


La renta variable americana ha desplegado un rally impresionante y presentan síntomas de fatiga de la pauta de más corto plazo, ¿Subirán a nuevos máximos históricos?
El Bureau of Economic Analysis actualizó ayer los datos de gastos e ingresos personales (ambos crecieron dos décimas en octubre) así como el dato de inflación preferido de la Reserva Federal, PCE.
El Personal Consumption Expenditures -PCE- se comportó exactamente como esperaban los expertos, la tasa general mensual quedó inalterado respecto a septiembre y la tasa subyacente aumentó las dos décimas proyectadas.
La tasa interanual queda en el 3% y la subyacente en 3.5%, niveles cada vez más próximos al umbral del 2% de la FED pero todavía bien por encima.
PERSONAL CONSUMPTION EXPENDITURES, EEUU
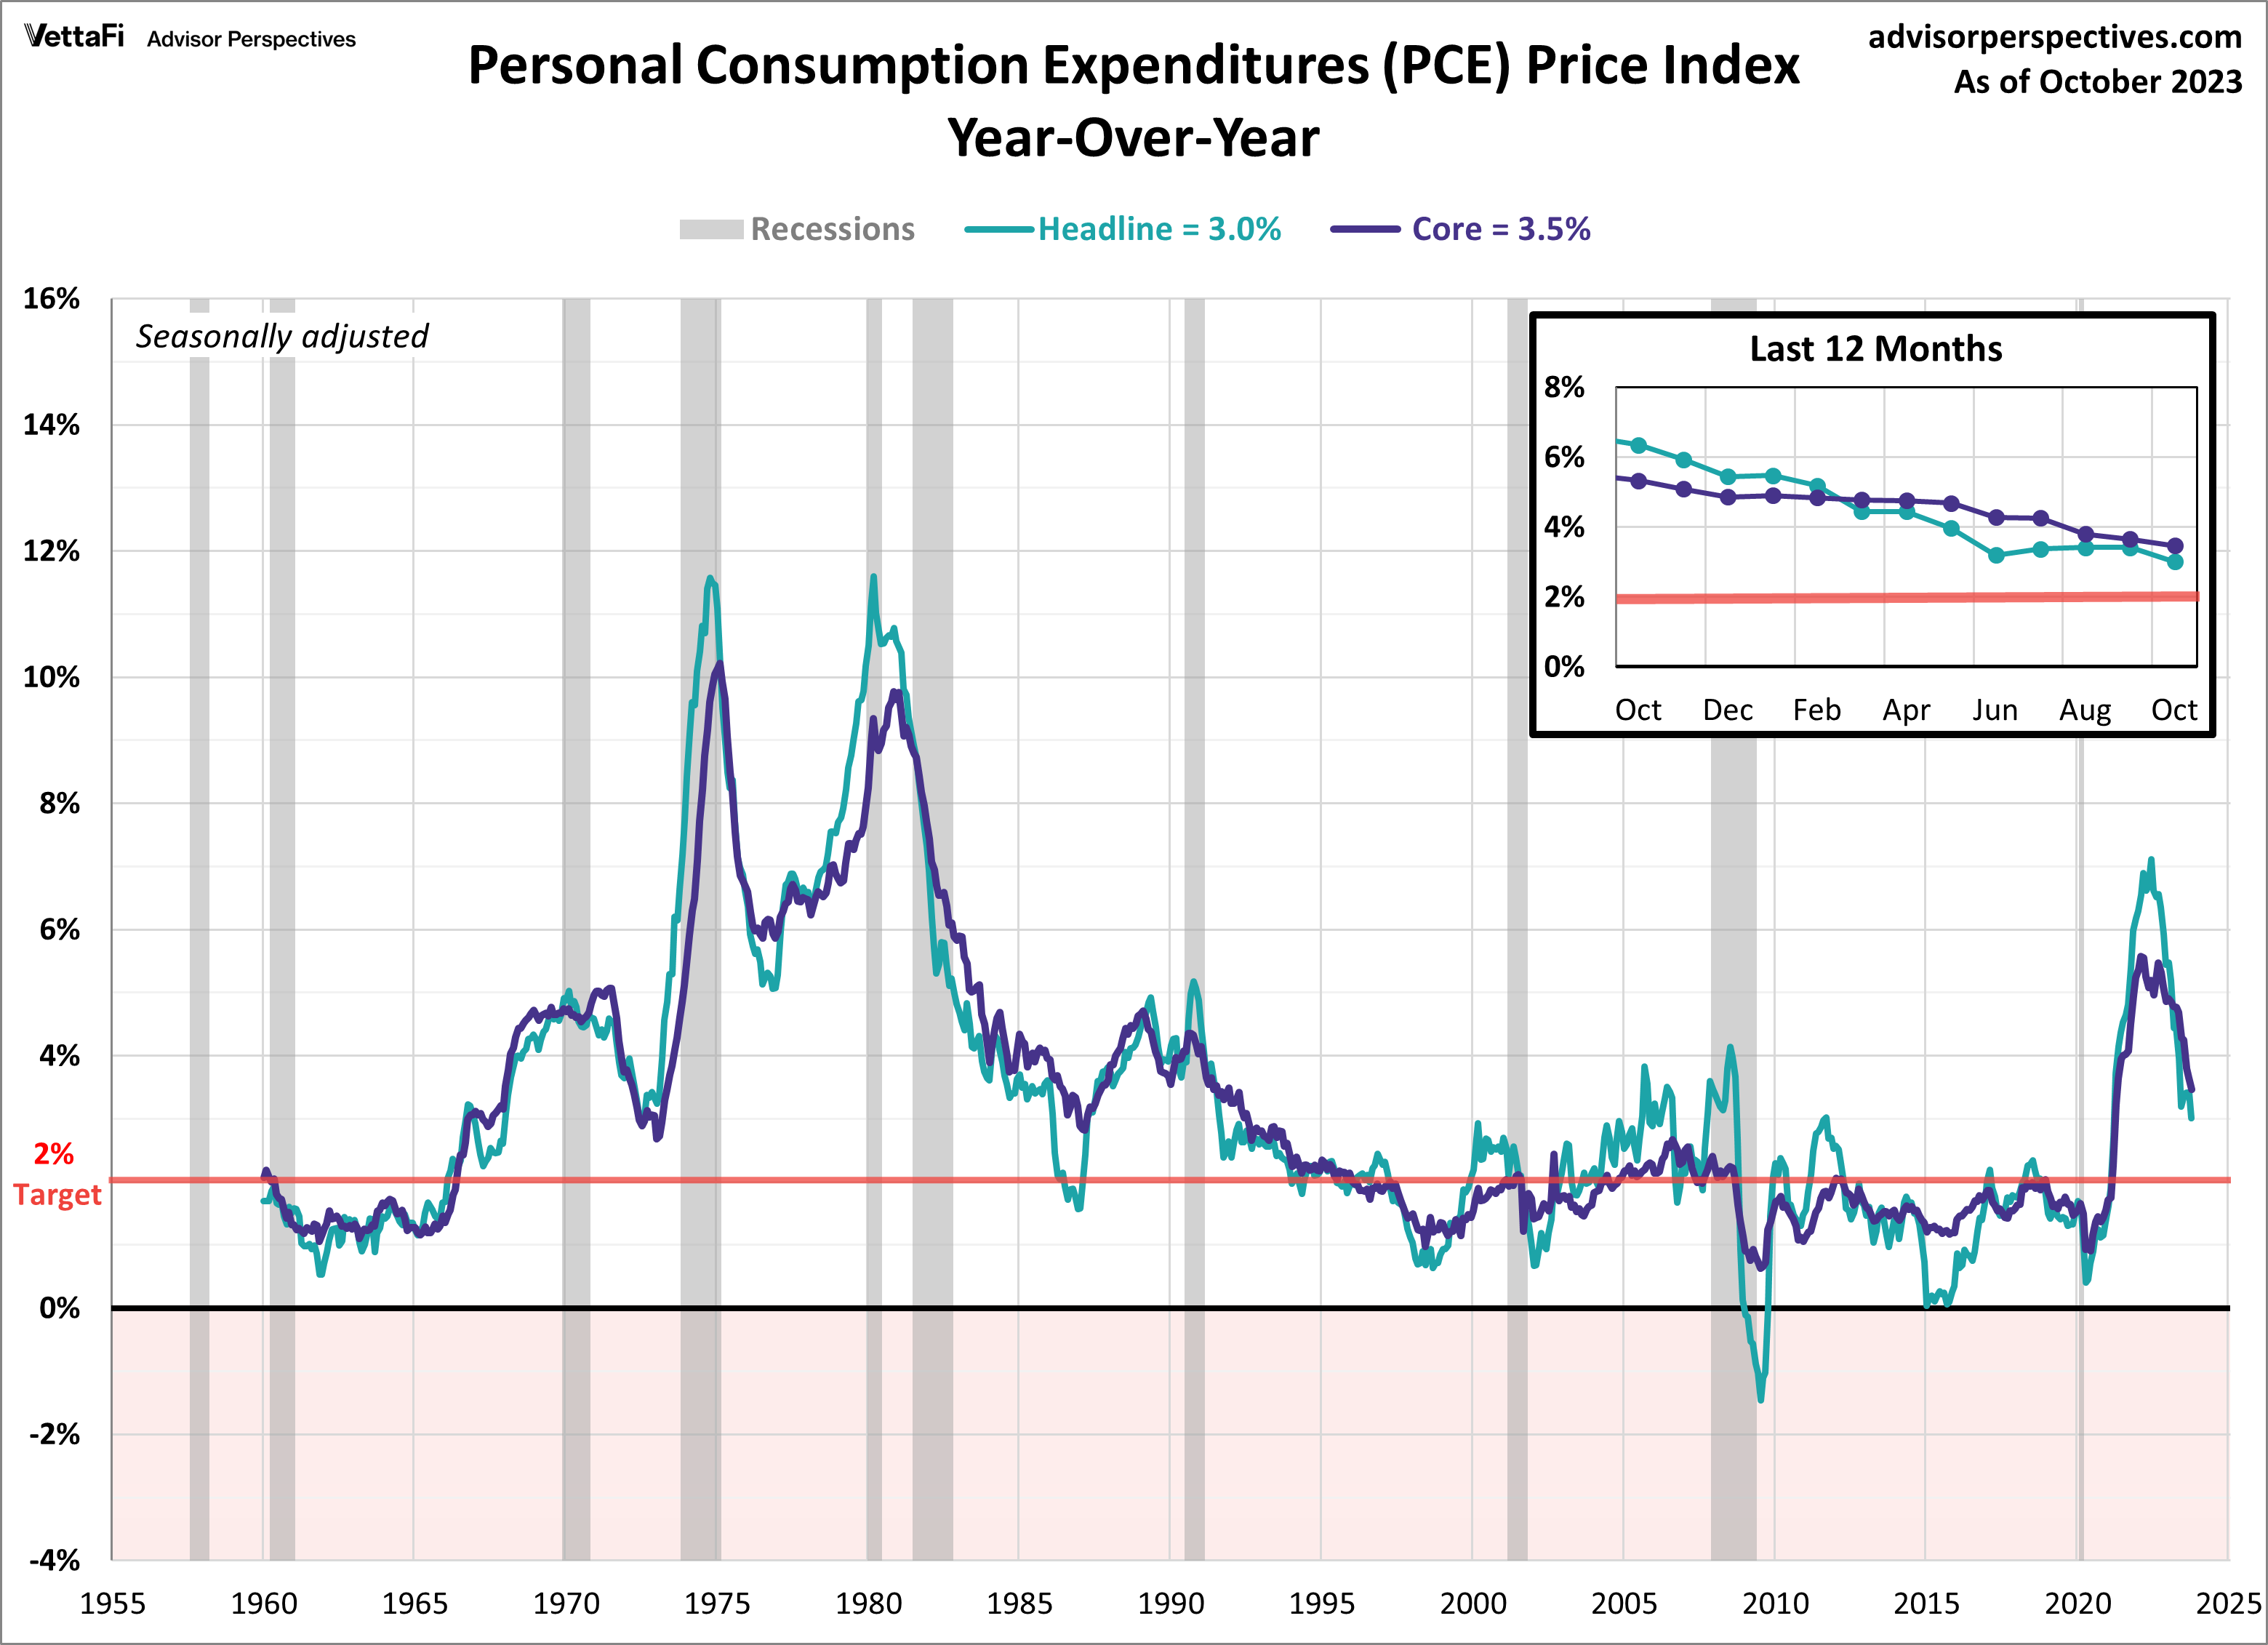
El efecto calendario así como la inercia económica mostrada en el tercer trimestre pueden actuar en contra del proceso de desinflación experimentado en los últimos meses y, según en qué medida se produzca, la Reserva Federal podrá terminar prolongando el momento pivot y trasladando más allá en el tiempo el lema «higher for longer«.
Las presiones de precios tendrían que aumentar con mucha fuerza para que la Reserva Federal decidiese elevar de nuevo los tipos.
De momento, nueva subida de tipos es una hipótesis a descartar aunque si brota la inflación habrá incertidumbre y el mercado descuenta con una probabilidad próxima al 60% que la FED pivotará en la reunion del FOMC de mayo.
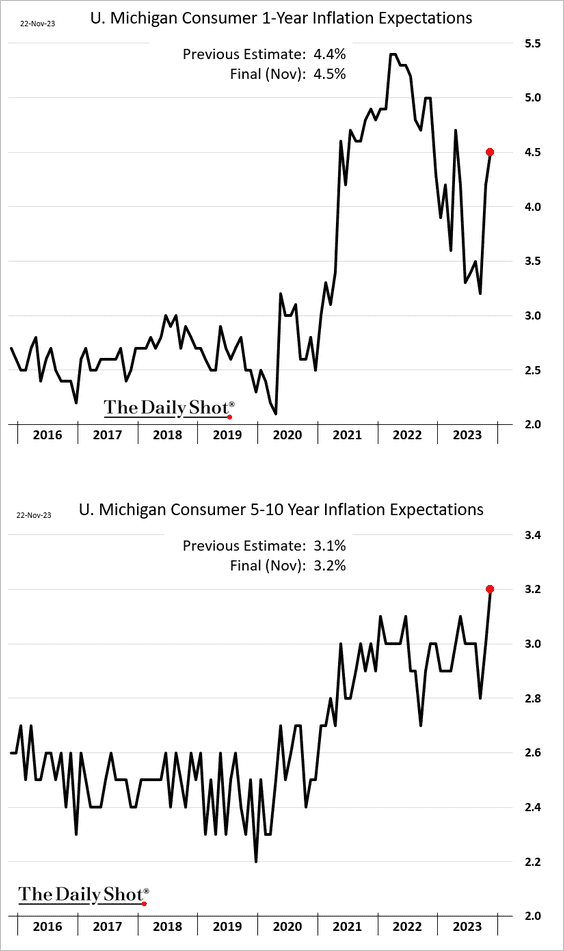
Las expectativas de inflación que manejan los consumidores, según la última encuesta de la Universidad de Michigan, han subido en las últimas semanas, tanto para un año vista como a 5 y 10 años, vean:
EXPECTATIVAS DE INFLACIÓN, EEUU
Apenas hubo reacción de las bolsas al dato en la apertura pero poco después comenzaron a perder terreno hasta que poco antes de finalizar la sesión se produjo un interesante rebote al alza en vertical (pauta de fin de mes?) que permitió al mercado cerrar en positivo.
¿Subirán las bolsas a nuevos máximos históricos?.
Es probable que algunos índices traten de conquistar nuevos máximos históricos, no todos acompañarán en la hazaña.
El SP500 y Dow Jones +0.38% y +1.47% respectivamente, aunque el Nasdaq no consiguió números verdes y se dejó un ligero -0.23%.
Los grandes índices han desplegado un comportamiento estelar durante el mes de noviembre y se aproximan a zona de máximos históricos...
DOW JONES, diario.

S&P500, diario.

NASDAQ-100, 60 minutos,

…no así otros índices como es el caso del Dow Jones de Transportes (nueva divergencia con el de industriales)…
DOW INDUSTRIALES vs TRANSPORTES, diario.

… o el de pequeñas y medianas empresas índice Russell 2000.
Russell-2000, diario.

El Russell-2000, después de varias semanas consecutivas de alzas, la semana pasada experimentó el mayor flujo de venta desde otoño de 2021, alrededor del momento en que el índice Russell registró sus máximos, como se aprecia en el gráfico anterior.
FLUJOS RUSSELL 2000.

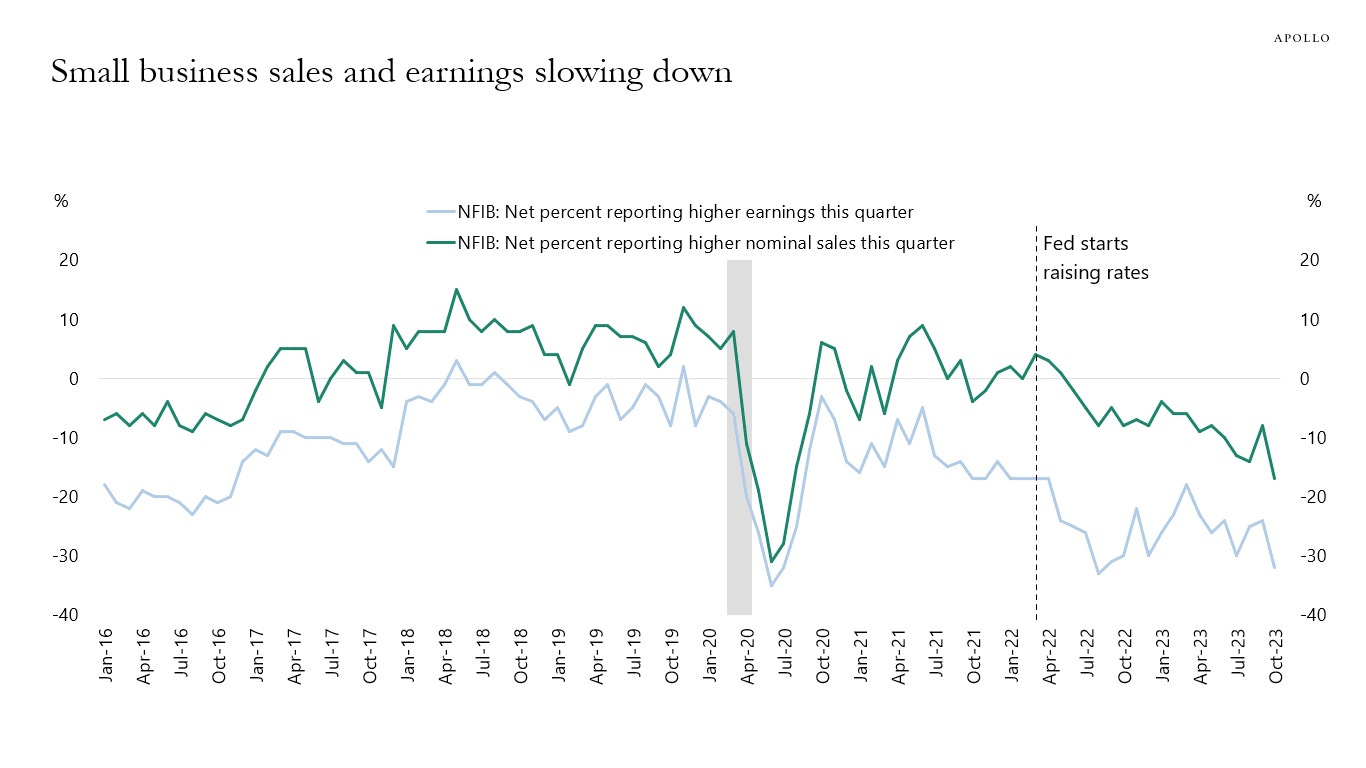
Desde que la Reserva Federal comenzó a subir tipos en marzo de 2022, el sector de pequeñas empresas ha sufrido un calvario en sus resultados y considerando que las expectativas del marcado apuntan la menos hasta mayo para la primera bajada de tipos, es de esperar que la debilidad en ventas y beneficios continúe.
VENTAS Y BENEFICIOS PEQUEÑAS EMPRESAS EEUU
El número de valores que se han sumado a la fiesta alcista de noviembre ha crecido, cerca del 72% de las acciones cotiza sobre su media móvil de 50 sesiones y el 53% sobre la suya de 200 sesiones, cuando venían de lecturas próximas al 20% a finales de octubre.
Buena señal técnica, que favorece la previsión expuesta en este blog desde hace casi dos meses, vean por ejemplo el post del 10 de octubre Subirá el Nasdaq a máximos históricos.
No obstante, la evolución de los índices de pequeña capitalización o la nueva divergencia entre los Dow Jones (industrial y transportes) informan de que el breath general del mercado continúa siendo débil y si no mejoran cualquier asalto a máximos históricos de los grandes índices será frágil y puesto en duda.
Así las cosas, de momento mantenemos abiertas las posiciones compartidas con nuestros lectores a finales de octubre, compradoras tanto de bolsas como de bonos, algunos ejemplos:
ETF DAX x2 -DEL2- diario.

NASDAQ x3 -QQQ3- diario.

ETF BONOS USA a10 AÑOS -3TYL- diario.

En el actual contexto de mercados el riesgo de corrección de corto plazo y aumento de volatilidad es alto y se convierte en un argumento perfecto para implementar nuevas estrategias como las ayer compartidas en estas líneas (reservado suscriptores), en distintos índices y sectores.
También se actualizaron ayer los datos de inflación de la Zona Euro correspondientes al mes de noviembre y sorprendieron al mercado ya que esperaba una reducción de la inflación pero no tan acusada.
El consenso apuntaba a una caída hasta el 2.7% (desde el 2.9% del mes anterior) y la tasa subyacente hasta el 3.9% (el mes anterior 4.2%) y finalmente salió en el 2.4% y 3.6% respectivamente.
Unos datos excelentes para refrendar el final en el proceso de subida de tipos de interés del BCE.
INFLACIÓN Y SUBYACENTE interanuales, EUROPA

Ahora la atención del mercado se centra en la próxima reunión del Consejo de Gobierno del BCE el próximo día 14 de diciembre y la del FOMC de la Reserva Federal para los días previos, el 12 y 13 de este mes.
Las expectativas del mercado apuntan a mantenimiento de los tipos en el 4,50% y ha comenzado a aumentar por el mercado la opinión de analistas que descuentan el inicio de las bajadas de tipos del BCE para el verano de 2024.
Los índices europeos reaccionaron bien al dato de inflación y cerraron con subidas pero la verticalidad de las alzas y el aspecto técnico del tramo alcista de noviembre presentan una imagen cada vez más insostenible.
DAX-40, 60 minutos.

EUROSTOXX-50, semana.

El mercado tomará un respiro, en cualquier momento se producirá una corrección, y a pesar del cúmulo de factores de carácter fundamental en contra y también de la falta de participación, es previsible que la respuesta a ¿Subirán las bolsas a nuevos máximos históricos? sea afirmativa siempre que en la esperada corrección de corto plazo se respeten las referencias de control técnico.
Interesados en recibir más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre. Colaborarán en su mantenimiento y ganarán dinero con sencillas estrategias y claves para invertir.
Información en cefauno@gmail.com. Twitter: @airuzubieta. www.antonioiruzubieta.com



