Otra sesión agitada y de menor volumen, con el NDX rompiendo a la baja sus medias móviles de 50 y 100 días (a pesar de una sesión nocturna “aceptable” en Asia), mientras que el petróleo (~109 $/barril) + los tipos (10 años >5%) siguen pesando sobre el apetito por el riesgo (véase el endurecimiento de las condiciones financieras), y los inversores están navegando por una interacción cada vez más complicada entre los pares de Momentum a 12 meses (más de un -7% ayer) y los pares de Momentum a 3 meses (+2% ayer)…
… el feedback de los inversores ayer/hoy sugiere que, en términos generales, los inversores “entienden” la dirección de los movimientos, dado el cierto nivel de incertidumbre que se ha introducido (aunque muchos no estaban de acuerdo con los “resultados” que estaban descontando las acciones de IA / semiconductores)…
… dicho esto… la magnitud de los movimientos —tanto al alza en ciberseguridad como a la baja en infraestructura de IA— y la falta de defensa fueron frustrantes para muchos, ya que los catalizadores positivos en gran medida ya se han materializado (comentarios sobre ROIC, actualizaciones de modelos, impulso de producto, apariciones en conferencias, mejora de los factores técnicos)…
… y, aun así, las acciones de infraestructura de IA siguen cotizando con cierta apatía, creando un contexto de apetito por el riesgo más moderado mientras siguen presentes las presiones “top-down” (principalmente macro + ley de los grandes números)…
Además, cada vez da más la sensación de que el “calendario” puede estar actuando como freno sobre la postura de riesgo, con 73 sesiones bursátiles restantes en el año: mañana tenemos el FOMC… después, una ventana micro más tranquila hasta el cierre de trimestre / temporada de previews, antes de que los resultados del 3T queden respaldados por las elecciones de mitad de mandato de EE. UU.
Principales consultas de hoy… fortaleza en móviles (QCOM, SWKS?)… ¿el movimiento de META ya está agotado o acaba de empezar?… ¿por qué están más pesados los HDD (STX, WDC)?… ¿¡qué pasa con estos nombres de hardware, DELL / HPE!?… todavía sin rebote en los nombres de EDA (CDNS, SNPS)… primeras lecturas de cara a los resultados de MU… 10 años = 5,00%: ¿interacción entre tipos y tecnología?… ¿opiniones sobre estos nombres de “commerce” (UBER, BKNG, DASH, ETSY, etc.)?…
“Inference Economy”
… un tema clave sobre el que hemos estado escribiendo durante todo el verano, pero lo que todavía me llama la atención es el apoyo continuado —léase: expansión de múltiplos— que el mercado está dando a aquellas compañías en las que un inversor alcista puede creer que probablemente seguirán creciendo pese a cualquier posible oscilación del capex (o que simplemente son más inmunes a cambios sutiles en las tasas de variación de ASP o de oferta/demanda).
Dicho de otra forma, los grandes temas de “infraestructura de datos” o “seguridad” están empezando a parecerse un poco a las “operaciones de capex” de 2024 o principios de 2025, cuando había que estar “direccionalmente” acertado con el tema (memoria, óptica, computación), pero no tanto con los ganadores/perdedores específicos o con las compañías que ganaban cuota (al menos por ahora).
Es cierto que están apareciendo algunos debates sobre puntos de entrada y valoraciones, pero aun así sigue dando la sensación de que estamos ante un marco de “la marea creciente levanta todos los barcos” para los nombres vinculados a cargas de trabajo de inferencia con poco capex.
Escuchad… recap completo del equipo de GIR sobre la conferencia GS Communacopia + Tech de la semana pasada (grabado ayer)… disponible en Marquee.
Consumer Check
La GS Consumer Conference se celebra esta semana… comentarios de Scott Feiler (especialista de consumo de GS) tras el día 1:
“Ingresos y consumidor: el tema de la economía en K estuvo plenamente presente ayer, con las compañías expuestas a la parte alta mostrando un tono muy positivo (WSM), mientras que las expuestas a la parte baja señalaron cierta debilidad relativa (Foot Locker).
El entorno general del consumidor parece ‘estable’, con muchos ganadores y unas pocas compañías cediendo cuota.
El feedback es que más compañías que no transmitieron un tono positivo (W, BOBS, WSM, BJ, GCO, Gap brand, ARMK, etc.).
Hoy deberíamos escuchar algo parecido, con algunas referencias a esa economía en K, pero con una resiliencia generalizada.”
Previa del FOMC
… con el mercado descontando ahora una subida mañana (94% de probabilidad, según la pantalla WIRP), así lo plantea GIR / GS Economics:
“La pregunta clave para la reunión es si el dot mediano mostrará una subida o dos en 2026.
Esperamos una mayoría de 10-8 a favor de una sola subida, porque algunos participantes podrían mostrarse ambivalentes respecto a la primera subida y otros podrían querer evitar elevar aún más las expectativas del mercado.
Pero vemos el riesgo de que haya una mayoría a favor de dos subidas si más participantes de los que esperamos consideran que una subida esta semana es una respuesta normal a los mayores precios del petróleo y a la demanda relacionada con la IA, así como el comienzo de una serie de subidas de tipos.”
Gráficos + Acciones
(… sí, haciendo de “técnico” a tiempo parcial por aquí…)
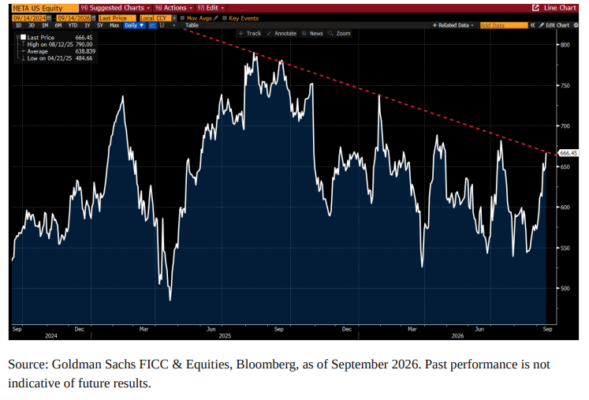
META… aumento notable del sentimiento de los inversores hacia Meta tras el reciente lanzamiento de Muse (sí, muchas conversaciones son del tipo: “¿Ya has usado Muse?! Yo acabo de utilizarlo para este flujo de trabajo XYZ…”), especialmente de cara a Meta Connect la próxima semana.
El debate clave es si este lanzamiento de producto es suficiente para sostener una ruptura al alza, o si simplemente estamos ante otro “pico” de producto que terminará siendo vendido, teniendo en cuenta los debates de fondo (capex / opex + competencia en IA, etc.).
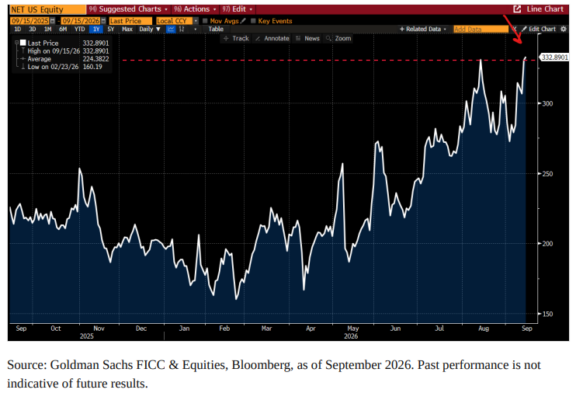
NET… volviendo a poner a prueba —¿rompiendo?— sus máximos históricos hoy… cuesta encontrar argumentos bajistas fundamentales o incluso pegas concretas; el debate gira casi exclusivamente en torno a la valoración y a la sostenibilidad de una reaceleración del crecimiento.
Los alcistas ven con buenos ojos la historia a corto plazo en torno a la entrega de tráfico y, a medio plazo, la oportunidad que representa Act IV, donde la dirección ha presentado Pay Per Crawl como el primer paso de una hoja de ruta mucho más amplia.
Esta estrategia empezaría por la protección del contenido y se expandiría posteriormente hacia la monetización de las transacciones realizadas por agentes de IA.
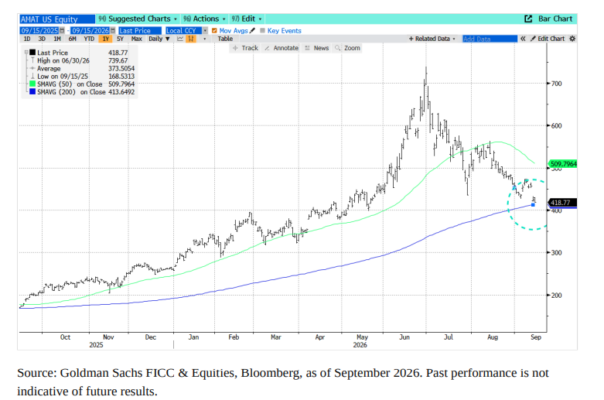
AMAT / Semicap… da la sensación de que el sentimiento táctico sobre AMAT —y, en general, sobre el sector de equipos para semiconductores (SPE)— se ha deteriorado, mientras el mercado está reduciendo los múltiplos de valoración (desaceleración en memoria, debate sobre el valor que podría aflorar en 2027, etc.).
La acción ya ha borrado por completo la subida de mayo/junio y está volviendo a poner a prueba su media móvil de 200 días por primera vez en más de un año.
El próximo catalizador importante: Semicon West.
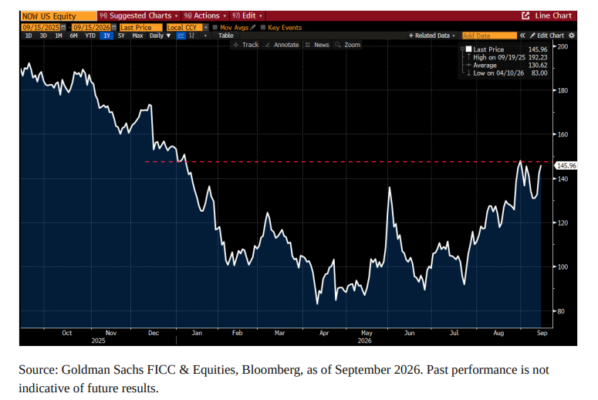
NOW… que utilizaré como proxy del SaaS de gran capitalización… La acción de ServiceNow vuelve a estar prácticamente plana en el conjunto del año, mientras los inversores debaten qué parte del rebote respondió simplemente a una mejora en la tasa de variación y qué parte refleja una inflexión realmente duradera en su posicionamiento frente a la IA.
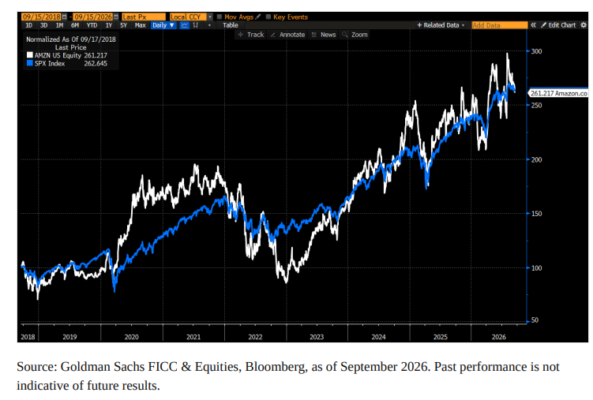
AMZN… no estoy del todo seguro de qué hacer con este dato, pero aun así me ha sorprendido…
Durante los últimos ~8 años (desde septiembre de 2018), Amazon y el S&P 500 han generado exactamente la misma rentabilidad.
Abajo se muestra la evolución normalizada de AMZN (blanco) y del S&P 500 (azul).