


En Wall Street…
Resumen de sesión
Renta variable
La dispersión de los índices es la protagonista hoy: el NDX alcanzó nuevos máximos históricos gracias al buen desempeño de la IA,

mientras que el Dow Jones cayó, arrastrado por el sector financiero.

El SPX cerró sin cambios, ya que la toma de ganancias de última hora borró las ganancias impulsadas por Trump y el petróleo.

Por ahora, las acciones de IA siguen superando a las tradicionales, con un cuarto día consecutivo de un rendimiento notablemente superior.

ZeroHedge
Durante seis días consecutivos en el S&P 500, los nuevos mínimos han superado a los nuevos máximos.

Renta fija
La demanda inicial de bonos del Tesoro se fue reduciendo gradualmente durante la mañana y la tarde en Estados Unidos, a medida que el petróleo se recuperaba de sus mínimos del día. Además, una subasta de bonos a dos años y una intensa actividad de emisión de deuda en dólares aumentaron la presión a la baja sobre los bonos del Tesoro.
Al cierre, los rendimientos se mantuvieron prácticamente estables, aunque con el tramo largo al alza

ZeroHedge
Hablando de emisiones, el crédito de los grandes proveedores de servicios en la nube volvió a empeorar hoy, y las acciones de estas compañías siguieron la misma tendencia a la baja.

ZeroHedge
Divisas y materias primas
El dólar estuvo volátil, subiendo y bajando durante la sesión, para finalmente terminar en su nivel más alto desde principios de agosto.

A pesar de la fortaleza del dólar, el oro terminó al alza, repuntando ligeramente un 0,33%.

Bitcoin experimentó un ligero descenso tras alcanzar máximos de 87.000 dólares durante la noche.

Los precios del petróleo Brent cayeron por debajo de los 100 dólares al cierre de Wall Street.

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
-
Alibaba Group (BABA): Presentó el chip Zhenwu V900, que, según la compañía, es el más potente de China, con un rendimiento tres veces superior al de su predecesor.
-
Viking Therapeutics (VKTX): VK2735 mostró resultados positivos en el mantenimiento del peso y una tolerabilidad favorable en un estudio de mantenimiento de 12 semanas.
-
Vicor Corporation (VICR): Elevó su previsión de crecimiento secuencial para el tercer trimestre a más del 20%, desde cerca del 10%.
-
Circle Internet Group (CRCL): Amplió su alianza estratégica con Binance.
-
On Holding (ONON): Tiene como objetivo un crecimiento de las ventas a tipo de cambio constante de entre el 15% y el 20% hasta 2029; además, autorizó su primera recompra de acciones por hasta 1.000 millones de dólares.
-
Valero Energy (VLO) / Marathon Petroleum (MPC): Jefferies rebajó su recomendación de «Comprar» a «Mantener».
-
Ericsson (ERIC): Morgan Stanley rebajó su recomendación de «Equal Weight» a «Underweight».
-
GameStop (GME): El CEO, Ryan Cohen, compró 1,15 millones de acciones el 21 de septiembre a 22,9375 dólares por acción.
-
Grab Holdings (GRAB): El CEO, Anthony Tan, compró 10,4 millones de acciones el 21 de septiembre por 29,9 millones de dólares.
-
Salesforce (CRM): El consejero David Kirk compró 4.176 acciones el 18 de septiembre por un total de 999.500 dólares.
-
Meta (META): Muse superó los 500.000 usuarios tras su primera semana; además, los usuarios han enviado más de 2 millones de prompts, según The Information. Por otro lado, Hunterbrook señaló que Muse podría suponer una gran oportunidad para Innodata (INOD).
-
Royal Caribbean (RCL): Está cerca de alcanzar un acuerdo por Sandals que valoraría los resorts en más de 6.000 millones de dólares, según Financial Times.
-
Goldman Sachs (GS): Estaría en conversaciones para adquirir Palmer Square, una firma de crédito valorada en 37.000 millones de dólares, según varios informes.
En la sesión europea…
Resumen de sesión
Las bolsas europeas cerraron ligeramente al alza el martes, mientras los inversores seguían de cerca la evolución de las tensiones entre Estados Unidos e Irán, que podrían influir en los precios del petróleo y en el apetito por el riesgo.
El índice paneuropeo STOXX 600 terminó con una subida del 0,1%, después de registrar el lunes su mayor avance diario en más de dos meses. La mayoría de las principales bolsas regionales también cerraron al alza.

El presidente de Estados Unidos, Donald Trump, pidió durante su intervención ante la Asamblea General de la ONU el aislamiento económico total de Irán, sin mostrar intención de retomar las conversaciones. Sin embargo, predijo que podría alcanzarse un acuerdo después de las elecciones legislativas de mitad de mandato de noviembre en Estados Unidos. Estos comentarios llegaron pocos días después de que insinuara que podría reunirse con su homólogo iraní.
La guerra con Irán es profundamente impopular en Estados Unidos, y el índice de aprobación de Trump ha caído a un mínimo histórico, mientras la inflación sigue afectando al bolsillo de los estadounidenses.
«Aunque siguen vivas las esperanzas de que pueda producirse algún tipo de avance entre bastidores durante la conferencia de la ONU, sigue habiendo mucha cautela sobre lo compleja que se ha vuelto la guerra en Irán», señaló Susannah Streeter, estratega jefe de inversión de Wealth Club.
Las expectativas de un avance diplomático y las informaciones de que Irán habría ofrecido reabrir el estrecho de Ormuz en un plazo de siete días ayudaron a llevar los precios del petróleo a mínimos de dos semanas.
Las acciones europeas del sector energético revirtieron sus caídas iniciales y terminaron con una subida del 0,2%.
La mayoría de los sectores del STOXX 600 avanzaron, liderados por el comercio minorista, que registró su mayor subida diaria desde principios de abril.
El avance estuvo impulsado principalmente por una subida del 12,4% de Kingfisher, después de que el minorista de mejoras para el hogar elevara su previsión de beneficios para el conjunto del año.
Las acciones tecnológicas subieron un 1,5%, siguiendo la estela del Nasdaq estadounidense, que alcanzó un nuevo máximo histórico intradía.
Las ganancias generales se vieron limitadas por una caída del 1% en las acciones bancarias. El sector de telecomunicaciones perdió un 2,1%, con Ericsson cayendo un 3,8% después de que Morgan Stanley rebajara su recomendación sobre el fabricante sueco de equipos de telecomunicaciones.
Los inversores centran ahora su atención en la reunión entre Trump y el presidente chino, Xi Jinping, que tiene previsto llegar a Washington el miércoles para mantener las primeras conversaciones entre ambos en más de una década, en medio de un creciente optimismo sobre una posible extensión de la tregua comercial entre las dos mayores economías del mundo.
«Los resultados más plausibles probablemente serán limitados y, sobre todo, reversibles por diseño, incluyendo un alivio limitado de los aranceles, acuerdos más procedimentales o compromisos de “cooperación” en un conjunto reducido de cuestiones, entre ellas la seguridad de la IA e Irán», señalaron economistas de Oxford Economics.
«Aunque los riesgos macroeconómicos extremos derivados de una escalada bilateral se han reducido, el sesgo más duro en la política exterior de ambas partes persistirá».
Algunos comentarios de acciones
-
La británica Smiths Group subió un 7,5% después de que la compañía de ingeniería superara las expectativas con su beneficio operativo anual y pusiera en marcha un proceso para desprenderse de sus responsabilidades legales relacionadas con el amianto en Estados Unidos.
En la sesión asíatica…
Las bolsas de Asia-Pacífico cotizaron mayoritariamente al alza, siguiendo los avances de Wall Street, donde el Nasdaq destacó y cerró en máximos históricos. Meta subió más de un 11% gracias a la fuerte adopción de su agente de IA Muse, mientras AMD entró en el club del billón de dólares de capitalización bursátil. Los mercados de Japón volvieron a permanecer cerrados por festivo.
ASX 200: cotizó ligeramente al alza, aunque con avances limitados. La fortaleza de los sectores tecnológico, consumo discrecional y salud se vio parcialmente compensada por las caídas en utilities, energía y financieras.
KOSPI: siguió la estela del buen comportamiento de los sectores tecnológico y de comunicaciones en Estados Unidos. Por otro lado, el Ministerio de Industria de Corea del Sur señaló que el anuncio final sobre el plan de inversión en Estados Unidos será realizado por el presidente Trump y que los fondos se transferirán en un plazo de 45 días si Estados Unidos lo solicita.
Hang Seng y Shanghai Composite: cotizaron al alza, con las tecnológicasliderando los avances en Hong Kong. Sin embargo, algunas acciones inmobiliarias, energéticas y biofarmacéuticas quedaron rezagadas, mientras los inversores siguen a la espera de la cumbre Trump-Xi de esta semana.
Los operadores pueden tolerar una Reserva Federal con posturas restrictivas
Una mayor claridad sobre la determinación de la Reserva Federal para combatir la inflación está dando a los inversores motivos para ser optimistas, pero los riesgos asociados con los precios del petróleo y la inteligencia artificial les impiden comprometerse plenamente.
La Reserva Federal logró recuperar credibilidad la semana pasada, demostrando que no se está quedando atrás con un mensaje de línea dura que, sin embargo, no llegó a anunciar un ciclo de subidas de tipos agresivo. Si bien esto bastó inicialmente para tranquilizar a los mercados, el viernes persistía la inquietud, ya que el rendimiento de los bonos del Tesoro a 10 años volvió a poner a prueba el 5% y el S&P 500 fluctuó entre ganancias y pérdidas. Aunque los precios del petróleo han retrocedido, el crudo Brent aún se cotiza por encima de los 100 dólares el barril.
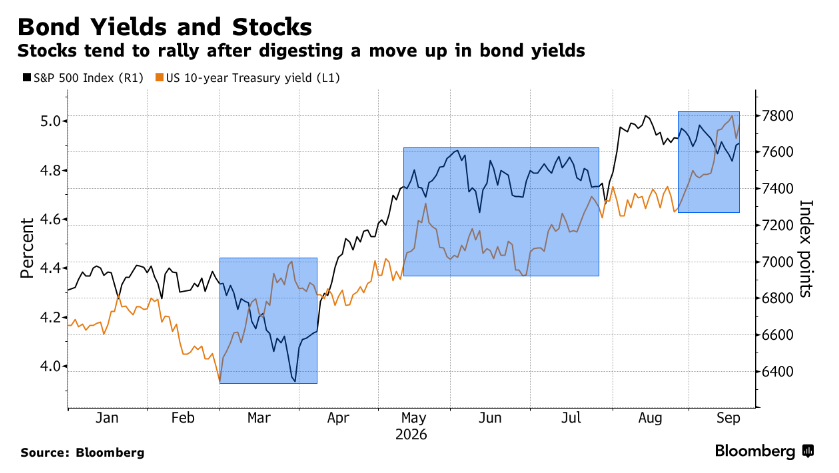
«Es difícil prever una estabilización total de los tipos de interés y las acciones hasta que disminuyan las presiones inflacionarias relacionadas con el sector energético», afirmaron los estrategas de Barclays Plc, liderados por Emmanuel Cau. « No obstante, el aspecto positivo es que se ha reafirmado la independencia y la credibilidad de la Reserva Federal, lo que aporta claridad sobre su función de reacción».
La decisión de la Reserva Federal puede interpretarse como un punto de inflexión. La cautela mostrada por los inversores antes de la reunión de política monetaria demostró que estaban lejos de confiarse, con claros indicios de que habían reducido su exposición y aumentado sus coberturas. El vencimiento masivo de opciones trimestrales del viernes también contribuyó significativamente a reajustar el posicionamiento en este ámbito.
“ Con un sólido crecimiento de las ganancias, diferenciales de crédito controlados y un índice VIX moderado, los fundamentos de la renta variable estadounidense siguen siendo favorables, lo que nos lleva a mantener una perspectiva positiva sobre el S&P 500 más allá de la volatilidad a corto plazo”, afirmó Manish Kabra, estratega de Societe Generale SA. La curva de rendimiento sigue siendo una señal clave y, siempre que se evite la inversión, Kabra prevé que el índice de referencia alcance los 8.000 puntos a finales de año, a pesar de cierta volatilidad.
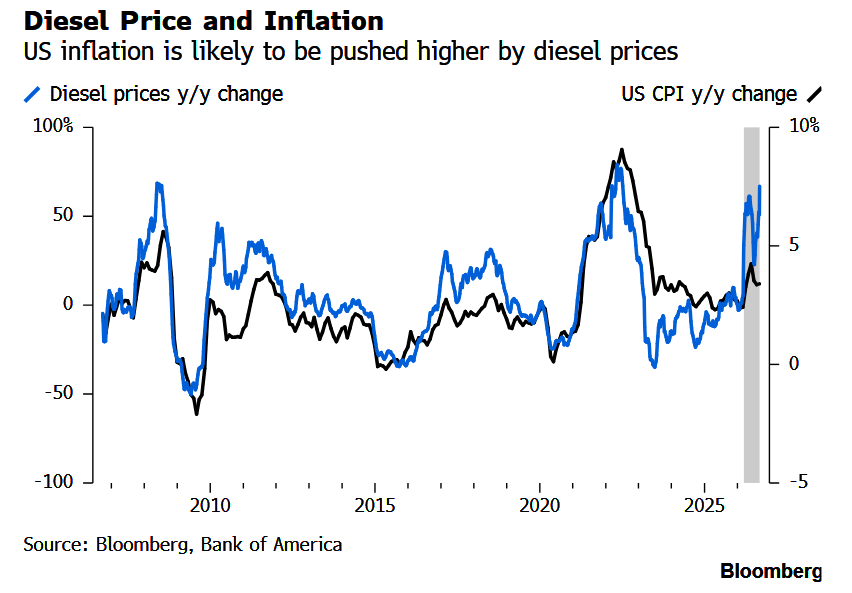
Si bien la posibilidad de un repunte a fin de año sigue latente, lograrlo podría no ser fácil. Los precios del diésel apuntan a una mayor inflación en el futuro, y a menos que la guerra en Irán se resuelva con la suficiente rapidez como para reducir significativamente los precios del petróleo, el banco central podría verse obligado a adoptar una postura aún más restrictiva.
Según el mercado de swaps, se prevén otras tres subidas de tipos de interés para finales de julio . Todas las miradas estarán puestas en una posible crisis de bonos, ya que los rendimientos a 10 años superan el 5%, lo que hace que los bonos del Tesoro resulten cada vez más atractivos . Sin embargo, mientras el crecimiento económico y de los beneficios se mantenga sólido, es posible que los inversores se muestren reacios a abandonar la renta variable y prefieran seguir diversificando su exposición.
Los estrategas de Bank of America Corp., liderados por Jared Woodard, se han vuelto más cautelosos, afirmando que el posicionamiento sigue siendo demasiado optimista dada la moderación prevista en las ganancias para el próximo año. Señalaron que el crecimiento del 10% al 15% proyectado para 2027 implica una lectura del ISM manufacturero superior a 53 durante un período prolongado. Añadieron que “aún no es momento para activos defensivos, pero la calidad, el valor y la rentabilidad parecen prudentes “.
El mercado se ha vuelto más escéptico respecto al gasto en IA y la rentabilidad futura de esas inversiones . Esto ha generado dudas sobre las perspectivas de ganancias para toda la cadena de beneficiarios de la IA. Mientras tanto, se ha producido una rotación dentro del sector tecnológico: el software ha repuntado con fuerza, mientras que los semiconductores se han estancado en gran medida en los últimos dos meses y han experimentado una creciente volatilidad.
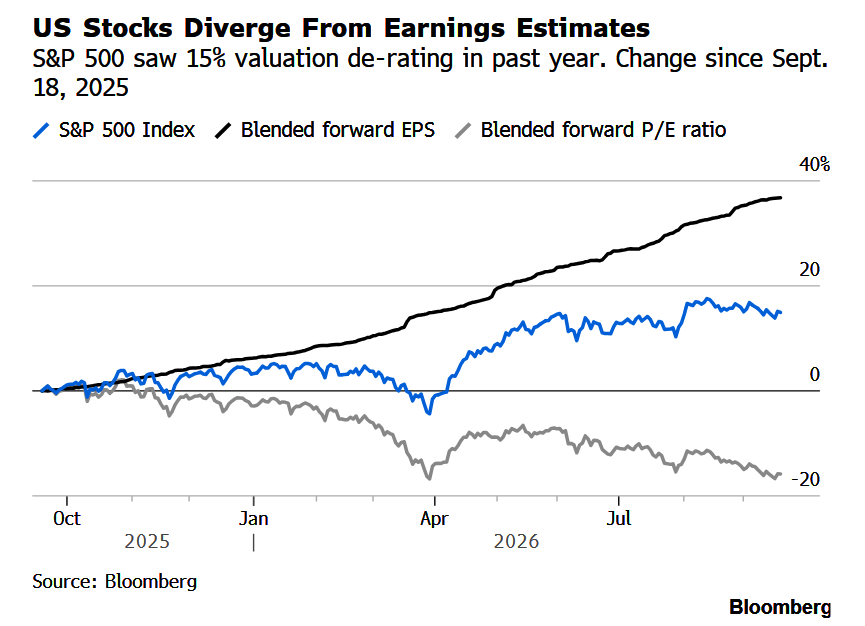
Como señaló Michael Wilson de Morgan Stanley , las valoraciones del S&P 500 han caído drásticamente y el índice de referencia ahora cotiza ligeramente por encima de su promedio a largo plazo. Si bien la rebaja de la valoración tiene más que ver con el aumento de las estimaciones de ganancias, el reciente retroceso demuestra que los inversores no están dispuestos a pagar un precio elevado por el crecimiento, ya sea a nivel de índice o de sector.
Si la cautela persiste a corto plazo, una temporada de resultados que supere las expectativas dentro de unas semanas podría reactivar el optimismo y la asunción de riesgos.
«La resiliencia de los inversores sugiere que están distinguiendo entre las tasas de interés más altas provocadas por una inflación persistente y un panorama de crecimiento que se deteriora fundamentalmente», afirmó Daniela Hathorn, analista sénior de mercado de Capital.com. «Por ahora, esto último no se ha convertido en la principal preocupación».



