


En Wall Street…
Resumen de sesión
Renta variable
La variación de los tipos de interés fue el principal factor macroeconómico, afectando negativamente a las acciones. Las empresas de pequeña capitalización fueron las que peor se comportaron, al ser las más sensibles a las fluctuaciones de los tipos de interés, pero el NDX,

el SPX y el Dow también tuvieron un desempeño relativamente malo.

De momento, el SPX mantiene los 7.700 puntos, un nivel clave. El sector energético fue el que hoy cerró su racha verde, mientras que el resto mostró debilidad.

Por séptimo día consecutivo —y duodécimo de los últimos trece—, el número de nuevos mínimos en la Bolsa de Nueva York fue superior al número de nuevos máximos.

ZeroHedge
Dentro del panorama de la IA, todo sufrió bastante hoy después de las grandes sesiones vistas últimamente. Aunque Meta se salvó, cerrando en verde.

Las grandes empresas tecnológicas pierden terreno por segundo día consecutivo, mientras los mercados crediticios continúan deteriorándose. Aun así, los 7 Magníficos mostraron algo más de fortaleza que el SPY.

Renta fija
Los rendimientos de los bonos del Tesoro estadounidense se dispararon hoy. Se produjo un aumento de casi 20 puntos básicos en el rendimiento a 5 años, con las pérdidas acelerándose después de que la subasta a 5 años atrajera una demanda sorprendentemente baja.

ZeroHedge
Este fue el mayor salto en los rendimientos a 10 años desde el Día de la Liberación y un movimiento máximo de 4 sigmas, solo dos semanas después de otro movimiento de 3 sigmas, provocando un dramático shock de VaR para las carteras de riesgo.
Divisas y materias primas
El dólar se disparó al alza junto con los rendimientos,

lo que hizo que el oro cayera por debajo de los 4.300 dólares.

Bitcoin cayó hasta los 84.000 dólares.

Los precios del petróleo volvieron a saltar, con el Brent de nuevo por encima de los 100 dólares.

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
-
Chips (INTC, AMD, ARM): Todos caen en el premercado, ampliando las pérdidas del final de la sesión del martes después de que OpenAI anunciara Astra 6; los tres se habían beneficiado de Muse de Meta. SOXX también cae en el premercado.
-
Microsoft (MSFT): Planea aumentar los descuentos de Copilot mientras lanza una “superapp” de IA, según The Information; por separado, Stifel ha mejorado su recomendación sobre la compañía.
-
Alibaba Group (BABA): Las acciones chinas de IA cayeron después de que un informe señalara que los reguladores han abierto una investigación sobre seguridad de datos a DeepSeek y Moonshot AI.
-
Cedar Fair (FUN): El inversor activista Jana Partners está instando a Six Flags Entertainment a contratar bancos y explorar una posible venta, según WSJ.
-
KB Home (KBH): Reportó una demanda inmobiliaria más débil, menores entregas y pedidos, y unas condiciones más flojas en el mercado de la vivienda, factores que eclipsaron unos beneficios mejores de lo esperado.
-
General Mills (GIS): Las preocupaciones por la inflación están contrarrestando unos resultados mejores de lo esperado.
-
Marathon Petroleum (MPC): Recupera parte de las pérdidas del martes después de que Trump dijera que está considerando prohibir las exportaciones de diésel; WSJ informa de que el apoyo de Trump a la prohibición sorprendió a los responsables del sector.
-
GE HealthCare Technologies (GEHC): Elevó su dividendo trimestral un 14%, hasta 0,04 dólares por acción.
-
Immunovant (IMVT): El estudio de IMVT-1402 para el lupus eritematoso cutáneo no alcanzó significancia estadística en el objetivo primario.
-
Paychex (PAYX): Incumplió las estimaciones de ingresos del primer trimestre en su mayor segmento, soluciones de gestión.
-
Cintas (CTAS): Superó las estimaciones tanto de ingresos como de beneficios; además, elevó sus previsiones en línea con las estimaciones.
-
Disney+ (DIS) elevará su precio un 13%, hasta 21,49 dólares al mes, según fuentes.
-
Paramount (PSKY) estudia recurrir a Musk para conseguir una inversión de capital, según Semafor.
-
McDonald’s (MCD) cayó hasta mínimos de cuatro años después de que la compañía dijera que espera que su negocio en EE. UU. registre un crecimiento ligeramente negativo en el tercer trimestre. La empresa planea destinar unos 8.500 millones de dólares a apoyar a sus franquiciados hasta 2036, junto con una mayor inversión en formación de empleados, equipamiento y tecnología.
-
Según The Verge, el laboratorio biotecnológico de Anthropic habría realizado un descubrimiento que está comparando con CRISPR (CRSP).
En la sesión europea…
Resumen de sesión
Las bolsas europeas cerraron a la baja el miércoles, después de que los precios del petróleo rebotaran por encima de los 100 dólares por barril, impulsando de nuevo al alza los rendimientos de los bonos soberanos, mientras el conflicto con Irán no muestra señales de terminar.
El índice paneuropeo STOXX 600 cerró con una caída del 0,4%, borrando las ganancias registradas al inicio de la sesión. La mayoría de las principales bolsas regionales también cerraron en negativo.

Los futuros del Brent subieron más de un 1%, superando de nuevo el nivel clave de los 100 dólares por barril. Aun así, se mantienen cerca de sus niveles más bajos de las últimas dos semanas, después de acumular cinco sesiones consecutivas de caídas.
Los mercados analizaron los discursos enfrentados de Irán y Estados Unidos durante la Asamblea General de la ONU. El presidente iraní, Masoud Pezeshkian, afirmó que Teherán nunca se rendirá ante Estados Unidos, un día después de que el presidente estadounidense, Donald Trump, utilizara el mismo foro para amenazar con “aniquilar” a Irán.
El rendimiento del bono alemán a 10 años, referencia para la zona euro, se situó en el 3,550%, mientras que el rendimiento del bono del Tesoro estadounidense a 10 años subió hasta el 5,085%, su nivel más alto desde 2007.
“Claramente había cierta esperanza de que pudiera producirse algún tipo de diálogo que acelerara el final del conflicto, pero no parece que se haya avanzado demasiado”, señaló Steve Sosnick, estratega jefe de mercados de Interactive Brokers.
“Hemos avanzado mucho en muy poco tiempo, por lo que el mercado estaba preparado para algo de toma de beneficios durante la sesión de hoy.”
La mayoría de los principales sectores del STOXX 600 cerraron a la baja, con la excepción de las compañías energéticas, que subieron un 1,3%.
Los grandes bancos retrocedieron un 0,4%, mientras que los sectores de seguros y construcción y materiales fueron los que más cayeron en términos porcentuales, con descensos del 1,7% y del 1,3%, respectivamente.
Estos movimientos se producen después del fuerte repunte registrado por los mercados globales a comienzos de esta semana. El STOXX 600 todavía acumula una subida del 0,8% en la semana, después de haber registrado caídas durante las tres semanas anteriores, en un contexto marcado por el aumento de los precios del petróleo y de los rendimientos de los bonos, así como por la segunda subida de tipos del año por parte del Banco Central Europeo.
Por otro lado, una encuesta PMI de S&P Global mostró que la actividad empresarial de la zona euro se aceleró este mes a su ritmo más rápido en más de tres años, sorprendiendo frente a las expectativas que apuntaban a una desaceleración.
Los operadores también esperan la reunión entre el presidente estadounidense, Donald Trump, y su homólogo chino, Xi Jinping, que será seguida de cerca en busca de señales sobre las relaciones comerciales y las perspectivas de la economía mundial.
Algunos comentarios de acciones
-
Arcadis cayó un 2,9% después de que la ingeniería canadiense WSP Global retirara su oferta de adquisición sobre la consultora e ingeniería neerlandesa.
-
KWS se desplomó un 9% después de que las ventas netas anuales del productor alemán de semillas cayeran un 3%, hasta 1.630 millones de euros, por debajo de los 1.680 millones esperados por el consenso de IBES, afectadas por una menor superficie cultivada de remolacha azucarera y maíz.
-
Las acciones de Adyen cayeron un 4,7% después de que el procesador neerlandés de pagos nombrara a Niclas Neglen, de Klarna, como próximo director financiero, con efecto a partir del 1 de febrero de 2027.
En la sesión asíatica…
Las bolsas de Asia-Pacífico (APAC) terminaron con comportamiento mixto, siguiendo una sesión similar en Estados Unidos, pese a la reciente caída de los precios del petróleo y al optimismo sobre la vía diplomática después de que el presidente Trump afirmara que sus enviados habían mantenido una reunión “muy productiva” con la delegación iraní al margen de la Asamblea General de la ONU. Sin embargo, también amenazó con que podrían tener que destruir Pickaxe Mountain y atacar si detectan actividad, además de señalar que debe tomar una decisión importante entre permitir que Irán se reconstruya o “aniquilar” al país.
ASX 200 se movió en un rango estrecho, con la demanda contenida ante las expectativas de subidas de tipos y después de unos débiles datos preliminares de PMI en Australia, donde el PMI manufacturero general cayó a terreno de contracción.
KOSPI avanzó apoyado por el impulso del sector tecnológico en Estados Unidos, donde el NDX marcó un nuevo máximo histórico.
Hang Seng y Shanghai Composite mostraron debilidad tras la retirada de liquidez realizada hoy por el PBoC y después de que varios informes señalaran que es poco probable que el presidente chino, Xi Jinping, lleve a directivos de grandes empresas chinas a su cumbre con el presidente estadounidense, Donald Trump, reduciendo las expectativas de grandes acuerdos empresariales.
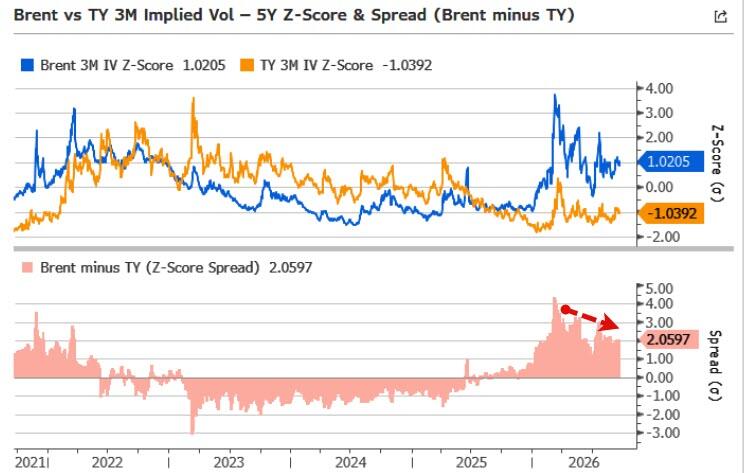
La convergencia de la volatilidad macroeconómica apunta a un aumento de la volatilidad de los tipos de interés.
La correlación, a menudo citada, entre el Brent y los rendimientos a 10 años se encuentra en máximos cíclicos , pero el mercado de la volatilidad está enviando una señal menos uniforme sobre el contexto macroeconómico.
La diferencia de volatilidad entre el Brent y los bonos del Tesoro se sitúa en 2 sigma de amplitud, una divergencia que se verá desafiada por los elevados precios del petróleo, lo que obligará a una revisión al alza de la volatilidad de los tipos de interés.
La volatilidad implícita a tres meses del Brent se sitúa aproximadamente una desviación estándar por encima de su media de cinco años, mientras que la volatilidad a tres meses de los futuros del Tesoro está una desviación estándar por debajo, lo que deja una brecha de volatilidad entre activos de más de dos desviaciones estándar en un periodo de cinco años, como se puede observar en el gráfico siguiente.
Parte de esta divergencia tiene sentido.
Los tipos de interés son activos financieros y, por lo tanto, están mucho más directamente expuestos a la potencia de la intervención política, ya sea a través de la comunicación de la Reserva Federal, las operaciones de liquidez o las herramientas de gestión del mercado del Tesoro, que podrían suprimir la volatilidad incluso cuando persista la incertidumbre.
Si la energía, y más concretamente el petróleo, sigue siendo el principal motor de la inflación, es improbable que esta brecha persista indefinidamente.
El panel inferior del gráfico anterior sugiere que la convergencia ya podría estar en marcha, ya que la brecha de volatilidad entre el Brent y los bonos del Tesoro se ha ido reduciendo desde sus máximos de mediados de 2026, a pesar de que sigue siendo históricamente amplia.
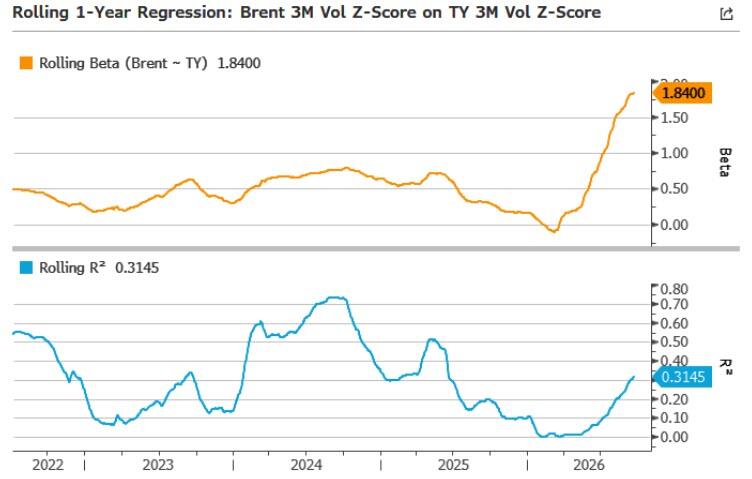
La señal también es visible a nivel interno: la beta móvil entre los rendimientos del Brent y los bonos del Tesoro se ha recuperado notablemente desde sus mínimos recientes, lo que sugiere que ambos complejos de volatilidad están comenzando a acoplarse nuevamente, aunque su brecha absoluta sigue siendo amplia en comparación con datos históricos. (Véase el gráfico a continuación).
El mecanismo de transmisión de la volatilidad del petróleo a los tipos de interés puede extenderse a través de dos canales :
- Una crisis energética persistente podría obligar a los mercados a adoptar una política monetaria más restrictiva, lo que renovaría la presión sobre la duración de los contratos;
- Por otra parte, unos precios de la energía suficientemente elevados podrían frenar el crecimiento y, en última instancia, desencadenar una subida de los bonos del Tesoro.
Cualquiera de las dos vías amplía la distribución de los posibles resultados de las tasas y aboga por tasas más altas.



