En Wall Street…
Resumen de sesión
Renta variable
Todo comenzó durante la sesión nocturna, con los futuros cayendo tras la debilidad registrada en Corea, y continuó con la tensión en los mercados de deuda europeos, que terminó arrastrando también a las acciones.
La sesión fue relativamente tranquila a nivel de índices —la banda intradiaria del S&P 500 fue de solo 43 puntos básicos—, pero, por debajo de la superficie, la rotación es mucho más extrema.

El Russell tuvo un rendimiento inferior al Nasdaq 100 por cuarto día consecutivo y por decimoséptima vez en las últimas 20 sesiones.

La IA sigue sosteniendo al índice y evitando caídas más pronunciadas. De hecho, la relación entre el RSP —ETF del S&P 500 con ponderación equitativa— y el SPY tradicional acaba de alcanzar un nuevo mínimo histórico.

Por sectores, hubo una clara huida hacia la seguridad, con salud, consumo básico y utilities registrando los mejores comportamientos.
Dentro del mundo corporativo, se siguen vigilando muy de cerca los bonos. Las cosas en el mercado de crédito están empezando a tambalearse, comenzando por los CDS de Paramount, que se dispararon hasta su nivel más alto desde la crisis financiera mundial tras la rebaja de calificación de Fitch de ayer.

También vimos cómo los bonos de SpaceX caían a nuevos mínimos históricos después del informe de la noche anterior, que indicaba que la compañía se estaría preparando para emitir otros 40.000 millones de dólares a través de un SPV liderado por Apollo.
Renta fija
La tensión en los mercados de bonos gubernamentales vino principalmente desde Europa, mientras que en Estados Unidos se observó cierto alivio tras una sólida subasta de deuda a 10 años.

Divisas y materias primas
El euro siguió sufriendo, lo que impulsó al dólar alrededor de un 0,4%.

Esto supuso un lastre para el oro, que caía más de un 1%,

y para Bitcoin, con descensos superiores al 2%.

Todo ello con unos precios del petróleo prácticamente planos durante la jornada.

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
-
El CEO de Intel (INTC) afirmó que la compañía seguirá trabajando en el proyecto Terafab de fabricación de chips de Musk.
-
Constellation Brands (STZ) presentó una previsión de beneficio para el punto medio del ejercicio por debajo de lo esperado, junto con una demanda subyacente de cerveza más débil y una reducción de sus perspectivas de margen operativo.
-
Frasers Group ha construido una participación del 8,8% en Under Armour (UAA), tras adquirir 16,6 millones de acciones.
-
Chevron (CVX) venderá sus participaciones en Hess Midstream (HESM) y en activos midstream de crudo de la cuenca DJ; HESM recortó sus previsiones para el conjunto del año.
-
SpaceX (SPCX) busca 40.000 millones de dólares en financiación, liderada por Apollo, para financiar la compra de chips de Nvidia.
-
ZIM Integrated Shipping Services (ZIM) elevó sus previsiones anuales de EBITDA ajustado y EBIT ajustado.
-
Black Hills (BKH) firmó acuerdos hasta 2048 para suministrar energía a un centro de datos de Google previsto en Wyoming.
-
Los vínculos de WeBull (BULL) con China plantean un riesgo para la seguridad nacional. Posteriormente, WeBull respondió señalando que los datos de sus clientes estadounidenses se almacenan en Estados Unidos.
-
Neogen (NEOG) presentó unos sólidos resultados y elevó sus previsiones para el ejercicio fiscal 2026.
-
Google (GOOGL) y Unity (U) se asocian para desarrollar una nueva plataforma de videojuegos con IA para la próxima era del entretenimiento interactivo.
En la sesión europea…
Resumen de sesión
Las bolsas europeas cerraron con fuertes caídas el miércoles después de tres sesiones consecutivas de avances, ya que el aumento de los precios del petróleo y la subida de los rendimientos de los bonos redujeron el apetito por el riesgo.
El índice paneuropeo STOXX 600 terminó con una caída del 1%, devolviendo buena parte de las ganancias acumuladas durante las tres sesiones anteriores. Los bancos volvieron a sufrir con fuerza, cayendo un 3,3%.

Las acciones tecnológicas también retrocedieron desde máximos históricos. BE Semiconductor Industries cayó un 8,5% después de que UBS rebajara la recomendación sobre el fabricante neerlandés de equipos para semiconductores a “vender”, citando riesgos relacionados con la adopción de la técnica de encapsulado de chips conocida como hybrid bonding.
“Los inversores están apostando a que el enorme gasto en IA no se va a frenar y a que las presiones inflacionistas vinculadas a unos precios del petróleo más elevados no descarrilarán las buenas noticias relacionadas con la tecnología”, señaló Russ Mould, director de inversiones de AJ Bell.
“En Europa, donde hay una menor representación de compañías vinculadas a la IA, los inversores están adoptando una postura más cautelosa”.
VENTAS EN EL MERCADO DE BONOS
Las bolsas europeas se encuentran bajo presión mientras la fuerte venta global de bonos no muestra señales de desaceleración. Los inversores siguen lidiando con unos precios de la energía elevados, persistentes presiones inflacionistas y la incertidumbre sobre la trayectoria futura de los tipos de interés.
Los rendimientos de los bonos en Estados Unidos y Europa volvieron a subir el miércoles, mientras que los diferenciales de la deuda francesa se ampliaron ante la preocupación por el deterioro de las finanzas públicas de Francia de cara a las elecciones presidenciales del próximo año.
La rentabilidad del bono alemán a 10 años llegó a subir hasta el 3,5279%, aunque terminó la sesión prácticamente sin cambios.

El Brent avanzó un 0,5%, mientras los operadores valoraban posibles interrupciones de suministro provocadas por una tormenta que amenaza regiones productoras de petróleo en Estados Unidos y por los ataques hutíes contra Arabia Saudí, frente al aumento de la oferta de crudo procedente de Oriente Medio.
“Esta vez, los diferenciales están reaccionando a preocupaciones fiscales cuya principal causa es, probablemente, una venta global de bonos en un contexto de mayores precios de la energía”, señaló James Reilly, economista sénior de mercados de Capital Economics.
Reilly añadió que las acciones francesas podrían seguir quedándose atrás si las tecnológicas continúan liderando el crecimiento del mercado y que una recuperación significativa sería poco probable hasta que la situación fiscal mejorase de forma sustancial.
PERSPECTIVAS DE RESULTADOS DEL TERCER TRIMESTRE
Los inversores analizarán las actas de la reunión de septiembre de la Reserva Federal y las declaraciones de distintos miembros de la Fed en busca de nuevas pistas sobre la trayectoria de los tipos de interés.
Las expectativas de una nueva subida de tipos en Estados Unidos este mes se han reducido después de unos datos de empleo peores de lo esperado, aunque el mercado sigue anticipando un mayor endurecimiento monetario más adelante este año y durante el próximo.
Los mercados también están pendientes del inicio de la temporada de resultados del tercer trimestre a finales de este mes.
Según estimaciones de LSEG, se espera que los beneficios de las compañías del STOXX 600 aumenten un 19,4% interanual en el tercer trimestre. Excluyendo el sector energético, el crecimiento previsto de los beneficios se reduce al 9,9%.
Algunos comentarios de acciones
-
La británica Pennon Group cayó un 20% después de que la compañía de agua lanzara una ampliación de capital totalmente asegurada por valor de 550 millones de libras —unos 728,5 millones de dólares— y redujera su dividendo con el objetivo de solucionar sus problemas operativos.
-
El sector del automóvil revirtió las ganancias iniciales y terminó cayendo un 0,3%. Diversos medios, entre ellos Bloomberg, informaron de que la Unión Europea estaría considerando limitar las importaciones de vehículos híbridos chinos al bloque.
En la sesión asíatica…
Las bolsas de Asia-Pacífico cotizaron mayoritariamente a la baja, sin recoger el impulso de las ganancias de Wall Street, donde el S&P 500 y el Nasdaq marcaron nuevos máximos históricos. El sentimiento empeoró durante la noche ante el repunte del petróleo y de los rendimientos de los bonos.
El ASX 200 tuvo dificultades para encontrar una dirección clara y terminó prácticamente plano, en ausencia de grandes catalizadores y de datos macroeconómicos de primer nivel.
El Nikkei 225 retrocedió por recogida de beneficios tras el reciente rally del índice, aunque consiguió mantenerse por encima de la cota de los 70.000 puntos. Los inversores también digirieron los datos de ingresos laborales en efectivo, que se desaceleraron pero aun así superaron las previsiones. Por otro lado, hubo presión sobre las cerveceras, incluida Asahi, después de conocerse que la Comisión de Comercio Justo de Japón está investigando a las cuatro principales compañías cerveceras del país por posibles prácticas de fijación de precios.
El KOSPI tuvo un peor comportamiento en una sesión volátil, lastrado por la debilidad de SK Hynix, mientras que Samsung Electronics cotizó sin una dirección clara antes de la publicación mañana de sus resultados preliminares.
El Hang Seng se sumó al tono negativo, afectado por la debilidad del sector tecnológico y por la ausencia continuada de los inversores de China continental, que regresarán mañana tras el cierre de una semana por festivos.
Los bonos y las acciones están “reflejando un régimen macroeconómico fundamentalmente diferente”. Por DB
La semana pasada se observaron claros indicios de contagio en Europa, con un aumento significativo en los diferenciales de los bonos soberanos franceses e italianos. Sin embargo, en conjunto, los activos de riesgo apenas reaccionaron, y el índice STOXX 600 se mantuvo solo un 4 % por debajo de su máximo histórico. Esto contrasta totalmente con lo ocurrido en otros periodos de tensión soberana.
La evolución de los diferenciales de los bonos soberanos la semana pasada recordó a los periodos de crisis. La semana pasada, el diferencial entre los bonos franco-alemanes a 10 años se amplió 32 puntos básicos, el mayor incremento registrado en los datos disponibles de Bloomberg desde la reunificación alemana en 1990. De forma similar, en Italia, el diferencial sobre los bonos alemanes a 10 años se amplió 23 puntos básicos la semana pasada.
En anteriores episodios de temor al contagio similares, estos han ido acompañados de una fuerte corrección en los activos de riesgo. Esto ocurrió durante la crisis de la deuda soberana europea en 2011-2012. Volvió a suceder durante la turbulencia de la pandemia en marzo de 2020. Y también ocurrió en 2022, cuando las subidas de tipos de interés y la desaceleración del crecimiento llevaron al índice STOXX 600 a un mercado bajista.
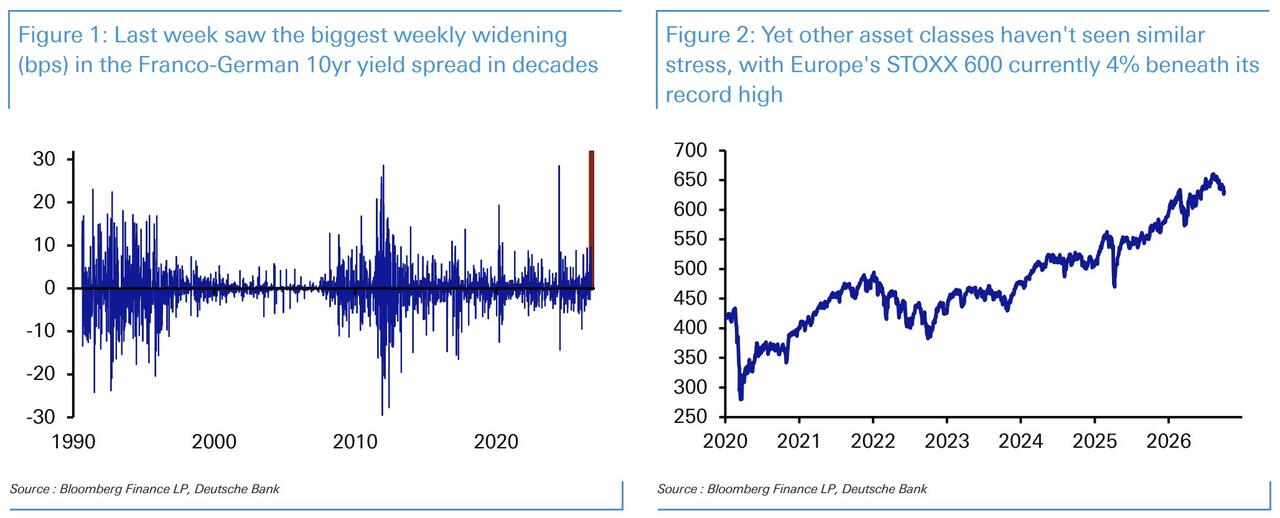
Pero en esta ocasión, a pesar del diferencial franco-alemán a 10 años más amplio desde 2012 y la mayor ampliación semanal en décadas, las acciones apenas se han movido. El STOXX 600 se encuentra a menos del 4% de sus máximos, y el índice cayó “solo” un -1,1% la semana pasada. Estos movimientos no son coherentes con la magnitud de la ampliación del diferencial. Por otra parte, los diferenciales de los bonos de grado de inversión europeos se han mantenido notablemente estables, subiendo solo hasta 101 puntos básicos el viernes. Esto está muy por debajo de los niveles registrados durante los otros períodos de tensión mencionados anteriormente, como 2011-12, 2020 y 2022.
Esta situación simultánea de fuertes aumentos en los diferenciales de la deuda soberana, pero con caídas limitadas en las acciones y un ensanchamiento limitado en el crédito corporativo, es sumamente inusual. En esencia, los mercados de tasas de interés están reflejando un contagio y un impacto significativo en el crecimiento, lo cual no se observa en otras clases de activos.
2. La tensión financiera de la semana pasada provocó que los mercados descartaran la posibilidad de subidas de tipos. Sin embargo, la inflación sigue por encima del objetivo, y los mercados corren el riesgo de sobrevalorar la flexibilidad de los bancos centrales. De hecho, esto se observó repetidamente en 2022-23, cuando varios episodios de tensión financiera llevaron a ajustes de precios más flexibles, que posteriormente se revirtieron ante una inflación superior al objetivo.
Ante los temores de contagio de la semana pasada y el endurecimiento de las condiciones financieras, los inversores descartaron la posibilidad de futuras subidas de tipos por parte de los grandes bancos centrales, como la Reserva Federal y el Banco Central Europeo. Esto se aplicó tanto a la próxima decisión de octubre como a la trayectoria de los tipos a largo plazo.
Sin embargo, dado que la inflación está por encima del objetivo, existe inherentemente un límite a la flexibilidad que pueden adoptar los bancos centrales. Esto difiere de la década de 2010, cuando una inflación por debajo del objetivo les brindaba a los bancos centrales margen para adoptar posturas más flexibles en respuesta a la tensión financiera, como lo hizo la Reserva Federal a principios de 2016 y nuevamente a finales de 2018.
En cambio, el contexto se asemeja más a la última ola inflacionaria de 2022-23. En aquel entonces, hubo varios momentos de tensión que llevaron a una clara reevaluación de la política monetaria hacia una postura más flexible:
- Esto ocurrió inicialmente tras la invasión rusa de Ucrania a principios de 2022, cuando los temores sobre el crecimiento superaron en un principio a los de la inflación.
- Volvió a ocurrir en septiembre/octubre de 2022, en pleno auge del mercado bajista de valores, coincidiendo con la presentación del mini presupuesto del Reino Unido y la consiguiente agitación del mercado.
- Esto también ocurrió en torno al colapso de SVB en marzo de 2023, cuando el temor al contagio financiero generó dudas sobre si la economía podría soportar más subidas de tipos.
Sin embargo, en cada ocasión, el problema subyacente de la inflación por encima del objetivo se reafirmó, obligando a los bancos centrales a seguir subiendo los tipos de interés, y ese riesgo se está volviendo a ignorar hoy. De hecho, a pesar del aumento de los rendimientos reales, las condiciones financieras generales no han reaccionado demasiado en comparación con los estándares históricos.
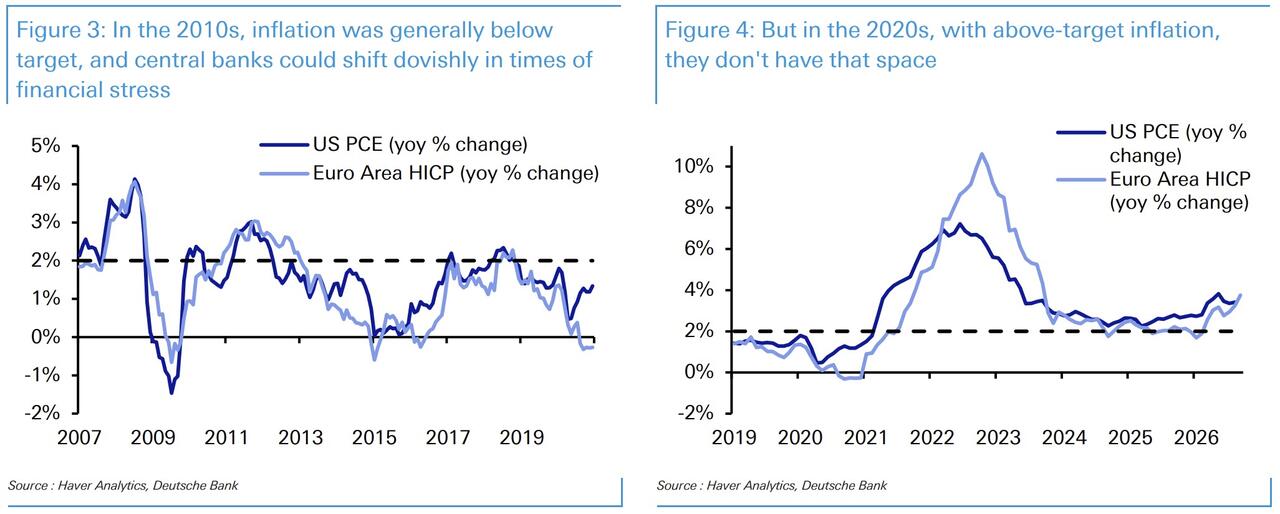
Además, sabemos que los bancos centrales tienden a sobrecorregir tras la última crisis. Ya estamos viendo una reacción más agresiva hoy en día, dado que muchos fueron criticados por subestimar la inflación en 2021-22. En definitiva, el problema es que, mientras la inflación general y la subyacente se mantengan por encima del objetivo, es difícil para los bancos centrales con mandato de control de la inflación acudir al rescate cada vez que se produce una tensión financiera.
3. La curva de futuros del petróleo sigue indicando una normalización de los precios, a pesar de haber estado equivocada sistemáticamente durante más de seis meses. Los mercados siguen anticipando un avance que aún no se ha producido.
Cuando comenzó el conflicto entre Estados Unidos e Irán, la curva de futuros del petróleo se volvió muy descendente. Se esperaba que el conflicto fuera temporal y, por lo tanto, que los precios del petróleo bajaran en los meses siguientes si se reabría el estrecho de Ormuz.
Inicialmente, parecía que esas esperanzas se cumplirían, ya que los precios del petróleo cayeron significativamente en junio cuando se alcanzó el acuerdo provisional entre Estados Unidos e Irán. Pero, cuando se produjo la nueva escalada a partir de julio, la curva volvió a estar en backwardation, situación que se ha mantenido desde entonces.
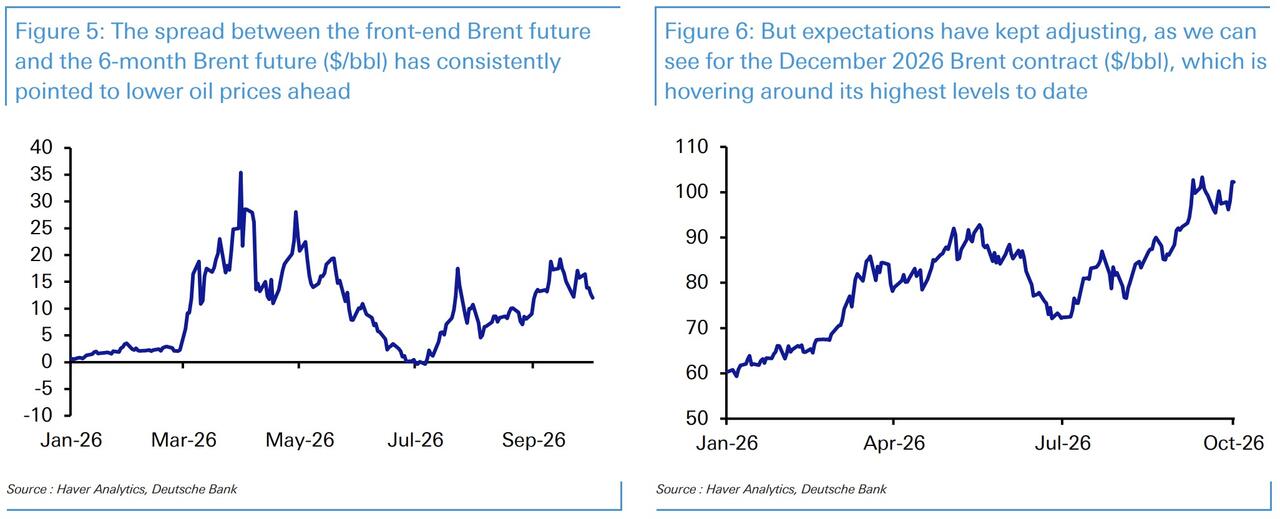
Sin embargo, a pesar de que el conflicto ya dura más de seis meses, se prevé que los precios del petróleo sigan bajando considerablemente en los próximos seis meses. Al momento de redactar este informe, el contrato de futuros del Brent a corto plazo se sitúa en 102 dólares por barril, el contrato a seis meses en 90 dólares por barril y el contrato a doce meses en 83 dólares por barril.
Así pues, a pesar de equivocarse sistemáticamente en este punto, los mercados siguen anticipando precios del petróleo más bajos. Sin embargo, debido a la persistencia del conflicto, los precios del petróleo han tenido que ajustarse constantemente. Esto se puede apreciar en el precio actual de los futuros a corto plazo para diciembre de 2026, que ronda sus máximos históricos.
4. En relación con esto, en los últimos meses se han producido continuas perturbaciones en la oferta. Sin embargo, los mercados solo están teniendo en cuenta la primera fase de la inflación, sin considerar también las consecuencias de la segunda fase.
Este año se han producido importantes interrupciones en el suministro, sobre todo por el cierre del estrecho de Ormuz. En conjunto, esto ha disparado los precios de la energía y los alimentos, y el fenómeno de El Niño, aún en curso, amenaza con agravar aún más la situación. Este es el efecto inicial más evidente.
Sin embargo, con el estrecho de Ormuz aún restringido más de seis meses después, resulta cada vez más difícil considerar esto como una crisis temporal. De hecho, los precios del crudo Brent se mantienen por encima de los 100 dólares por barril, y los precios de las materias primas en general han aumentado significativamente.
- En primer lugar, no está claro cómo se producirá una caída drástica del precio del petróleo en los próximos meses. De hecho, informes recientes sugieren que una escalada aún es posible: el Wall Street Journal informó que el presidente Trump espera reanudar los bombardeos después de las elecciones de mitad de mandato, y Bloomberg (entre otros) informó que Estados Unidos enviaría un portaaviones adicional, junto con 10.000 marineros e infantes de marina al Golfo Pérsico.
- En segundo lugar, sabemos por la historia que muchas de estas perturbaciones de la oferta pueden persistir. Por ejemplo, tras la crisis del petróleo de 1973, los precios casi se cuadruplicaron, pero se mantuvieron en ese nivel en términos reales durante años y no volvieron al nivel inicial.
- En tercer lugar, vimos en la última ola inflacionaria de 2021-22 cómo la inflación energética puede extenderse a los productos básicos, sobre todo cuando se prolonga durante más de unos meses. Al fin y al cabo, todas las industrias consumen energía, y esos mayores costes pueden repercutir en otros bienes y servicios.
- En cuarto lugar, el ajuste monetario para reducir la inflación apenas ha comenzado y se produce con un desfase que alcanza su punto máximo después de 12 meses. Todavía estamos lejos de ese punto.
- En quinto lugar, cuando la inflación ya ha estado por encima del objetivo durante un período, si se produjera otro shock de oferta, existen mayores riesgos de que se desanclen las expectativas de inflación, porque la inflación ya ha sido alta durante un período prolongado.
Por ahora, los mercados siguen esperando que los precios del petróleo y la inflación general disminuyan en los próximos meses. En otras palabras, consideran improbable que persistan los efectos de una segunda ronda. Sin embargo, la experiencia de los últimos meses y las crisis de suministro anteriores sugieren que los riesgos apuntan en la dirección opuesta.
5. En resumen, el mercado de bonos ha comenzado a reflejar un panorama de creciente tensión financiera, mientras que las acciones se mantienen optimistas. Cada vez más, reflejan dos realidades fundamentalmente distintas.
Durante el último mes, hemos visto cómo los mercados de bonos han incorporado un mayor riesgo de inflación, un mayor riesgo fiscal y el riesgo de tipos de interés más restrictivos. Esto ha impulsado los rendimientos a máximos de varios años en todo el mundo. Sin embargo, las acciones, en general, no se han visto afectadas, y el S&P 500 cerró el viernes pasado a menos del 1% de su máximo histórico, mientras que el STOXX 600 se mantiene esta mañana a menos del 4% de su máximo histórico.
Es evidente que, cuando el crecimiento económico se mantiene sólido, es posible que tanto la rentabilidad como la renta variable suban simultáneamente. Sin embargo, la semana pasada demostró que no se trata simplemente de un escenario de alto crecimiento. De hecho, los diferenciales de la deuda soberana se están ampliando significativamente, el crédito está bajo presión, los precios del petróleo se mantienen altos y los inversores se preguntan activamente si la economía podrá soportar nuevas subidas de tipos de interés.
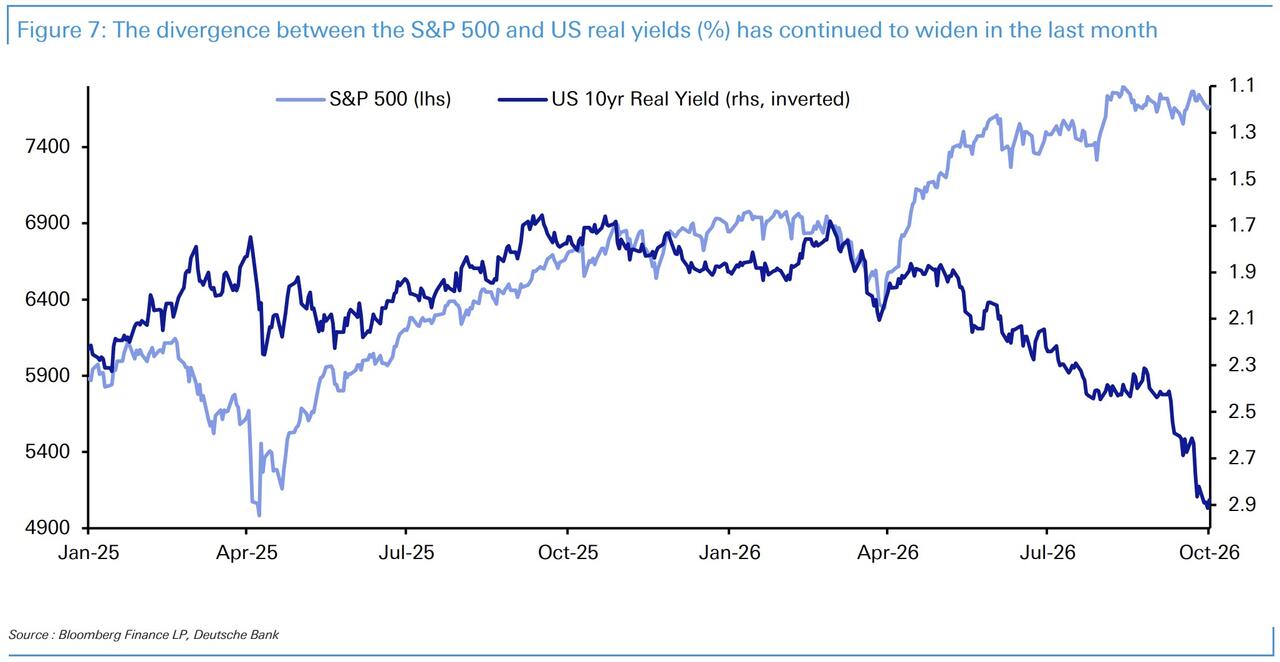
El problema radica en que, cuando este tipo de estrés financiero persiste, ya sea durante la crisis soberana de 2011, la crisis pandémica de principios de 2020 o las rápidas subidas de tipos de interés de 2022, los activos de riesgo no pueden ignorarlo indefinidamente. En todos esos casos, se produjeron importantes caídas en las acciones de los mercados afectados. A menos que el estrés financiero general desaparezca rápidamente (como ocurrió tras el colapso de SVB en marzo de 2023), los activos de riesgo se verán sometidos a una presión creciente.
Conclusión: Los bonos y las acciones están reflejando regímenes diferentes en sus precios, pero la resolución final dependerá de si esta tensión financiera comienza a ralentizar la economía.
La semana pasada se observaron claros indicios de tensión en los mercados financieros:
- Los diferenciales de los bonos soberanos se han ampliado a medida que los inversores se muestran más preocupados por los riesgos fiscales.
- La perspectiva de subidas de tipos de interés más rápidas ha impulsado al alza la rentabilidad de los bonos a corto plazo en todo el mundo.
- Los futuros del petróleo a largo plazo siguen subiendo, a medida que los inversores anticipan un cierre prolongado del estrecho de Ormuz y una interrupción prolongada en los mercados petroleros.
Debido a todo esto, los mercados de bonos están empezando a reconocer que es poco probable que el conjunto de perturbaciones que estamos presenciando sea temporal.
Este patrón recuerda a lo que vimos en la crisis de deuda soberana europea de 2011, la agitación inicial de la pandemia en marzo de 2020 y el rápido ciclo de subida de tipos de interés de 2022. En cada caso, hubo claros indicios de tensión financiera. Además, el crecimiento también se vio afectado, ya sea por una recesión declarada o por una desaceleración significativa. Este contexto provocó que las acciones y otros activos de riesgo también se vieran presionados.
Pero hasta ahora, no hemos visto que la tensión financiera haya provocado repercusiones en el crecimiento. Al fin y al cabo, esto apenas comienza, y hasta hace poco era plausible argumentar que los mayores rendimientos también se debían a un fuerte crecimiento. Sin embargo, los movimientos del mercado de la semana pasada demostraron que ya no se trata simplemente de una historia de «fuerte crecimiento».
Por ahora, las acciones se han mantenido prácticamente imperturbables. Y sabemos, por los episodios anteriores, que la reacción bursátil puede demorarse. Por ejemplo, a finales de 2021, incluso cuando los bancos centrales comenzaron a adoptar una postura más restrictiva y la inflación superaba con creces el objetivo, el S&P 500 y el STOXX 600 continuaron subiendo y no alcanzaron su máximo hasta enero de 2022. Así que ya ha habido un desfase en el pasado.
Por ahora, aún se mantiene la esperanza de que esta perturbación sea temporal, ya sea por riesgos fiscales, una política monetaria más restrictiva del banco central o el riesgo inflacionario derivado del petróleo. De hecho, momentos de tensión anteriores en los últimos años, como el de marzo de 2023 en torno al colapso de SVB, finalmente se disiparon rápidamente y no provocaron una corrección generalizada en los activos de riesgo.
Sin embargo, cada vez es más difícil justificar estas dos realidades simultáneamente. Si la presión financiera mencionada persiste, todos los precedentes recientes sugieren que los activos de riesgo terminarán sufriendo una presión creciente, aunque sea con cierto retraso.