¿Qué es lo más relevante para las ganancias por acción de los bancos?
- Mercados de capitales: ¿Hasta qué punto se normalizará la actividad comercial tras un sólido segundo trimestre de 2026? Perspectivas de la banca de inversión : ¿fue el tercer trimestre de 2026 solo un repunte pasajero o una señal de una desaceleración más prolongada?
- NII: Perspectivas dada la fuerte subida de los tipos de interés y una curva de tipos a plazo más restrictiva. Fuerte crecimiento de los activos y revalorización de los activos a tipo fijo frente al aumento de los costes de los depósitos.
- Costos de depósito: ¿Cómo gestionarán los bancos los costos de depósito ante las expectativas de aumento de tasas y la mayor competencia en este ámbito? ¿Podría el desfase temporal de los depósitos beneficiar los márgenes de interés netos del cuarto trimestre de 2026?
- Crecimiento de los préstamos: durabilidad en un entorno de tipos de interés elevados (con el mercado cuestionando las perspectivas de crecimiento y actividad en otros lugares).
- Gastos: ¿ Qué mecanismos se pueden utilizar para gestionar los gastos en un entorno de mercados de capitales potencialmente más lento a corto plazo frente a si una mejor rentabilidad neta por intereses (para los bancos sensibles a los activos) se traducirá en un mejor resultado final?
- Capital: Perspectivas para la asignación de capital dado el menor exceso de capital, el continuo y sólido crecimiento de los préstamos y las tasas más altas que impactan el AOCI: ¿posibilidad de más pausas en la recompra en las entidades regionales (similar a USB) o un ritmo más lento en los centros monetarios?
- Crédito: Benign se dirige hacia impresiones que respaldan posibles liberaciones de reservas; observando si el movimiento en las tasas crea alguna tensión temprana con enfoque en CRE multifamiliar
- Consumidor: ¿Cuál es la situación actual del consumidor? ¿Cómo han afectado los precios y las tarifas del petróleo, más elevados, a la salud y al gasto?
- IA con agentes: ¿Qué implica la IA con agentes para los depósitos, los costes de financiación, la rentabilidad y el crecimiento de la clientela? ¿Es una exageración o los bancos se lo toman en serio?
Otras cosas que Goldman está observando durante la temporada de EPS
- Impacto en las tasas de interés: ¿Cómo está afectando el aumento de las tasas de interés a la actividad, con especial atención a los mercados de capitales, la actividad de los patrocinadores (tanto la realización como la inversión), las transacciones inmobiliarias comerciales y la emisión de deuda?
- Dirigiéndonos al agente presente en la sala: ¿Se abordará el debate del mercado sobre las implicaciones de los agentes de IA (corredores minoristas y gestión patrimonial, seguros personales, bancos, captación de clientes, etc.) en las teleconferencias sobre resultados?
- IA: Últimas novedades sobre cómo las instituciones financieras están considerando los riesgos (competencia) y las oportunidades (expansión de márgenes, crecimiento de clientes) de la IA.
- Despliegue de crédito: ¿Cuál será el ritmo de crecimiento del despliegue de crédito y de las comisiones de gestión hasta 2027?
- Estructura del mercado: ¿Cómo están considerando las empresas la tokenización (adopción institucional)? ¿Existe algún cambio de perspectiva con respecto a nuevos productos (contratos de eventos, futuros perpetuos)?
- Bancos de inversión boutique: ¿Hay algún indicio positivo en los proyectos en desarrollo (el optimismo es bajo)?
- Fintech: ¿Puede la perspectiva de tipos de interés más altos afectar a la trayectoria de crecimiento o a los márgenes del Gobierno de Singapur?
- Comercio de criptomonedas: ¿Está cambiando la actividad o el reciente repunte es solo algo pasajero?
- Seguros de daños: Novedades sobre precios en medio de un ciclo económico débil (¿señales de una expansión?), ¿cómo equilibrará el mercado la solidez del valor contable a corto plazo con el exceso de precios a largo plazo?
- Corredores de seguros: ¿Las estimaciones de crecimiento orgánico de los corredores son favorables (han asimilado las condiciones del ciclo económico lento)? ¿Existe más potencial para objetivos impulsados por IA (tras WTW el trimestre pasado)?
- Seguros de vida: ¿Cómo está afectando el entorno macroeconómico cambiante a las ganancias? ¿Hay novedades en fusiones y adquisiciones? Actualización sobre las tendencias en seguros de invalidez.
Individual..
- BAC… ¿Existe alguna actualización sobre el potencial alcista del NII para la curva de tipos de interés y puede esto repercutir en el apalancamiento operativo? Perspectivas de negociación en relación con sus pares.
- WFC… Enfoque en el NIM a corto plazo (+ costos de depósitos) y en cómo se estabiliza el NII del año fiscal 2026 en comparación con el objetivo de 50 mil millones de dólares.
- JPM… ¿Cuál es la forma correcta de abordar el apalancamiento operativo en 2027? ¿Obtendremos claridad tanto sobre los ingresos netos por intereses como sobre los gastos, o solo sobre una parte del panorama?
- C… ¿ Cómo afectan las inversiones realizadas al inicio del segundo semestre de 2026 a los gastos, la eficiencia y la rentabilidad de 2027?
- AMG… ¿Se está ralentizando el crecimiento de las empresas que tienen en cuenta los impuestos, a la luz de las noticias recientes (Tesoro, Custodia)?
- AMP… Centrarse en el margen y el perfil de crecimiento en el futuro (y lo que esto significa para la competencia en general) dados los informes de prensa sobre posibles paquetes de retención.
- SCHW… Mayores tasas de interés que impulsan el NII frente a posibles cambios en el balance general/efectivo
- CLAVE… ¿Sigue siendo posible alcanzar un margen de interés neto del 3,25%?
- HBAN… ¿Se han reducido los riesgos de las estimaciones a corto plazo tras la revisión de las previsiones en la conferencia del sector de septiembre?
- ALLY… El camino a seguir para el NIM ante el cambio hacia una postura más restrictiva en la curva; trayectoria del crédito hasta 2027.
- HIG… Potencial para acciones de reserva adicionales en Responsabilidad Civil General y Automóviles Comerciales; Trayectoria del índice de pérdidas por discapacidad
- ¿ Podrá el sólido crecimiento orgánico de R&B continuar o el segundo trimestre fue un simple repunte? ¿Podrá el margen cumplir con la ganancia anual promedio esperada de 100 puntos básicos?
- TOST… ¿Se han reducido los riesgos en las cifras de 2027? Debate entre el potencial aumento del ARPU y las preocupaciones sobre la competencia.
- V y MA… Confianza en el crecimiento de 2027 y lo que eso significa para la diferencia de valoración entre ambos.
Posicionamiento del lado comprador:
Tendencias de sentimiento por subsector
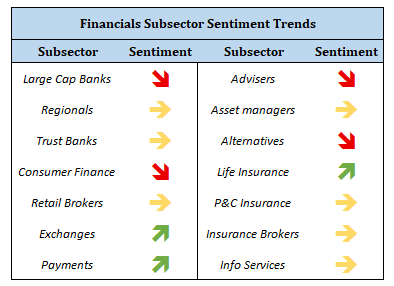
Reflexiones sentimentales:
- Grandes bancos: Variado (debilidad a corto plazo frente al segundo trimestre frente a la cartera de proyectos a largo plazo… en qué punto del ciclo nos encontramos): el sector a menudo ha servido como fuente de fondos para el dinero que sale del sector financiero (generalistas) o que rota hacia entidades no bancarias.
- Bancos fiduciarios : En general, las perspectivas de los inversores son positivas. Las estimaciones de BPA siguen siendo elevadas. Existen algunas dudas sobre si 2026 representa el pico.
- Bancos regionales: Posicionamiento a la baja desde los máximos de principios de verano, pero se han observado compras de fondos de cobertura (desde la conferencia de mitad de trimestre). El grupo tiene potencial alcista a corto plazo en las cifras del cuarto trimestre… la compra parece algo táctica. Sin embargo, el año 2027 sigue siendo objeto de debate.
- Finanzas al consumo: Perspectiva notablemente negativa tanto entre los fondos de cobertura como entre los analistas locales; la visión macroeconómica (en resumen, que no estamos en las primeras etapas del ciclo + riesgo extremo del petróleo) mantendrá los múltiplos de valoración contenidos.
- Pagos: El sentimiento es positivo y el grupo es visto cada vez más como inmune a la influencia de los agentes o como un ganador, mientras que las tendencias de gasto muestran una mejora al cierre del tercer trimestre.
- Gestores de activos alternativos: Observamos que el posicionamiento de los fondos de cobertura (HF) se mueve bruscamente a medida que el mercado asimila los tipos de interés; sin embargo, la actividad y las conversaciones sugieren que los HF (especialistas) intentan ser constructivos con respecto al sector y comprar en las caídas, aunque quizás con menos confianza que en agosto, dado el renovado enfoque en la macroeconomía/tipos de interés y lo que eso significa para los patrocinadores y la actividad.
- Gestores de activos tradicionales: Este grupo suele ser el preferido entre los fondos de cobertura (hemos visto poco apoyo de los fondos de inversión locales) y ha servido como refugio para asumir riesgos durante períodos de volatilidad. La estrategia sistemática > activa sigue siendo popular, aunque la mayor frustración proviene de los inversores alcistas de BLK, quienes argumentan que el rendimiento de la acción no se ha alineado con el éxito fundamental este año.
- Corredores minoristas: Aspectos mixtos… Los alcistas señalan descuentos en las valoraciones que ahora sitúan a algunos con una prima mínima frente a los bancos regionales intensivos en capital; los bajistas no tienen claro qué los motiva a volver a operar, y la narrativa de la gestión de efectivo sigue vigente.
- Bolsas: A favor, aunque persiste la incertidumbre sobre cómo puede estar cambiando la estructura del mercado (tokenización, futuros perpetuos / posibles nuevos participantes).
- Bancos de inversión boutique: Muy BAJO entre los especialistas (entre los más bajos)… Es fácil ser negativo en la narrativa (¿en qué punto del ciclo estamos?) cuando las cifras a corto plazo están bajando (bolsa de aire en la actividad del tercer trimestre) junto con los temores de que las boutiques tengan palancas limitadas (tanto de compensación como no de compensación) para respaldar los márgenes dada la competencia.
- Aseguradoras comerciales y reaseguradoras: La comunidad especializada mantiene una visión negativa (el precio sigue siendo el foco de atención), aunque algunos generalistas han considerado este grupo para obtener una exposición más defensiva (con una preferencia por aseguradoras diversificadas y de alta calidad); existe cierto debate entre las reaseguradoras con alta exposición a catástrofes (precio frente a valor contable).
- Seguros personales: Tendencia negativa debido a la preocupación por los precios (NPW, márgenes), las posibles pérdidas elevadas por tormentas en el tercer trimestre y los debates a largo plazo sobre los agentes de IA y sus implicaciones para el crecimiento y el margen.
- Corredores de seguros: En general, el sector de seguros generales (P&C) sigue teniendo una percepción negativa; sin embargo, la situación de los corredores es más mixta. Además, los corredores se encuentran entre los subsectores más consultados por la comunidad de agentes de préstamos y cabe destacar que los múltiplos han alcanzado niveles en los que el grupo ha recibido apoyo en momentos anteriores de este año.
- Seguros de vida: El sector ha experimentado un repunte en el interés a largo plazo, junto con un contexto macroeconómico favorable (tasas de interés más altas y un mercado bursátil positivo) y un deseo de acciones con valor (PER de un solo dígito) que no tengan una conexión evidente con la IA (para bien o para mal). La dispersión de las acciones individuales se ha visto impulsada por cambios en las perspectivas sobre fusiones y adquisiciones, mientras que los inversores bajistas están atentos a los diferenciales de crédito y las tendencias en productos específicos (por ejemplo, seguros de invalidez).
- Servicios de información… Mixto/neutral (a pesar de que la IA está firmemente en el centro de atención), con una tendencia de dispersión en curso, ya que los inversores se sienten lo suficientemente cómodos con la trayectoria del catalizador de la IA y la posición de cada empresa como para expresar una opinión sobre “ganadores y perdedores”.
- Originadores de hipotecas: Perspectiva negativa, con consenso en que el sector no funcionará bajo el actual contexto de tasas de interés y las estimaciones necesitan ser revisadas a la baja. Los optimistas se centran en la solidez del balance y en empresas con opciones de tasas de interés más bajas.
Acciones mejor posicionadas y de actualidad
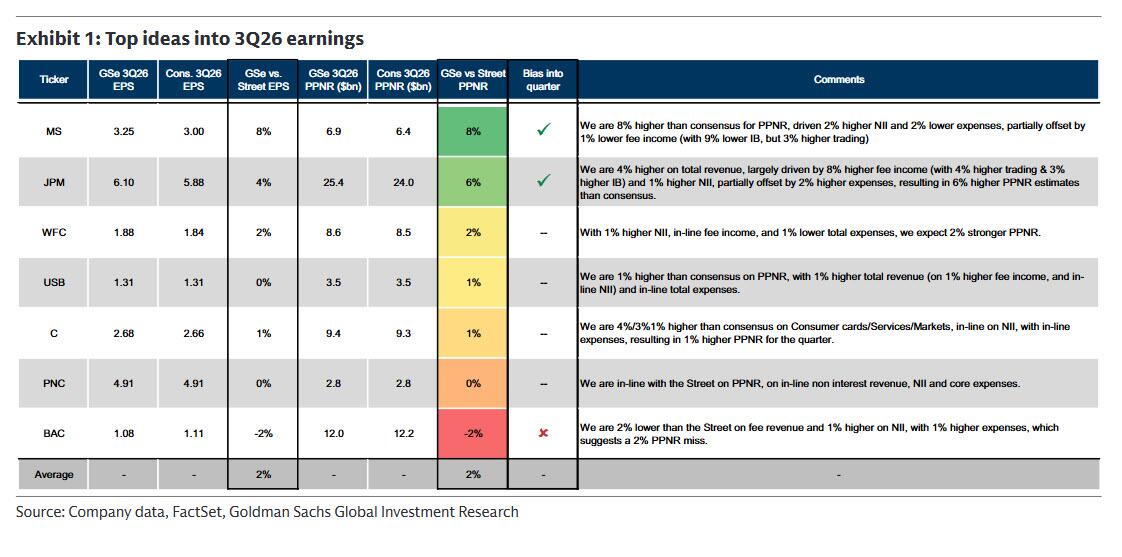
Goldman tiene una opinión positiva sobre WFC (en CL), BAC y C, bancos con calificación de compra. A continuación, presentamos las reflexiones de Ramsden sobre sus bancos favoritos:
- WFC, Comprar, en CL: WFC ofrece una atractiva combinación de crecimiento de ingresos brutos tanto en NII1 como en comisiones, respaldado por la inversión en negocios donde aún está infravalorado, junto con un apalancamiento operativo significativo debido a un crecimiento de gastos moderado durante los próximos dos años. En medio de un entorno de tasas más altas, creemos que WFC sigue encaminado a alcanzar su objetivo de NII para 2026 de $50 mil millones, con un crecimiento del balance general más sólido y una revalorización que compensan con creces los mayores costos de financiación de depósitos, ya que esperamos que el NIM se estabilice en el segundo semestre de 2026. Vemos vientos favorables en el canal de consumo y comercial para respaldar un mayor crecimiento de los préstamos: 1) el aumento de la utilización de líneas podría impulsar el crecimiento al alza de C&I; 2) inflexión continua de CRE; 3) expansión sostenida en la originación de cuentas de tarjetas y automóviles; y 4) mayor necesidad de financiación relacionada con IA.
- BAC, Comprar: Mantenemos una perspectiva positiva sobre la trayectoria del NII de BAC hasta 2026E/27E, y consideramos que el extremo superior de la guía para 2026 es alcanzable, con potencial de crecimiento, especialmente impulsado por una mejor perspectiva del NIM. Además, dada la sensibilidad de los activos de BAC y su menor exposición al riesgo de ingresos de los mercados de capitales, vemos una historia de crecimiento de ingresos cada vez más atractiva. Prevemos que el NII de BAC crecerá aproximadamente un 7,5% interanual en 2027E, aproximadamente 0,5 puntos porcentuales por encima del promedio de los grandes bancos para 2027E1 (Gráfico 44). Estamos aproximadamente un 1% por encima del consenso de NII para 2027E, impulsado por una combinación de: 1) la sensibilidad de los activos de BAC; 2) una mejor revalorización de los depósitos de lo esperado en un entorno competitivo de captación de depósitos, dado que no está tan limitado por la financiación; y 3) una revalorización de los activos a tipo fijo que genera crecimiento, especialmente después de que el extremo largo de la curva subiera aún más en el tercer trimestre de 2026.
- C, Compra: Seguimos considerando a C como una atractiva oportunidad de inversión, ya que ha continuado mejorando sus ganancias y rentabilidades, superando las previsiones de BPA en todos los trimestres excepto en 4 durante la última década (frente a un promedio de 6 trimestres de sus pares). Mantenemos la confianza en la trayectoria de C hacia mayores rentabilidades a corto y mediano plazo (proyectamos un ROTCE de aproximadamente 11,5 %/13,2 % en 2026E/28E), impulsado por: 1) un sólido CAGR de ingresos principales del 4 % entre 2026E y 28E, respaldado por ganancias de participación en los mercados de capitales y gestión patrimonial, donde C actualmente se encuentra por debajo del índice, así como por la fortaleza del ciclo en el negocio de servicios, especialmente con un entorno de tasas de interés que cambia rápidamente; 2) mejoras significativas en la eficiencia, impulsadas tanto por ganancias de productividad estructural como por la continua reducción de gastos varados/de transformación en negocios no estratégicos.
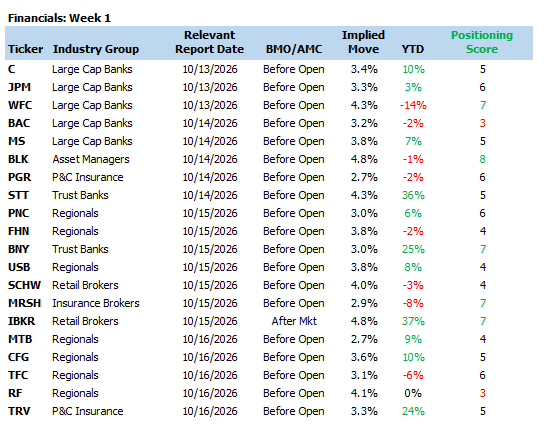
Cuadro de mando de la ubicación del escritorio: Semana 1 (1 = menos apreciado, 10 = más apreciado)…
CONTEXTO DETRÁS DE LAS PUNTUACIONES
- BAC: Cambio significativo en el sentimiento en la conferencia de mitad de trimestre, interesante dado lo mucho que esa actualización pareció socializada.
- PGR: Diferencias notables en cómo las personas ven el PGR posicionado en IA con agentes vs. TODO
- SCHW: Posicionamiento en el campo de batalla con alcistas y bajistas que se hacen oír.
- TRV: Debatido, con los LO tendiendo a inclinarse hacia el alza y los HF tendiendo a inclinarse hacia el bajista.
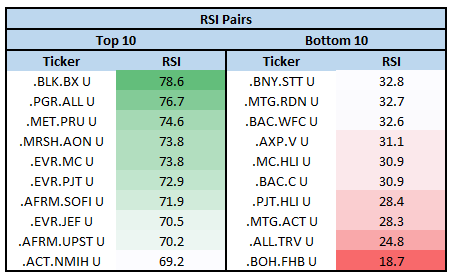
Par de RSI
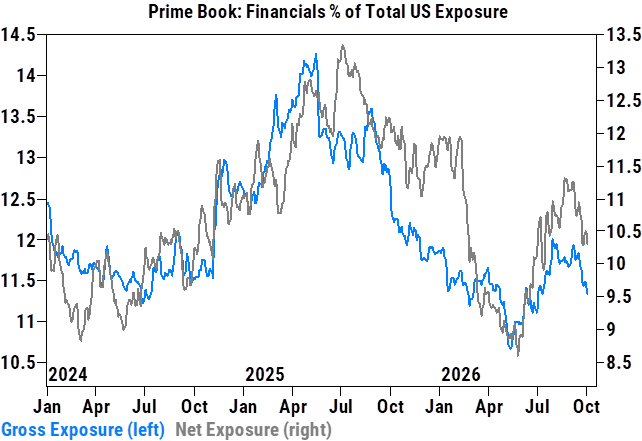
Actualización Prime
La exposición de los fondos de cobertura a las empresas financieras estadounidenses se recuperó desde el inicio de la temporada de ganancias por acción pasada y comienza este trimestre en torno a los promedios de los últimos 3 años…
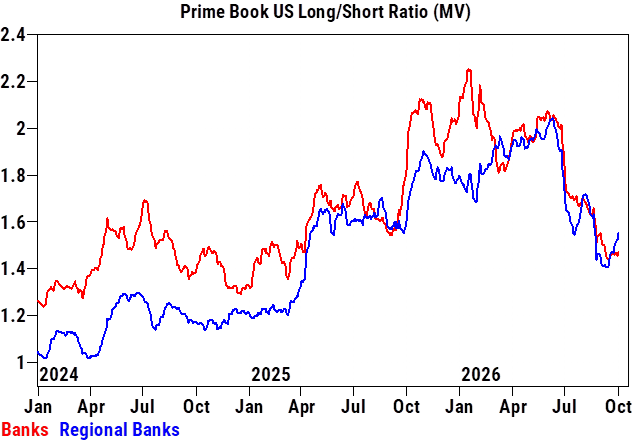
El ratio L/S de los bancos estadounidenses ha caído drásticamente tanto en los bancos de gran capitalización como en los regionales, con cierta rotación hacia los bancos regionales de cara a la publicación de las ganancias por acción…
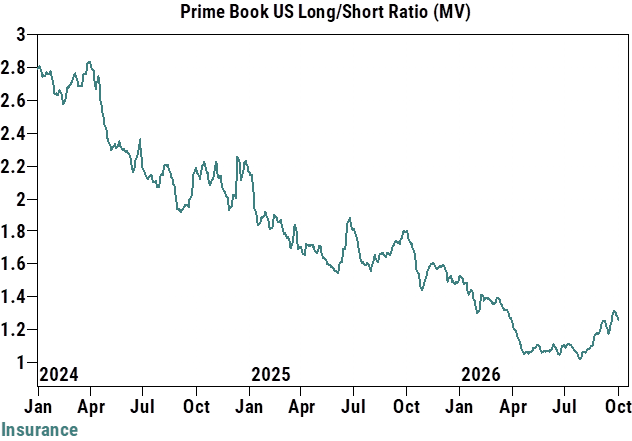
El ratio L/S de las aseguradoras estadounidenses experimentó un repunte intertrimestral…
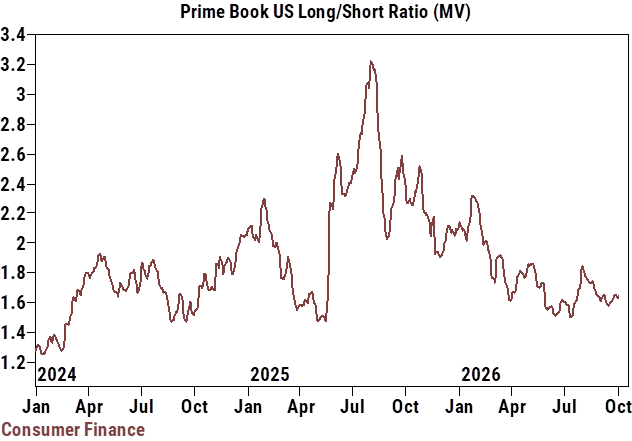
El ratio de posiciones largas/cortas de US Consumer Finance se sitúa en mínimos de casi dos años…
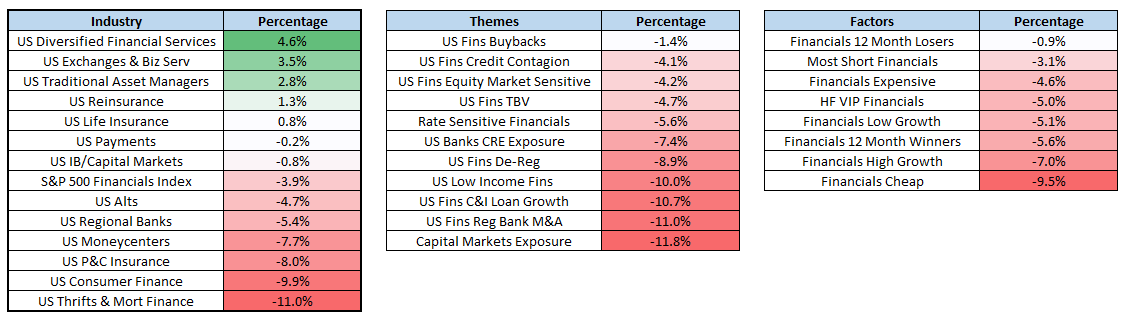
Aspectos destacados de la actuación:
Industria/Factor: Rendimiento desde el inicio de la última temporada de BPA (beneficio por acción).
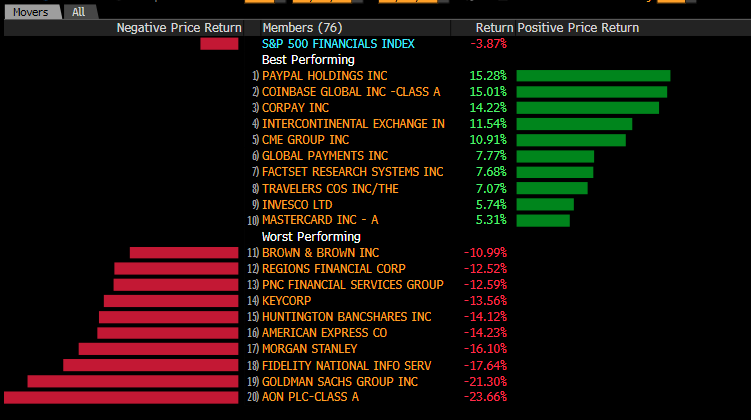
Individual
Rendimiento desde el inicio de la última temporada de EPS
Aspectos destacados:
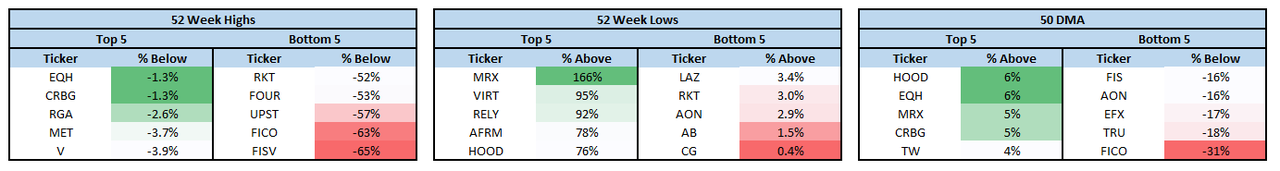
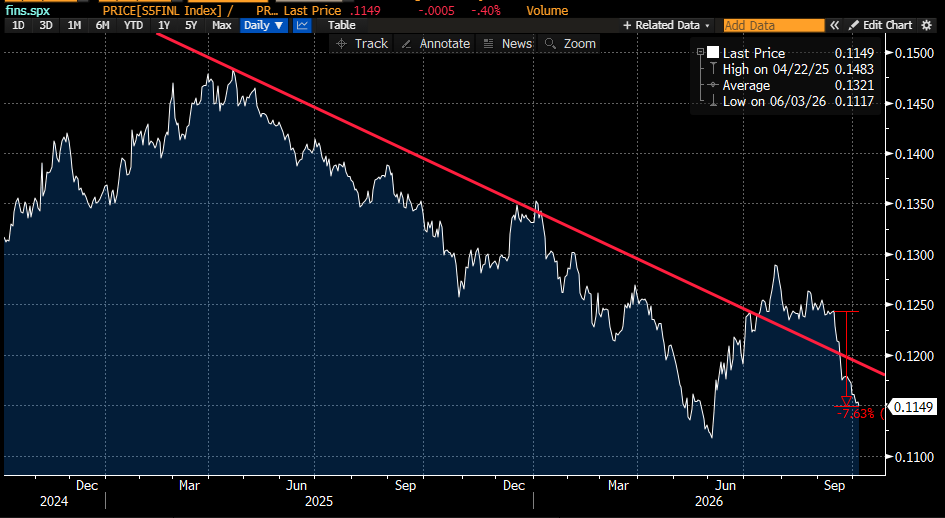
El sector financiero llega a la fase de resultados tras un rendimiento muy inferior al del S&P 500.
Sabías…
Septiembre fue un mes DIFÍCIL para el sector: las acciones financieras cerraron en números rojos en 16 de las 21 sesiones bursátiles del mes, igualando el peor mes desde noviembre de 1999, que también registró 16 días con resultados negativos en 21 sesiones.
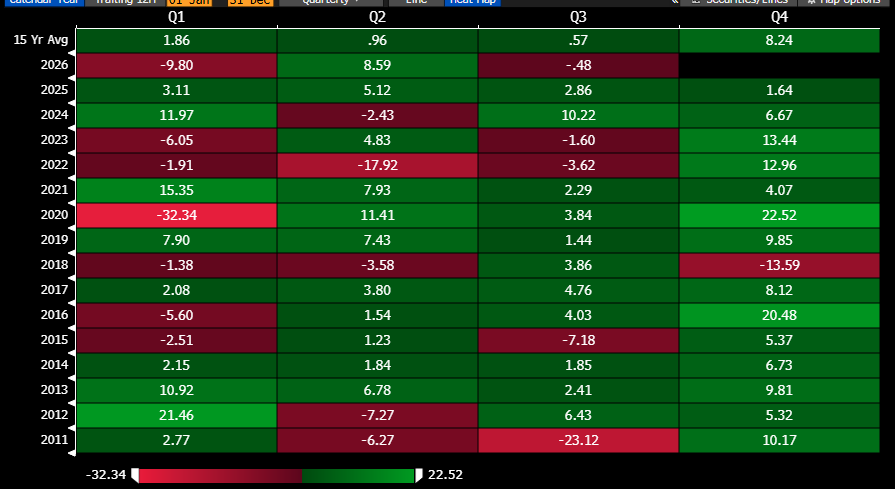
Estacionalidad
El cuarto trimestre ha sido bastante FAVORABLE para el sector a lo largo de los años.
Tendencias de las ganancias por acción
- JPM ha registrado la mejor reacción a las ganancias del grupo de bancos de gran capitalización en 2 de los últimos 16 trimestres y la peor en solo 1 de los últimos 16 trimestres;
- MS ha experimentado la mejor reacción en 5 de los últimos 16 trimestres, más que cualquier otro banco del grupo, y ha cotizado al alza en 9 de sus últimos 10 trimestres.
- WFC ha cotizado a la baja en 9 de las últimas 13 jornadas, pero en las 4 en las que ha cotizado al alza ha subido un +5,5% de media;
- Las acciones de USB han bajado tras 9 de sus últimas 12 impresiones;
- PNC se ha movido menos de +/- 1% en 4 de sus últimos 8 informes; Después de una racha de 13 reacciones positivas consecutivas a las ganancias,
- COF ha cotizado a la baja durante 3 trimestres consecutivos;
- AXP ha cotizado a la baja en 12 de sus últimas 16 operaciones, pero las 4 operaciones en las que cotizó al alza fueron las 4 mayores variaciones absolutas durante ese período, con un promedio de +7,85%;
- BLK ha repuntado tras la publicación de 7 de sus últimos 8 informes de ganancias, con un movimiento promedio en esos 7 casos de +4,3%.
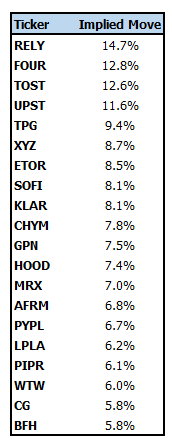
¿Dónde veremos los movimientos más importantes?