Mantenemos una perspectiva positiva sobre las acciones estadounidenses de cara al cuarto trimestre, pero las próximas semanas supondrán una prueba mucho más significativa del contexto fundamental.
En nuestra última nota, Octubre: La recarga del cuarto trimestre , nos centramos en el reajuste de las valoraciones y el posicionamiento, y en el posible regreso de varios de los mayores compradores del mercado. Desde entonces, las compras minoristas se han acelerado a pesar de los volúmenes inferiores a la media, la ponderación igual ha comenzado a recuperarse de mínimos relativos extremos, y la volatilidad de las acciones individuales ha seguido superando a un índice cada vez más tranquilo.
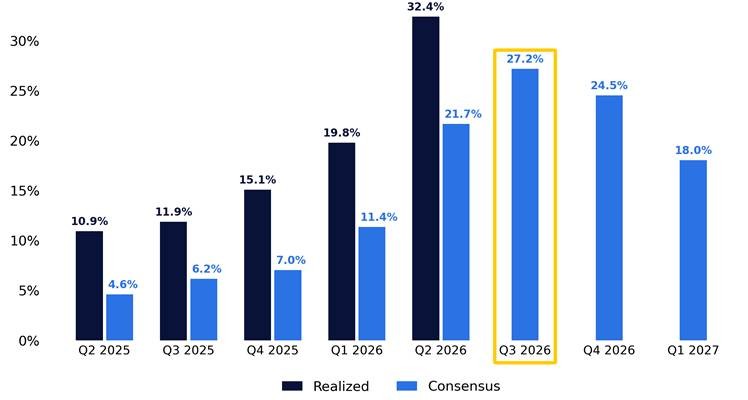
El panorama fundamental sigue siendo sólido. El consenso de cara a la presentación de resultados del tercer trimestre preveía un crecimiento interanual de las ganancias por acción del S&P 500 de aproximadamente el 27%, y las expectativas de beneficios siguen mejorando incluso a pesar de la compresión de las valoraciones en gran parte del sector de crecimiento.
Tras meses dominados por noticias macroeconómicas, ajustes de posicionamiento y cambios en el discurso sobre la IA, los resultados vuelven a ocupar un lugar central en el debate. Con la revalorización de las empresas, la recuperación de la demanda de los inversores y los primeros indicios de cambio en el liderazgo del mercado, el panorama de cara a esta temporada de presentación de resultados es considerablemente diferente al de hace tan solo unos meses.
1. Volver a Ganancias
Las expectativas de ganancias se han mantenido excepcionalmente altas, incluso después de un septiembre difícil para las acciones. El consenso prevé un crecimiento interanual de las ganancias por acción del S&P 500 de aproximadamente el 27 % en el tercer trimestre, la tercera expectativa más alta al inicio de una temporada de presentación de resultados desde 2010, solo superada por los dos trimestres de recuperación tras la pandemia.
Las empresas han seguido superando las expectativas. El crecimiento de las ganancias reales ha superado el consenso previo a la temporada en 19 de los últimos 20 trimestres, incluyendo un aumento de aproximadamente 10 puntos en cada uno de los dos últimos. La tasa de superación de las expectativas de BPA del segundo trimestre alcanzó el 88%, la más alta fuera de la recuperación de 2020-2021.
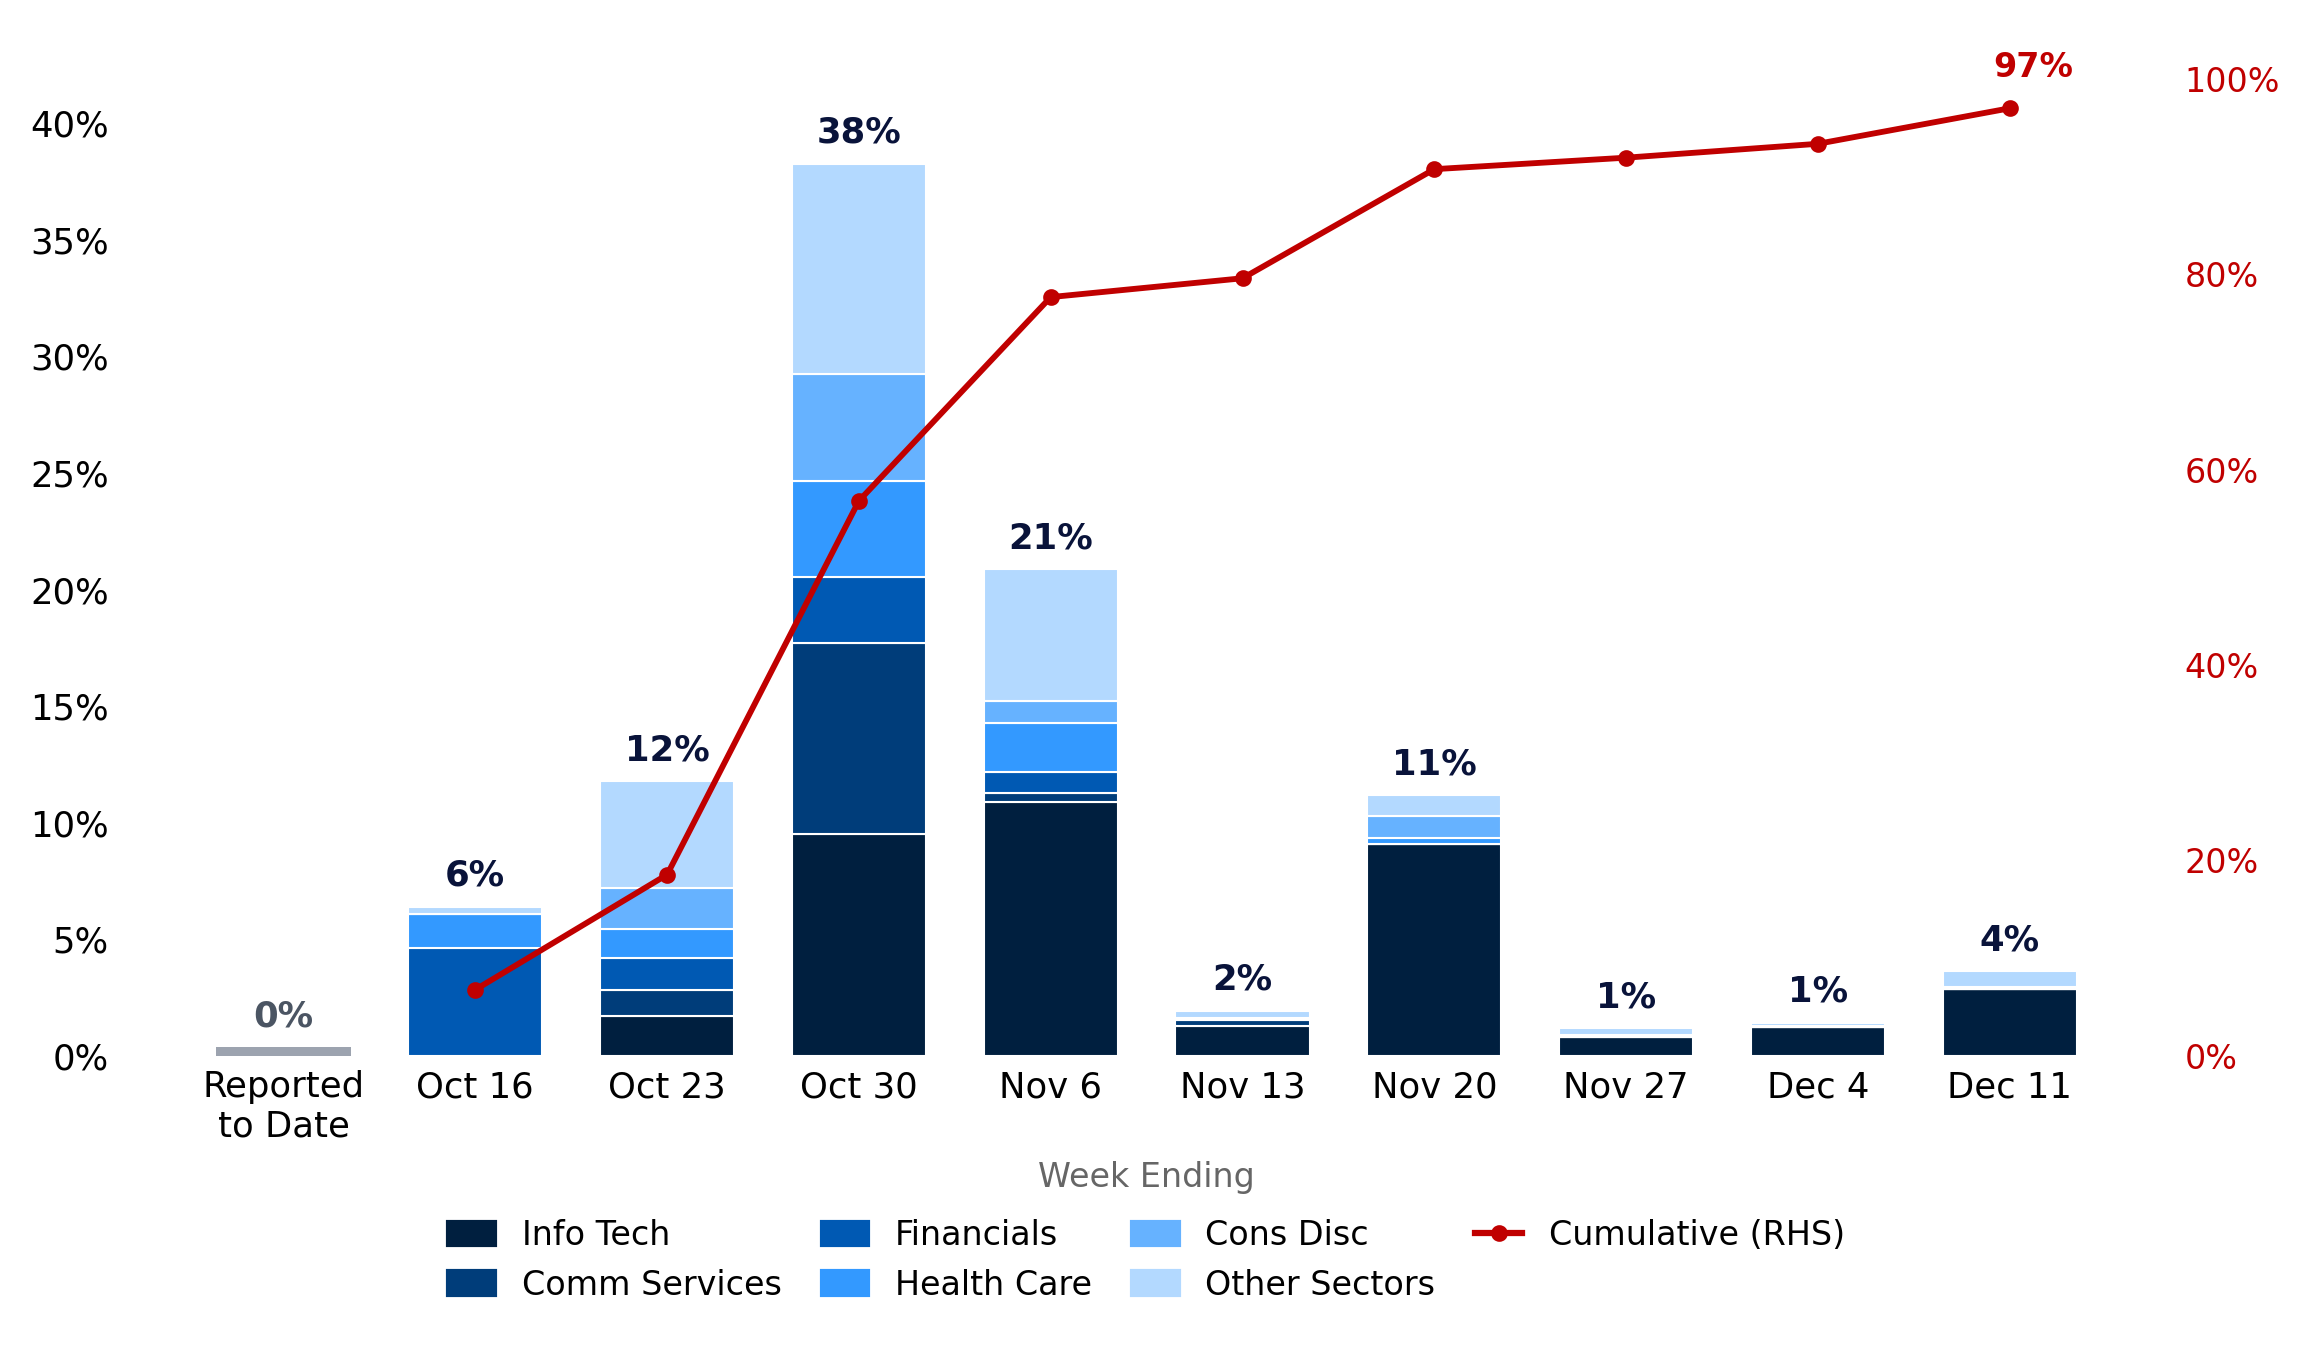
La mayor parte de la presentación de resultados del tercer trimestre aún está por llegar, y el calendario está inusualmente concentrado. Aproximadamente el 47 % del peso del índice S&P 500 y un tercio del crecimiento de las ganancias esperadas se presentarán durante las cinco sesiones que van del 28 de octubre al 3 de noviembre.
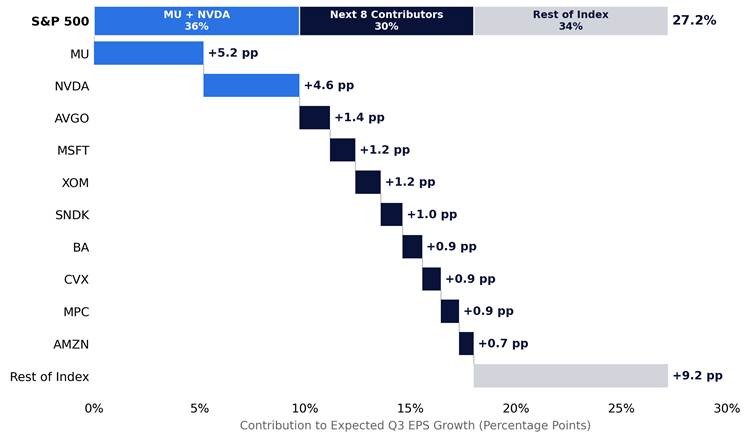
Nuestro último análisis de resultados también pone de manifiesto que gran parte del crecimiento previsto proviene de un grupo relativamente pequeño de empresas, en particular de los sectores de memoria, semiconductores y energía:
- MU y NVDA por sí solas representan el 36% del crecimiento esperado de las ganancias del S&P 500.
- Los diez mayores contribuyentes representan aproximadamente dos tercios del crecimiento previsto.
- Excluyendo esas diez empresas, el crecimiento esperado de las ganancias cae a aproximadamente el 11%.
- Se espera que las 300 empresas más pequeñas del S&P 500 por capitalización de mercado aumenten sus ganancias en aproximadamente un 5%.
A pesar de esa concentración, se espera que aproximadamente el 74% de las empresas del S&P 500 registren un crecimiento interanual positivo de sus ganancias, por encima de la mediana del 66% desde 2021.
Las expectativas de ganancias han seguido aumentando a pesar de la reciente debilidad de las acciones. Las estimaciones agregadas del S&P 500 subieron un 1,6 % entre el 1 de julio y el inicio de la presentación de informes, la segunda revisión al alza más significativa en cinco años, solo superada por la del segundo trimestre de 2026. En nuestra serie a nivel de índice, el tercer trimestre también marca el quinto trimestre consecutivo de revisiones al alza de las ganancias antes de la temporada.
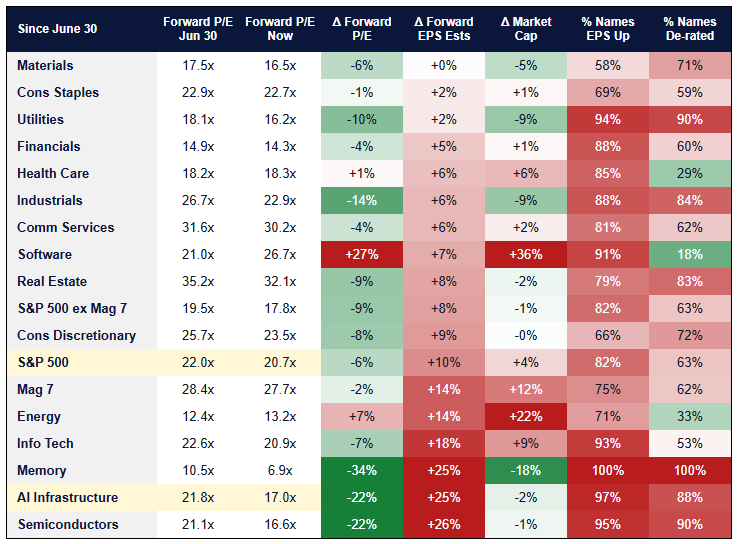
La divergencia entre las expectativas de ganancias futuras y las valoraciones ha sido particularmente pronunciada en los sectores de semiconductores, memorias e infraestructura de IA. Desde finales de junio, las expectativas de ganancias futuras han aumentado drásticamente, incluso mientras los múltiplos de valoración se han comprimido.
- Memoria : Estimaciones de BPA a 12 meses +25%, PER a futuro -34%.
- Infraestructura de IA : Estimaciones de BPA a 12 meses: +25%, PER a futuro: -22%.
- S&P 500 : Estimaciones de BPA a 12 meses: +10%, PER a futuro: -6%.
Las previsiones corporativas también se han mantenido excepcionalmente sólidas . En los últimos cuatro trimestres, las empresas del S&P 500 han elevado sus previsiones casi tres veces por cada recorte. Si exceptuamos las recuperaciones de 2009-2010 y 2020-2021, este es el periodo de previsiones corporativas más favorable en los últimos 20 años.
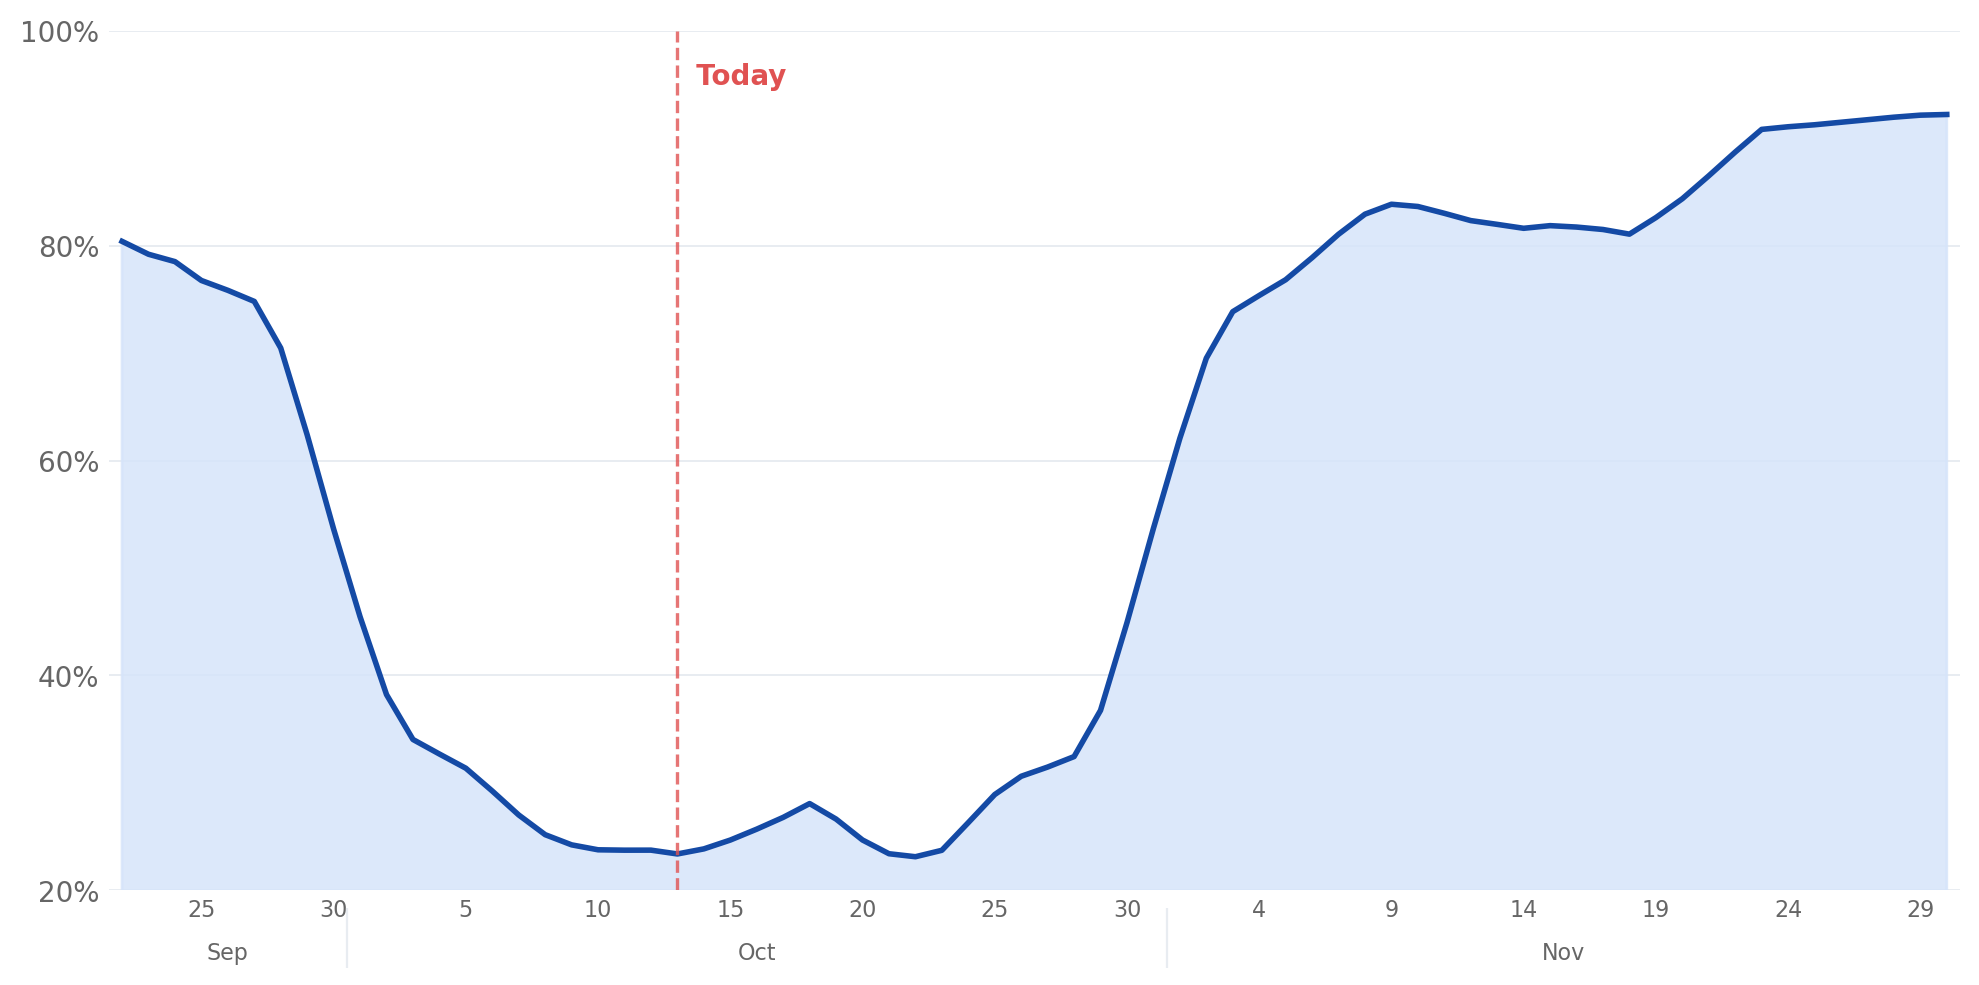
La oferta corporativa también se acerca a un punto de inflexión importante. Actualmente nos encontramos en el punto álgido del periodo de restricción de ganancias, con solo el 24 % del peso del índice S&P 500 fuera de las ventanas de recompra. Esa cifra aumenta a cerca del 55 % a finales de mes, a cerca del 75 % para el 3 de noviembre (día de las elecciones de mitad de mandato) y a cerca del 85 % para el 9 de noviembre, a medida que las empresas publiquen sus resultados y se reabran las ventanas de negociación.
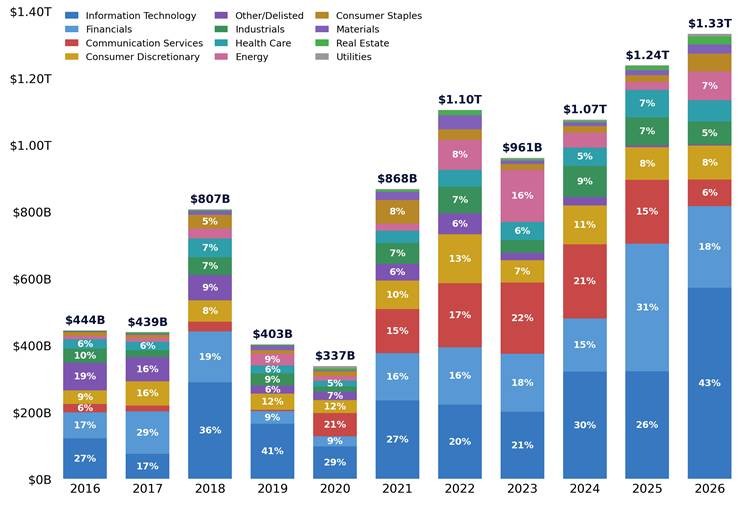
Las empresas estadounidenses ya han anunciado autorizaciones de recompra de acciones por un valor récord de 1,3 billones de dólares en lo que va del año, un 8 % más que el récord del año pasado. El sector tecnológico, por sí solo, representa 573.000 millones de dólares, es decir, el 43 % del total.
2. Primeros signos de rotación
Uno de los avances más notables de las últimas sesiones ha sido la mejora en el rendimiento de las posiciones con igual ponderación en relación con los componentes más grandes del índice. Tras un trimestre dominado por un puñado de acciones de megacapitalización, comenzamos a observar un cambio en ese rendimiento relativo, con una mejora en la participación en un grupo mucho más amplio de sectores.
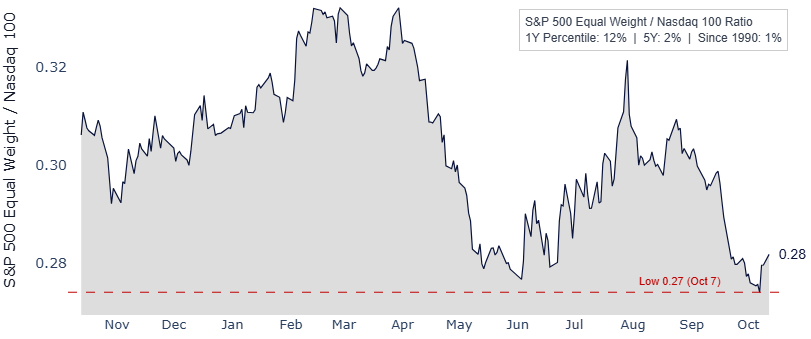
El ratio S&P 500 Equal Weight / Nasdaq 100 alcanzó su nivel más bajo desde abril de 2000 el 7 de octubre, tras un rendimiento relativo inferior de casi el 9% desde mediados de agosto.
La recuperación aún es incipiente, pero notable. El índice Equal Weight ha superado al Nasdaq 100 en un 2,8% durante las últimas tres sesiones, un movimiento que lo sitúa en el percentil 95 desde 1990. A pesar de este repunte, la relación se mantiene en el percentil 2 de su rango de cinco años.
La participación también ha comenzado a mejorar de forma subyacente. Desde que la relación Equal Weight / Nasdaq 100 tocó fondo el 7 de octubre, el 76% de los componentes del S&P 500 han superado al índice. La mejora ha sido generalizada en sectores defensivos (+2,2%), sensibles a las tasas de interés (+2,0%) y cíclicos (+1,6%). El sector tecnológico ha sido el más rezagado, con solo el 42% de sus componentes registrando un rendimiento superior.
La amplitud del mercado también ha mejorado desde nuestra última actualización. El porcentaje de componentes del S&P 500 que cotizan por encima de su media móvil de 50 días ha aumentado del 25 % al 37 %, aunque sigue estando en el percentil 16 en comparación con el año pasado.
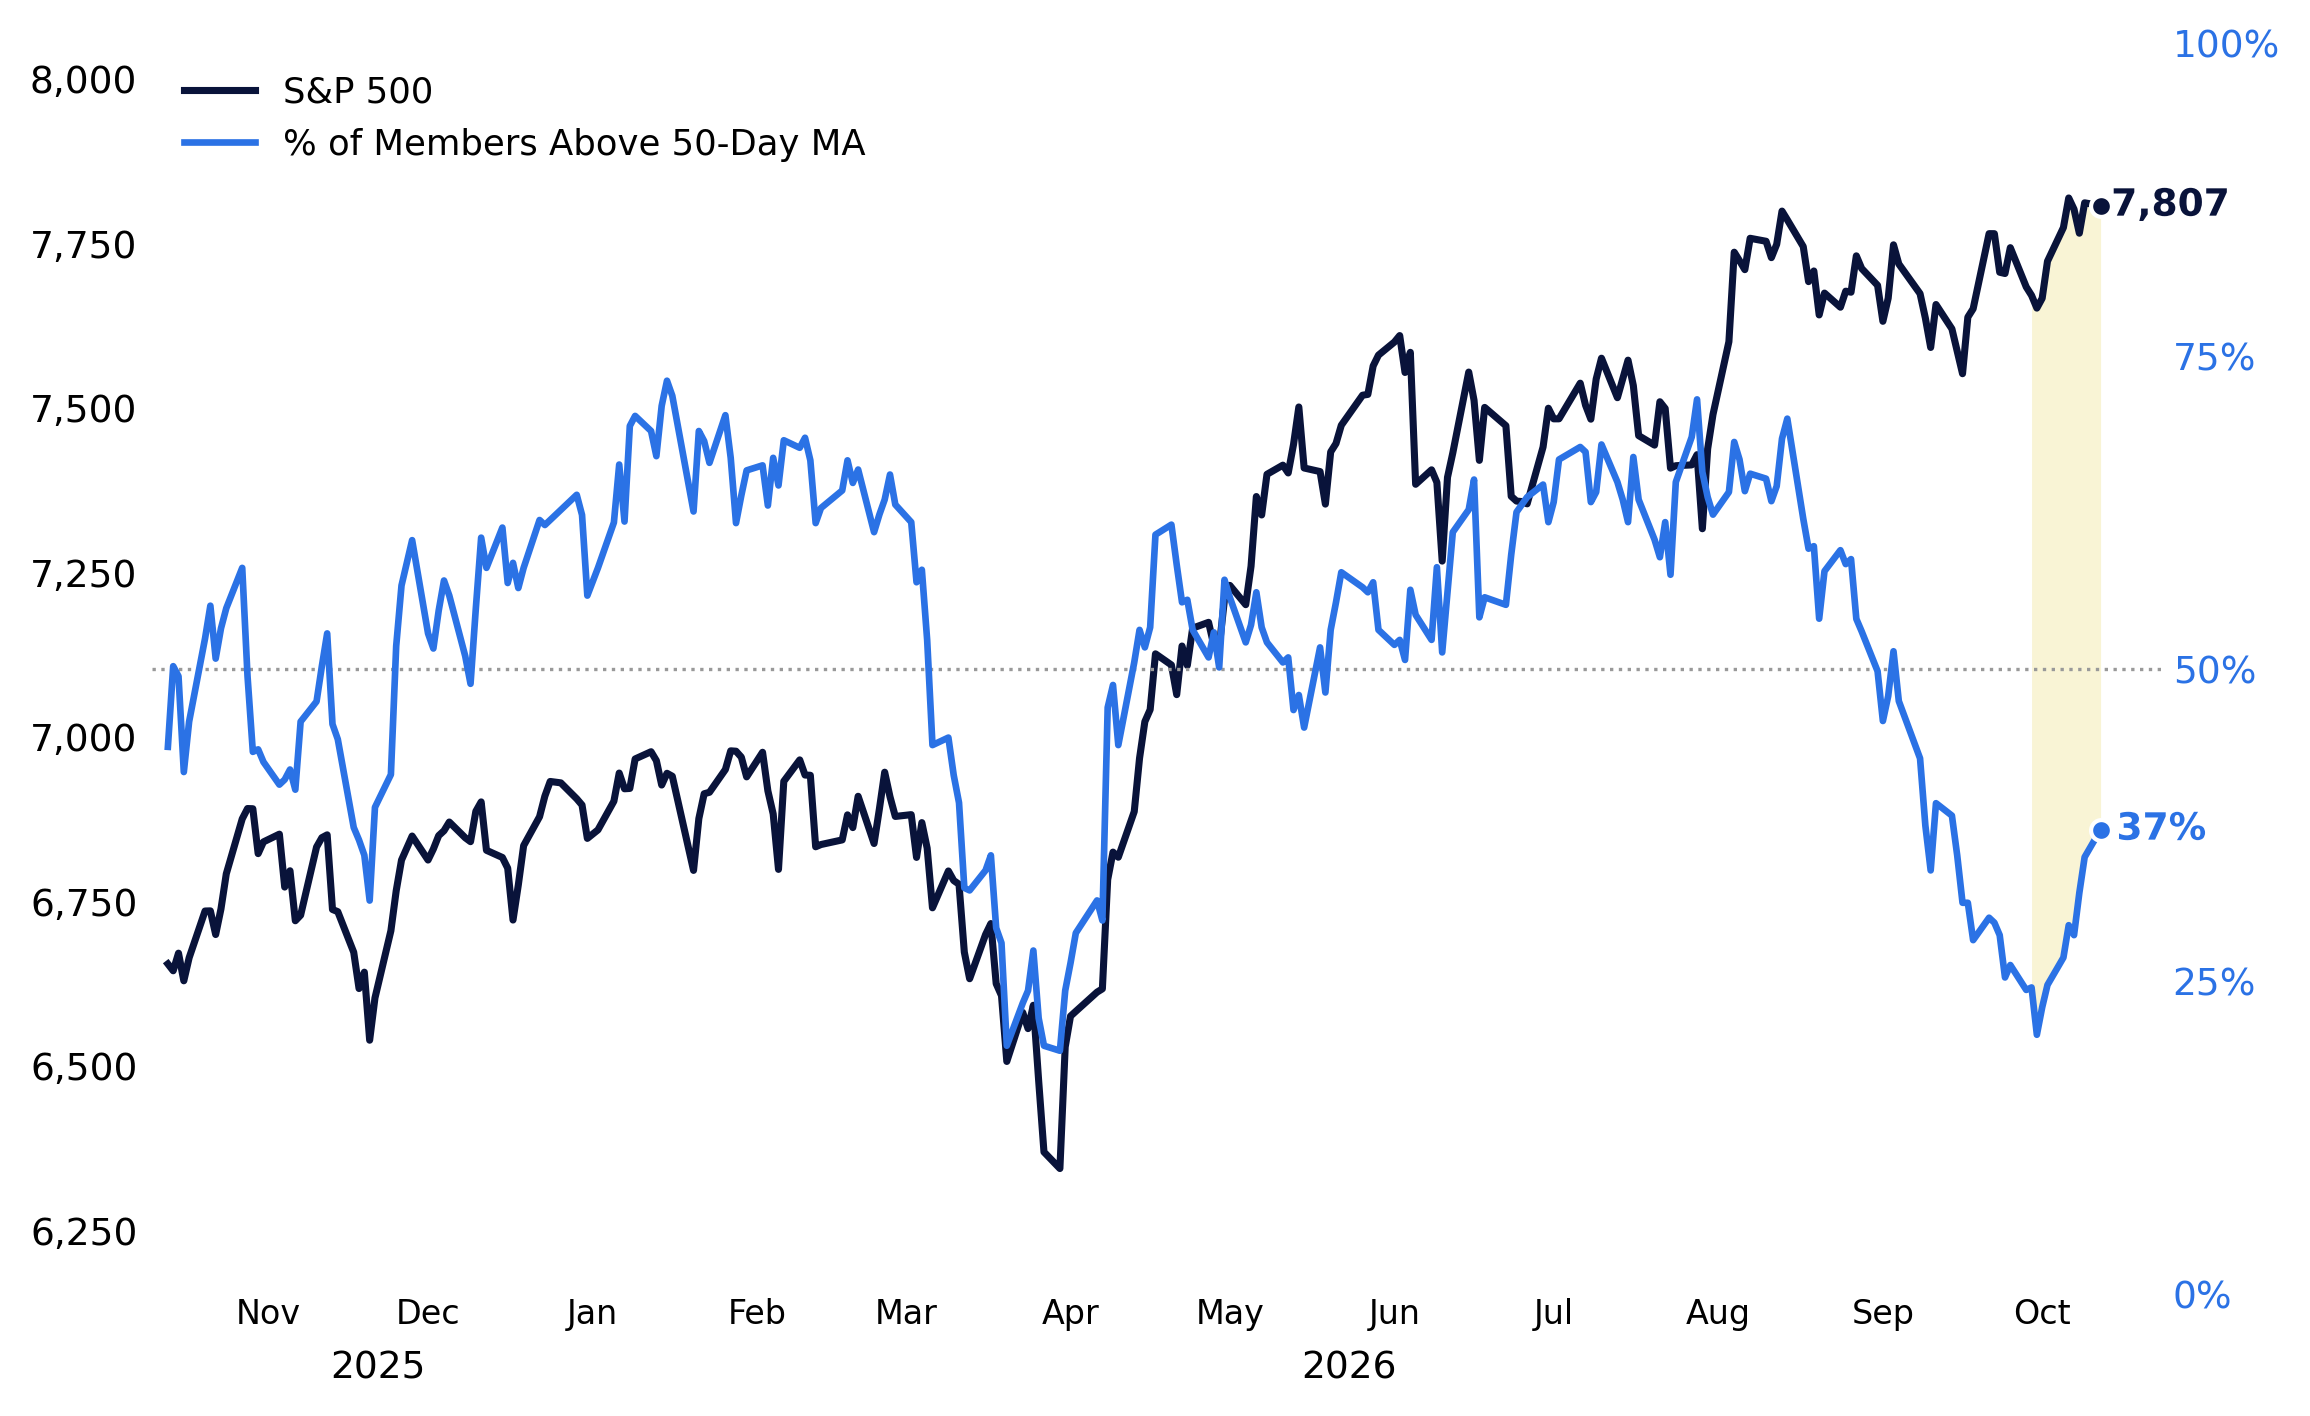
Históricamente, menos de la mitad de las recuperaciones similares tras mínimos extremos de rendimiento relativo han dado lugar a un rendimiento superior sostenido en igualdad de condiciones durante el mes siguiente. Sin embargo, tras meses de un rendimiento del índice cada vez más concentrado, la reciente mejora en la participación resulta alentadora , sobre todo ahora que los resultados empresariales empiezan a poner a prueba a un grupo mucho más amplio de empresas.
3. Devoluciones de compras minoristas
Las compras minoristas se están recuperando, aunque la actividad bursátil general se mantiene por debajo del promedio. La semana pasada, los inversores minoristas compraron en nuestra plataforma acciones estadounidenses por un valor neto de 9.100 millones de dólares, la mayor compra neta semanal en 15 semanas (desde finales de junio) y la novena semana con mayor volumen de compras en el último año.
El aumento se debe a una mayor convicción direccional más que a un mayor volumen de operaciones. La semana pasada, los inversores minoristas mostraron una mejor disposición a comprar un 2,7%, lo que representa el percentil 90 en cuanto a la asimetría direccional semanal, mientras que la actividad bruta de negociación se mantuvo en el percentil 42 del último año. Las compras netas semanales han aumentado durante tres semanas consecutivas, pasando de 4.800 millones de dólares a 6.400 millones y 9.100 millones de dólares.
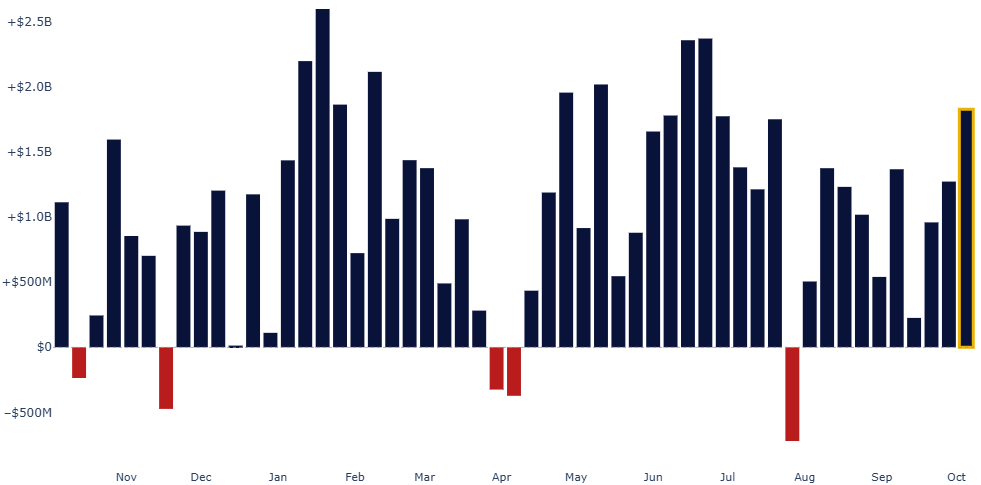
Las compras se han concentrado principalmente en ETF y en el complejo de IA. En todos los temas:
- Semiconductores: Compras netas de 2600 millones de dólares, la tercera semana con mayor volumen del último año (percentil 96). Al ritmo actual, octubre se perfila como el mes con mayor volumen de compras netas en nuestra plataforma, triplicando el promedio del último año.
- Infraestructura de IA: Compras netas por valor de 2.400 millones de dólares, la cuarta semana con mayor volumen de operaciones del año pasado (percentil 94).
- Neoclouds: 700 millones de dólares en compras netas, la mayor acumulación semanal que hemos observado en el grupo.
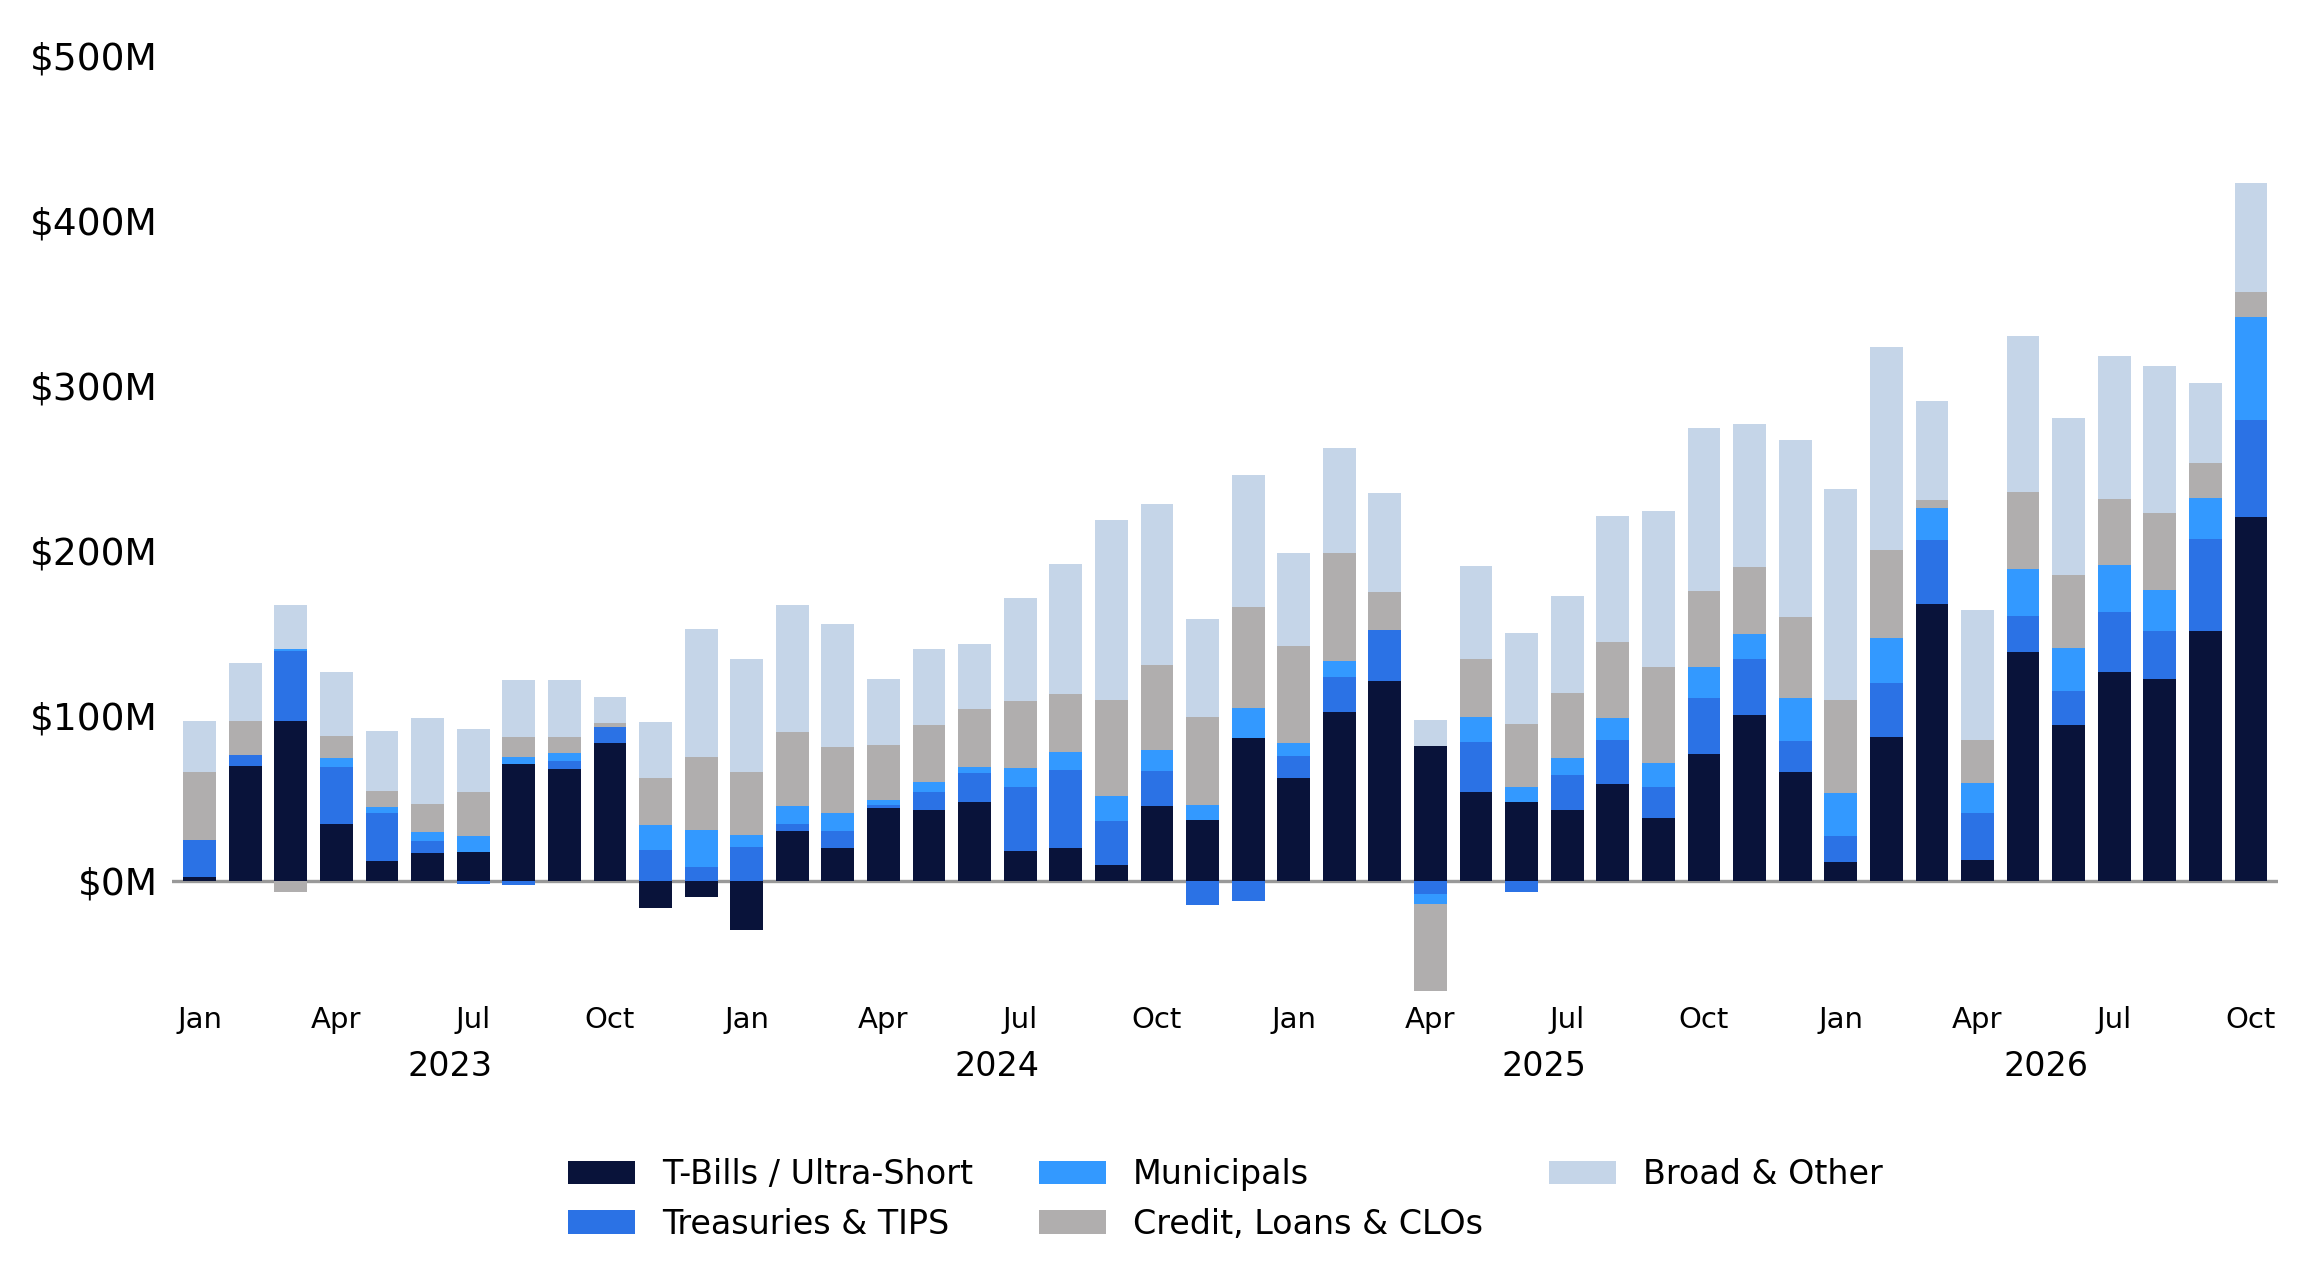
También estamos viendo una demanda récord de ETF de renta fija. Los inversores minoristas han comprado casi 3.000 millones de dólares netos en ETF de bonos durante las primeras siete sesiones de octubre, con un promedio de 422 millones de dólares diarios, un 28% por encima del récord mensual anterior. Las compras se han concentrado en letras del Tesoro y bonos de ultracorto plazo (2,3 veces el promedio del último año), bonos municipales (2,6 veces) y bonos del Tesoro (1,9 veces), mientras que los ETF de crédito, préstamos y CLO registran solo un 0,4 veces su demanda habitual. Si se mantiene el ritmo actual, octubre sería el mes con mayor volumen de compras de ETF de renta fija por parte de inversores minoristas en nuestro conjunto de datos desde 2017.
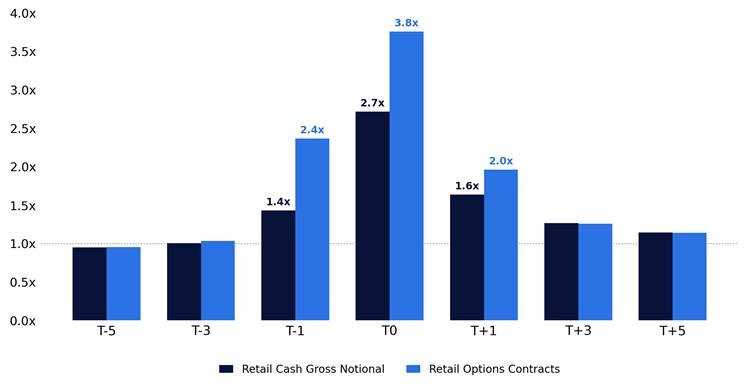
Antes de cada temporada de resultados, recibimos numerosas preguntas de clientes sobre la actividad de los inversores minoristas en efectivo y opciones sobre acciones individuales. Como principal creador de mercado minorista en EE. UU., tenemos una perspectiva diferenciada sobre cómo operan los inversores minoristas en torno a estos eventos, tanto históricamente como en tiempo real.
A medida que avanzamos en la temporada de resultados, animamos a nuestros clientes a ponerse en contacto con nuestra mesa de operaciones para obtener información en tiempo real sobre la actividad de contado y de opciones de los inversores minoristas en acciones individuales, especialmente en torno a los próximos anuncios de resultados.
4. Todavía no hay demanda por la volatilidad del índice.
Una de las características más llamativas de este mercado ha sido la continua divergencia entre la volatilidad de las acciones individuales y la de los índices. La constante rotación entre ganadores y perdedores ha impulsado la volatilidad al alza en acciones individuales y sectores, mientras que movimientos subyacentes que la contrarrestan han contribuido a mantener la volatilidad de los índices cerca de sus niveles más bajos del último año.
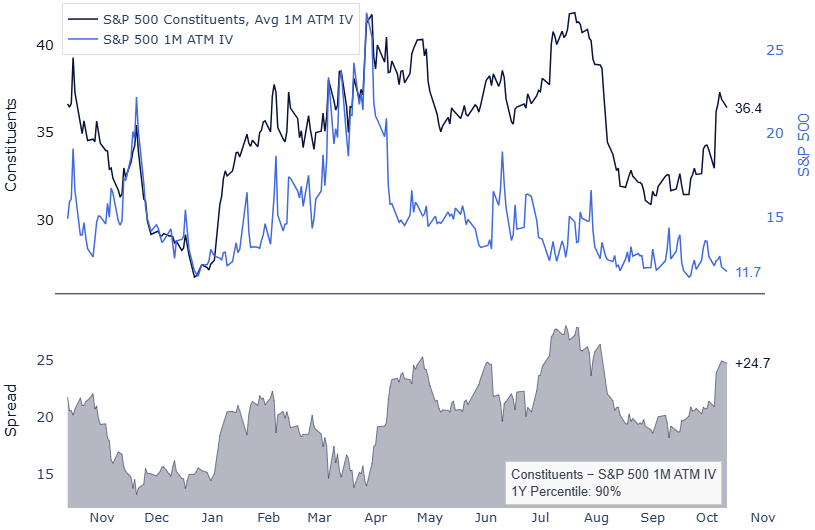
Como destacamos en nuestro último GMI, la volatilidad de las acciones individuales se había reiniciado hacia su promedio histórico en relación con el índice antes de la publicación de resultados. Desde entonces, esa diferencia se ha ampliado considerablemente. Desde el 29 de septiembre, la volatilidad implícita a un mes de los componentes del S&P 500 ha aumentado del 34,1 % al 36,4 %, mientras que la volatilidad implícita del S&P 500 ha disminuido del 13,2 % a tan solo el 11,7 %.
La diferencia entre ambos se ha ampliado en casi 4 puntos de volatilidad, hasta 24,7, situándose ahora en el percentil 90 del último año. La relación entre la volatilidad de las acciones individuales y la del índice ha alcanzado 3,1x (percentil 98), mientras que la correlación implícita a un mes ha caído a tan solo el 7,6%, el primer percentil de su historia desde 2006.
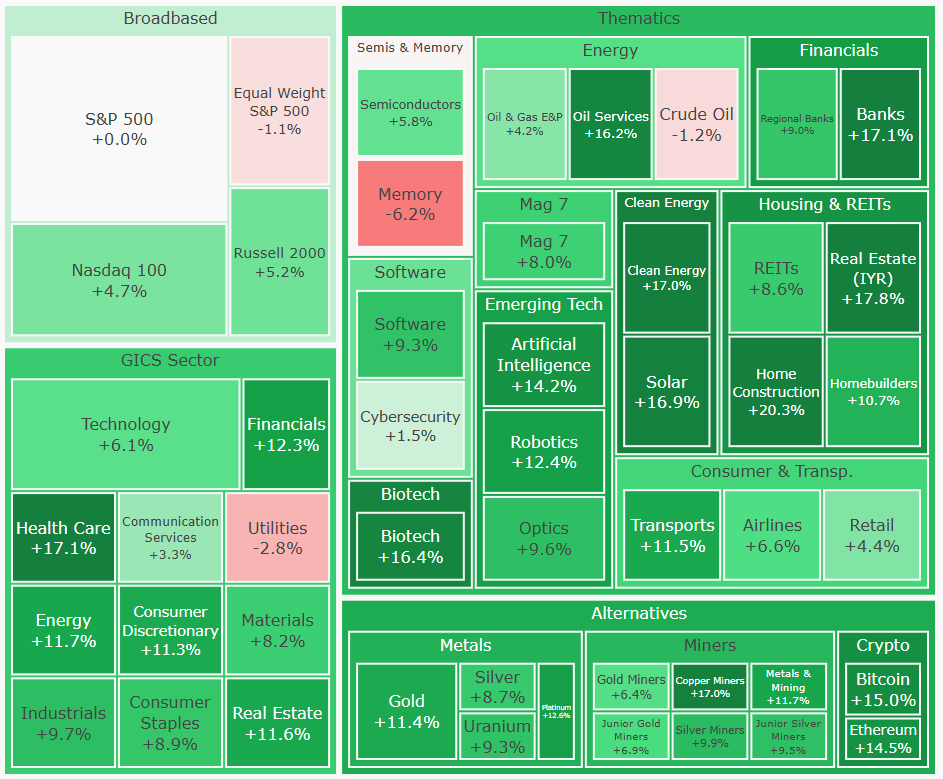
El rendimiento superior relativo de la volatilidad de acciones individuales ha sido generalizado. Desde principios de octubre, la volatilidad implícita en casi todos los sectores y temas de inversión principales que seguimos ha superado la volatilidad del S&P 500. Los bancos (+17%), la biotecnología (+16%), la inteligencia artificial (+14%) y el software (+9%) se encuentran entre los sectores con mayor rendimiento relativo, incluso cuando la volatilidad implícita del índice ha seguido disminuyendo.
Parte de lo que ha mantenido la volatilidad implícita del índice tan baja es la notable falta de movimientos reales. El S&P 500 no ha experimentado un movimiento del 2% en ninguna dirección desde el 5 de junio, un lapso de 88 sesiones de negociación, sin que se haya producido ni un solo caso en el tercer trimestre ni en octubre hasta la fecha. El índice también acumula 52 sesiones consecutivas sin una caída del 1% (desde el 29 de julio).
La magnitud de la compresión es sorprendente:
- Tan solo tres movimientos del 1% en las 41 sesiones desde el máximo del 13 de agosto , frente a 9 en un período típico de 41 sesiones.
- 57 de las 72 sesiones transcurridas desde el 1 de julio han cerrado a menos del 2% de un máximo histórico , y la mayor caída al cierre desde un máximo histórico se ha limitado al 3,9%.
- La volatilidad realizada a 10 días ha caído al 7,2% , situándose en el percentil 5 del último año. Incluso las medidas a más largo plazo se mantienen moderadas, con una volatilidad realizada a 21 días del 9,9% (percentil 15) y a 63 días del 11,1% (percentil 10).
Otra característica destacable de este mercado ha sido la ausencia de ventas generalizadas. Nos acercamos a un año completo sin un solo día con un volumen de negociación en la Bolsa de Nueva York (NYSE) que supere el 80%, definido como una sesión en la que al menos el 80% del volumen total de la NYSE se concentra en acciones a la baja.
Desde 1996, el promedio anual ha registrado 21 sesiones de este tipo, y ningún año completo ha tenido menos de cinco. La última vez que ocurrió fue el 17 de noviembre de 2025, hace aproximadamente 225 sesiones de negociación, lo que ya representa el período más largo en casi 30 años de datos. El récord anterior era de tan solo 129 sesiones.
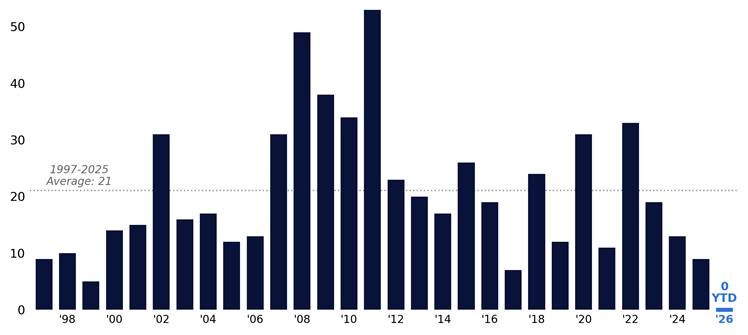
A pesar de la incertidumbre macroeconómica, las noticias geopolíticas y algunos movimientos extremos en sectores y tendencias específicas, los inversores han seguido rotando entre valores con buen y mal desempeño, en lugar de reducir indiscriminadamente su exposición a la renta variable. Esta falta de ventas correlacionadas ha contribuido a mantener baja la volatilidad de los índices, incluso cuando la volatilidad de las acciones individuales se mantiene relativamente elevada.
Dado que las ganancias añaden otra fuente concentrada de riesgo idiosincrásico, prevemos que la volatilidad de las acciones individuales podría aumentar aún más en relación con el índice. Al mismo tiempo, la volatilidad implícita del índice, cercana a sus mínimos de un año, ofrece niveles de entrada relativamente atractivos para protegerse ante un posible cambio de la rotación a una reducción de riesgos generalizada, cuando las correlaciones podrían incrementarse drásticamente.
Conclusión de GMI
Nuestra visión constructiva para el cuarto trimestre se mantiene intacta, y varias de las dinámicas destacadas en nuestra última nota comienzan a materializarse.
- Resultados : Las expectativas siguen siendo excepcionalmente altas, con estimaciones de ganancias futuras al alza incluso a pesar de la compresión de las valoraciones. Casi la mitad de las empresas del S&P 500 presentarán sus resultados en cinco sesiones, mientras que los periodos de recompra de acciones corporativas comienzan a reabrirse tras un año récord en autorizaciones.
- Rotación : La ponderación equitativa ha comenzado a recuperarse de niveles históricos bajos, con una mayor participación en sectores defensivos, cíclicos y sensibles a las tasas de interés. La recuperación de la amplitud del mercado es un avance alentador tras meses de liderazgo limitado.
- Comercio minorista : Las compras se han acelerado notablemente, impulsadas por una mayor convicción en la dirección del mercado más que por un aumento en el volumen de operaciones. La demanda sigue concentrada en los ETF indexados, los semiconductores y la infraestructura de IA, junto con una compra récord de ETF de renta fija.
- Volatilidad : La volatilidad de las acciones individuales sigue superando al índice, ya que las correlaciones se mantienen cerca de mínimos históricos. Los resultados empresariales podrían reforzar esta divergencia, mientras que la baja volatilidad implícita del índice ofrece una protección relativamente atractiva contra un cambio hacia la venta de valores correlacionados.
Seguimos priorizando la exposición selectiva a acciones individuales sobre la simple suma de la beta del índice. La reciente mejora en la participación es prometedora, pero las próximas semanas ofrecerán una prueba mucho más significativa para determinar si esta tendencia se mantiene.