A continuación, presentamos un resumen consolidado de las diferentes métricas de posicionamiento de Goldman Sachs (GS).
Resumen:
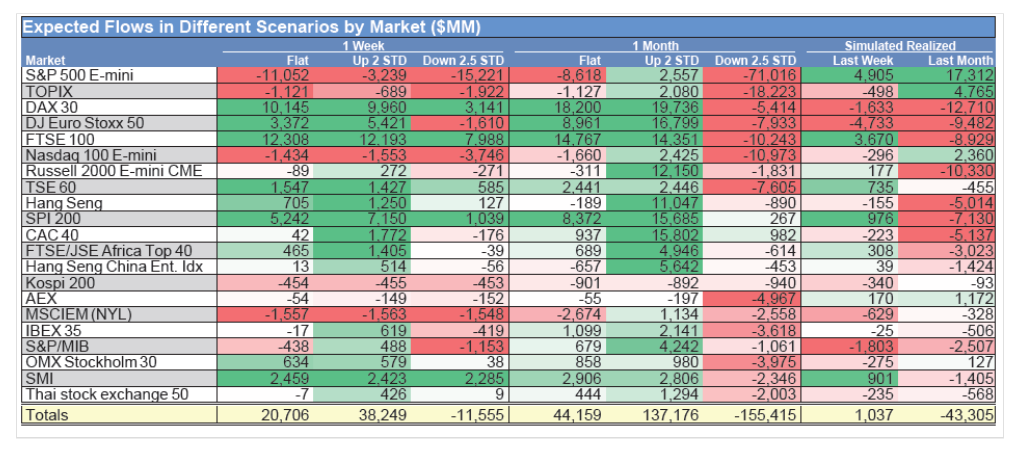
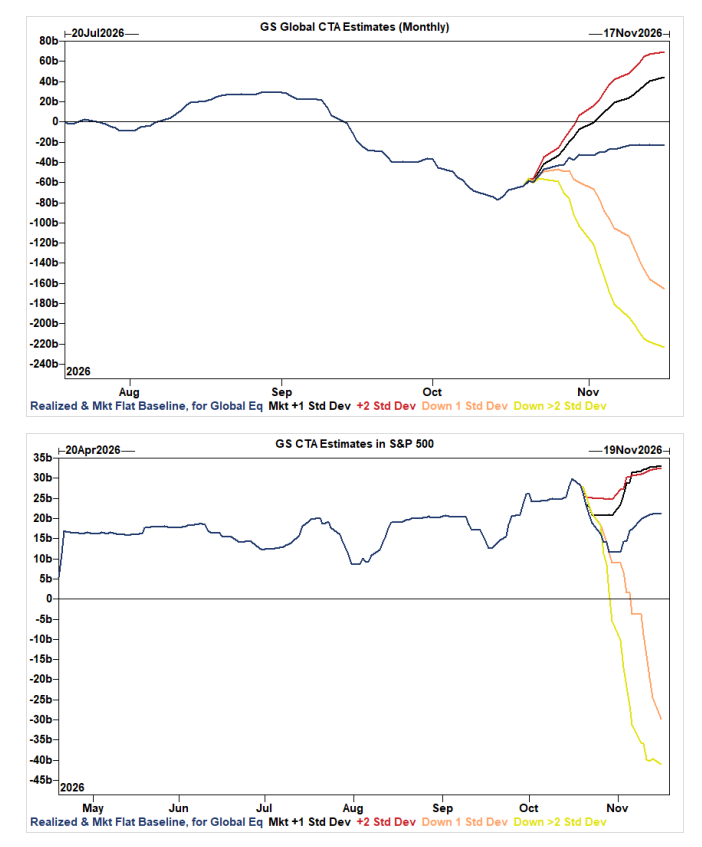
CTA Corner: La previsión de flujos para esta semana en el escenario base merece más atención de la que podría sugerir la cifra principal. Actualmente estimamos que, si los precios y la volatilidad se mantienen alrededor de los niveles actuales, los CTA comprarán aproximadamente 21.000 millones de dólares en renta variable global durante la próxima semana.
Lo que no resulta evidente a primera vista es que las previsiones de flujos dependen enormemente de cada región. Comparando Norteamérica con EMEA (Europa, Oriente Medio y África), estimamos que los CTA venderán 11.000 millones de dólares del S&P 500 durante la próxima semana y comprarán más de 22.500 millones de dólares entre el FTSE y el DAX.
En última instancia, la dispersión de las señales de tendencia determinará cómo evolucionarán estas previsiones de flujos a lo largo de la semana.
GS PB: La renta variable global registró ventas netas (-2,0 desviaciones estándar respecto al último año), mientras que la actividad bruta de negociación cayó al ritmo más rápido en casi tres meses, impulsada por unas ventas de posiciones largas que superaron a las ventas de posiciones cortas en una proporción de 2,6 a 1.
En Estados Unidos, las acciones individuales registraron las mayores ventas netas en ocho semanas.
El apalancamiento bruto de los fondos long/short estadounidenses aumentó 0,9 puntos, hasta el 213,9% (percentil 56 del último año), mientras que el apalancamiento neto cayó 3,2 puntos, la mayor caída semanal desde abril de 2025 (la semana del Día de la Liberación) y la cuarta mayor caída semanal de los últimos cinco años, hasta situarse en el 43,7% (percentil 0 de los últimos cinco años).
El sector de tecnología de la información fue, con diferencia, el sector global que registró mayores ventas netas en términos monetarios esta semana. El sector experimentó la mayor reducción porcentual de exposición bruta en dos meses y las mayores ventas netas porcentuales de nuestros registros (desde 2016), impulsadas principalmente por ventas de posiciones largas y, en menor medida, de posiciones cortas, en una proporción de 4,7 a 1.
Recompras de acciones: Actualmente estimamos que el 12% de las empresas del S&P 500 se encuentran hoy en periodo abierto para recomprar acciones, mientras que otro 22% saldrá del periodo de restricción antes de que termine la semana.
En cuanto a la composición de las ejecuciones, estamos empezando a observar lentamente un mayor número de órdenes discrecionales, aunque la mayoría siguen correspondiendo a planes 10b5-1, centrados en las recompras durante los periodos de restricción.
La semana pasada, nuestra mesa registró un 85% de operaciones correspondientes a planes 10b5-1 y un 15% a órdenes discrecionales, frente al 86% y el 14%, respectivamente, de la semana anterior.
Dado que el calendario de presentación de resultados se concentra especialmente a finales de octubre, esperamos que este ritmo más moderado continúe a corto plazo y prevemos un repunte de los flujos en noviembre.
Gráficos destacados:
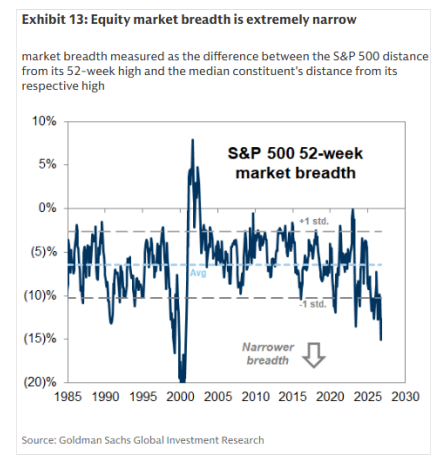
- Amplitud de mercado.
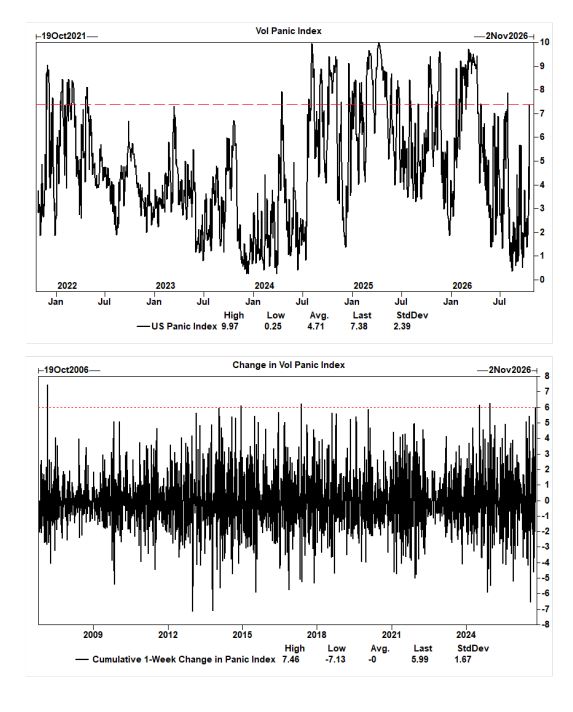
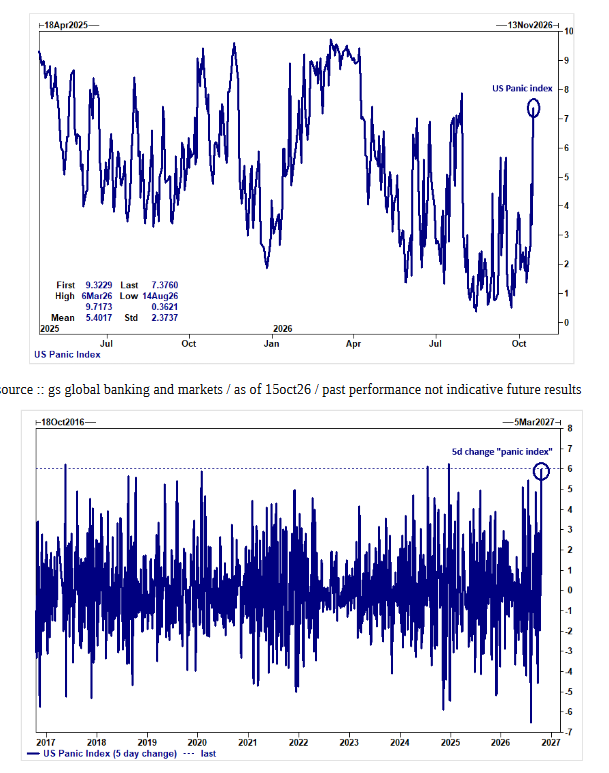
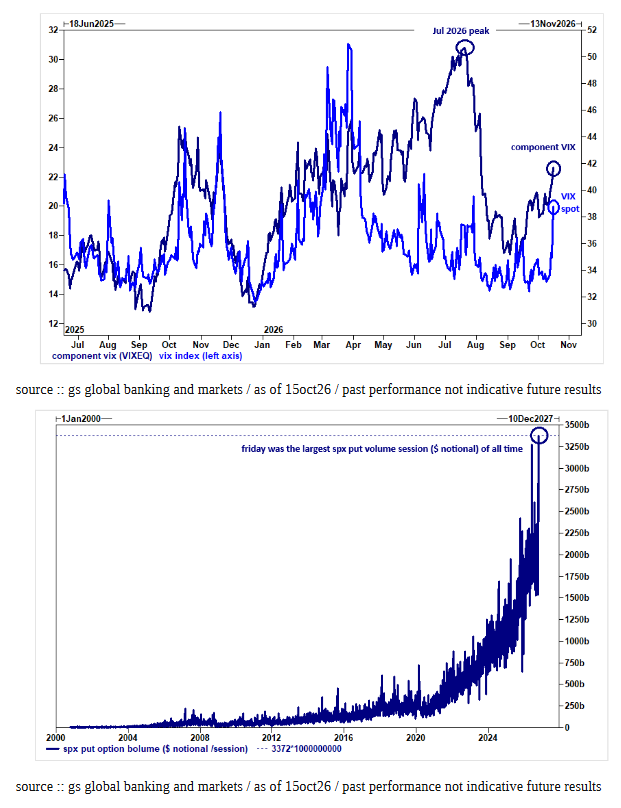
- Índice de pánico de Estados Unidos.
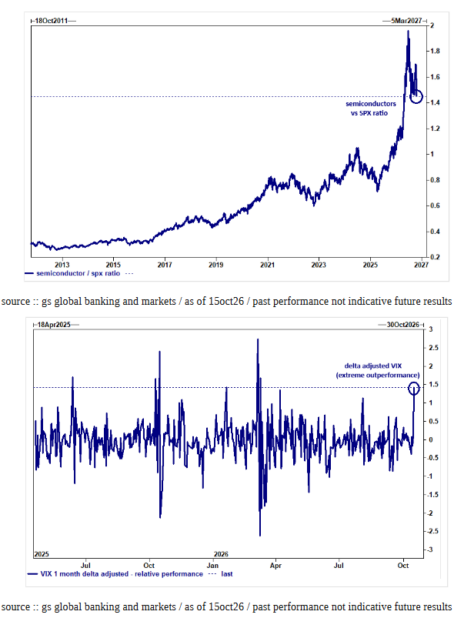
- Variación semanal del índice de pánico.
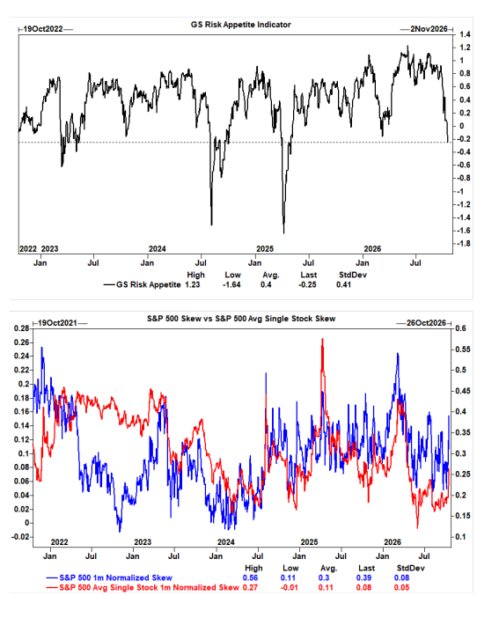
- Indicador de apetito por el riesgo.
- Skew del S&P 500 frente al de las acciones individuales.
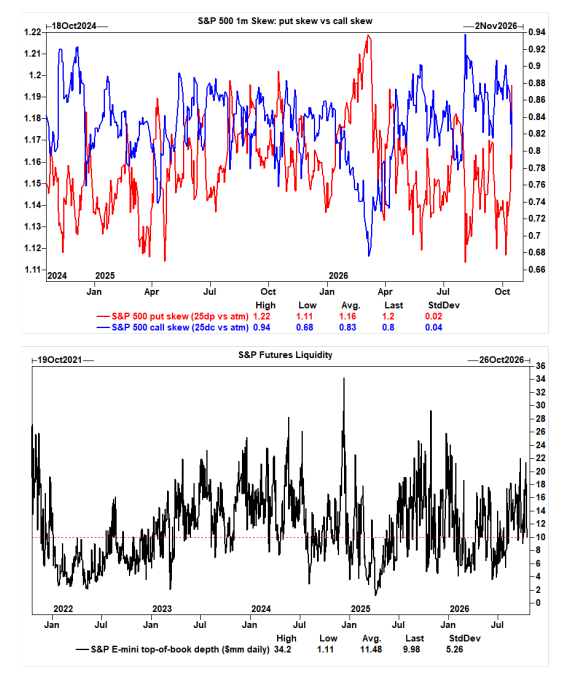
- Skew de las opciones call frente al de las opciones put.
- Liquidez de los futuros del S&P 500.
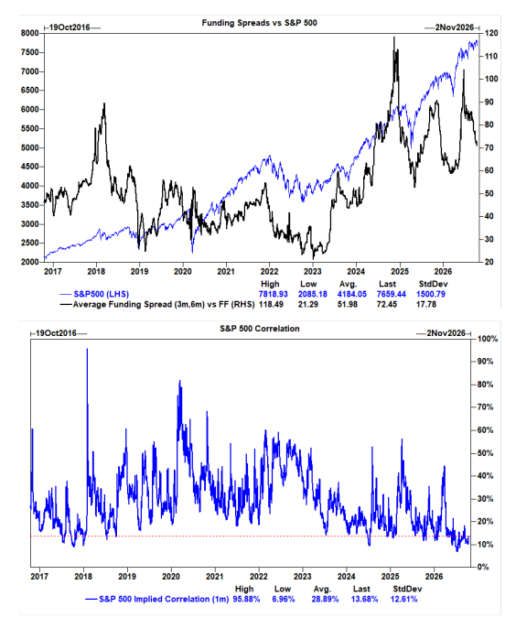
- Diferenciales de financiación frente al S&P 500.
- Correlación implícita del S&P 500.
CTA Corner
• Durante la próxima semana:
- Mercado lateral: Compras por 20.710 millones de dólares (12.580 millones de dólares en ventas de renta variable estadounidense).
- Mercado alcista: Compras por 38.250 millones de dólares (4.520 millones de dólares en ventas de renta variable estadounidense).
- Mercado bajista: Ventas por 11.560 millones de dólares (19.240 millones de dólares en ventas de renta variable estadounidense).
• Durante el próximo mes:
- Mercado lateral: Compras por 44.160 millones de dólares (10.490 millones de dólares en ventas de renta variable estadounidense).
- Mercado alcista: Compras por 137.180 millones de dólares (17.130 millones de dólares en compras de renta variable estadounidense).
- Mercado bajista: Ventas por 155.420 millones de dólares (83.820 millones de dólares en ventas de renta variable estadounidense).
• Niveles clave de referencia para el S&P 500:
- Corto plazo: 7.715
- Medio plazo: 7.512
- Largo plazo: 7.050
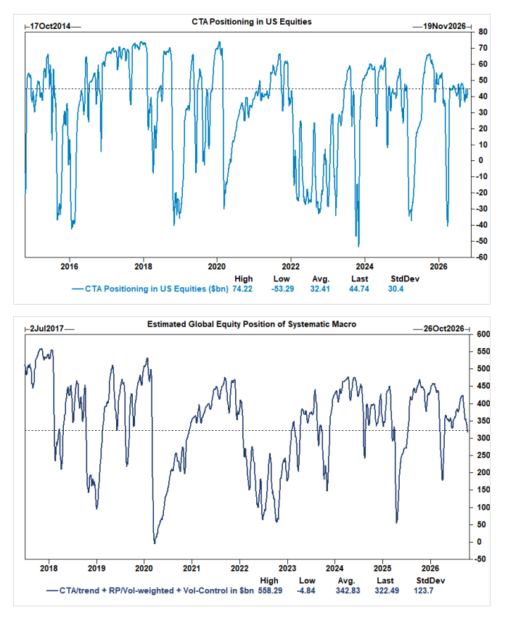
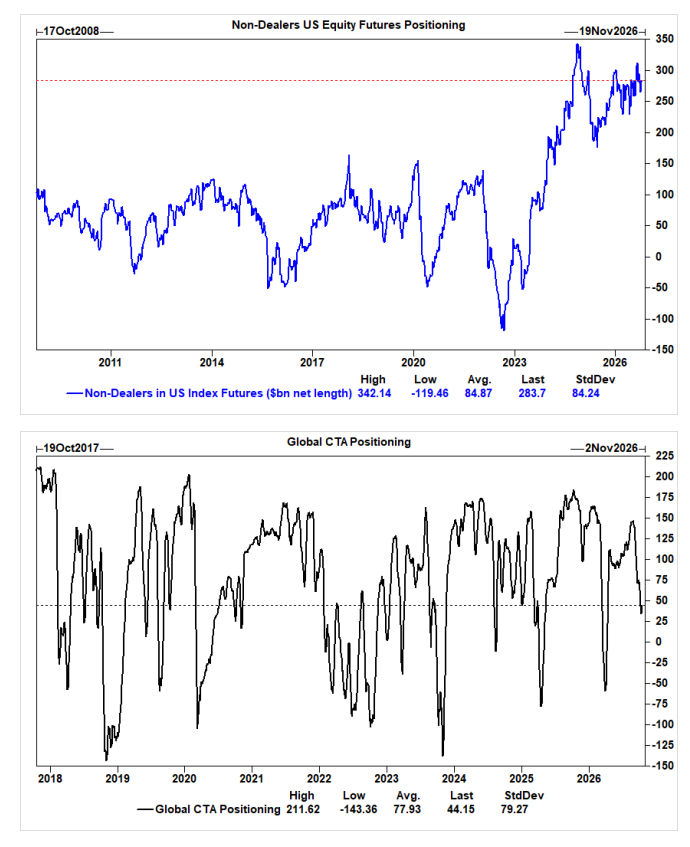
GS Prime Brokerage
• La estimación de rentabilidad de las estrategias fundamentales long/short (L/S) de renta variable de Goldman Sachs cayó un 1,68% entre el 9 y el 15 de octubre (frente al +0,05% del MSCI World TR), debido a una contribución negativa del alfa del 0,95%, provocada por las pérdidas en las posiciones largas, y del beta del 0,74%.
• La estimación de rentabilidad de las estrategias sistemáticas long/short (L/S) de renta variable de Goldman Sachs cayó un 1,20% durante el mismo periodo, debido a una contribución negativa del alfa del 1,78%, provocada por pérdidas tanto en las posiciones largas como en las cortas, parcialmente compensada por una contribución positiva del beta del 0,57%.
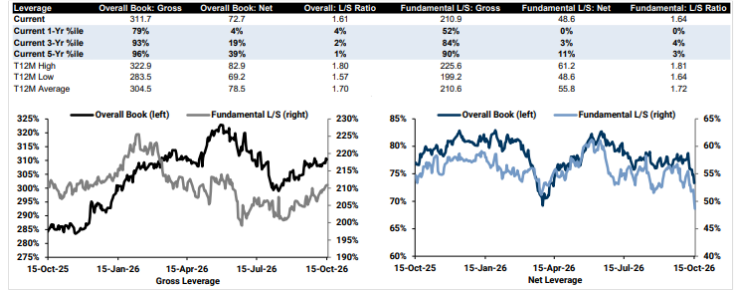
• El apalancamiento bruto del conjunto de las carteras aumentó 3,0 puntos, hasta el 311,7% (percentil 79 del último año), mientras que el apalancamiento neto cayó 3,2 puntos, hasta el 72,7% (percentil 4 del último año).
– La ratio long/short del conjunto de las carteras disminuyó un 2,6%, hasta 1,609 (percentil 4 del último año).
• El apalancamiento bruto de las estrategias fundamentales L/S aumentó 1,4 puntos, hasta el 210,9% (percentil 52 del último año), mientras que el apalancamiento neto cayó 4,2 puntos, hasta el 48,6% (mínimo de un año).
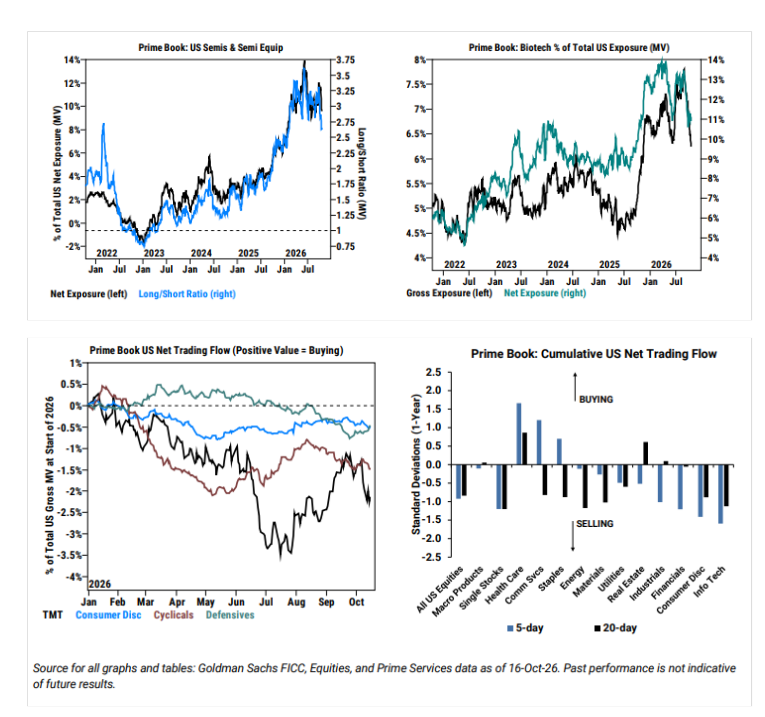
• El apalancamiento bruto de las estrategias L/S estadounidenses aumentó 0,9 puntos, hasta el 213,9% (percentil 56 del último año), mientras que el apalancamiento neto cayó 3,2 puntos, la mayor caída semanal desde abril de 2025 (la semana del Día de la Liberación) y la cuarta mayor caída semanal de los últimos cinco años, hasta situarse en el 43,7% (percentil 0 de los últimos cinco años).
– La ratio long/short fundamental estadounidense, medida por valor de mercado (MV), disminuyó un 3,3%, hasta 1,513 (percentil 0 de los últimos cinco años).
• La renta variable global registró ventas netas (-2,0 desviaciones estándar respecto al último año), mientras que la actividad bruta de negociación cayó al ritmo más rápido en casi tres meses, impulsada por unas ventas de posiciones largas que superaron a las ventas de posiciones cortas en una proporción de 2,6 a 1.
– Las acciones individuales (ventas de posiciones largas y cortas) representaron la gran mayoría de las ventas netas en términos monetarios de esta semana, mientras que los productos macro registraron relativamente poca actividad neta (las ventas de posiciones largas se compensaron con cierres de posiciones cortas).
– 8 de los 11 sectores globales registraron ventas netas, liderados en términos monetarios por tecnología de la información, industriales y consumo discrecional, mientras que salud, servicios de comunicación y consumo básico fueron los únicos sectores con compras netas.
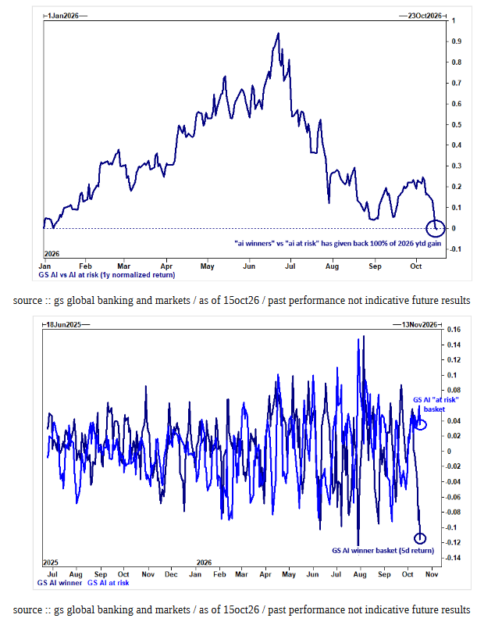
• El sector de tecnología de la información fue, con diferencia, el sector global con mayores ventas netas en términos monetarios esta semana, registrando la mayor reducción porcentual de exposición bruta en dos meses y las mayores ventas netas porcentuales de nuestros registros (desde 2016), impulsadas principalmente por ventas de posiciones largas y, en menor medida, por ventas de posiciones cortas, en una proporción de 4,7 a 1.
– Todos los subsectores globales, excepto servicios de tecnologías de la información, registraron ventas netas, liderados en términos monetarios por semiconductores y equipos de semiconductores (ventas de posiciones largas superiores a las ventas de posiciones cortas), equipos electrónicos (ventas de posiciones cortas superiores a las ventas de posiciones largas) y software (ventas de posiciones cortas superiores a las ventas de posiciones largas).
• Los hedge funds registraron compras netas en el sector sanitario estadounidense al ritmo más rápido en siete meses, mientras continuaban reduciendo riesgos en el sector por quinta semana consecutiva, impulsados por cierres de posiciones cortas que superaron a las compras de posiciones largas en una proporción de 2,2 a 1.
– Todos los subsectores, excepto el farmacéutico, registraron compras netas, liderados en términos monetarios por equipos y suministros sanitarios (compras de posiciones largas superiores a los cierres de posiciones cortas), proveedores y servicios sanitarios (compras de posiciones largas superiores a los cierres de posiciones cortas) y herramientas y servicios para ciencias de la vida (cierres de posiciones cortas superiores a las compras de posiciones largas).
• La renta variable estadounidense registró ventas netas durante la semana (-0,9 desviaciones estándar respecto al último año), impulsadas por ventas de posiciones largas y cortas en acciones individuales, que registraron las mayores ventas netas en ocho semanas.
– 8 de los 11 sectores registraron ventas netas, liderados en términos monetarios por tecnología de la información, consumo discrecional, industriales y financieros, mientras que salud, servicios de comunicación y consumo básico registraron compras netas, lo que sugiere un posicionamiento progresivamente más defensivo.
• Coincidiendo con el inicio de la temporada de resultados del tercer trimestre por parte de los grandes bancos, los hedge funds registraron ventas netas en el sector financiero estadounidense por primera vez en cinco semanas (-1,2 desviaciones estándar respecto al último año), impulsadas por unas ventas de posiciones cortas que superaron ampliamente a las compras de posiciones largas, en una proporción de 4,4 a 1.
– Los subsectores de mercados de capitales (especialmente gestoras de activos y servicios de datos), seguros y procesamiento de transacciones y pagos fueron los que registraron mayores ventas netas, mientras que financiación al consumo y bancos experimentaron compras netas moderadas.
Recompras de acciones (Buybacks)
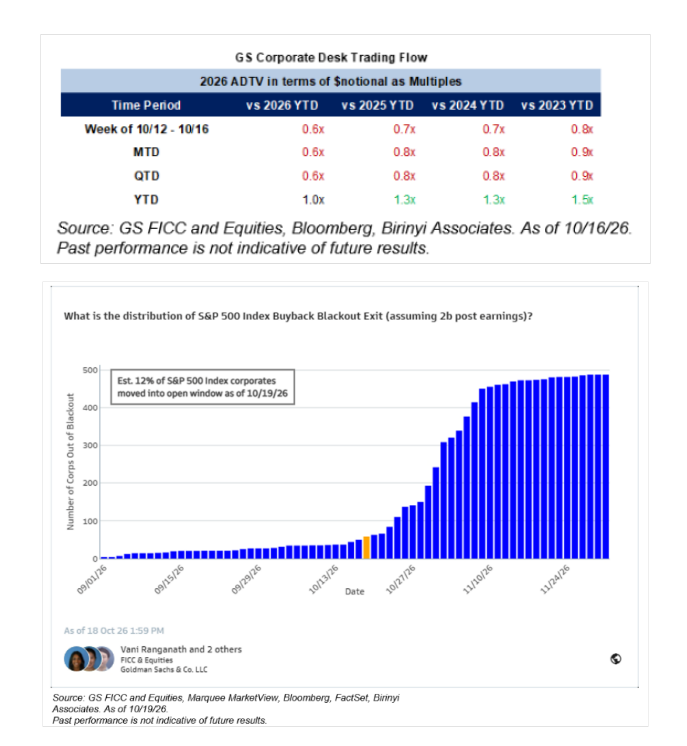
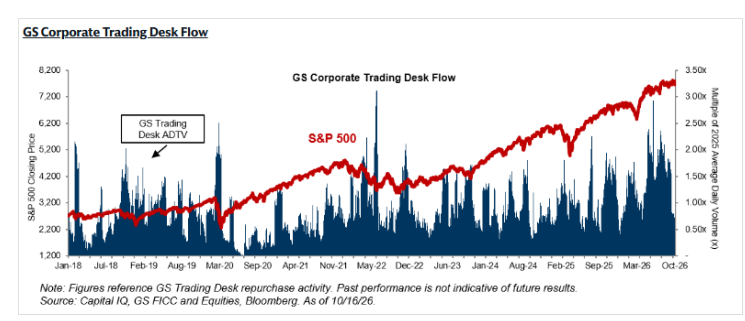
• Otra semana de volúmenes reducidos por los periodos de restricción de recompras (blackout) en nuestra mesa de negociación, con flujos estables equivalentes a 0,7 veces el volumen medio diario negociado acumulado en 2025 (ADTV) y a 0,7 veces el correspondiente a 2024, concentrados principalmente en los sectores financiero, sanitario y de consumo discrecional.
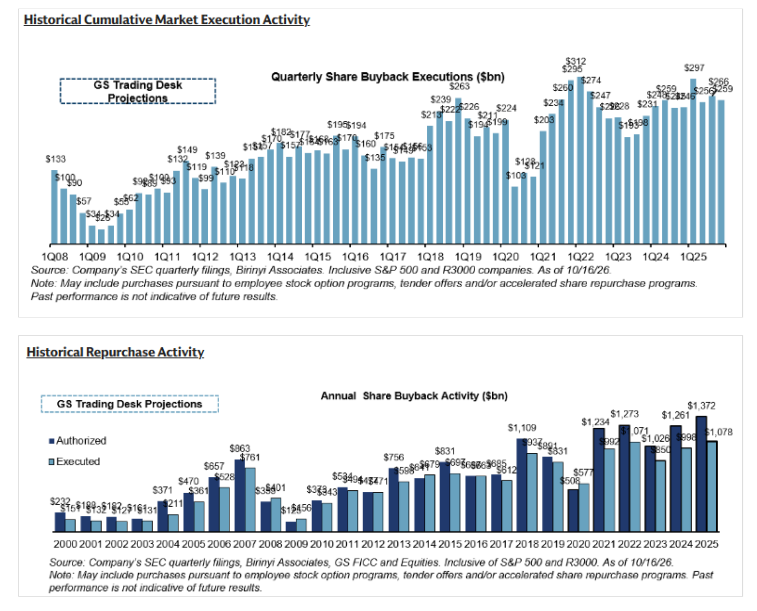
Dado que el calendario de presentación de resultados se concentra especialmente a finales de octubre, esperamos que este ritmo más moderado continúe a corto plazo y prevemos un repunte de los flujos en noviembre.
Actualmente estimamos que el 12% de las empresas del S&P 500 se encuentran hoy en un periodo abierto para realizar recompras, mientras que otro 22% saldrá del periodo de restricción antes de que termine la semana.
En cuanto a la composición de las ejecuciones, estamos empezando a observar lentamente un mayor número de órdenes discrecionales, aunque la mayoría siguen correspondiendo a planes 10b5-1, que permiten ejecutar recompras durante los periodos de restricción.
La semana pasada, nuestra mesa registró un 85% de operaciones correspondientes a planes 10b5-1 y un 15% a órdenes discrecionales, frente al 86% y el 14%, respectivamente, de la semana anterior.
Esperamos que el peso de las órdenes discrecionales comience a aumentar a medida que se abran las ventanas de recompra.
Gráficos destacados
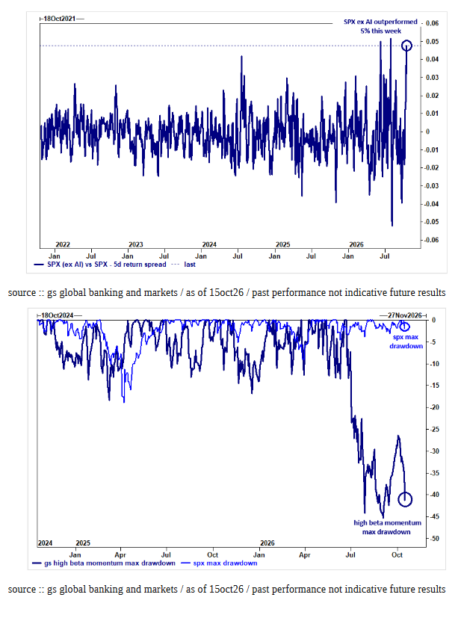
Con el S&P 500 a tan solo un 2% de su máximo histórico, pero con la acción mediana del índice un 15% por debajo de su respectivo máximo, nuestra medida preferida de amplitud de mercado se mantiene cerca de sus niveles más estrechos desde la burbuja de las puntocom.
Aunque esta estrechez de la amplitud de mercado puede resolverse de dos maneras, ya sea mediante una caída de los valores que más han destacado recientemente para alcanzar a los rezagados, o mediante una recuperación de estos últimos para alcanzar a los líderes, cualquiera de los dos escenarios provocaría una reversión del factor momentum (tendencia).