


En Wall Street…
Resumen de sesión
Renta variable
Todo comenzó de la noche a la mañana con lo que se suponía que era una muestra de «fortaleza» en los resultados empresariales, pero que venía acompañada de dudas sobre cómo se estaban financiando estas grandes compañías.

El CDS de los centros de datos volvió a dispararse hasta alcanzar niveles récord. El riesgo crediticio de los grandes proveedores de servicios en la nube sigue aumentando, y eso es cada vez más difícil de ignorar.

Las ventas se concentraron en las megacapitalizaciones tecnológicas (solo AAPL se salvó), con la cesta de valores vinculados a la IA cayendo un 6%. Esto provocó que el NDX retrocediera casi un 3% y que el SPX perdiera los 7.700 puntos.

Sin embargo, el RSP tuvo un gran comportamiento, registrando su mejor día frente al SPX desde 2024. Es decir, vimos una clara huida de la IA.

El índice VIX superó brevemente los 20 puntos durante la sesión, pero se mantiene «contenido», a diferencia del VXN, que está completamente disparado.

Renta fija
La rentabilidad de los bonos franceses a 10 años cotiza ampliamente por encima del 5%, reflejando principalmente un problema local, ya que este movimiento no se está produciendo en el resto del mundo. La rentabilidad de los bonos franceses a 10 años superó a la de los bonos estadounidenses del mismo plazo por primera vez desde 2013.

Por su parte, la rentabilidad de los bonos del Tesoro estadounidense a 10 años se desplomó por debajo del 5,00%, alcanzando su nivel más bajo en un mes. Hoy se registró la mayor caída de la rentabilidad de los bonos a 10 años desde agosto de 2024.

ZeroHedge
IMPORTANTE: Esto no es, ni mucho menos, una señal de calma. Parece más bien una huida hacia la «seguridad» ante las tensiones en Francia y en el crédito corporativo. Solo hay que observar el salto que ha registrado el índice MOVE durante la jornada. No hay señales de alivio.

Divisas y materias primas
El dólar experimentó fuertes fluctuaciones, aunque terminó la sesión con una ligera caída.

El oro ignoró este movimiento y se desplomó por debajo de los 4.100 dólares, acercándose a un importante soporte situado en los mínimos recientes,

que la plata ya está perdiendo tras caer un 5%.

Bitcoin revirtió todas las ganancias de ayer y volvió a encontrar soporte en los 81.000 dólares.

Por último, los precios del petróleo continuaron subiendo, con el Brent alcanzando un nuevo máximo desde 2022

y el WTI situándose por encima de los 100 dólares.

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
-
Meta Platforms (META): Superó las expectativas de resultados y elevó el extremo inferior de su rango de inversión de capital (CapEx) para el ejercicio fiscal. Ofreció perspectivas limitadas para 2027.
-
Tesla (TSLA): Las perspectivas cautelosas sobre Optimus, el retraso de los ingresos procedentes de los robotaxis y los elevados costes previstos para la fabricación de chips eclipsaron unos beneficios por acción superiores a las expectativas.
-
IBM (IBM): Superó las expectativas de beneficios, aunque el margen bruto disminuyó y los ingresos del negocio de consultoría se mantuvieron estables.
-
Lam Research (LRCX): Sus previsiones decepcionaron algunas expectativas del mercado.
-
Blackstone (BX): Sus ingresos quedaron por debajo de las expectativas.
-
Procter & Gamble (PG): Superó las expectativas de beneficios.
-
Comcast (CMCSA): Superó las expectativas tanto de beneficio por acción ajustado como de ingresos.
-
SAP (SAP): Los ingresos de su negocio en la nube y el crecimiento de su cartera de pedidos superaron las expectativas.
-
Alibaba (BABA), PDD Holdings (PDD) y JD.com (JD): Según informes, los reguladores chinos convocaron a las principales plataformas de comercio electrónico para abordar cuestiones relacionadas con la calidad de los productos.
En la sesión europea…
Resumen de sesión
El STOXX 600 europeo registró el jueves su mayor caída en tres semanas, lastrado por la debilidad de las acciones bancarias, mientras que el encarecimiento del petróleo y el aumento de la rentabilidad de los bonos franceses deterioraron aún más el apetito por el riesgo.
El índice paneuropeo cerró con una caída superior al 1%, hasta los 637,74 puntos.

El índice bancario de la eurozona fue el más perjudicado, con un desplome del 4,2%, su peor sesión desde marzo.
Bankinter cayó un 7,6% tras presentar sus resultados, que mostraron cómo el aumento de los tipos de interés había elevado los costes de los depósitos y presionado los márgenes durante el tercer trimestre.
Barclays (BARC.L) retrocedió un 2,3% después de registrar un beneficio trimestral inferior al esperado. El banco anunció que recortará alrededor de 5.000 puestos de trabajo este año, equivalentes al 5% de su plantilla.
En términos generales, los resultados empresariales europeos han sido sólidos, ayudando en ocasiones a los inversores a dejar de lado el complicado contexto económico. Sin embargo, las caídas del jueves demuestran lo rápido que puede deteriorarse el sentimiento del mercado cuando unos resultados decepcionantes coinciden con la incertidumbre económica.
«Tenemos importantes preocupaciones en el mercado», afirmó Joost van Leenders, estratega sénior de inversiones de Van Lanschot Kempen Investment Management, en referencia al conflicto en Oriente Medio, que impulsó los futuros del Brent hasta máximos de cinco meses durante la jornada.
«Existen factores de riesgo y factores positivos que cambian de un día para otro, lo que puede generar cierta volatilidad», añadió.
Además, el diferencial entre la rentabilidad de los bonos franceses a 10 años y los bonos alemanes alcanzó un nuevo máximo de 15 años, en medio de la incertidumbre política y las protestas en Francia.
«Es probable que el diferencial entre los bonos soberanos franceses y los del resto de la eurozona siga ampliándose durante los próximos meses», señaló Jonas Goltermann, economista jefe de mercados de Capital Economics.
Hermès cayó un 5% después de que el fabricante de los bolsos Birkin publicara unos ingresos trimestrales ligeramente inferiores a las expectativas, lastrando al conjunto del sector del lujo.
Por su parte, Nestlé (NESN.S) avanzó un 1,1% tras registrar un crecimiento orgánico de las ventas superior al esperado durante el tercer trimestre. El índice de alimentación y bebidas ganó un 0,6%, convirtiéndose en uno de los pocos sectores que terminaron la sesión en positivo.
El sector sanitario fue el que mejor se comportó, con una subida del 2,1%. El grupo biofarmacéutico belga UCB se disparó un 21,6% después de elevar sus previsiones de crecimiento de ingresos para 2026.
En cambio, el índice tecnológico europeo volvió a sufrir fuertes presiones vendedoras, con una caída del 2%, siguiendo la tendencia bajista de las tecnológicas a nivel mundial.
Algunos comentarios de acciones
-
Infineon, STMicroelectronics y ASML, registraron descensos de entre el 5% y el 6%.
-
BE Semiconductor Industries también cayó un 3,1% tras presentar sus resultados trimestrales.
En la sesión asíatica…
-
Las bolsas de Asia-Pacífico estuvieron bajo presión y ampliaron sus pérdidas a lo largo de la sesión, a pesar del cierre positivo de Wall Street. Las ventas se concentraron en compañías de inteligencia artificial y semiconductores después de que Tesla recortara sus previsiones de inversión de capital (CapEx), Lam Research cayera en las operaciones posteriores al cierre y los resultados de Meta avivaran las preocupaciones sobre la presión financiera que supone la elevada inversión en IA. Las tensiones en Oriente Medio también continuaron centrando la atención, con Estados Unidos preparando evacuaciones ordenadas de personal de sus embajadas en varios países del Golfo y nuevas informaciones sobre ataques contra Arabia Saudí.
-
ASX 200: El índice australiano registró pérdidas, lideradas por los sectores energético y minorista. Nick Scali se desplomó tras lanzar una advertencia sobre sus beneficios, arrastrando a otras compañías del sector. No obstante, el índice consiguió recuperar parte de las pérdidas iniciales.
-
Nikkei 225: El índice japonés amplió sus caídas, presionado por las ventas en compañías vinculadas a la inteligencia artificial y los semiconductores, como Tokyo Electron, SoftBank Group, Ibiden y Fujikura.
-
KOSPI: El índice surcoreano fue uno de los más perjudicados, ya que las preocupaciones sobre las inversiones en la cadena de valor de la inteligencia artificial provocaron una oleada de ventas en el sector de los semiconductores. Samsung Electronics y SK Hynix sufrieron fuertes presiones vendedoras, mientras que Samsung Electro-Mechanics revirtió las ganancias iniciales impulsadas por su acuerdo con NVIDIA. Por su parte, el Banco de Corea (BoK) mantuvo los tipos de interés sin cambios por unanimidad, tal y como se esperaba. Su gobernador, Shin, advirtió de que la reciente corrección bursátil está afectando al consumo.
-
Hang Seng: El índice de Hong Kong lideró las caídas regionales, con Lenovo y Hua Hong Semiconductor retrocediendo alrededor de un 7% cada una. CATL prolongó su racha bajista hasta una séptima sesión consecutiva. Por su parte, el Shanghai Composite también registró pérdidas, en medio de la incertidumbre sobre Oriente Medio y las ventas concentradas en las compañías de semiconductores.
La crisis del petróleo es peor de lo que dicen los puntos de equilibrio.
Los cálculos de punto de equilibrio subestiman el impacto inflacionario de la crisis del petróleo.
Los precios del petróleo han experimentado uno de sus mayores repuntes de la historia, aunque no lo parezca a juzgar por los puntos de equilibrio de la inflación. Han bajado en varios vencimientos desde que comenzó la guerra con Irán, a pesar de que el crudo se ha multiplicado por más de una vez y media.
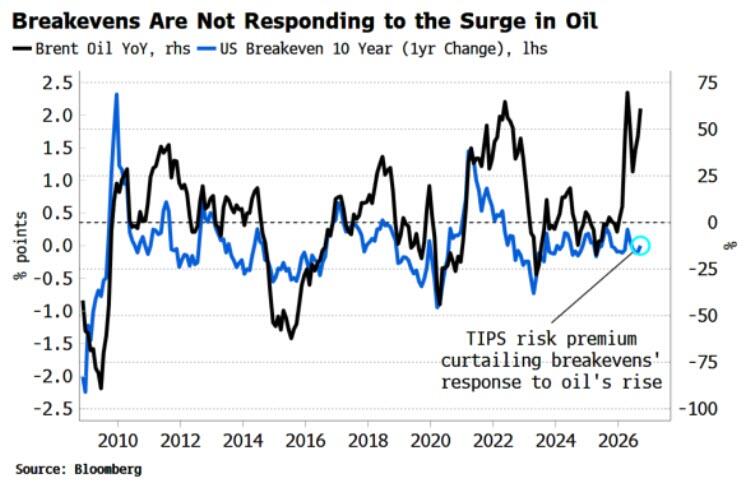
Sin embargo, no existe ninguna contradicción si dejamos de considerar los TIPS como pronosticadores infalibles de la inflación y, en cambio, los reconocemos por lo que realmente son: activos de riesgo con cierta protección incorporada contra la inflación (específicamente, el IPC).
La crisis del petróleo ha incrementado los riesgos inflacionarios, pero también ha elevado los riesgos macroeconómicos y geopolíticos. Ambos factores afectan a la rentabilidad de los TIPS de forma opuesta: la primera la reduce, ampliando los puntos de equilibrio; la segunda la incrementa, provocando que estos disminuyan.
La naturaleza de la crisis del petróleo ha provocado que este último tenga una influencia desproporcionada, causando, paradójicamente, una disminución de los puntos de equilibrio (en el vencimiento a cinco años). Pero los puntos de equilibrio son precisamente eso: la tasa de inflación necesaria para alcanzar el punto de equilibrio en una posición larga en TIPS y una posición corta en bonos del Tesoro. No son más una previsión del crecimiento futuro de los precios que una predicción del tipo de cambio implícito en los contratos a plazo de divisas.
Las expectativas de inflación serían considerablemente más altas si no fuera por los riesgos macroeconómicos y geopolíticos. Podemos medir la magnitud de esta diferencia utilizando el modelo DKW de la Reserva Federal, que estima una prima de liquidez para los TIPS.
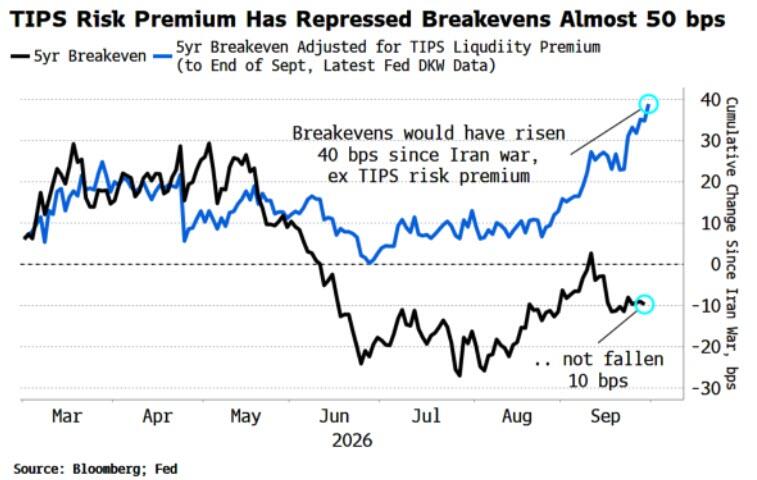
Una mayor prima de liquidez en los TIPS implica una mayor rentabilidad de estos bonos y, por consiguiente, un punto de equilibrio implícito menor. Como muestra el gráfico anterior, los puntos de equilibrio a cinco años serían aproximadamente 50 puntos básicos más altos desde la guerra con Irán, lo que los situaría en torno al 2,90%, su nivel más alto desde 2022, si la prima de liquidez no hubiera variado.
Es fundamental que no estemos experimentando una crisis petrolera típica impulsada por la demanda, sino una crisis de oferta de origen geopolítico. Este tipo de crisis está afectando a los TIPS de dos maneras:
- Empeorando la liquidez relativa de los TIPS frente a los bonos del Tesoro; y
- Disminuir la intercambiabilidad del petróleo y los TIPS como coberturas contra la inflación.
La liquidez relativa de los bonos vinculados a la inflación tiende a verse afectada cuando aumentan los riesgos macroeconómicos, ya que se produce un mayor cambio hacia garantías de referencia, es decir, bonos del Tesoro, mientras que los TIPS se ven perjudicados por tener una base de compradores más reducida.
Estamos viendo pruebas de ello. El inventario de TIPS de los intermediarios ha ido en aumento, sobre todo en el tramo de vencimiento más corto, seguido del siguiente tramo más corto.
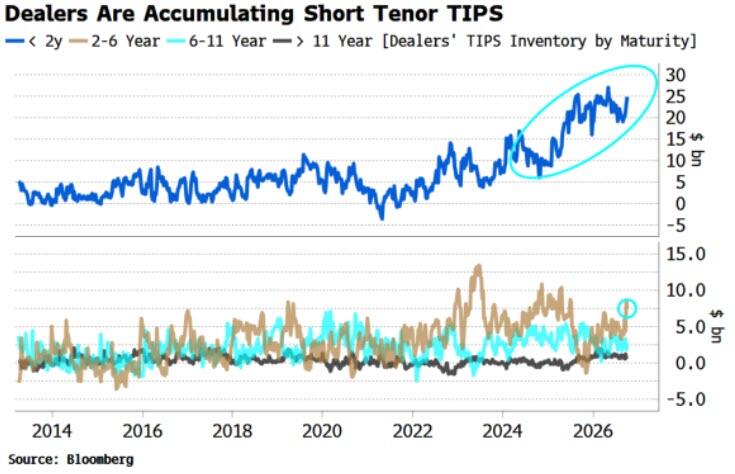
Esto probablemente refleja una débil demanda por parte de los usuarios finales. Los TIPS a corto plazo son los que más sufren la menor demanda de los inversores, ya que son los más volátiles y presentan una mayor correlación con los precios de las materias primas, el IPC al contado y otros datos económicos.
El Comité Asesor de Endeudamiento del Tesoro señaló en su presentación de agosto que los TIPS a dos años se negocian baratos en la curva IOTA, es decir, son más baratos que los bonos del Tesoro nominales de lo que sugeriría el mercado de swaps de inflación.
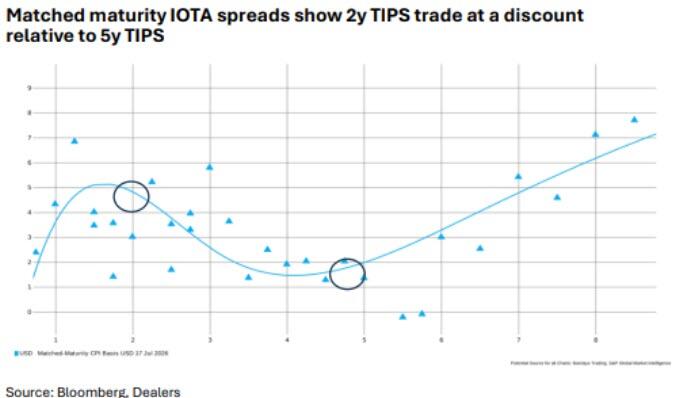
Esta falta de demanda y la consiguiente bajada de precios concuerdan con el aumento de la prima de liquidez de los TIPS y, por consiguiente, con la caída del tipo de interés implícito de equilibrio.
Podemos vincular la menor demanda de TIPS directamente con el mercado petrolero. Volvamos al primer gráfico. Existe una relación sorprendentemente estrecha entre las variaciones en los puntos de equilibrio y el petróleo, más estrecha de lo que cabría esperar, dado que la inflación se ve afectada por muchos factores además de los precios del crudo.
Esto se explica por la intercambiabilidad del petróleo y los TIPS como coberturas contra la inflación. Los operadores de inflación pueden usar el petróleo como una cobertura contra la inflación a corto plazo más líquida, aunque imperfecta.
Pero la divergencia más reciente en el gráfico —donde los puntos de equilibrio se mantienen prácticamente estáticos incluso cuando el precio del petróleo ha aumentado— probablemente refleja que el crudo, en la actual crisis de oferta, ya no se considera un indicador fiable de la inflación, sino que se ha convertido más bien en una cobertura macroeconómica y geopolítica.
Eso también se refleja en que el petróleo ahora guarda una correlación negativa con el riesgo mayor que en los últimos 30 años.
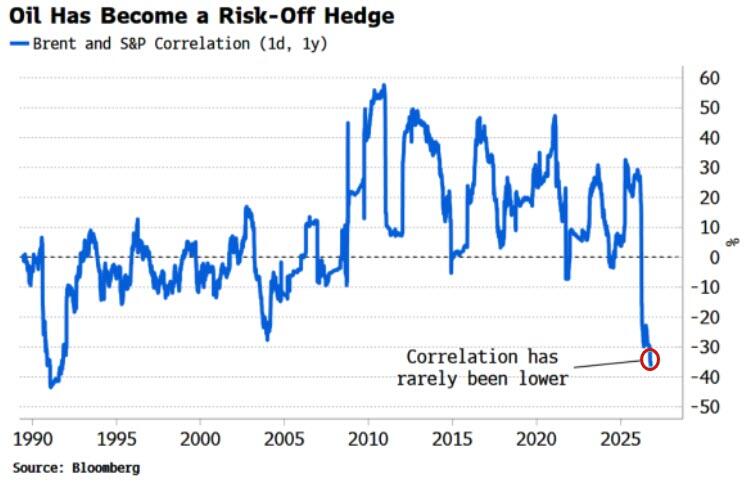
En pocas palabras, la subida del precio del petróleo se ha convertido en un factor de aversión al riesgo, y ese mismo contexto está teniendo un impacto significativo en la demanda de TIPS, provocando que su prima de liquidez aumente y sus puntos de equilibrio disminuyan.
El riesgo inherente a los TIPS se puede apreciar al observar la estrecha relación entre su prima de liquidez y otras medidas de riesgo, como el VIX y los diferenciales de crédito, estos últimos representados en el gráfico a continuación.
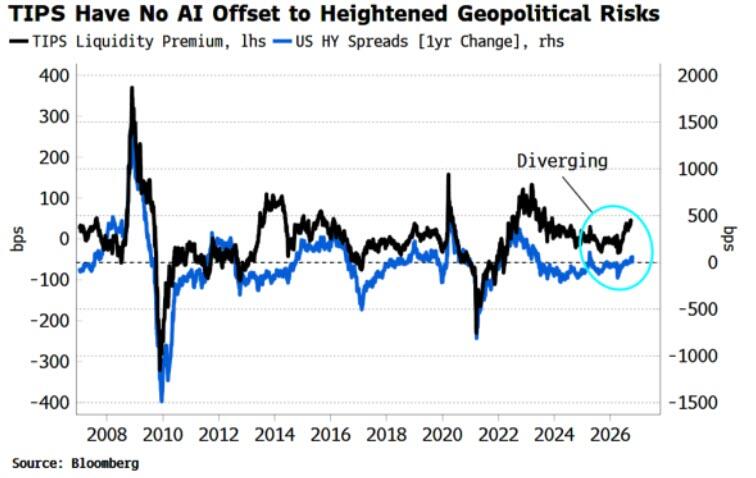
Pero últimamente la prima de liquidez se ha desvinculado de los diferenciales de crédito, así como del VIX. ¿A qué se debe esto?
La volatilidad del crédito y de las acciones se beneficia directamente del auge de la IA. El predominio de solo unas pocas empresas en los índices bursátiles mantiene baja la correlación entre los índices, lo que a su vez garantiza que el impacto total de la mayor volatilidad de las acciones individuales no se traslade a la volatilidad a nivel de índice, es decir, al VIX.
Y dado que la volatilidad suele ser un factor clave en los modelos de fijación de precios de crédito, según el modelo de Merton, los diferenciales de crédito se han mantenido notablemente ajustados, especialmente teniendo en cuenta el aumento de las emisiones relacionadas con la IA.
Pero los TIPS no cuentan con compensación por IA. Sienten el riesgo de la crisis geopolítica del petróleo, pero a diferencia del crédito o el mercado bursátil, no existe una fuerza opuesta que lo comprima. Como se mencionó, esto tiene el efecto de reducir los puntos de equilibrio, lo que lleva a una interpretación demasiado optimista sobre la inflación futura.
La situación fue similar en 2013, cuando también se observó una divergencia entre la prima de liquidez y los diferenciales de crédito, como se muestra en el gráfico anterior. La crisis provocada por la reducción de estímulos monetarios afectó negativamente la liquidez de los TIPS debido al aumento de la volatilidad del rendimiento real, pero los diferenciales de crédito se mantuvieron estables, ya que se beneficiaron del efecto de reequilibrio de la cartera derivado de la flexibilización cuantitativa (QE), en mayor medida que los TIPS.
El punto de equilibrio sigue siendo el indicador de referencia para muchos participantes del mercado a la hora de predecir cuál será la inflación a largo plazo y si es probable que se mantenga contenida y que finalmente vuelva al objetivo.
Pero esa heurística es errónea. Los inversores harían bien en suponer que el aumento de los rendimientos de los bonos a 10 años —más de 110 puntos básicos desde la guerra con Irán— tiene detrás algo más que un insignificante aumento de 10 puntos básicos en las expectativas de inflación.



