Rentabilidad de los activos en lo que va de año
Marcador de los mercados: petróleo +72,7%, acciones estadounidenses +11,9%, acciones globales +8,7%, dólar estadounidense +3,4%, efectivo +3,0%, bonos de alto rendimiento (HY) -0,9%, bonos con grado de inversión (IG) -2,2%, deuda pública -3,0%, oro -6,9% y Bitcoin -7,1% en lo que va de año (YTD).
Sentimiento del mercado
«Lo peor que podría pasarle a este movimiento alcista de los bonos del Tesoro estadounidense sería una recesión».
«Si comprara un cementerio, la gente dejaría de morirse», comenta un cliente que mantiene posiciones alcistas en China.
El panorama general
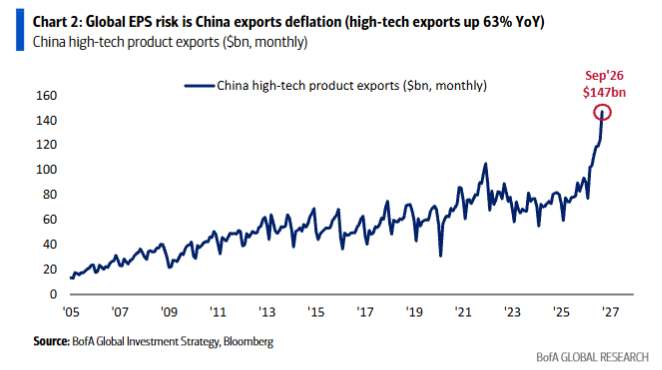
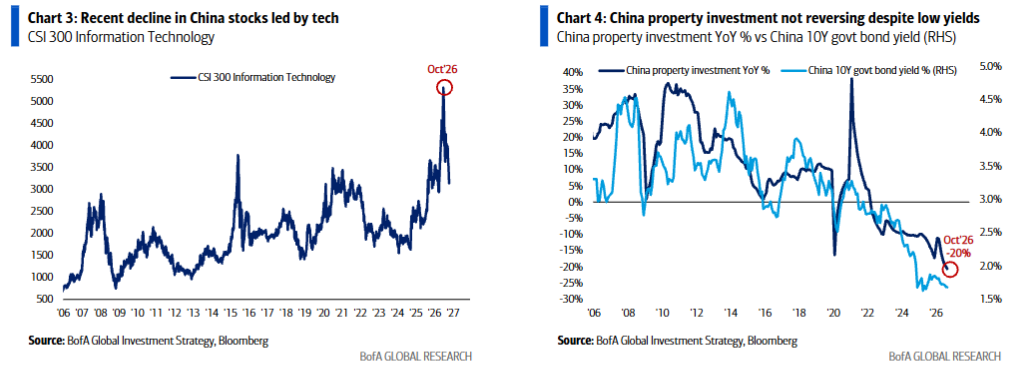
Las acciones chinas (CSI 300) han caído un 20% desde junio, arrastradas por el sector tecnológico, que acumula un desplome del 41% (gráfico 3).
Las bolsas caen y las rentabilidades de los bonos también retroceden, hasta mínimos históricos del 1,6%, mientras la moneda china se aprecia frente al dólar, alcanzando máximos de cuatro años. Se trata de una combinación clásica de deflación.
Los consumidores e inversores mantienen una actitud de rechazo a las compras mientras el sector inmobiliario chino continúa deteriorándose (gráfico 4).
El principal riesgo para los beneficios empresariales globales (BPA) es que China exporte deflación al resto del mundo. Sus exportaciones han aumentado un 36% interanual, mientras que las exportaciones de productos de alta tecnología se han disparado un 63% interanual (gráfico 2).
Lo que nos dicen los mercados
Que el ETF de empresas estadounidenses de mediana capitalización (MDY) cotice por encima de los 666 dólares, el de pequeñas empresas (IJR) supere los 137 dólares y el de entidades financieras globales (IXG) se mantenga por encima de los 125 dólares indica que el entorno macroeconómico sigue siendo favorable.
La aversión al riesgo registrada en octubre sería simplemente una corrección de las valoraciones tecnológicas en un ciclo de endurecimiento monetario, siempre que el Nasdaq 100 (NDX) consiga mantenerse por encima de los 28.000 puntos.
Sin embargo, las señales procedentes de las compañías de crecimiento apuntan a un deterioro. Si el ETF de las siete magníficas (MAGS) cae por debajo de los 70 dólares y TSMC (TSM) pierde los 400 dólares, aumentaría el riesgo de revisiones a la baja de las estimaciones de beneficios por acción (BPA).
Además, la exposición de los inversores a la tecnología y a la renta variable sigue siendo excesivamente elevada. Según la encuesta de gestores de fondos de Bank of America de octubre (FMS), los inversores mantienen la mayor sobreponderación del sector tecnológico desde agosto de 2020.
Mientras tanto, Berkshire Hathaway (BRK) alcanza nuevos máximos históricos, lo que refuerza la narrativa de una rotación desde las acciones de crecimiento hacia las de valor (value > growth).
El precio importa
Desde una perspectiva contraria al consenso y de largo plazo, sería momento de aumentar la exposición a los bonos.
Históricamente, los periodos de rentabilidades acumuladas negativas a largo plazo han ofrecido grandes oportunidades de entrada: en la renta variable en 1939, 1974 y 2009, y en las materias primas en 1933 y 2018.
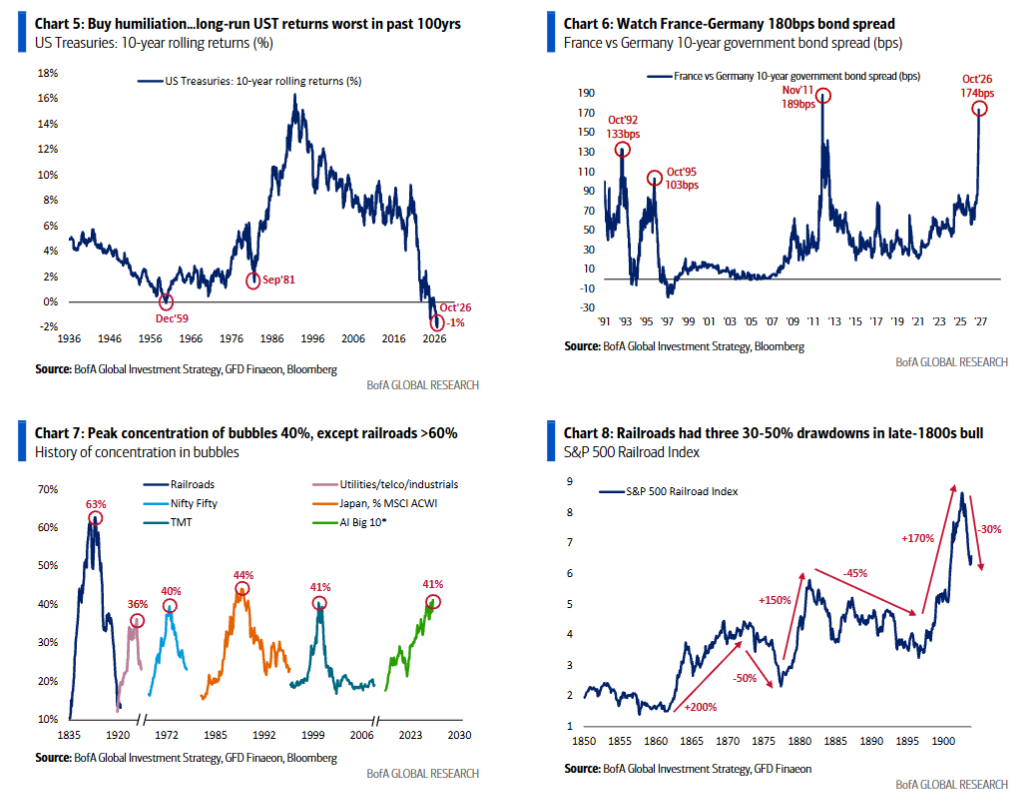
En 2026, los bonos del Tesoro estadounidense registran sus peores rentabilidades a largo plazo de los últimos 100 años (gráfico 5).
«Vende la arrogancia y compra la humillación».
Siguiendo esta filosofía, estamos aumentando la exposición a activos que podrían beneficiarse de que las rentabilidades de los bonos hayan alcanzado su máximo, como las compañías de pequeña capitalización, los REIT (sociedades de inversión inmobiliaria), las empresas de servicios públicos (utilities) y las compañías de consumo discrecional.
Cabe destacar que esta semana los fondos de servicios públicos y consumo discrecional han registrado fuertes salidas de capital, en lo que podría interpretarse como una señal de capitulación de los inversores.
De hecho, estas salidas de capital han sido las segundas mayores de las que se tiene registro.
Flujos semanales de capital
Entradas de 55.600 millones de dólares en acciones, 28.800 millones en efectivo, 12.100 millones en bonos, 2.600 millones en oro y 200 millones en criptomonedas.
Flujos de capital más destacados
-
Bonos del Tesoro estadounidense: entradas de 5.400 millones de dólares, acumulando 17 semanas consecutivas de entradas.
-
Acciones japonesas: entradas de 6.000 millones de dólares, las mayores desde abril de 2026.
-
Acciones chinas: entradas de 17.000 millones de dólares, las mayores desde julio de 2026.
-
Acciones surcoreanas: entradas de 5.800 millones de dólares, las mayores desde julio de 2026.
-
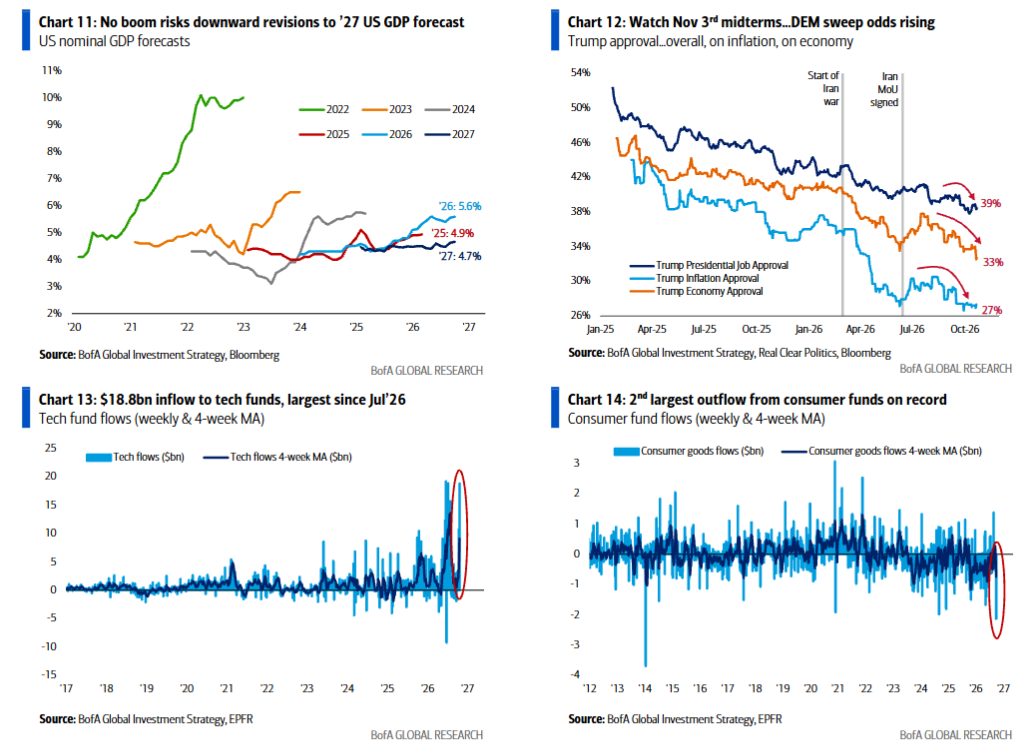
Sector tecnológico: entradas de 18.800 millones de dólares, las mayores desde julio de 2026 (gráfico 13).
-
Sector consumo: salidas de 2.100 millones de dólares, las mayores desde febrero de 2014 y las segundas mayores de la historia (gráfico 14).
-
Servicios públicos (utilities): salidas de 1.600 millones de dólares, las mayores desde marzo de 2015 y las segundas mayores de la historia.
-
Sector energético: entradas de 1.100 millones de dólares, las mayores desde abril de 2026.
Clientes privados de Bank of America
Los clientes de banca privada de Bank of America gestionan un patrimonio de 4,6 billones de dólares, distribuido de la siguiente manera: un 65,9% en acciones, un 17,4% en bonos y un 9,4% en efectivo.
El número de participaciones de ETF de renta variable en sus carteras aumentó un 0,3% durante la última semana y acumula un crecimiento del 8,3% en lo que va de año.
Durante las últimas cuatro semanas, estos clientes han estado comprando ETF de bonos municipales, empresas industriales y compañías del sector sanitario.
Por el contrario, han estado vendiendo ETF de consumo básico, deuda de mercados emergentes y consumo discrecional.
Indicador Bull & Bear de Bank of America
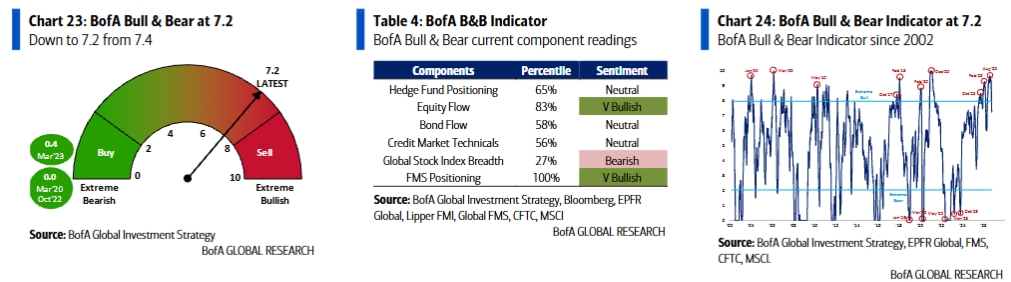
El indicador Bull & Bear de Bank of America ha descendido hasta los 7,2 puntos, desde los 7,4 anteriores.
Este retroceso responde a varios factores: la debilidad de la amplitud de los índices bursátiles globales, el posicionamiento bajista de los fondos de cobertura en los futuros del petróleo y del S&P 500, y la ampliación de los diferenciales de crédito de los bonos de alto rendimiento (high yield).
Estos factores negativos se han visto parcialmente compensados por las fuertes entradas de capital en renta variable.
Después de permanecer durante todo el verano en niveles de optimismo extremo, el indicador Bull & Bear ha regresado este otoño a territorio neutral.
Por su parte, la versión anterior del indicador Bull & Bear ha aumentado hasta los 5,3 puntos, desde los 5,1 registrados la semana pasada.
Regla de amplitud de mercado de Bank of America
Actualmente, un 30% neto de los índices bursátiles mundiales se encuentran en situación de sobreventa, cotizando por debajo de sus medias móviles de 50 y 200 sesiones.
La señal de compra contraria al consenso de Bank of America se activa cuando un 88% neto de los mercados cotiza por debajo de ambas medias móviles.
Para que se alcance ese umbral, los principales índices bursátiles de Estados Unidos, Taiwán y Brasil tendrían que registrar caídas adicionales de entre el 5% y el 10% respecto a sus niveles actuales.
Por tanto, todavía no se ha activado la señal de compra contraria al consenso.
Próximos acontecimientos clave
25 de octubre: Elecciones en Brasil. Según las probabilidades de Polymarket recogidas por Bloomberg, Bolsonaro cuenta con un 78% de posibilidades de victoria, frente al 22% de Lula.
27 de octubre: Elecciones en Israel. Eizenkot cuenta con un 48% de probabilidades de victoria, frente al 28% de Netanyahu.
28 de octubre: Reunión de la Reserva Federal (FOMC). El mercado asigna una probabilidad del 7% a una subida de tipos de interés. El consenso espera que no haya subidas, lo que favorecería un aumento de la pendiente de la curva de rendimientos.
28 de octubre: Presupuestos del Reino Unido. El Gobierno británico necesita mantener la rentabilidad de los bonos soberanos a 30 años por debajo del 6%.
Ese mismo día se publican los resultados de Microsoft y Alphabet (Google), que serán fundamentales para que el ETF de las siete magníficas (MAGS) se mantenga por encima de los 70 dólares.
29 de octubre: Reunión del Banco Central Europeo (BCE). El mercado asigna una probabilidad de apenas el 1% a una subida de tipos. Uno de los principales indicadores que habrá que vigilar es el diferencial de rentabilidad entre los bonos de Francia y Alemania, situado en torno a los 180 puntos básicos (gráfico 6).
30 de octubre: Reunión del Banco de Japón (BoJ). La probabilidad de una subida de tipos es del 3%. El nivel de 160 yenes por dólar sigue siendo una referencia clave para el mercado de divisas.
2 de noviembre: Índice ISM de Estados Unidos. El indicador manufacturero debería superar los 56-57 puntos para respaldar la narrativa de un fuerte auge económico.
3 de noviembre: Elecciones de mitad de mandato en Estados Unidos. Según las probabilidades de Polymarket recogidas por Bloomberg, existe un 68% de posibilidades de que los demócratas consigan el control de ambas cámaras del Congreso, frente al 28% de probabilidades de que los demócratas ganen la Cámara de Representantes y los republicanos mantengan el Senado.
18 de noviembre: Cumbre de la APEC en Shenzhen. Está prevista la asistencia de Xi Jinping, Donald Trump y Vladímir Putin.
Perspectiva de mercado
Mantenemos una postura táctica de aversión al riesgo hasta mediados de noviembre. Esperamos que continúe un movimiento caracterizado por la caída de las rentabilidades de los bonos del Tesoro estadounidense a 30 años (hacia el 5%), el retroceso de las bolsas y la depreciación del dólar estadounidense, con el índice DXY por debajo de los 100 puntos.
Prevemos que esta dinámica se mantenga hasta que se cumplan tres condiciones:
1. Que el mercado descuente completamente una victoria demócrata en ambas cámaras del Congreso en las elecciones de mitad de mandato. Este escenario sería negativo para los beneficios empresariales por acción (BPA), ya que podría poner fin al entorno de menores impuestos y regulación más favorable. Además, Trump tendría menos capacidad para dirigir recursos y capital hacia Estados Unidos y su prioridad estratégica de competir con China por el liderazgo en inteligencia artificial.
2. Que el BCE y el Gobierno francés consigan frenar el desplome de los bonos franceses, revirtiendo la fuerte ampliación del diferencial de rentabilidad entre la deuda soberana de Francia y Alemania.
3. Que un recorte de la inversión en inteligencia artificial (capex) o el anuncio de una emisión extraordinaria de acciones, similar a la realizada por Boeing en 2024, provoque que los diferenciales de crédito de los grandes proveedores de infraestructura en la nube (hiperescaladores) alcancen su máximo.
A corto plazo, el principal riesgo alcista sería que Estados Unidos anunciara acuerdos de paz relacionados con Rusia, Ucrania e Irán, provocando una caída del precio del petróleo de entre 10 y 20 dólares por barril.
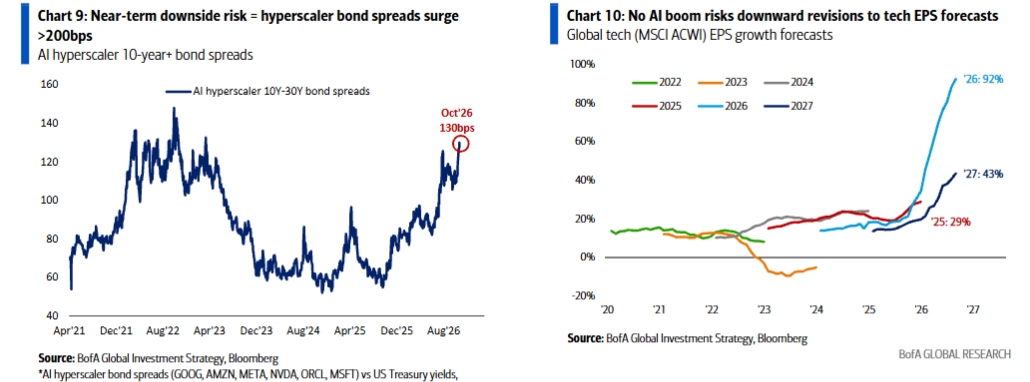
Por el contrario, el principal riesgo bajista sería que los diferenciales de crédito de los bonos emitidos por los hiperescaladores superaran los 200 puntos básicos (gráfico 9), obligando a los inversores a reducir su apalancamiento ante el riesgo de un episodio de tensión crediticia en el sistema financiero no bancario (shadow banking).
2027: burbuja, ampliación del mercado o desplome
De cara a 2027, contemplamos tres escenarios principales: una burbuja de inteligencia artificial, una ampliación del mercado alcista hacia más sectores en un entorno económico ideal (Goldilocks) o un desplome deflacionario.
1. Burbuja de inteligencia artificial
El argumento a favor de una burbuja se basa en tres factores principales.
En primer lugar, la inteligencia artificial podría seguir una trayectoria similar a la de los ferrocarriles en el siglo XIX, cuando una innovación transformadora desencadenó una enorme expansión de la inversión y la especulación financiera (gráfico 7).
En segundo lugar, existe un respaldo sin precedentes del Gobierno estadounidense al desarrollo de la inteligencia artificial. Una subida de las bolsas y de los bonos facilitaría la financiación necesaria para que Estados Unidos consiga imponerse a China en la carrera por el liderazgo tecnológico.
Por último, las generaciones Z y X han desarrollado una tendencia estructural a comprar durante las caídas del mercado (buy the dip), lo que podría seguir alimentando las subidas de los activos de riesgo.
2. Ampliación del mercado alcista: escenario Goldilocks
El escenario de ampliación del mercado alcista se apoya en unas previsiones de consenso que apuntan a una caída de 40 puntos básicos en las rentabilidades de los bonos del Tesoro estadounidense y a un crecimiento del 15% de los beneficios por acción del S&P 500 en 2027.
Un entorno económico Goldilocks, caracterizado por un crecimiento sólido y una inflación contenida, permitiría que las subidas bursátiles se extendieran más allá de las grandes compañías tecnológicas.
Esto desbloquearía valor en segmentos que actualmente presentan valoraciones más atractivas, como las empresas de pequeña y mediana capitalización, que cotizan a unas 15 veces beneficios (PER).
También favorecería a las compañías del S&P 500 excluyendo las vinculadas a la inteligencia artificial, que cotizan a menos de 20 veces beneficios.
3. Desplome deflacionario
El argumento a favor de un desplome económico y bursátil se basa, en primer lugar, en los precedentes históricos.
Durante el mercado alcista de los ferrocarriles de finales del siglo XIX se produjeron tres correcciones de entre el 30% y el 50%, a pesar de que el sector estaba protagonizando una transformación económica extraordinaria (gráfico 8).
Además, los mercados de bonos suelen ser los responsables de poner fin a las grandes expansiones económicas y burbujas financieras.
Un endurecimiento de las condiciones crediticias podría obligar a los grandes hiperescaladores de inteligencia artificial a reducir sus inversiones, que actualmente se prevé que alcancen los 1,2 billones de dólares en 2027.
Sin el auge de la inteligencia artificial, podría desaparecer también el principal motor de crecimiento económico.
Para compensar este impacto sería necesario que se produjera alguno de estos acontecimientos: una caída del petróleo de 30 dólares por barril, un descenso de las rentabilidades de los bonos de entre 100 y 150 puntos básicos o un gran programa de estímulo económico por parte de China.
Este escenario también implicaría revisiones a la baja de las previsiones económicas y empresariales para 2027.
Actualmente, las estimaciones contemplan un crecimiento del PIB nominal estadounidense del 5% y un aumento del 43% de los beneficios por acción del sector tecnológico mundial, después del extraordinario crecimiento del 92% previsto para 2026 (gráficos 10 y 11).
¿Cuándo llegará la próxima gran oportunidad de compra?
Creemos que la próxima gran oportunidad de entrada en activos de riesgo llegará cuando los responsables de política económica se vean obligados a relajar las condiciones financieras y el miedo sea mucho más evidente entre los inversores.
Actualmente, consideramos que el consenso está demasiado convencido de los escenarios de burbuja y ampliación del mercado alcista, mientras que infravalora el riesgo de una recesión profunda.
Según la encuesta de gestores de fondos de Bank of America de octubre (FMS):
-
El 50% de los inversores anticipa un escenario de no landing, en el que la economía mantiene su fortaleza sin experimentar una desaceleración significativa.
-
El 40% espera un soft landing, es decir, un aterrizaje suave en el que la inflación se modera sin provocar una recesión.
-
Apenas el 6% contempla un hard landing, un aterrizaje brusco que implicaría una desaceleración económica severa o una recesión.
En nuestra opinión, el mercado está asignando demasiada probabilidad a los escenarios favorables y demasiado poca al riesgo de un desplome económico y financiero.