Marcador de resultados: petróleo +79,1%, acciones estadounidenses +12,7%, acciones globales +9,6%, dólar estadounidense +3,7%, efectivo +3,1%, bonos de alto rendimiento (HY) -0,5%, bonos de grado de inversión (IG) -2,5%, bonos gubernamentales -3,3%, oro -7,1% y bitcoin -8,4% en lo que va de año.
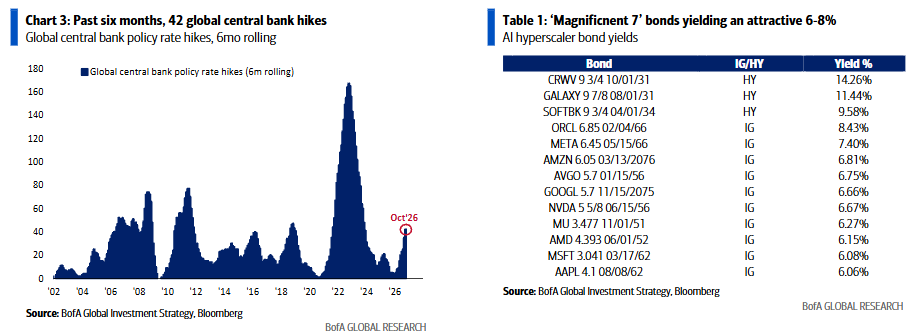
El precio es correcto: en los últimos seis meses, los bancos centrales de todo el mundo han realizado 42 subidas de tipos (Gráfico 3). Durante los últimos cuatro meses, el dólar estadounidense ha subido, los rendimientos de los bonos del Tesoro estadounidense han aumentado y el liderazgo del sector tecnológico se ha estancado o revertido (Nasdaq 100 con un techo en los 30.000 puntos y el índice de semiconductores SOX cayendo un 20%). Son los efectos clásicos y dolorosos de un endurecimiento monetario, pero no necesariamente mortales, salvo que se produzcan pérdidas de empleo o un evento crediticio. El próximo gran movimiento de asignación de capital hacia activos de riesgo espera al final de las subidas de tipos y a un desplome del petróleo en la primera mitad de 2027. Niveles técnicos clave que deben mantenerse antes de que comience el rally de fin de año: MAGS en 70 dólares (las siete magníficas) y SMH en 520 dólares (semiconductores).
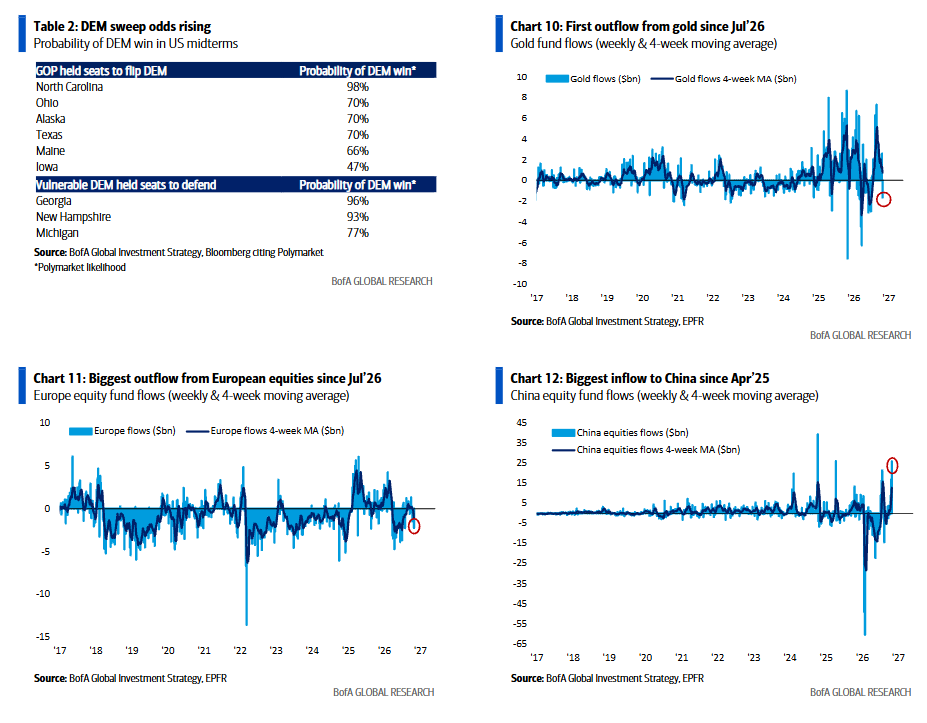
Los votantes tienen razón: los mercados están empezando a descontar un escenario de aversión al riesgo ante una victoria demócrata en ambas cámaras (Tabla 2), pero todavía no están descontando una ola demócrata de gran magnitud (más de 53 escaños en el Senado) ni un fuerte repunte de los rendimientos de los bonos. En cualquier caso, los votantes quieren «asequibilidad», lo que sería negativo para los monopolios tecnológicos, bancarios y energéticos en 2027, pero positivo para el sector de consumo discrecional.
Lo que muestran los mercados: los rendimientos de los bonos chinos alcanzan nuevos mínimos, el yuan se ha apreciado más de un 20% frente al dólar taiwanés durante el último año y las tecnológicas chinas (CQQQ) han caído un 32% desde junio. La deflación china es un problema global. Sin embargo, las acciones financieras chinas se han duplicado durante los últimos tres años, lo que sugiere que China no es un problema global. Nuestra recomendación es ponerse cortos en petróleo durante la primera mitad de 2027, ya que la paz impulsará la oferta. Pero si la caída del petróleo no provoca un rebote del euro y del yen, sería una señal importante de que la deflación china se está convirtiendo en un nuevo factor negativo para la economía mundial.
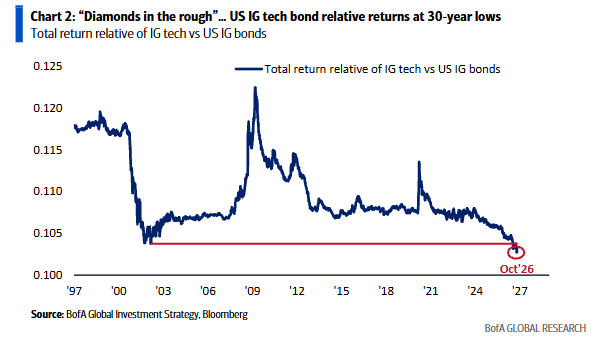
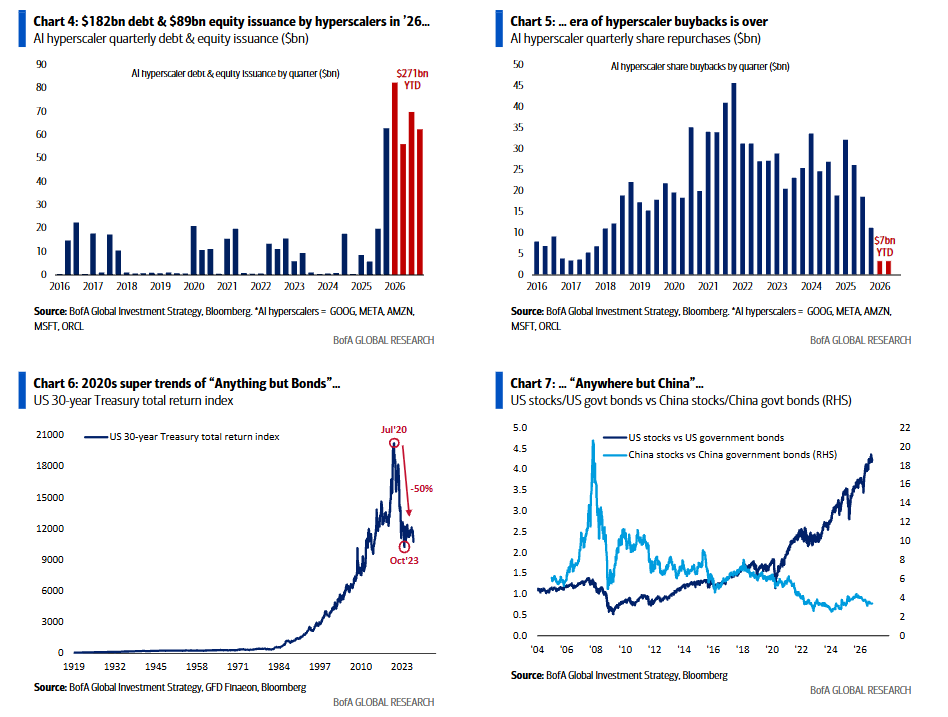
La visión de conjunto: comprar los «diamantes en bruto» de los bonos tecnológicos. Los bonos del sector tecnológico estadounidense acumulan una caída del 9% en lo que va de año (su rentabilidad relativa frente al índice de bonos de grado de inversión se encuentra en mínimos de 30 años, Gráfico 2), debido al fuerte aumento de las emisiones de deuda de los hiperescaladores de IA, que alcanzarán los 182.000 millones de dólares en 2026, frente a los 17.000 millones de 2024. Los rendimientos de los bonos de las siete magníficas resultan atractivos, entre el 6% y el 8% (Tabla 1), mientras que la emisión de acciones de META señala un nuevo respeto hacia los inversores en crédito y el final del periodo de peor comportamiento de los bonos de IA frente a las acciones.
Los 89.000 millones de dólares en emisiones de acciones de los hiperescaladores durante 2026 significan que la era de las grandes recompras de acciones ha terminado (actualmente avanzan a un ritmo anualizado de 14.000 millones de dólares en lo que va de año, frente a los 105.000 millones de 2024; Gráficos 4 y 5).
Flujos semanales: 56.200 millones de dólares hacia acciones, 15.400 millones hacia bonos, 3.400 millones hacia efectivo, salidas de 500 millones de criptomonedas y salidas de 1.700 millones del oro.
Flujos que hay que conocer:
-
Oro: salidas de 1.700 millones de dólares, las primeras desde julio de 2026 (Gráfico 10).
-
Bonos del Tesoro estadounidense: entradas de 1.200 millones de dólares, las menores desde junio de 2026.
-
Bonos ligados a la inflación (TIPS): entradas de 1.100 millones de dólares, las mayores desde junio de 2026.
-
Europa: salidas de 2.300 millones de dólares, las mayores desde julio de 2026 (Gráfico 11).
-
Japón: entradas de 6.800 millones de dólares, las mayores desde mayo de 2013.
-
China: entradas de 25.700 millones de dólares, las mayores desde abril de 2025 (compras del «equipo nacional», Gráfico 12).
-
Tecnología: entradas de 5.300 millones de dólares, quinta semana consecutiva de entradas.
-
Materiales: salidas de 1.200 millones de dólares, las mayores desde julio de 2026.
Clientes privados de BofA: 4,6 billones de dólares en activos bajo gestión, distribuidos en un 66,0% en acciones, un 17,5% en bonos y un 9,4% en efectivo. Se ha registrado la segunda mayor entrada semanal de capital hacia acciones de la historia, impulsada por los ingresos procedentes de salidas a bolsa (OPV). El número de participaciones de ETF de renta variable ha aumentado un 0,3% durante la última semana y acumula un crecimiento del 8,6% en lo que va de año. Durante las últimas cuatro semanas, los clientes privados han estado comprando bonos municipales y ETF de industriales y sanidad, mientras vendían ETF de consumo básico, deuda de mercados emergentes y consumo discrecional.
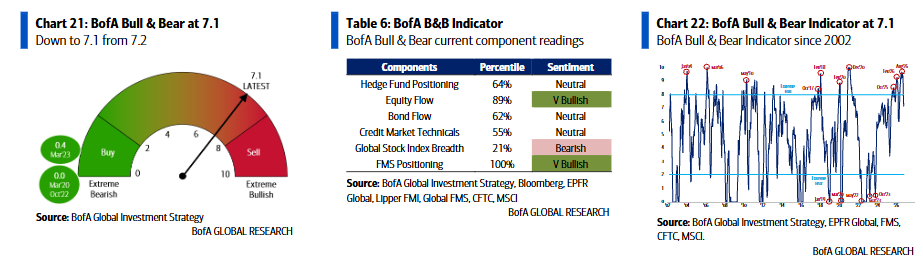
Indicador Bull & Bear de BofA: desciende hasta 7,1 desde 7,2, impulsado por el debilitamiento de la amplitud de los índices bursátiles mundiales y la ampliación de los diferenciales de crédito de los bonos de alto rendimiento (HY) y de la deuda bancaria subordinada. Estos factores se han visto parcialmente compensados por las fuertes entradas de capital hacia la renta variable. El antiguo indicador Bull & Bear se sitúa en 5,6 (véase el informe Bull & Bear Indicator de BofA).
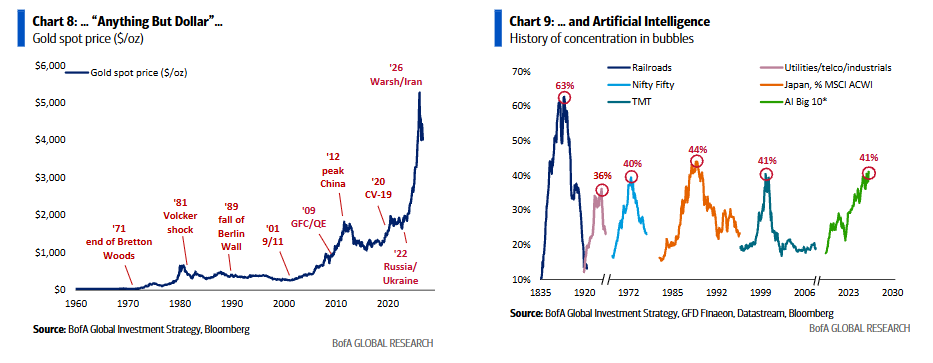
Super tendencias: la asignación de activos durante la década de 2020 ha estado dominada por cuatro grandes tendencias: ABB (Anything but Bonds, cualquier cosa menos bonos; Gráfico 6), ABC (Anywhere but China, cualquier lugar menos China; Gráfico 7), ABD (Anything but Dollar, cualquier cosa menos el dólar; Gráfico 8) e IA (Inteligencia Artificial; Gráfico 9).
Los gestores de activos mantienen una infraponderación estructural en bonos, debido a una era marcada por el populismo, el aumento del intervencionismo estatal, los excesos fiscales y los auges nominales. También infraponderan las acciones chinas, debido a la deflación del mercado inmobiliario y las restricciones a la especulación financiera.
Por el contrario, mantienen una sobreponderación en oro, ante la preocupación por la devaluación del dólar estadounidense, ya que el exceso de deuda implica que serán necesarias políticas de expansión cuantitativa (QE) o de control de la curva de rendimientos (YCC) para limitar las rentabilidades de los bonos. Asimismo, sobreponderan las acciones tecnológicas estadounidenses, impulsadas por la revolución de la inteligencia artificial, la construcción de infraestructuras y la carrera tecnológica entre Estados Unidos y China.
Las rentabilidades anualizadas durante la década de 2020 reflejan estas tendencias: bonos del Tesoro estadounidense a 10 años, -4%; acciones chinas (HSCEI), -5%; oro, +15%; y Nasdaq, +17%.
ABB e IA: Lula, los disturbios civiles en Francia, los presupuestos del Reino Unido… Los electorados quieren que los gobiernos ofrezcan ayudas y beneficios para combatir la desigualdad, y los gobiernos saben que las políticas de austeridad pueden provocar disturbios sociales.
No hay señales de que vaya a revertirse esta era de populismo político y polarización, lo que significa que los gestores de activos seguirán apostando por la estrategia ABB (cualquier cosa menos bonos) y mantendrán posiciones estructurales que se benefician de un aumento de la pendiente de la curva de rendimientos.
Sin embargo, la estrategia ABB y el aumento de los rendimientos de los bonos están perjudicando ahora al mercado alcista de las acciones vinculadas a la inteligencia artificial. Los mercados de bonos están empezando a disciplinar el enorme incremento del gasto de capital (CapEx) de los hiperescaladores de IA, que pasaría de 240.000 millones de dólares en 2024 a 1,2 billones en 2027 (estimación), junto con un desplome del flujo de caja libre (FCF), desde 240.000 millones de dólares en 2024 hasta -180.000 millones en 2027 (estimación).
Por supuesto, es difícil imaginar que los responsables políticos permitan un aumento desordenado de los rendimientos de los bonos que amenace la riqueza acumulada en el mercado bursátil, ponga en peligro los activos que sirven como garantía al sistema bancario y obstaculice el camino de Estados Unidos hacia la victoria frente a China en la carrera de la inteligencia artificial.
La amenaza de aplicar políticas de control de la curva de rendimientos (YCC) o expansión cuantitativa (QE) logrará limitar las rentabilidades de los bonos.
Sin embargo, los activos de riesgo y la inteligencia artificial necesitan una caída de los rendimientos de los bonos y una relajación de las condiciones financieras.
La válvula de escape durante la primera mitad de 2027 probablemente será la paz geopolítica, una fuerte caída del precio del petróleo y el final de las subidas de tipos de interés.