¿
Están saturadas las posiciones largas en tecnología?
A medida que aumentaron los temores sobre la financiación en octubre, el capital adicional ha encontrado cada vez más dificultades para dirigirse hacia el sector tecnológico.
Desde el punto de vista de la asignación de activos, las operaciones de financiación del gasto de capital (capex) están ofreciendo rentabilidades atractivas a los inversores, atrayendo capital hacia los mercados de crédito.
Dentro de la renta variable, la elevada exposición de los inversores al sector tecnológico ha provocado una búsqueda de alternativas, impulsando una rotación fuera de la tecnología y favoreciendo una mayor participación del resto de sectores del mercado.
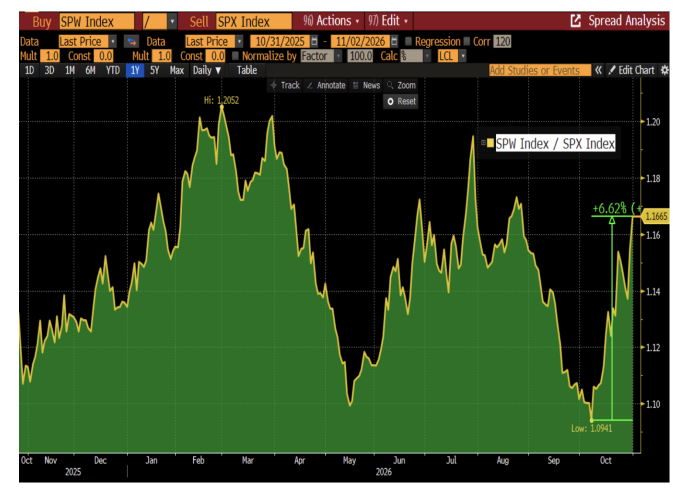
Como resultado, el S&P 500 equiponderado superó al S&P 500 tradicional en aproximadamente un 6% durante octubre. Los resultados de los grandes hiperescaladores apenas consiguieron frenar esta tendencia.
El sector sanitario, principal beneficiado de la rotación
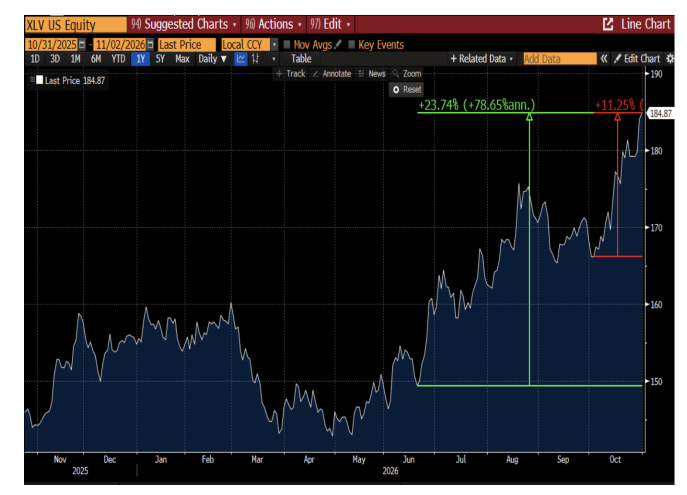
El sector sanitario se ha convertido en el claro ganador de esta rotación dentro de la renta variable.
El ETF XLV se ha disparado un 23% durante la segunda mitad del año, con aproximadamente la mitad de esas ganancias concentradas únicamente en octubre (+11%).
Las características defensivas del sector sanitario, combinadas con las oportunidades de crecimiento estructural vinculadas a la inteligencia artificial y la longevidad, continúan convirtiéndolo en un destino atractivo para el capital.
Los resultados de los hiperescaladores no son suficientes
Se esperaba que los resultados empresariales de los hiperescaladores sirvieran como catalizador para contrarrestar las preocupaciones macroeconómicas y los temores relacionados con la financiación del capex.
Sin embargo, aunque los resultados confirmaron que la demanda de inteligencia artificial sigue siendo sólida, las elevadas posiciones de los inversores y el continuo despliegue de inversiones han incrementado la presión sobre el retorno de la inversión (ROI) y el flujo de caja libre (FCF).
En este contexto, cualquier señal de debilidad o de avances inferiores a lo esperado está siendo duramente castigada por el mercado.
A pesar de los resultados dispares entre los hiperescaladores, ninguno registró una rentabilidad bursátil positiva después de publicar sus resultados. Incluso el repunte del 10% de Oracle a mitad de semana quedó completamente anulado el viernes.
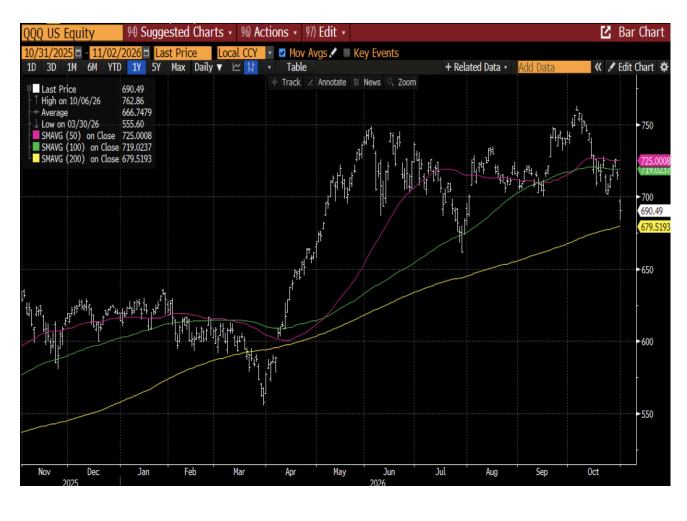
La acumulación de decepciones provocó ventas de posiciones largas en algunas de las compañías con mayor peso en los índices SPY y QQQ, empujando a ambos ETF por debajo de importantes niveles técnicos.
Resulta difícil no anticipar nuevas caídas desde estos niveles. Como mínimo, cabe esperar que el mercado vuelva a poner a prueba los mínimos del viernes durante la sesión del lunes, especialmente ante las importantes ventas sistemáticas previstas.
No obstante, pese a la decepción generada por los resultados, los hiperescaladores siguen siendo, en términos relativos, los activos de mayor calidad dentro del ecosistema de la inteligencia artificial, especialmente en un entorno de restricciones de capital.
Dada la elevada exposición que ya mantenían los inversores a estas compañías antes de la publicación de resultados, la cuestión es en qué momento volverán a incrementar sus posiciones.
Las elecciones legislativas de mitad de mandato en Estados Unidos (midterms) podrían actuar como un catalizador capaz de estabilizar los activos de riesgo esta semana.
Sin embargo, sin el respaldo de los inversores institucionales de largo plazo —potencialmente favorecido por el cierre del ejercicio fiscal de algunos fondos de inversión el 31 de octubre—, resulta difícil anticipar una recuperación sostenida de las bolsas.
Economía estadounidense
Las expectativas implícitas sobre los tipos de interés de la Reserva Federal se moderaron durante la semana pasada, después de que el FOMC mantuviera los tipos sin cambios en su reunión de octubre, aunque señaló que su trabajo todavía no había terminado.
Actualmente, el mercado no descuenta completamente una subida de tipos hasta enero de 2027, mientras que una segunda subida no queda plenamente descontada hasta finales del primer semestre de 2027.
A pesar del tono firme de la Fed respecto a la inflación, las expectativas del mercado reflejan un creciente escepticismo sobre la posibilidad de que el banco central lleve a cabo un ajuste monetario de mitad de ciclo, especialmente mientras las bolsas retroceden y persisten las preocupaciones sobre la financiación.
En paralelo, el crecimiento económico estadounidense sigue mostrando fortaleza, después de que el PIB real del tercer trimestre registrara una expansión del 3,4%, según los datos publicados la semana pasada.
Los economistas de UBS esperan que los próximos indicadores económicos continúen reflejando esta resistencia:
-
Nóminas no agrícolas (NFP): creación de 65.000 empleos en octubre.
-
Empleo privado: aumento de 70.000 puestos de trabajo.
-
Empleo público: reducción de 5.000 puestos de trabajo.
-
Salarios medios por hora: incremento mensual del 0,31%.
-
Tasa de desempleo: descenso hasta el 4,14% en octubre, frente al 4,175% registrado en septiembre.
El S&P 500 equiponderado supera al índice tradicional en octubre
El S&P 500 equiponderado superó al S&P 500 tradicional en 6,6 puntos porcentuales durante octubre, a medida que los inversores redujeron su exposición al sector tecnológico y trasladaron capital hacia otros segmentos del mercado.
El sector sanitario (XLV), el gran beneficiado de la rotación de capital en renta variable desde que comenzaron las preocupaciones por la IA a finales de junio.
El S&P 500 rompe a la baja su rango de cotización de los últimos tres meses, cerrando por debajo de la media móvil de 100 días.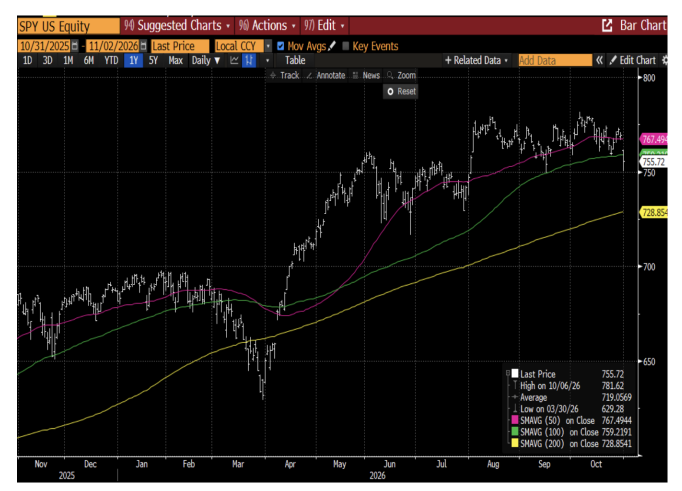
El QQQ podría poner a prueba su media móvil de 200 días.