Estimaciones de rentabilidad: Fundamental L/S -3,5% y Sistemático L/S -3,6% en octubre
Por primera vez desde que comenzaron nuestros registros (2016), las rentabilidades de ambos grupos cayeron un 3% o más.
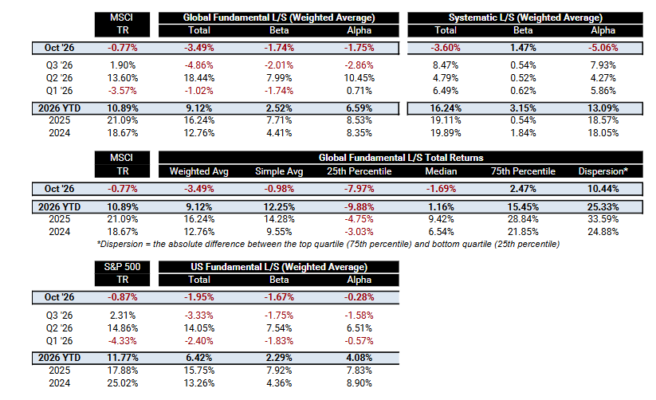
Fundamental L/S — Rentabilidad ponderada por activos del -3,49% en octubre, frente al -0,77% del MSCI TR
– Sobre una base ponderada por activos, la rentabilidad total de los fondos Fundamental L/S a nivel mundial cerró octubre en el -3,49%, impulsada tanto por las pérdidas asociadas a la beta como por un alfa negativo. La rentabilidad total acumulada en el año (YTD) de los fondos Fundamental L/S globales se sitúa ahora en el +9,1%.
– Excluyendo la beta, el alfa de los fondos Fundamental L/S globales cerró en el -1,75%, el peor alfa mensual desde julio y el segundo peor en más de cuatro años, debido a las pérdidas en las posiciones largas y, en menor medida, en las posiciones cortas.
– Desde la perspectiva de los factores, la volatilidad, China, el momentum a corto plazo y la concentración de posiciones cortas estuvieron entre los factores que más perjudicaron al alfa de las estrategias Fundamental L/S en octubre. Estas pérdidas se vieron parcialmente compensadas por las contribuciones positivas de Estados Unidos, el sector sanitario y el factor tamaño.
– Los gestores L/S de Asia experimentaron la mayor caída de rentabilidad en octubre (-9,4%), mientras que los gestores L/S de Estados Unidos cerraron con un -1,9% y los de Europa con un -0,5%. En lo que va de año, las rentabilidades de las estrategias L/S de Asia, Europa y Estados Unidos se sitúan en el +14%, +7,8% y +6,4%, respectivamente.
– Los fondos L/S del sector tecnológico, medios de comunicación y telecomunicaciones (TMT) perdieron un 12,6% en octubre y acumulan ahora una rentabilidad del +5,1% en el año, mientras que los fondos L/S del sector sanitario perdieron un 1,4% (con una rentabilidad acumulada del +8,5%).
– La rentabilidad media y mediana de los fondos Fundamental L/S en octubre, calculadas con igual ponderación, fueron del -0,98% y -1,69%, respectivamente, lo que sugiere que los grandes gestores obtuvieron peores resultados. En lo que va de año, la rentabilidad media y mediana de los fondos Fundamental L/S se sitúan en el +12,25% y +1,16%, respectivamente.
Sistemático L/S — Rentabilidad ponderada por activos del -3,6% en octubre, la mayor caída mensual desde noviembre de 2020
– La rentabilidad de las estrategias Sistemáticas L/S (nuestro indicador aproximado del rendimiento de las estrategias cuantitativas) cayó un 3,6% en octubre, según nuestras estimaciones. Se trata del primer mes negativo desde julio de 2025 y de la peor caída mensual en seis años, provocada íntegramente por un alfa negativo en las posiciones largas. La rentabilidad total acumulada en el año de las estrategias Sistemáticas L/S globales se sitúa ahora en el +16,2%.
– Desde la perspectiva de los factores, la concentración de posiciones cortas, el momentum a medio plazo y la selección de activos estuvieron entre los principales factores que perjudicaron al alfa de las estrategias Sistemáticas L/S en octubre. Estas pérdidas se vieron parcialmente compensadas por las contribuciones positivas de los factores de rentabilidad empresarial, rentabilidad por beneficios (earnings yield) y crecimiento.
Flujos de negociación: La renta variable global registró las mayores ventas netas en dólares desde marzo, impulsadas a partes iguales por ventas de posiciones cortas y largas.
– La cartera global registró fuertes ventas netas en octubre, impulsadas tanto por ventas de posiciones cortas como de posiciones largas.
– Las acciones individuales registraron ventas netas en conjunto, impulsadas por la reducción de riesgos, con ventas de posiciones largas que superaron ampliamente a las ventas en corto (en una proporción de 4 a 1). Tecnología de la Información, Industriales y Materiales fueron los sectores globales con mayores ventas netas en dólares durante octubre, mientras que Consumo Discrecional, Inmobiliario y Sanidad fueron los sectores con mayores compras netas.
– Por el contrario, los productos macro (índices y ETF combinados) registraron compras netas, ya que las compras de posiciones largas superaron a las ventas en corto (en una proporción de 1,6 a 1).
– Las posiciones cortas en ETF cotizados en EE. UU. aumentaron un 3% en octubre, impulsadas principalmente por las ventas en corto de ETF de renta variable de gran capitalización y ETF internacionales cotizados en Estados Unidos.
– Las posiciones cortas en ETF representan ahora el 10,5% del total de posiciones cortas en renta variable estadounidense, excluyendo los productos sobre índices (frente al 10,1% al cierre de septiembre). Este porcentaje se sitúa en el percentil 18 respecto al último año y en el percentil 1 respecto a los últimos cinco años.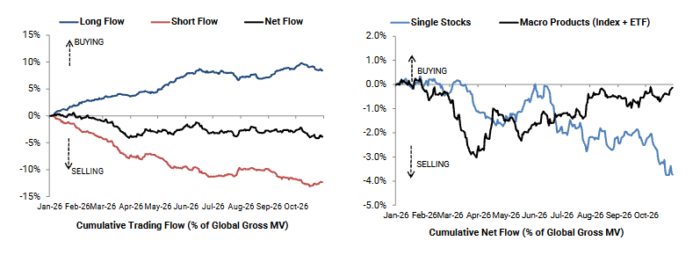
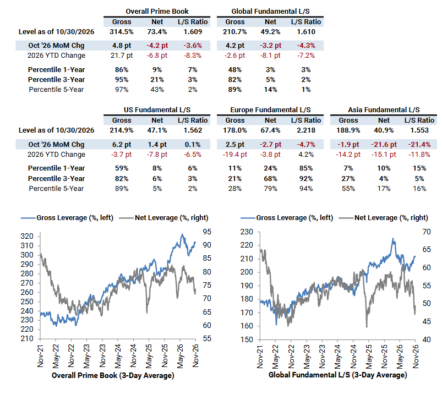
Exposiciones: El apalancamiento neto de la cartera global cayó al ritmo más rápido desde marzo, mientras que el apalancamiento bruto aumentó (impulsado por la valoración a precios de mercado).
El apalancamiento neto de las estrategias Fundamental L/S disminuyó, liderado por la reducción de exposición de los fondos L/S de Asia.
Cartera global de Prime Brokerage
-
Apalancamiento bruto: aumentó 4,8 puntos porcentuales respecto al mes anterior, hasta el 314,5% (percentil 86 del último año).
-
Apalancamiento neto: disminuyó 4,2 puntos porcentuales respecto al mes anterior, hasta el 73,4% (percentil 9 del último año).
-
Ratio de posiciones largas/cortas (valor de mercado): disminuyó un 3,6% mensual, hasta 1,609 (percentil 7 del último año).
Fundamental L/S global
-
Apalancamiento bruto: aumentó 4,2 puntos porcentuales respecto al mes anterior, hasta el 210,7% (percentil 48 del último año).
-
Apalancamiento neto: disminuyó 3,2 puntos porcentuales respecto al mes anterior, hasta el 49,2% (percentil 3 del último año).
-
Ratio de posiciones largas/cortas (valor de mercado): disminuyó un 4,3% mensual, hasta 1,610 (percentil 3 del último año).
Fundamental L/S de Estados Unidos
-
Apalancamiento bruto: aumentó 6,2 puntos porcentuales respecto al mes anterior, hasta el 214,9% (percentil 59 del último año).
-
Apalancamiento neto: aumentó 1,4 puntos porcentuales respecto al mes anterior, hasta el 47,1% (percentil 8 del último año).
-
Ratio de posiciones largas/cortas (valor de mercado): aumentó un 0,1% mensual, hasta 1,562 (percentil 6 del último año).
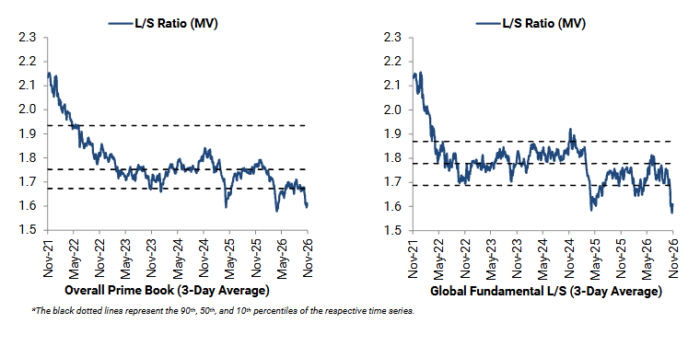
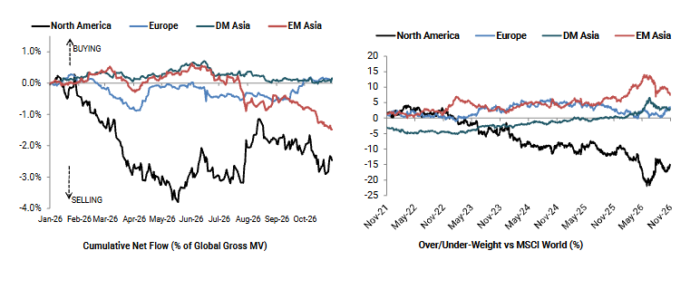
Posicionamiento regional: Todas las regiones (excepto Asia desarrollada) registraron ventas netas, lideradas por Asia emergente y Norteamérica.
– Norteamérica registró ventas netas por segundo mes consecutivo, impulsadas por ventas en corto que superaron a las compras de posiciones largas (en una proporción de 3,5 a 1). La infraponderación de Norteamérica respecto al índice MSCI ACWI aumentó 2,1 puntos porcentuales, hasta el 15,2% (percentil 42 respecto al último año y percentil 8 respecto a los últimos cinco años).
– Europa registró ligeras ventas netas, ya que las ventas de posiciones largas superaron moderadamente a las recompras para cerrar posiciones cortas. La reducción de exposición bruta en dólares en la región fue la mayor desde julio. La sobreponderación de Europa respecto al índice MSCI ACWI aumentó 0,7 puntos porcentuales, hasta el 3,5% (máximo de un año y percentil 65 respecto a los últimos cinco años).
Irlanda, Países Bajos, Suiza y Finlandia estuvieron entre los mercados europeos con mayores ventas netas en dólares durante octubre, mientras que Reino Unido, Francia y España figuraron entre los mercados con mayores compras netas.
– Asia desarrollada registró compras netas moderadas, ya que las recompras para cerrar posiciones cortas superaron a las ventas de posiciones largas (en una proporción de 4,2 a 1). La reducción de exposición bruta en dólares en la región fue la mayor desde julio. Las compras en Australia y, en menor medida, Hong Kong y Singapur se vieron parcialmente compensadas por las ventas en Japón.
La sobreponderación de Asia desarrollada respecto al índice MSCI ACWI disminuyó 0,4 puntos porcentuales, hasta el 2,9% (percentil 60 respecto al último año y percentil 92 respecto a los últimos cinco años).
– Asia emergente registró las mayores ventas netas en dólares desde julio, impulsadas tanto por ventas de posiciones largas como por ventas en corto (en una proporción de 2,5 a 1). Taiwán, Corea y China registraron ventas netas.
La sobreponderación de Asia emergente respecto al índice MSCI ACWI disminuyó 2,1 puntos porcentuales, hasta el 7,4% (percentil 25 respecto al último año y percentil 85 respecto a los últimos cinco años).
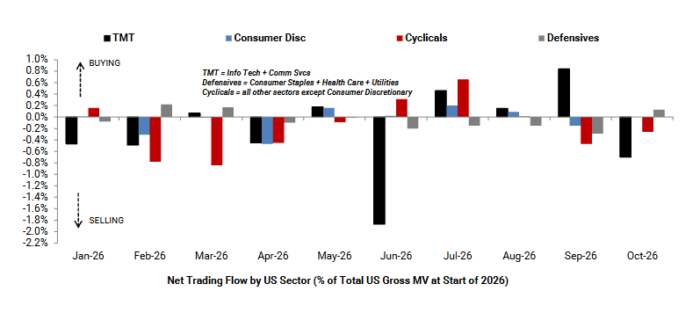
Posicionamiento sectorial en EE. UU.: Los hedge funds rotaron sus posiciones desde TMT y sectores cíclicos hacia sectores defensivos en octubre.
– Las acciones estadounidenses del sector TMT (Tecnología, Medios y Telecomunicaciones) registraron importantes ventas netas en octubre, impulsadas tanto por ventas en corto como por ventas de posiciones largas (en una proporción de 1,6 a 1).
– Tecnología de la Información registró las mayores ventas netas en dólares desde junio, impulsadas principalmente por ventas de posiciones largas y, en mucha menor medida, por ventas en corto (en una proporción de 4,5 a 1). Todos los subsectores, excepto Software, registraron ventas netas, lideradas por Hardware Tecnológico, Semiconductores y Equipamiento para Semiconductores, y Servicios de TI. El ratio de posiciones largas/cortas del sector tecnológico estadounidense se sitúa ahora en 1,71, en el percentil 20 respecto al último año y en el percentil 7 respecto a los últimos cinco años.
– Servicios de Comunicación registró ventas netas por primera vez en cuatro meses, impulsadas por ventas en corto que superaron a las compras de posiciones largas (en una proporción de 1,5 a 1). Los Servicios de Telecomunicaciones Diversificados fueron el subsector con mayores ventas netas, mientras que Medios y Servicios Interactivos registró las mayores compras netas. El ratio de posiciones largas/cortas del sector estadounidense de Servicios de Comunicación se sitúa ahora en 2,73, en el percentil 5 respecto al último año y en el percentil 30 respecto a los últimos cinco años.
– Las acciones de Consumo Discrecional registraron poca actividad neta, ya que las ventas de posiciones largas se vieron compensadas por recompras para cerrar posiciones cortas, lo que apunta a una reducción de la exposición bruta, aunque los flujos en dólares fueron relativamente moderados. Automóviles, Comercio Minorista Especializado y Productos de Ocio fueron los subsectores con mayores compras netas, mientras que Comercio Minorista Generalista, Hoteles, Restaurantes y Ocio, y Bienes de Consumo Duradero para el Hogar registraron las mayores ventas netas. El ratio de posiciones largas/cortas del sector estadounidense de Consumo Discrecional se sitúa ahora en 2,01, en el percentil 4 respecto al último año y en el percentil 58 respecto a los últimos cinco años.
– Los sectores cíclicos no relacionados con el consumo registraron ventas netas por segundo mes consecutivo, ya que las ventas en Materiales, Industriales y Energía superaron a las compras en Inmobiliario y Financiero.
– El sector estadounidense de Materiales registró las mayores ventas netas en dólares desde mayo de 2024, impulsadas tanto por ventas de posiciones largas como por ventas en corto (en una proporción de 1,8 a 1). Químicas, Metales y Minería, y Envases y Embalajes fueron los subsectores con mayores ventas netas. El ratio de posiciones largas/cortas del sector estadounidense de Materiales se sitúa ahora en 1,77, en el percentil 3 respecto al último año y en el percentil 1 respecto a los últimos cinco años.
– Los sectores defensivos registraron compras netas por primera vez en siete meses, ya que tanto Consumo Básico como Sanidad registraron compras netas, mientras que Servicios Públicos mostró poca actividad neta.
– El sector sanitario estadounidense registró compras netas por primera vez en tres meses, impulsadas por movimientos de aversión al riesgo, con recompras para cerrar posiciones cortas que superaron a las ventas de posiciones largas (en una proporción de 1,5 a 1). Biotecnología, Proveedores y Servicios Sanitarios, y Farmacéuticas fueron los subsectores con mayores compras netas en dólares, mientras que Equipamiento Sanitario y Herramientas y Servicios para Ciencias de la Vida registraron las mayores ventas netas. El ratio de posiciones largas/cortas del sector sanitario estadounidense se sitúa ahora en 2,40, en el percentil 6 respecto al último año y en el percentil 26 respecto a los últimos cinco años.
– Industrias estadounidenses con mayores ventas netas en octubre (en términos nocionales): Hardware Tecnológico, Servicios de Telecomunicaciones Diversificados, Semiconductores y Equipamiento para Semiconductores, Petróleo, Gas y Combustibles Consumibles, Comercio Minorista Generalista, Servicios de TI, Servicios Financieros y Equipamiento Electrónico.
– Industrias estadounidenses con mayores compras netas en octubre (en términos nocionales): Automóviles, Distribución y Comercio Minorista de Productos de Consumo Básico, SOCIMI Especializadas (REIT), Aeroespacial y Defensa, Bancos, Software, Comercio Minorista Especializado y Materiales de Construcción.