Las elecciones han terminado y los mercados respiran aliviados: los futuros del S&P 500 se encuentran ahora 260 puntos básicos por encima de los mínimos de la noche anterior y los futuros del Nasdaq 100, 350 puntos básicos.
Esto sienta las bases para que los inversores reconstruyan su exposición a la renta variable de cara a finales de año.
Octubre trajo consigo un importante reajuste en el sector tecnológico y la inteligencia artificial, pero sorprendentemente pocas ventas generalizadas. Mientras que el Nasdaq 100 cayó casi un 10 % durante el último mes, el S&P 500, con ponderación equitativa, avanzó casi un 5 %, ya que los inversores rotaron sus carteras hacia otros segmentos del mercado en lugar de reducir indiscriminadamente su exposición a la renta variable.
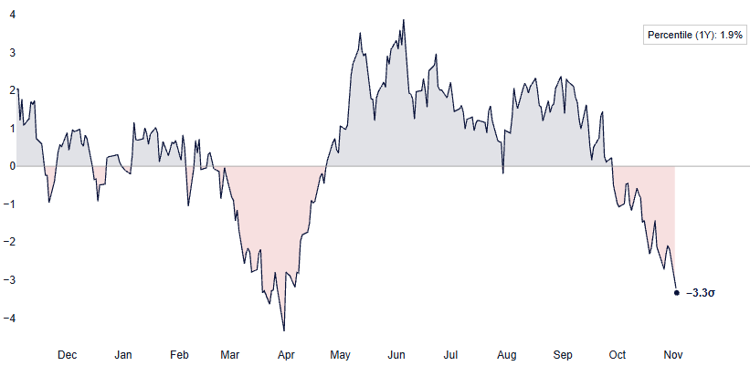
El panorama de la demanda subyacente también ha cambiado. Los inversores minoristas han comprado acciones estadounidenses durante 22 sesiones consecutivas, se están reabriendo los periodos de recompra de acciones corporativas y el posicionamiento de los CTA ha caído a -3,3 desviaciones estándar, lo que deja un margen considerable para las compras sistemáticas a medida que los mercados se recuperan. Mientras tanto, los beneficios siguen superando las elevadas expectativas, mientras que las valoraciones en los sectores de semiconductores e infraestructura de IA se han comprimido drásticamente.
Creemos que la combinación de posiciones bajas, la recuperación de la demanda corporativa, la persistente compra minorista y la estacionalidad históricamente favorable posterior a las elecciones de mitad de mandato crea un escenario atractivo para las acciones estadounidenses de cara a fin de año. Con las elecciones ya concluidas y la volatilidad potencialmente normalizándose, existe una considerable capacidad para que los inversores aumenten su nivel de riesgo.
1. Los compradores están regresando.
Comercio minorista: Veintidós sesiones de compra en un mercado a la baja.
Los inversores minoristas han sido compradores netos de acciones estadounidenses en efectivo en nuestra plataforma durante 22 sesiones consecutivas desde el 5 de octubre, acumulando casi 33.000 millones de dólares en la sexta racha de compras más larga y la quinta más grande desde 2017. Las compras han promediado 1.500 millones de dólares por sesión, 1,4 veces el promedio del año anterior, mientras que el S&P ha caído un 2,0% en el mismo período. De las 12 rachas de compras anteriores que duraron al menos 15 sesiones, el S&P avanzó durante 10, con una ganancia media del 2,2%. Ninguna coincidió con una caída mayor del mercado.
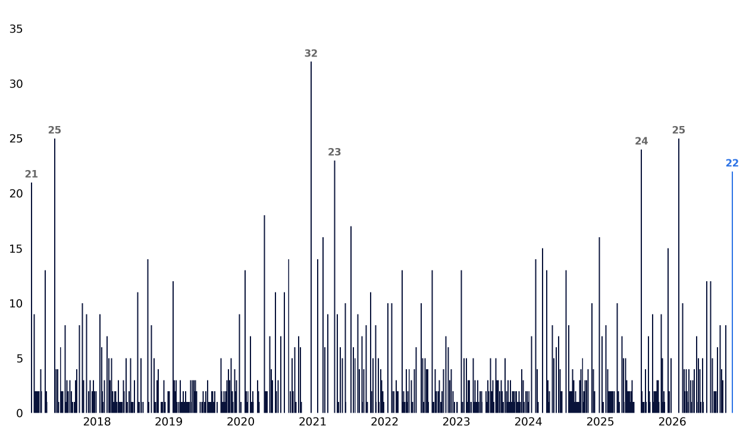
El flujo de caja se concentró en ETF, pero la rotación de valores individuales favoreció a las empresas de semiconductores y al desarrollo de la IA por encima de los valores de reciente éxito y los defensivos. La compra neta de acciones en lo que va del año ha alcanzado un récord de 251.000 millones de dólares, superando el máximo anual anterior de 241.000 millones de dólares en 2021 y situándose un 134 % por encima del mismo periodo del año anterior.
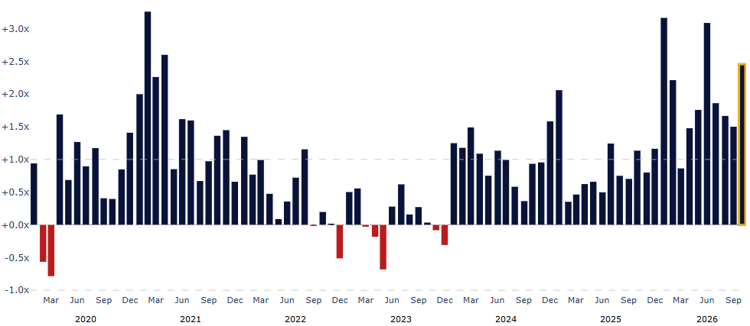
La actividad de opciones minoristas ha reflejado un cambio similar, con inversores que favorecen cada vez más los productos indexados y compran en las caídas del sector tecnológico. Octubre fue el mes de octubre con mayor actividad registrado en nuestra plataforma de opciones minoristas , con productos indexados y ETF que representaron casi el 60 % de la actividad. Los inversores minoristas continuaron comprando en las caídas del mercado en general, obteniendo una rentabilidad un 7 % mayor en los días de bajada del S&P 500, mientras que se mantuvieron prácticamente estables en los días de subida.
Dentro de la actividad temática, la rotación hacia los semiconductores ha sido particularmente marcada. La actividad superó en un 15 % su promedio del año anterior, y el sector representó casi el 40 % de la prima por acción individual, aproximadamente el doble que hace un año.
Recompra de acciones corporativas: Se reabre el período de restricción
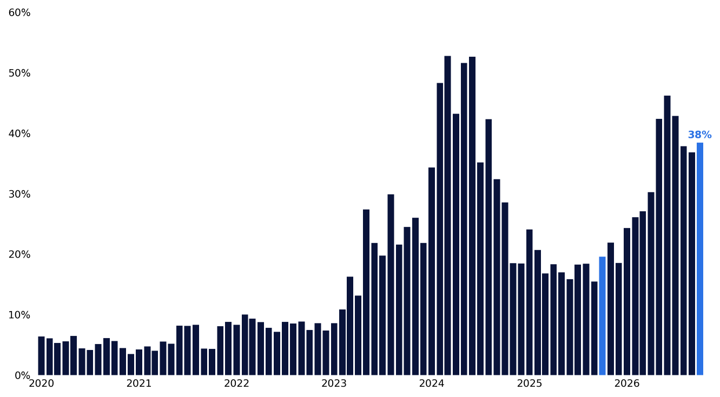
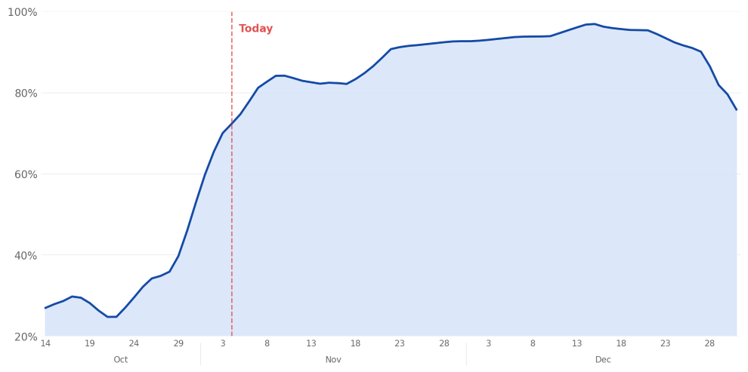
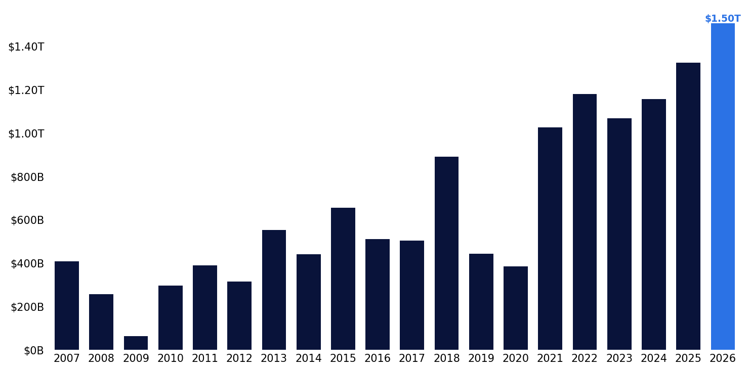
Las recompras corporativas también están a punto de reanudarse una vez que expiren los períodos de restricción relacionados con las ganancias del tercer trimestre. Menos de una cuarta parte del peso del índice S&P 500 era elegible para recomprar acciones a mediados de octubre, en comparación con aproximadamente dos tercios para el día de las elecciones y un 85% previsto para el 9 de noviembre. La reapertura se produce en un año récord para las autorizaciones de recompra, con empresas que anunciaron 1,5 billones de dólares en nuevos programas de recompra hasta el 2 de noviembre, superando ya el récord anual anterior establecido en 2025.
Solo en octubre se autorizaron nuevos programas de recompra de acciones por valor de 166.000 millones de dólares, más del doble de su promedio histórico , con 30 programas de al menos 1.000 millones de dólares anunciados desde nuestra actualización de octubre. Este reciente repunte se ha extendido más allá del sector tecnológico, ampliando la base potencial de demanda corporativa a medida que se reabren los periodos de recompra de cara a fin de año.
CTAs: De largo a -3,3σ
Nuestro modelo CTA estima que el posicionamiento agregado en acciones estadounidenses se sitúa en -3,3 desviaciones estándar , por debajo del percentil 2 de su rango anual, en el percentil 10 de su historial desde 2018 y en el nivel más bajo desde el 31 de marzo. El posicionamiento ha caído de +1,7σ hace tres meses a -1,0σ hace un mes, y los CTA mantienen posiciones cortas durante 26 sesiones consecutivas.
Una recuperación sostenida a través de niveles técnicos clave podría impulsar estrategias de seguimiento de tendencias para reconstruir la exposición a la renta variable, lo que añadiría otra fuente potencial de demanda junto con la acumulación minorista y las recompras corporativas.
2. Las ganancias superan las expectativas. Los múltiplos están cayendo.
Los resultados corporativos han seguido superando las expectativas a pesar de haber comenzado la temporada de presentación de resultados del tercer trimestre con uno de los listones más altos en más de una década. Las previsiones de consenso apuntaban a un crecimiento del 27 % interanual en las ganancias por acción del S&P 500, estimaciones que se revisaron al alza antes de la presentación de resultados. De las primeras 304 empresas que presentaron sus resultados, que representan el 65 % del peso del índice, el 83 % de las compañías superaron las estimaciones de ganancias por acción, en comparación con un promedio histórico de aproximadamente el 75 %. Esto sitúa a esta empresa entre las diez mejores temporadas de presentación de resultados en una etapa comparable desde 2005.
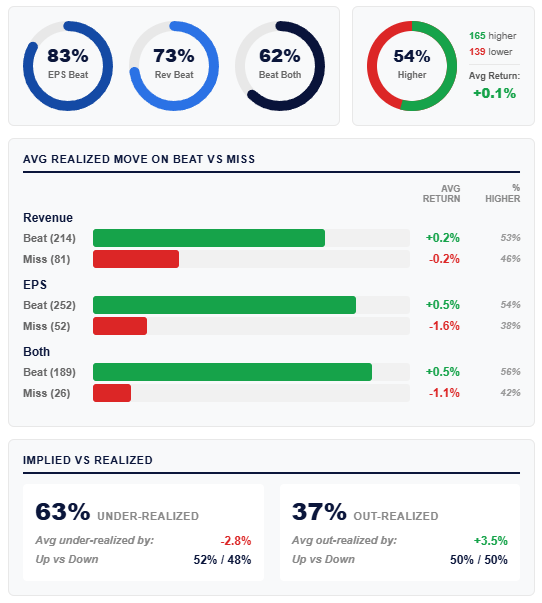
A pesar de la solidez de los resultados publicados, los inversores se han mostrado mucho menos dispuestos a recompensar a las empresas por superar las expectativas. La caída promedio ponderada por índice tras la publicación de resultados ha sido del -1,2%, la segunda peor en 87 temporadas de presentación de resultados desde 2005. Esta reacción ha sido particularmente marcada en los sectores de Tecnología y Servicios de Comunicación, donde más del 90% de las empresas han superado las estimaciones de BPA (beneficio por acción), pero solo el 35% y el 18%, respectivamente, han experimentado un alza en sus acciones tras la publicación de sus informes.
La revisión de precios ha sido más agresiva en los sectores del mercado que han experimentado las revisiones de ganancias más significativas. Desde el 30 de junio, las estimaciones de ganancias por acción (EPS) a futuro han aumentado un 32 % para Memoria, un 31 % para Infraestructura de IA y un 30 % para Semiconductores. En el mismo período, los múltiplos de valoración a futuro se han contraído un 50 %, un 36 % y un 35 %, respectivamente. Casi todas las empresas de estos grupos han visto mejorar sus expectativas de ganancias, pero las 20 empresas de semiconductores del S&P 500 han experimentado una compresión de múltiplos. Esta tendencia se ha mantenido desde nuestra actualización de octubre, con un aumento adicional del 3 % en las estimaciones de semiconductores, mientras que las valoraciones disminuyeron un 7 % más.
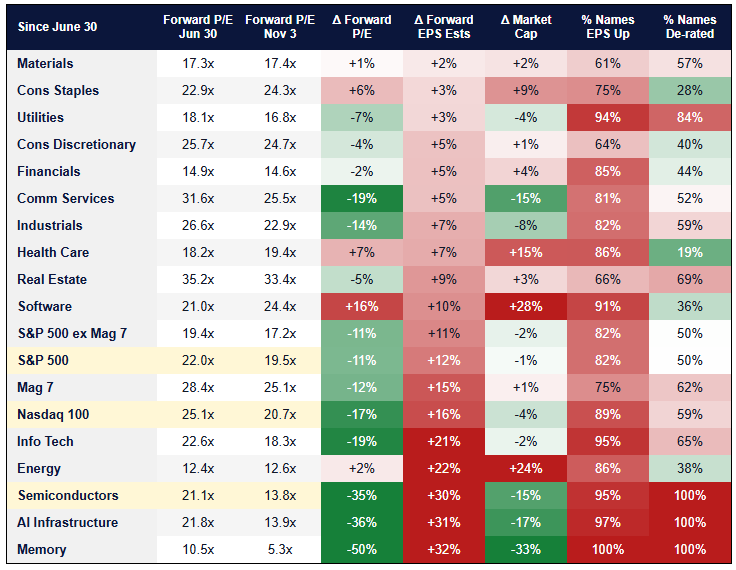
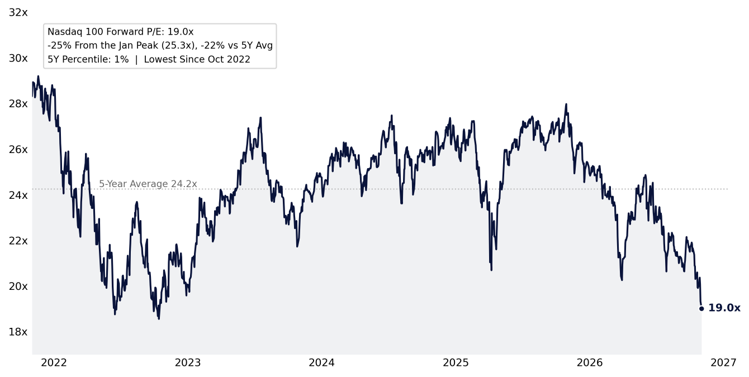
La compresión ha sido particularmente pronunciada en el Nasdaq 100, que ahora cotiza a 19,1 veces las ganancias futuras, su múltiplo más bajo desde octubre de 2022 y un 24% por debajo de su máximo de enero. A pesar de un aumento del 14% en las ganancias futuras desde junio, el múltiplo se ha contraído un 19%. En relación con el S&P 500, el Nasdaq ahora tiene un costo de solo un 5% de prima, la más baja desde enero de 2017 y muy por debajo de su promedio de diez años de aproximadamente el 20%. El sector de Tecnología de la Información cotiza a 18,2 veces, su múltiplo más bajo desde marzo de 2020.
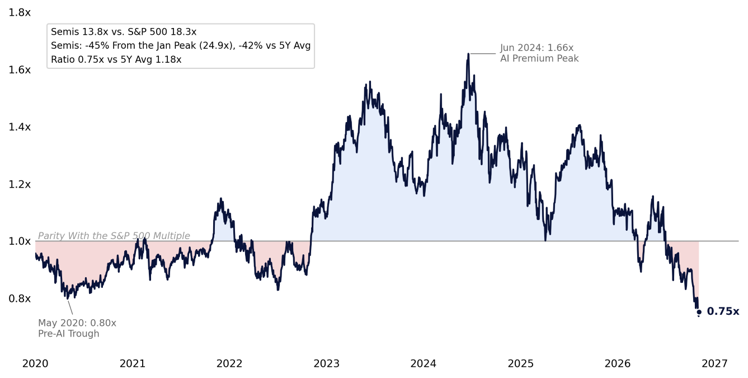
El sector de los semiconductores ha experimentado un repunte aún más pronunciado. Las acciones de semiconductores del S&P 500 cotizan ahora a 13,8 veces las ganancias futuras, un 45 % por debajo del máximo de enero y el nivel más bajo desde julio de 2022.
En relación con el S&P 500, el sector de semiconductores cotiza con un descuento del 25%, el mayor desde diciembre de 2018, tras haber alcanzado una prima del 66% en el punto álgido de la burbuja de la IA en junio de 2024. Esto ocurre a pesar de que las previsiones de beneficios han aumentado un 30% desde junio, y se espera que el sector represente casi la mitad del crecimiento de los beneficios por acción del S&P 500 en el tercer trimestre, a pesar de constituir menos de una quinta parte de la ponderación del índice. Dado que las valoraciones se han comprimido mucho más rápido que las expectativas de beneficios, incluso una modesta recuperación del sentimiento hacia el sector tecnológico (y los semiconductores en particular) podría tener un impacto significativo en el índice general.
3. Ensanchamiento bajo la superficie
Una de las características más inusuales de la reciente debilidad del mercado ha sido la extraordinaria divergencia entre los principales componentes del índice y el mercado en general. En las 20 sesiones transcurridas hasta el 2 de noviembre, el S&P 500, con ponderación equitativa, ganó más del 4%, mientras que el Nasdaq 100 cayó casi un 10%, una divergencia del 14% que lo sitúa en el percentil 99 de todos los periodos de 20 sesiones desde 1990. Las únicas rotaciones mayores se produjeron durante la burbuja de las puntocom, y solo cuatro episodios comparables han coincidido con un mercado plano o en declive.
A pesar de una caída superior al 20 % en las acciones de semiconductores, la mayoría de los componentes del S&P 500 han subido, con un desempeño particularmente sólido en los sectores de bienes básicos, servicios públicos, salud y energía. En lugar de la liquidación generalizada que suele acompañar a una caída de esta magnitud en el sector tecnológico, los inversores se han volcado en gran medida hacia otros segmentos del mercado.
La amplitud del mercado también ha sido notable: una mediana del 53 % de los componentes del S&P 500 subieron en los días de caída del índice durante este período, en comparación con solo el 31 % históricamente. El ejemplo más extremo se produjo el 29 de octubre, cuando 406 de los 503 componentes subieron a pesar de que el SPY cayó 38 puntos básicos, la mayor amplitud positiva en un día de caída en nuestro historial.
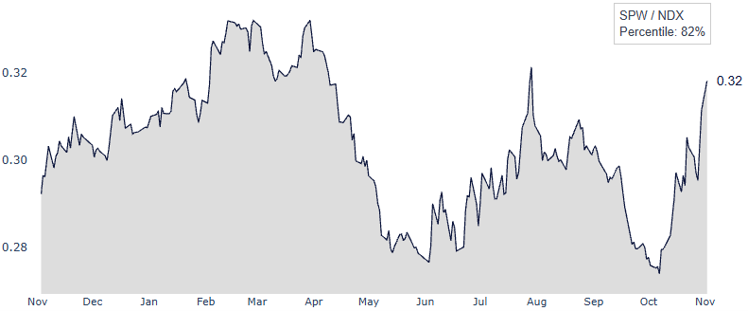
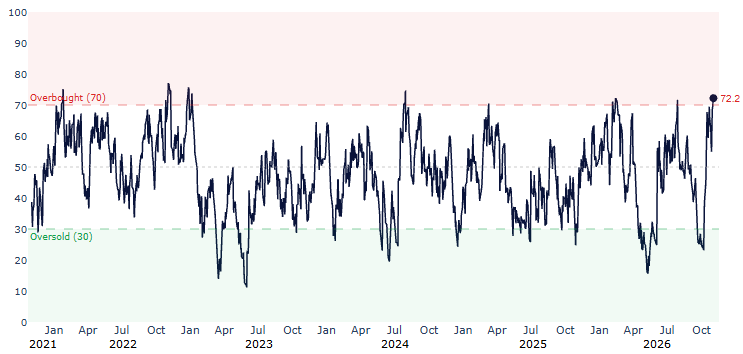
El cambio de liderazgo también ha sido generalmente rápido. El 7 de octubre, el par SPW vs. NDX alcanzó su nivel más bajo desde abril de 2000 antes de revertirse bruscamente durante el resto del mes, situándose ahora en el percentil 82 de su rango anual. El RSI de SPW vs. NDX se encuentra ahora en su nivel de sobrecompra más alto en más de dos años, un nivel que solo se ha alcanzado 20 veces en las últimas dos décadas.
Esa distinción es importante para el índice ponderado por capitalización. Las diez mayores empresas del S&P 500 aún representan el 37% del peso del índice, las Mag 7 el 33%, y NVDA por sí sola más de 235 de las empresas más pequeñas del índice. La participación de las diez principales ha caído aproximadamente 2,5 puntos desde finales de septiembre, pero la concentración sigue siendo históricamente alta. En el tercer trimestre, las diez mayores empresas contribuyeron con 3,4 puntos a la ganancia del 2,3% del S&P 500, mientras que los demás componentes restaron 1,2 puntos. En octubre fue al revés: la amplia participación no fue suficiente para compensar la debilidad de las acciones más grandes.
La misma concentración puede funcionar en sentido contrario. Con el precio promedio de las acciones estable y las valoraciones de los semiconductores y la infraestructura de IA sustancialmente más bajas, una reactivación de las compras de las mayores empresas tecnológicas tendría un efecto desproporcionado en el índice de referencia. Las entradas de capital pasivo en el índice se sumarían a esa demanda, ya que 37 centavos de cada dólar asignado al S&P 500 se destinan a sus diez mayores componentes.
4. Posicionamiento y la configuración de noviembre
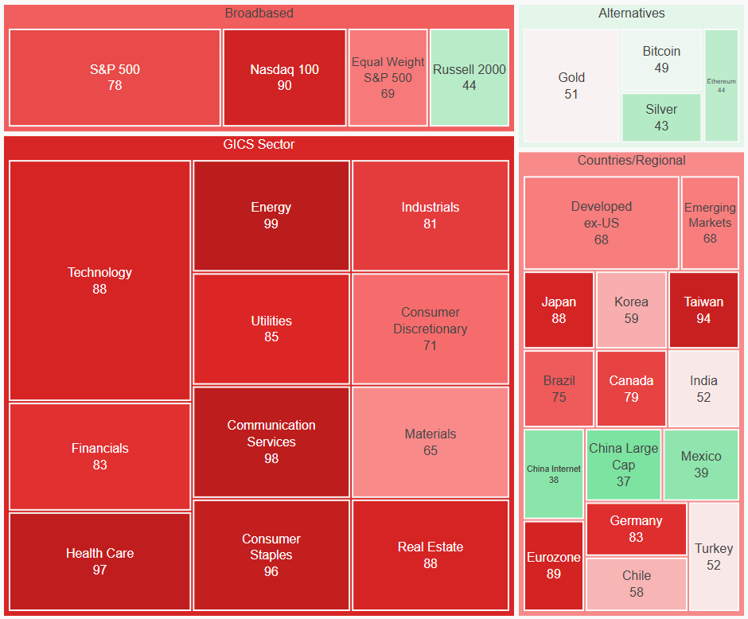
La reciente caída ha venido acompañada de una importante revalorización de la volatilidad, a pesar de la ausencia de ventas generalizadas en las acciones estadounidenses. La volatilidad implícita a un mes se sitúa ahora en niveles elevados en casi todos los sectores principales, con Energía, Servicios de Comunicación, Bienes de Consumo Básico y Salud cotizando por encima del percentil 95 de sus rangos del último año. El S&P 500 y el Nasdaq 100 también cotizan en los percentiles 83 y 96, respectivamente, incluso cuando la volatilidad realizada en el mercado en general se ha mantenido relativamente contenida.
El VIX superó los 21 puntos frente a una volatilidad realizada a un mes del S&P 500 inferior a 11, junto con un aumento significativo en la asimetría del índice, con la asimetría put/call a un mes del SPY ahora en el percentil 73 del último año. Con una volatilidad implícita elevada en relación con los movimientos realizados, una disminución de la volatilidad tras las elecciones y la temporada de resultados podría permitir que las estrategias de gestión de riesgos y otras estrategias de control de volatilidad reconstruyan la exposición a la renta variable. Esto añadiría otra fuente potencial de demanda, junto con la reapertura de las ventanas de recompra de acciones corporativas y un posicionamiento sistemático históricamente bajo.
El contexto histórico posterior a las elecciones de mitad de mandato también es particularmente favorable. Desde 1950, el S&P 500 ha registrado un alza seis y doce meses después de cada elección de mitad de mandato, con una ganancia media a doce meses del 14,5 %.
El cuarto trimestre de los años de elecciones de mitad de mandato ha sido históricamente el más fuerte del ciclo presidencial , con el S&P 500 registrando un promedio de ganancias del 5,6% frente al 2,9% en todos los años. Noviembre ha sido particularmente fuerte, con un promedio del +2,2% en los años de elecciones de mitad de mandato, y la primera quincena del mes ha sido positiva en casi el 80% de las ocasiones. La fortaleza ha sido aún más pronunciada en el sector tecnológico, con el Nasdaq 100 registrando un promedio de casi el 5% en noviembre y superando al S&P 500 en todos los períodos de 12 meses posteriores a las elecciones de mitad de mandato desde 2002, por un promedio de aproximadamente 10 puntos porcentuales.
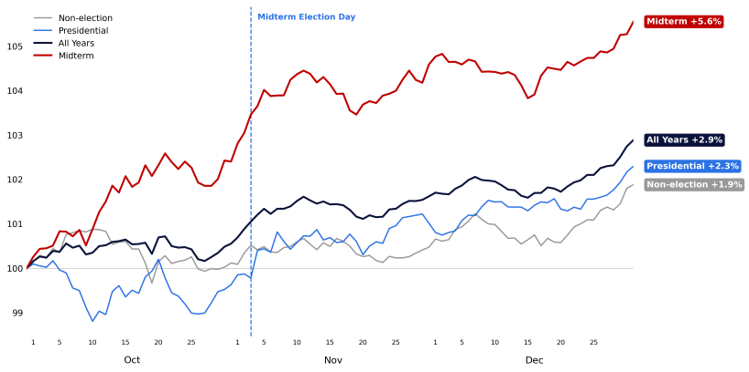
El mercado de este año ha entrado en el periodo postelectoral muy por debajo de su trayectoria estacional habitual en los años de elecciones de mitad de mandato. El S&P 500 se encontraba a la baja desde finales de septiembre antes de las elecciones, en comparación con una ganancia promedio de aproximadamente el 3,5 % para el día de las elecciones en años anteriores de elecciones de mitad de mandato. Históricamente, el mínimo del cuarto trimestre se ha establecido en octubre en 14 de los 24 años de elecciones de mitad de mandato, seguido de un repunte medio de casi el 10 % hasta fin de año.
Conclusión de GMI
Las elecciones ya pasaron, los resultados siguen siendo sólidos, el posicionamiento se ha reajustado y el calendario se presenta más favorable. Con la disminución de la incertidumbre y el regreso de varios de los mayores compradores del mercado, creemos que la tendencia alcista para las acciones estadounidenses hacia fin de año es más probable.