Balance de rentabilidades: petróleo +58,8%, acciones globales +8,8%, acciones estadounidenses +7,4%, dólar estadounidense +3,2%, efectivo +3,2%, bonos de alto rendimiento (HY) -0,1%, bonos con grado de inversión (IG) -1,4%, bonos gubernamentales -2,0%, oro -5,3% y bitcoin -13,0% en lo que va de año.
Sentimiento del mercado: «Mi escenario base ahora es el estallido de la burbuja de la IA, que las acciones provoquen una recesión y, después, una crisis fiscal. Pero mis predicciones ahora mismo no valen nada y podría estar comprando acciones de fabricantes de chips dentro de una hora».
Sentimiento del mercado: «¿Debería Nvidia estar cubierta en 2027 por un analista tecnológico o por un analista financiero?».
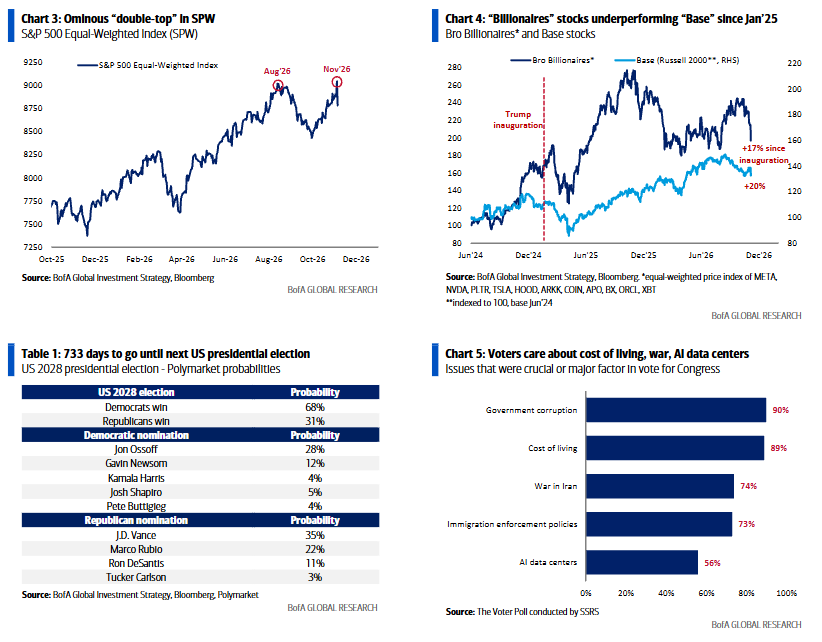
Análisis del mercado: mantenemos una postura defensiva hasta que terminen las subidas de tipos de interés de los bancos centrales (41 en los últimos seis meses), la rentabilidad del bono del Tesoro estadounidense a 10 años caiga por debajo del 4,5% y el petróleo baje de los 80 dólares por barril, para revertir el endurecimiento de las condiciones financieras; preocupante formación de «doble techo» en el SPW (gráfico 3) y nadie habla de un «gran techo», pero si los datos del IPC y del empleo de noviembre son débiles, entonces las subidas de tipos de diciembre de la Fed, el BCE y el Banco de Japón serán las últimas, y los activos de riesgo comenzarán un rally de fin de año coincidiendo con Acción de Gracias.
El precio es el correcto: tsunami demócrata… máximos de Trump/codicia/inversión de capital en IA/consumidor de la economía en forma de K… por qué el Nasdaq 100 ha caído un 15% durante el último mes y los líderes tecnológicos han perdido niveles clave… NVDA (lo financia todo) por debajo de 200 dólares, TSM (lo ve todo) por debajo de 400 dólares, MAGS (lo controla todo) por debajo de 70 dólares; pero mientras las probabilidades de recesión sigan siendo bajas (los bancos IXG se mantengan en 125 dólares, las empresas de mediana capitalización MDY en 666 dólares y los bonos basura JNK en 92 dólares), el S&P 500 se mantendrá por encima de los 7.000 puntos, el riesgo rotará (bonos tecnológicos, Europa, China, consumo…), sin una retirada generalizada.
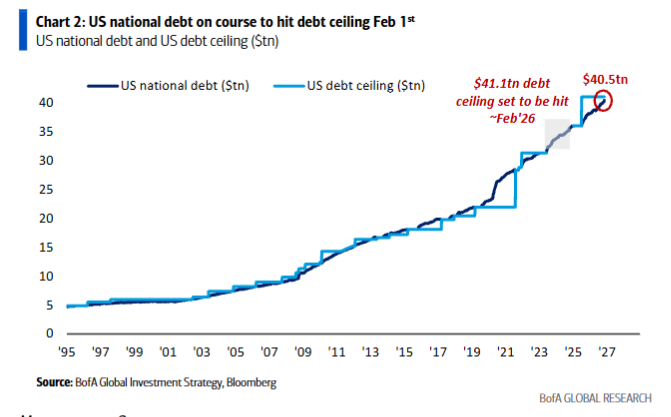
La visión más amplia: comprar oro… el 3 de enero toma posesión el nuevo Congreso, el 1 de febrero Estados Unidos alcanza el techo de deuda de 41,1 billones de dólares (gráfico 2, al ritmo actual de los últimos 12 meses); el precio del oro subió un 12% y un 17% en los tres meses anteriores a los episodios del techo de deuda que provocaron enfrentamientos políticos al límite en 2011 y 2023.
Flujos semanales: 140.400 millones de dólares hacia efectivo, 89.200 millones hacia acciones, 11.600 millones hacia bonos, 100 millones hacia oro y 1.800 millones de salida de criptomonedas.
Flujos que hay que conocer:
-
Efectivo: entradas de 140.400 millones de dólares… séptima mayor entrada semanal de la historia.
-
Bonos del Tesoro estadounidense: entradas de 6.500 millones de dólares, decimonovena semana consecutiva de entradas.
-
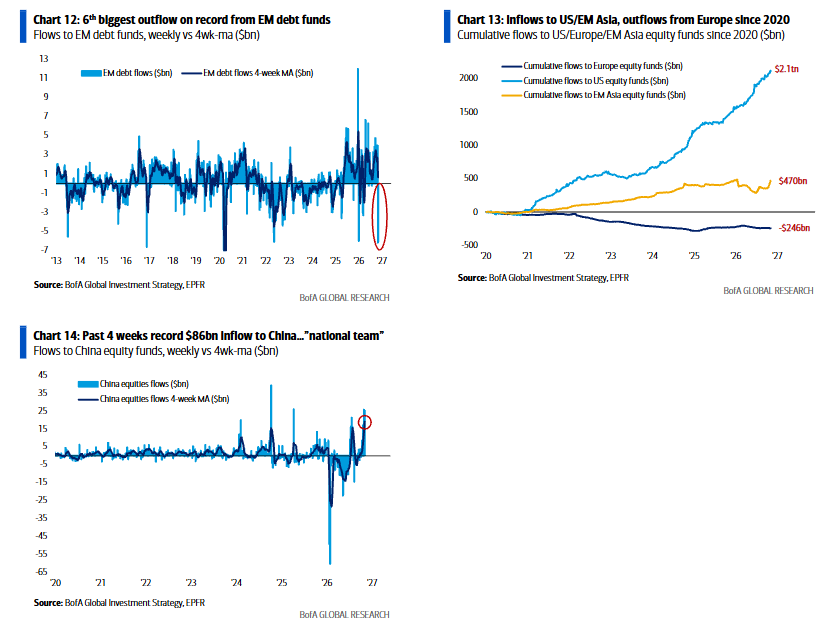
Deuda de mercados emergentes: salidas de 6.100 millones de dólares… sexta mayor salida de la historia y primera desde julio de 2026 (gráfico 12).
-
Acciones globales: entradas de 89.200 millones de dólares, con un récord de entradas de 265.600 millones durante las últimas cuatro semanas (317.100 millones hacia gestión pasiva).
-
Acciones estadounidenses: entradas de 31.700 millones de dólares, con entradas de 92.300 millones durante las últimas cuatro semanas… las mayores desde junio de 2026 (gráfico 13).
-
Acciones chinas: entradas de 34.500 millones de dólares, con un récord de entradas de 85.900 millones durante las últimas cuatro semanas (compras del «equipo nacional» — gráfico 14).
-
Acciones europeas: salidas de 1.300 millones de dólares, con salidas de 6.000 millones durante las últimas cuatro semanas… las mayores desde julio de 2026.
-
Tecnología: entradas de 9.800 millones de dólares, con entradas de 44.600 millones durante las últimas cuatro semanas… las mayores desde julio de 2026.
Clientes privados de BofA: 4,6 billones de dólares en activos bajo gestión… 65,8% en acciones (mínimo de tres meses), 17,7% en bonos (máximo de siete meses) y 9,3% en efectivo (mínimo histórico); los clientes privados siguen aumentando sus posiciones en acciones… el número de participaciones de ETF de renta variable ha aumentado un 0,2% durante la última semana y un 8,8% en lo que va de año; durante las últimas cuatro semanas, los clientes privados han estado comprando ETF de bonos protegidos contra la inflación (TIPS), préstamos bancarios y bonos municipales, y vendiendo ETF de deuda de mercados emergentes, consumo básico y servicios públicos.
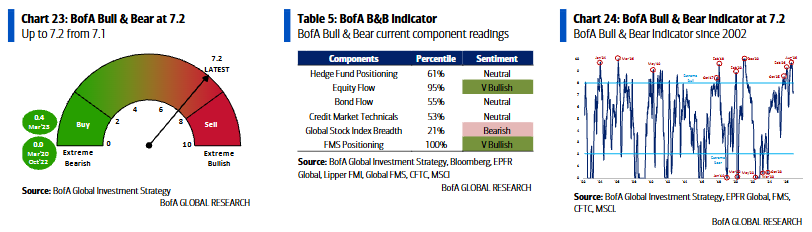
Indicador Bull & Bear de BofA: sube de 7,1 a 7,2, ya que las enormes entradas en acciones globales compensan con creces las salidas de deuda de mercados emergentes, el posicionamiento más bajista en futuros del petróleo, dólar estadounidense y oro, y el debilitamiento de los indicadores técnicos del mercado de crédito; el antiguo indicador Bull & Bear se sitúa en 6,1 (véase el informe Bull & Bear Indicator de BofA).
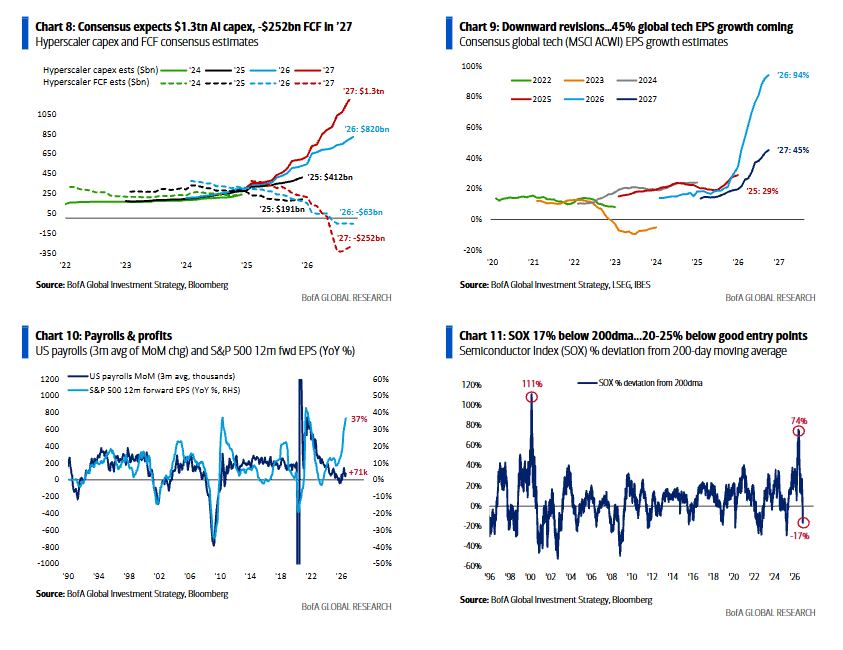
Regla de amplitud global de BofA: un 16% neto de los índices bursátiles mundiales están «sobrevendidos» (cotizan por debajo de sus medias móviles de 50 y 200 días), frente al 82% neto que estaban «sobrecomprados» el 10 de agosto; una buena regla de negociación contraria a corto plazo… la señal de «compra» se activa cuando un 88% neto de los mercados están sobrevendidos… a la espera de que el S&P 500 caiga por debajo de 7.323 puntos y las bolsas británicas y europeas retrocedan otro 3-4%… cerca, pero todavía no es suficiente (cabe destacar que el SOX está un 17% por debajo de su media móvil de 200 días… entre un 20% y un 25% por debajo ha sido un buen punto de entrada desde 1996 — gráfico 11).
Los acontecimientos, querido amigo, los acontecimientos:
-
6 de noviembre: informe de empleo de Estados Unidos (consenso: +65.000 puestos de trabajo, tasa de desempleo del 4,2%, crecimiento de los ingresos medios por hora del 0,3% — gráfico 10).
-
10 de noviembre: IPC de Estados Unidos (consenso: inflación general del 0,3% y subyacente del 0,2%).
-
29 de noviembre: elecciones en España (cambio del centroderecha al centroizquierda, no; del centroizquierda al centroderecha).
-
4 de diciembre: informe de empleo de Estados Unidos.
-
9 de diciembre: reunión del FOMC (probabilidad de subida de tipos del 64%).
-
17 de diciembre: BCE (76%) y Banco de Inglaterra (50%).
-
18 de diciembre: Banco de Japón (68%).
-
3 de enero: toma de posesión del Congreso estadounidense.
-
1 de febrero: Estados Unidos alcanza el techo de deuda de 41,1 billones de dólares (al ritmo actual de crecimiento de la deuda durante los últimos 12 meses).
Quedan 733 días: elecciones presidenciales de Estados Unidos de 2028… Ossoff (28% — tabla 1) lidera el grupo de candidatos demócratas, Vance (35%) lidera entre los republicanos; los mercados son un mecanismo de descuento de expectativas… las acciones de los «Bro Billionaires» alcanzaron su máximo en octubre de 2025 y, desde la investidura (suben un 18%), ahora están teniendo un rendimiento inferior al de la «base» de Trump (pequeñas capitalizaciones, +21% — gráfico 4).
Ah, no, eso sí que no: las convicciones alcistas de Wall Street durante el verano eran «sin aterrizaje», «sin subidas de tipos», «sin recortes» y «sin victoria arrolladora»; según la Encuesta Global de Gestores de Fondos (FMS) de BofA, en julio 7 de cada 10 inversores afirmaban que no habría subidas de tipos de la Fed antes de las elecciones de mitad de mandato; en agosto, 7 de cada 10 decían que no habría una victoria arrolladora demócrata; en septiembre, 8 de cada 10 afirmaban que no habría recortes en la inversión de capital en IA; en octubre, los inversores de la FMS tenían la mayor sobreponderación del sector tecnológico global desde agosto de 2020; la última convicción alcista que queda en pie son las expectativas de un «boom» económico (las más altas desde febrero de 2022 en la FMS).
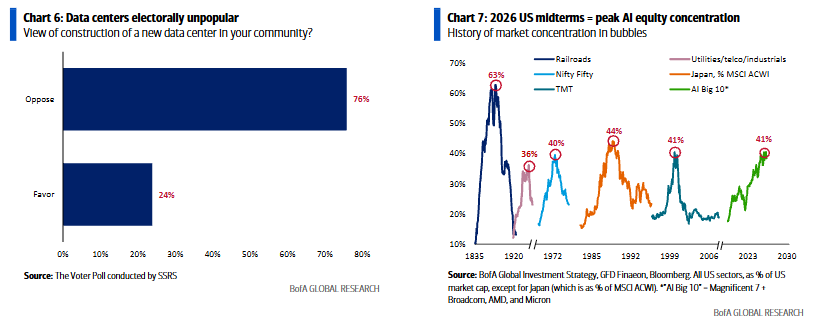
«Sin victoria arrolladora demócrata»: los activos de riesgo se han visto golpeados por el tsunami demócrata, ya que señala un cambio electoral del capitalismo populista al socialismo populista; la próxima gran dirección será hacia más impuestos y regulación, no menos (impacto negativo sobre el BPA); las políticas de 2027 destinadas a mejorar la asequibilidad y redistribuir la riqueza desafían el boom del consumidor de la economía en forma de K, el boom de inversión de capital en IA y la mentalidad dominante de Wall Street de que las acciones son «demasiado grandes para caer»; además, la pérdida de capital político implica una menor capacidad de Trump para presionar a los recursos, las empresas y los gobiernos extranjeros para que se alineen con las prioridades políticas de Estados Unidos de ganar la guerra de la IA contra China y monopolizar los recursos; los votantes quieren un menor coste de vida, el fin de la guerra y una ralentización de la expansión de los centros de datos de IA (gráfico 5); las elecciones de mitad de mandato señalan oro por encima del petróleo, menores rentabilidades de los bonos, bonos tecnológicos por encima de acciones tecnológicas, acciones de consumo por encima de energía, pequeñas capitalizaciones por encima de monopolios, posiciones largas en Europa y posiciones largas en tecnología china; no supone un cambio de régimen tan importante como las elecciones de 1979/1980 (fin de la inflación, inicio del gran mercado alcista de los bonos) y de 2016 (fin de la globalización, inicio del mercado alcista de las materias primas), pero las elecciones de mitad de mandato de 2026 marcan el máximo de concentración de la renta variable en IA (gráfico 7).
«Sin recortes en la inversión de capital en IA»: las cifras de los hiperescaladores de IA son ya muy conocidas…
-
Inversión de capital (capex): 239.000 millones de dólares en 2024, 412.000 millones en 2025, 820.000 millones en 2026 y 1,3 billones en 2027 (gráfico 8).
-
Flujo de caja libre (FCF): 239.000 millones de dólares en 2024, 191.000 millones en 2025, -63.000 millones en 2026 y -252.000 millones en 2027.
-
Emisión global de deuda: 20.000 millones de dólares en 2024, 110.000 millones en 2025 y 297.000 millones en lo que va de año.
-
Emisión de deuda en Estados Unidos: 20.000 millones de dólares en 2024, 90.000 millones en 2025 y 217.000 millones en lo que va de año.
-
Emisión de acciones: 3.000 millones de dólares en 2024, 4.000 millones en 2025 y 100.000 millones en lo que va de año.
-
Recompras de acciones: 100.000 millones de dólares en 2024, 90.000 millones en 2025 y 14.000 millones en lo que va de año, en términos anualizados.
Los mercados de bonos y crédito quieren que se ralentice el ritmo de inversión de capital y emisión de deuda relacionadas con la IA (por eso una menor inversión y un menor consumo de efectivo significan que los «gastadores» de MAGS tendrán un mejor comportamiento que los «constructores» de IA, como los semiconductores y las neoclouds…); una vez que las rentabilidades de los bonos se reajusten a la baja y no haya recesión, las acciones de IA volverán a ponerse de moda, pero la construcción de centros de datos de IA avanzará a un ritmo más lento, con más regulación e impuestos; los centros de datos son electoralmente impopulares (gráfico 6); muchos de los nuevos gobernadores demócratas hicieron campaña con el mensaje de «detener los centros de datos» y gobernarán estados clave para la IA… actualmente hay unos 1.400 centros de datos que representan aproximadamente 50 GW de capacidad instalada en Estados Unidos, y se espera que entren en funcionamiento otros 100 GW de nueva capacidad durante los próximos dos años (según SemiAnalysis)… cabe destacar que Texas representa el 30% de los más de 60 GW previstos para 2028 cuya construcción todavía no ha comenzado… lo que significa que la previsión de inversión de capital en IA de aproximadamente 2 billones de dólares para 2028 es algo demasiado elevada.
«Sin subidas de tipos de la Fed»: la Fed subió los tipos de interés el 16 de septiembre y se espera que vuelva a subirlos el 9 de diciembre (probabilidad del 64%), junto con una serie de subidas de otros bancos centrales en diciembre… BCE (76%) y Banco de Inglaterra (50%) el 17 de diciembre, Banco de Japón (68%) el 18 de diciembre; hemos visto 55 subidas de tipos este año, cuando en enero solo se esperaban 11; es bastante sencillo: si la inflación puede bajar y permitir que termine el ciclo de endurecimiento monetario antes de que se produzca un evento crediticio o una recesión, entonces el escenario para 2027 seguirá siendo el de una economía «Ricitos de Oro», con una ampliación alcista de la participación del mercado; simplemente creemos que primero el petróleo tiene que caer con fuerza (Lula pone fin a la doctrina Monroe, los elevados precios del petróleo no consiguieron doblegar a China, lo que quieren los electorados estadounidense y europeo)… vender energía, comprar consumo.
«Sin aterrizaje»: los escenarios para 2027 son burbuja, ampliación del mercado o desplome; el argumento a favor de la burbuja es que la IA equivale a los ferrocarriles, el respaldo del Gobierno estadounidense a la IA (acciones y bonos más altos = cómo Estados Unidos gana a China en la guerra de la IA) y la mentalidad estructural de comprar las caídas de las generaciones Z y X; el argumento a favor de la ampliación del mercado es que el consenso prevé una caída de 40 puntos básicos en las rentabilidades de los bonos del Tesoro estadounidense y un crecimiento del 15% del BPA del S&P 500 en 2027, mientras que una economía «Ricitos de Oro» desbloquea el valor de las empresas de pequeña y mediana capitalización y del S&P 500 excluyendo la IA; el argumento a favor del desplome es que los bonos y los votantes ponen fin a los auges y las burbujas, y el endurecimiento del crédito.