GS Vol Views es la actualización periódica de la mesa de derivados de Goldman Sachs sobre flujos, ideas y contenido. Estamos abiertos a recibir sugerencias sobre qué información podría resultar más útil.
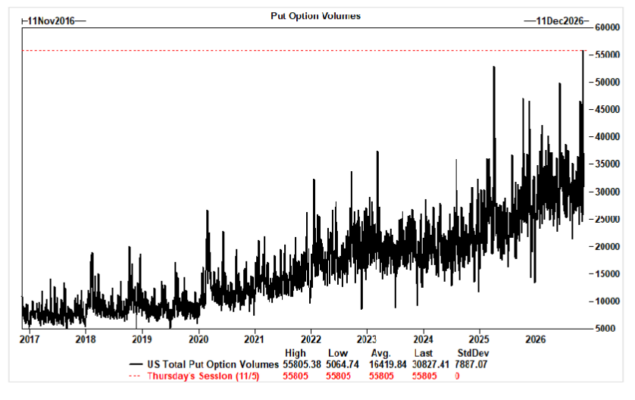
Visión general: El posicionamiento de los inversores es reducido (el apalancamiento neto en EEUU se encuentra en mínimos de cinco años, según GS Prime Brokerage), el mercado de volatilidad muestra nerviosismo (el índice de pánico se sitúa en 6,5/10) y los volúmenes de negociación de opciones se han disparado (el pasado jueves se registró el mayor volumen de opciones put de la historia).
Las numerosas intervenciones de miembros de la Fed y los datos del índice de precios de producción (IPP) proporcionarán catalizadores macroeconómicos antes de que la atención se centre por completo en los resultados de Nvidia (NVDA) de la próxima semana.
El movimiento implícito del S&P 500 hasta el viernes es del 1,10%.
Micro:
I) La volatilidad implícita a un mes at-the-money (ATM) de la «acción media» del Nasdaq 100 (NDX) ha aumentado hasta aproximadamente 44 puntos de volatilidad (44v), pero esto subestima la concentración de las caídas observadas en las compañías de infraestructura de inteligencia artificial.
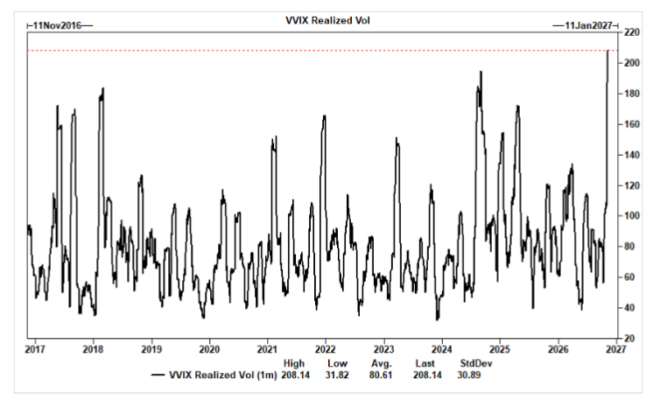
Nuestra cesta de centros de datos de IA (GSTMTDAT) está registrando una volatilidad realizada de aproximadamente 80 puntos (80v) durante el último mes, superando el máximo alcanzado durante el «Día de la Liberación».
II) Nvidia (NVDA) ha caído casi un 30% desde principios de octubre, perdiendo más de 1,75 billones de dólares de capitalización bursátil y cotizando a valoraciones que no se veían desde 2019 (PER de aproximadamente 24 veces).
Con la volatilidad y el skew elevados, creemos que una estrategia de exposición direccional alcista (long delta) combinada con venta de volatilidad (short vol), con un colchón de protección del 10% frente a las caídas, es una forma interesante de aumentar la exposición alcista.
– Idea de operación: Collar con spreads de opciones call de NVDA, vencimiento el 18 de diciembre de 2026, con precios de ejercicio de 150/180/210, sin coste neto (precio de referencia: 166,50 dólares).
III) Tras las elecciones de mitad de mandato, el sector biofarmacéutico ha despertado interés gracias a las sólidas tendencias estructurales favorables, el mayor apetito por fusiones y adquisiciones (M&A) y las expectativas de que se beneficie de una ampliación sostenida de las subidas del mercado hacia más sectores.
– Dato destacado: Por segundo trimestre consecutivo, prácticamente todas las grandes compañías biofarmacéuticas superaron las expectativas de ingresos, y la mayoría también elevaron sus previsiones (guidance). (Más información en el análisis de la mesa de negociación).
Macro:
I) Hemos observado movimientos considerables en la volatilidad de las coberturas de protección.
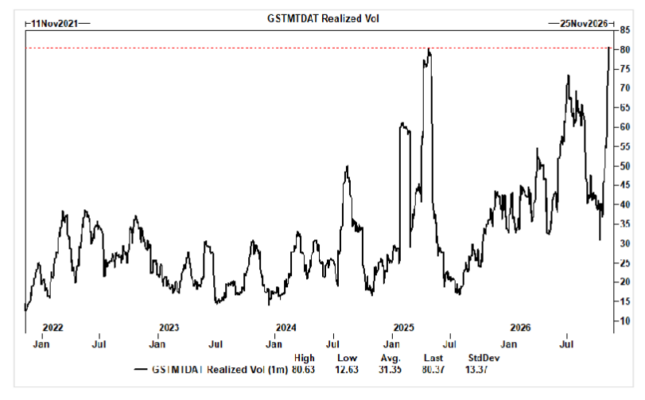
Solo en las últimas cuatro sesiones, la volatilidad de la volatilidad (Vol of Vol) registró su segundo mayor aumento diario de la historia (jueves), seguido de una caída diaria situada entre las diez mayores registradas (lunes).
Como consecuencia, la volatilidad realizada del VVIX se ha disparado y se aproxima a máximos históricos.
II) Idea de operación: Risk reversal sobre el S&P 500 (SPX), con vencimiento el 18 de diciembre de 2026 y precios de ejercicio de 7300/7850, por un coste de 29 dólares (-41 deltas, referencia del futuro: 7600 puntos).
La mesa de negociación considera interesante mantener exposición al skew bajista en estos niveles, dado que el mercado sigue estando estructuralmente corto de volatilidad durante las caídas y largo de volatilidad durante las subidas.
Esta dinámica debería seguir generando una demanda asimétrica de protección ante cualquier corrección significativa del mercado.
III) Idea de operación: Compra de opciones call sobre el Russell 2000 (IWM), con vencimiento el 31 de diciembre de 2026 y precio de ejercicio de 295 dólares, por una prima de 2,33 dólares (21 deltas, precio de referencia: 280,58 dólares).
El posicionamiento de los inversores es reducido antes de un periodo estacional históricamente muy favorable para las compañías de pequeña capitalización. Por ello, preferimos la compra directa de opciones call, dado que la volatilidad ha retrocedido hasta niveles cercanos a mínimos de varios años.
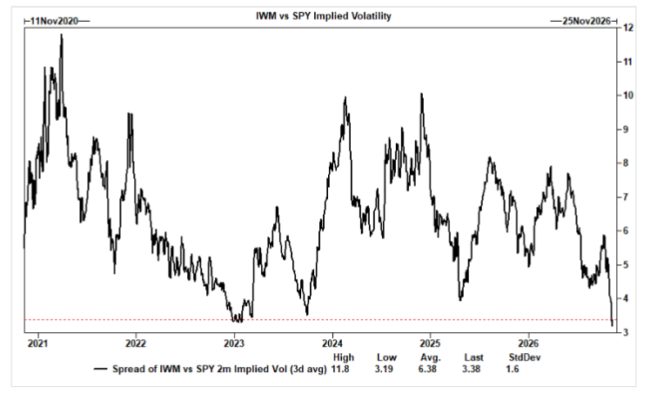
– La volatilidad de las pequeñas compañías parece especialmente barata en comparación con la del S&P 500: el diferencial de volatilidad entre IWM y SPY se encuentra cerca de sus niveles más bajos desde la pandemia.
Exóticos ligeros (Light Exo):
I) Idea de operación: Compra de una opción call sobre el Russell 2000 (IWM), con vencimiento el 31 de diciembre de 2026 y precio de ejercicio de 295 dólares, condicionada a que el SPY no alcance los 800 dólares.
– Coste: 0,98 dólares (descuento del 53%, con barrera de desactivación continua o continuous knock-out).
Esta estrategia permite obtener exposición a las subidas del IWM y, al mismo tiempo, aprovechar el diferencial de volatilidad mencionado anteriormente, comprando vega de IWM y vendiendo vega de SPY en cantidades equivalentes.
II) Los recientes datos macroeconómicos y las declaraciones de miembros de la Reserva Federal han vuelto a situar los tipos de interés en el centro de atención.
Consideramos atractivas las estrategias híbridas entre distintas clases de activos (cross-asset hybrids) para expresar perspectivas macroeconómicas con mayor precisión y apalancamiento. Recordamos que nuestro equipo celebró una conferencia sobre este tema la semana pasada.
– Idea de operación 1 — Cobertura ante caídas de la bolsa y subidas de tipos:
Opción binaria dual (Dual Binary) con vencimiento el 19 de febrero de 2027, condicionada a que:
-
El Nasdaq 100 (NDX) se sitúe por debajo del 95% de su nivel de referencia.
-
El SOFR a dos años se sitúe por encima del tipo CMS at-the-money forward (ATMF) + 0,25%.
Coste: 8,5% (probabilidades individuales del 26% para renta variable y del 36% para tipos de interés; prima de correlación del 10%).
Objetivo: Protegerse frente a un escenario de caídas bursátiles y subidas de los tipos de interés.
– Idea de operación 2 — Posicionamiento ante subidas de la bolsa y bajadas de tipos:
Opción binaria dual (Dual Binary) con vencimiento el 19 de febrero de 2027, condicionada a que:
-
El Nasdaq 100 (NDX) se sitúe por encima del 110% de su nivel de referencia.
-
El SOFR a dos años se sitúe por debajo del tipo CMS at-the-money forward (ATMF) – 0,25%.
Coste: 7,75% (probabilidades individuales del 25% para renta variable y del 34% para tipos de interés; prima de correlación del 10%).
Objetivo: Posicionarse para un escenario de subidas bursátiles y bajadas de los tipos de interés.