Resultados acumulados del año: petróleo +54,0%, acciones estadounidenses +10,9%, acciones mundiales +8,8%, dólar estadounidense +4,9%, efectivo +3,2%, bonos de alto rendimiento (HY) -0,5%, bonos con grado de inversión (IG) -2,8%, bonos gubernamentales -3,6%, oro -10,4% y bitcoin -18,9%.
Sentimiento predominante: «Si el dólar sigue disparándose de esta manera, acabará convirtiéndose en una bola de demolición».
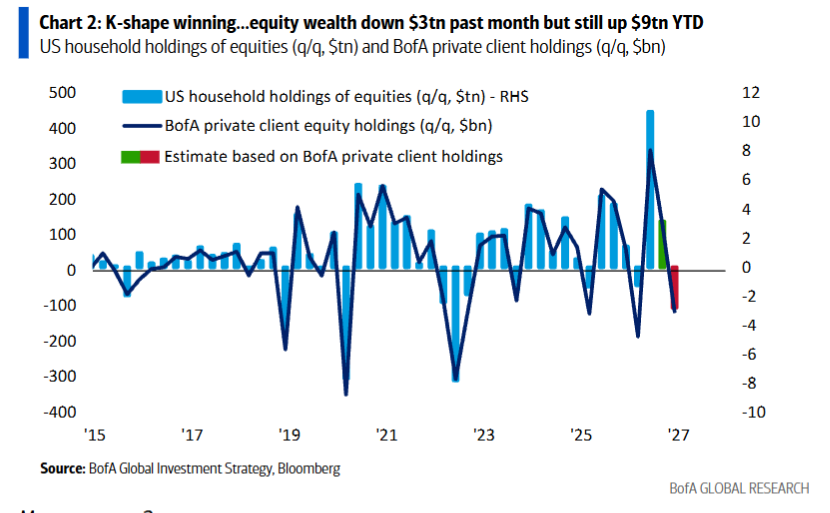
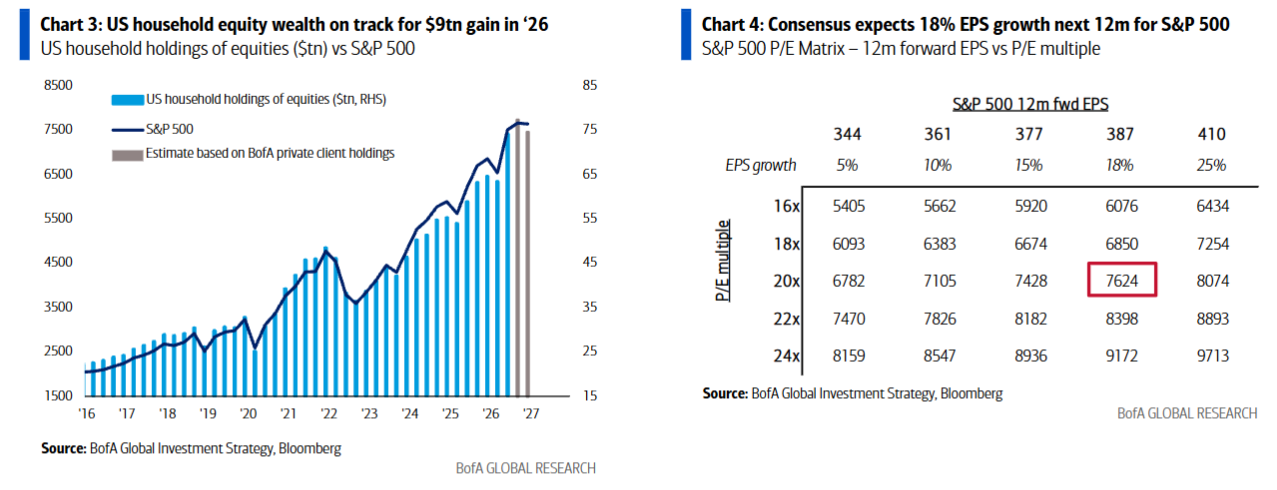
El panorama general: «¿Por qué ahorrar?» La riqueza de los hogares estadounidenses en acciones ha caído unos 3 billones de dólares durante el último mes, pero todavía acumula un aumento de aproximadamente 9 billones en 2026 y de 19 billones desde la investidura de Trump en enero de 2025 (gráficos 2 y 3: las posiciones en renta variable de BofA GWIM encajan perfectamente con los 74 billones de dólares de riqueza bursátil de los hogares estadounidenses). Es difícil que se produzca una recesión cuando el consumo representa el 70% del PIB y los hogares más ricos, dentro de una economía en forma de K, se sienten tan acomodados.
La lectura del mercado: «¿Por qué ponerse corto?» Durante la última semana, Taiwán ha anunciado un fondo de 15.000 millones de dólares para apoyar a la bolsa (que acumula una subida del 50% en lo que va de año, aunque se encuentra un 13% por debajo de sus máximos), mientras que las autoridades de Corea y China han adoptado nuevas medidas de sostenimiento de los precios. Esto mantiene el apetito de los inversores minoristas asiáticos por las tecnológicas (en un momento especialmente oportuno, dado lo que ocurre con NVIDIA). Los responsables políticos de todo el mundo consideran que los mercados bursátiles son «demasiado grandes para caer», lo que explica por qué nadie se pone corto en acciones.
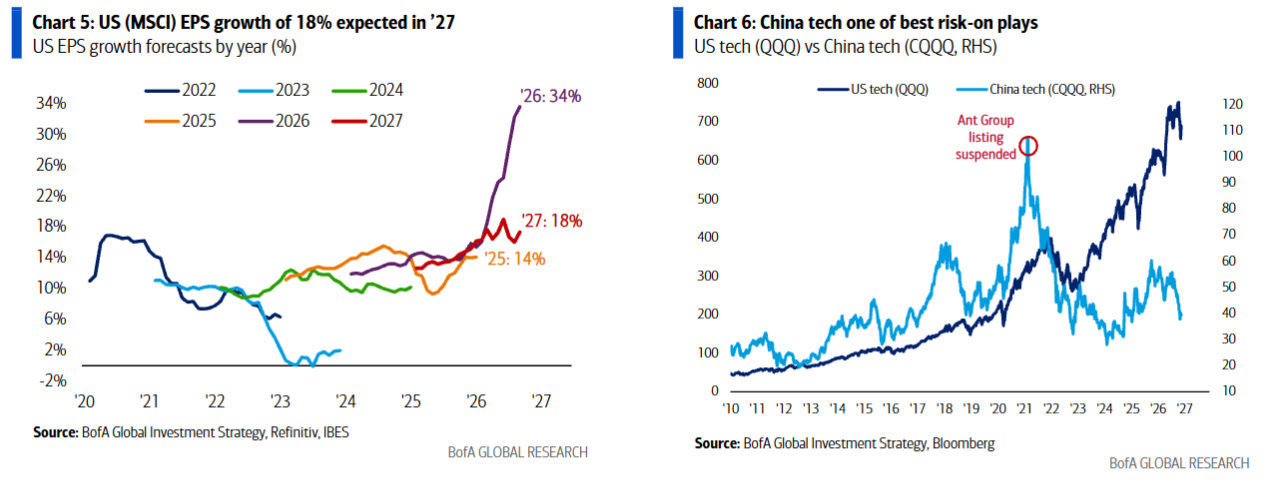
El precio es el correcto: «¿Por qué reducir el riesgo?» El ciclo mundial de endurecimiento monetario (más de 70 subidas de tipos entre junio de 2026 y mayo de 2027) no terminará, como pronto, hasta la reunión de abril del FOMC. Mientras tanto, la fuerte subida del dólar y la caída del oro por debajo de los 4.000 dólares indican que la liquidez mundial está retrocediendo. El IPC implica que los activos de riesgo no encontrarán una válvula de escape en forma de menores rendimientos de los bonos del Tesoro estadounidense, a pesar de que el petróleo ha caído un 15%. Los activos cíclicos (madera -21%, metales -11% y semiconductores vinculados a la economía industrial -26%) apuntan a que la próxima revisión de las previsiones de «boom» económico (crecimiento del PIB nominal del 5-6% y aumento del beneficio por acción superior al 15% en 2027; gráficos 4 y 5) será a la baja, no al alza.
Flujos semanales: entradas de 98.300 millones de dólares en acciones, 300 millones en bonos y 49 millones en oro; salidas de 1.900 millones de criptomonedas y 17.900 millones de efectivo.
Flujos que hay que vigilar:
-
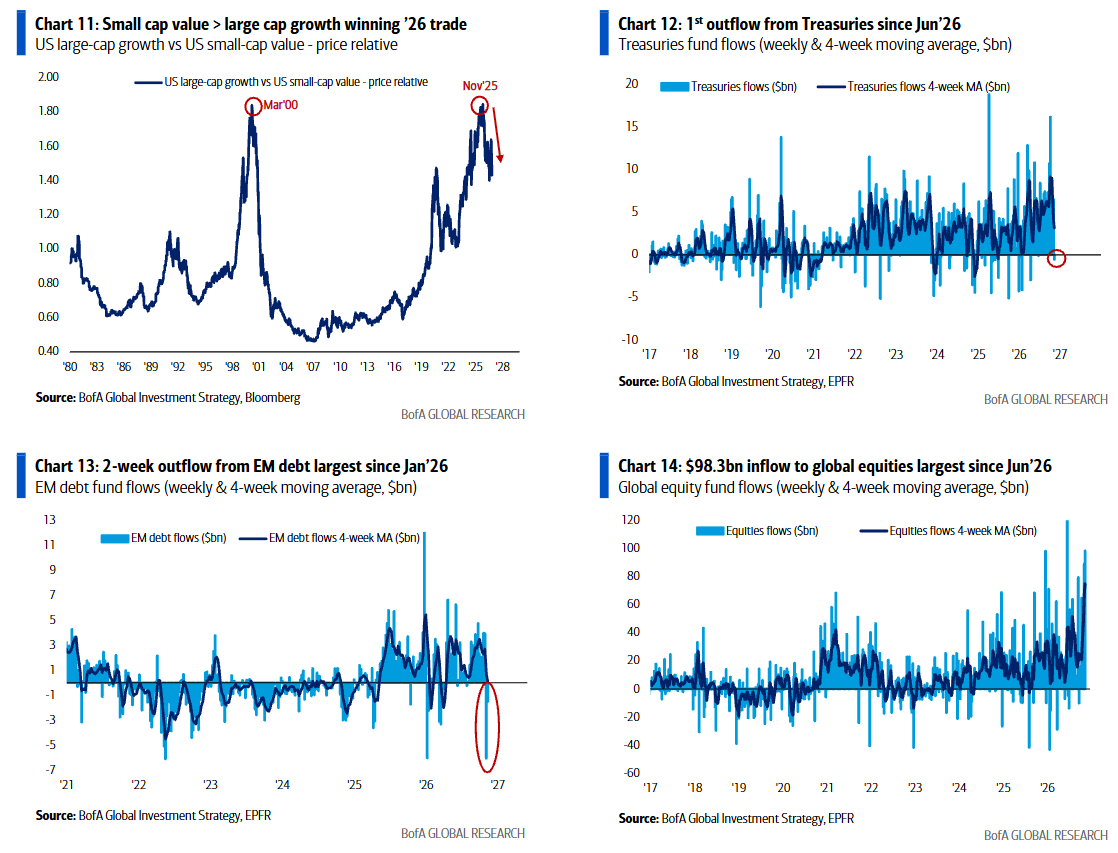
Bonos del Tesoro estadounidense: salidas de 600 millones de dólares, las primeras desde junio de 2026 (gráfico 12).
-
Deuda de mercados emergentes: salidas de 1.500 millones de dólares. Las salidas acumuladas en dos semanas (7.500 millones) son las mayores desde enero de 2026 (gráfico 13).
-
Renta variable mundial: entradas de 98.300 millones de dólares, las mayores desde junio de 2026 (gráfico 14).
-
Renta variable estadounidense: entradas de 63.600 millones de dólares, las mayores desde junio de 2026.
-
Renta variable china: entradas de 2.100 millones de dólares, con una racha récord de cinco semanas de compras (88.000 millones).
-
Tecnología: entradas de 8.900 millones de dólares. Las entradas acumuladas en cinco semanas (53.500 millones) son las mayores desde julio de 2026.
-
Materiales: salidas de 2.400 millones de dólares. Las salidas acumuladas en tres semanas (8.000 millones) son las mayores desde junio de 2026.
-
Energía: salidas de 1.100 millones de dólares, las primeras en seis semanas.
-
Infraestructuras: salidas de 600 millones de dólares, las mayores desde febrero de 2025.
Clientes privados de BofA: 4,5 billones de dólares en activos bajo gestión, distribuidos en un 65,2% en acciones (mínimo de siete meses), un 18,1% en bonos y un 9,5% en efectivo. Se registra la mayor salida de capital de GWIM de bonos del Tesoro estadounidense con vencimientos de entre 2 y 10 años desde febrero de 2026, mientras que el número de participaciones de ETF de renta variable subyacentes sigue aumentando (+0,2% durante la última semana y +9,1% en lo que va de año). Durante las últimas cuatro semanas, los clientes privados han comprado ETF de préstamos bancarios, bonos protegidos contra la inflación (TIPS) e industriales, mientras que han vendido servicios públicos, energía y consumo discrecional.
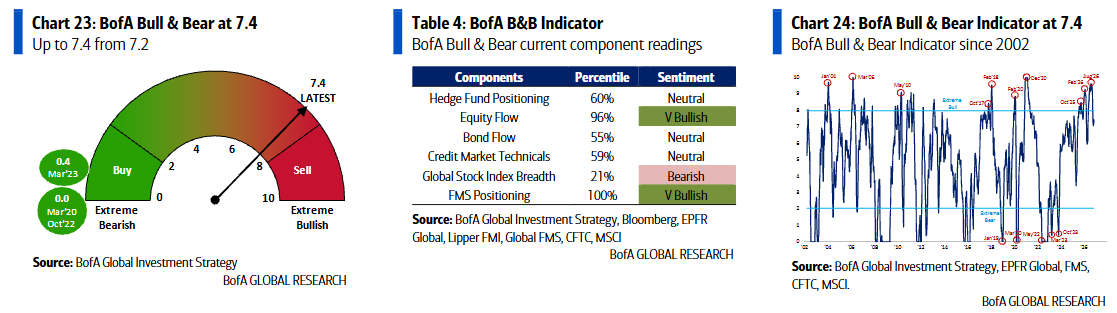
Indicador Bull & Bear de BofA: sube de 7,2 a 7,4 gracias a las fuertes entradas de capital en renta variable y a la mejora de las condiciones técnicas del mercado de crédito (estrechamiento de los diferenciales de los bonos de alto rendimiento y de la deuda bancaria subordinada). El antiguo indicador Bull & Bear se sitúa en 6,4 (véase el informe Bull & Bear Indicator de BofA).
La conclusión: mantenemos una postura defensiva frente al riesgo hasta que terminen las subidas de tipos o se relajen las condiciones financieras mediante una caída del petróleo (WTI por debajo de 70 dólares por barril, algo que ya está en marcha), una caída de las rentabilidades de los bonos (bono del Tesoro estadounidense a 10 años por debajo del 4,5%, probablemente entre diciembre y enero) y una caída del dólar estadounidense (que actualmente se mueve con fuerza en la dirección contraria y podría alcanzar su máximo entre febrero y marzo).
Escenario alcista para los activos de riesgo: S&P 500 por encima de 8.000 puntos. Los flujos de compra en las caídas siguen siendo insaciables. El S&P 500 equiponderado ha regresado a máximos, lo que demuestra que las acciones siguen siendo preferibles a los bonos en ausencia de una recesión o un evento de crédito. Los principales activos e indicadores (JNK, SPX, XBD y TSM) se mantienen en sus medias móviles de 200 días o por encima de ellas. La reunión entre Trump, Xi Jinping y Putin el 18 de noviembre en la cumbre de la APEC en Shenzhen confirmaría que el petróleo ha alcanzado su máximo.
Escenario bajista: S&P 500 por debajo de 7.000 puntos. Una fuerte subida del dólar estadounidense y una escasez de liquidez, junto con un error de política monetaria provocado por bancos centrales que siguen subiendo los tipos de interés en plena desaceleración económica, justo cuando todo el mundo ha acumulado posiciones en activos cíclicos de «calidad».
La forma más rápida de poner fin al consumo inflacionario de una economía en forma de K y al gasto de capital en inteligencia artificial sería un aumento de los diferenciales de crédito y una caída de las bolsas.
Activos más vulnerables a las caídas: bonos de alto rendimiento (HY), acciones estadounidenses y de mercados emergentes, energía, sanidad y grandes compañías de consumo.
Activos con mayor potencial de subida durante las próximas ocho semanas: oro, bonos con grado de inversión (IG) del sector tecnológico, acciones japonesas y europeas (beneficiadas por un dólar fuerte y un petróleo más barato), tecnológicas chinas (gráfico 6), compañías de pequeña y mediana capitalización, semiconductores, consumo discrecional y constructoras de viviendas.
Sobre el posicionamiento: 2026 está siendo un año récord de entradas de capital en renta variable mundial (1,4 billones de dólares anualizados), acciones estadounidenses (656.000 millones), bonos con grado de inversión (IG, 463.000 millones), fondos tecnológicos (222.000 millones) y Corea del Sur (78.000 millones). Las entradas de capital siguen proporcionando un apoyo extraordinario a los mercados bursátiles, pero también muestran que, aunque actualmente hay muchos inversores emocionalmente bajistas, muy pocos son bajistas en la práctica, es decir, mantienen posiciones cortas o una infraponderación en sus carteras.
Sobre el posicionamiento: los activos de riesgo han tenido dificultades durante los últimos seis meses, debido al choque entre un posicionamiento alcista y el endurecimiento de las políticas monetarias. En mayo, las grandes convicciones alcistas para el verano eran que la economía no sufriría ningún aterrizaje (no landing), que la Reserva Federal no subiría los tipos de interés, que no habría recortes en el gasto de capital destinado a inteligencia artificial y que los demócratas no lograrían una victoria contundente en las elecciones.
La última convicción alcista que sigue en pie son las expectativas de un «boom» económico.
Habrá que prestar atención a la encuesta mundial de gestores de fondos de BofA de noviembre (Global Fund Manager Survey), que se publicará el día 17, para conocer el posicionamiento actual de los inversores institucionales:
– Una fuerte caída de las expectativas de «boom» económico (situadas en el 47% en la encuesta de octubre) y un aumento de los niveles de efectivo desde el 3,9% hasta más del 4,2% indicarían que el sentimiento de los inversores está dejando de ser un obstáculo tan importante para los activos de riesgo.
– Si las expectativas de «boom» se mantienen elevadas y los niveles de efectivo caen por debajo del 3,7%, significaría que todavía no hay suficiente miedo en el mercado como para comprar.
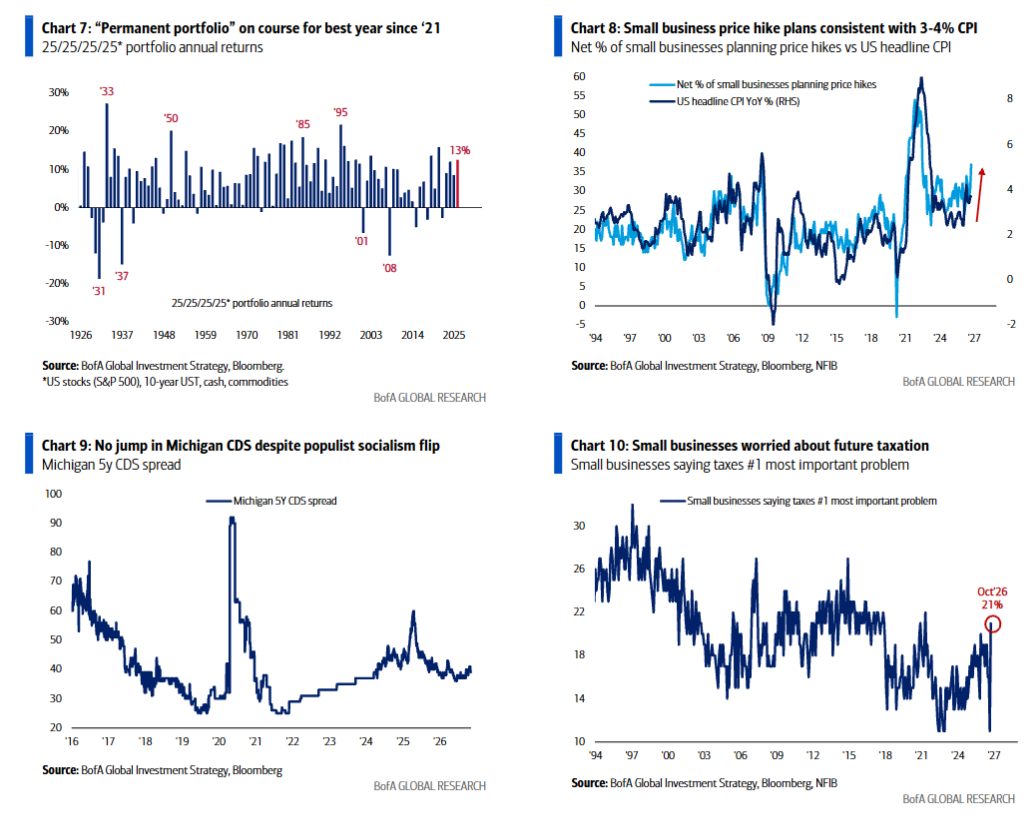
Sobre las carteras: la diversificación en la asignación de activos está triunfando en 2026, a pesar del deterioro de la amplitud del mercado de renta variable. Una cartera distribuida a partes iguales (25/25/25/25) entre acciones estadounidenses, bonos, materias primas y efectivo está registrando una rentabilidad anualizada del 12% en lo que va de año, su mejor resultado desde 2021 (gráfico 7).
Los peores años para la denominada «cartera permanente» estuvieron marcados por guerras, perturbaciones macroeconómicas y errores de política económica (1931, 1937, 2001 y 2008), mientras que sus mejores años se produjeron después de guerras o perturbaciones macroeconómicas (1933, 1950 y 2021), o señalaron una reaceleración económica a mitad del ciclo (1985 y 1995).
Sobre los precios: el S&P 500 va camino de registrar su cuarto año consecutivo de ganancias de dos dígitos, con una rentabilidad anualizada del 13%. Desde 1871, esto solo ha ocurrido durante la Segunda Guerra Mundial (1942-1945), en la posguerra (1949-1952) y durante el auge de internet (1995-1999, cuando el S&P 500 encadenó cinco años consecutivos con ganancias superiores al 10%).
Sobre la política monetaria: la encuesta NFIB de octubre mostró que el número de pequeñas empresas que planean subir sus precios se disparó hasta su nivel más alto desde julio de 2022. Este indicador presenta una fuerte correlación con el IPC estadounidense y, históricamente, es coherente con una inflación de al menos el 3-4% (gráfico 8).
Cabe destacar que febrero de 2021 fue el último mes en el que se cumplió el objetivo de inflación del 2% de la Reserva Federal, hace ya 67 meses. La persistencia de la inflación y la falta de credibilidad explican por qué los mercados están descontando ahora subidas de tipos de interés en las reuniones del FOMC del 9 de diciembre, 27 de enero y 17 de marzo.
Sobre la política: ocho escaños del Senado han pasado de los republicanos a los demócratas (hasta el momento) en las elecciones de mitad de mandato. Un giro electoral de semejante magnitud solo se ha producido cuatro veces en las 39 elecciones estadounidenses celebradas desde 1950, y la tasa de desempleo se situaba, de media, en el 6,5% en el momento de la votación.
Sin embargo, en 2026, con una tasa de desempleo de apenas el 4,1%, se ha producido una auténtica avalancha electoral demócrata.
Esto demuestra hasta qué punto los electorados son volátiles en esta década de 2020 marcada por el populismo, y refuerza la estrategia estructural de asignación de activos denominada «Anything But Bonds» (cualquier cosa menos bonos).
El umbral para recurrir a estímulos fiscales y a la intervención gubernamental es ahora mucho más bajo, lo que explica por qué los inversores no quieren acercarse a los bonos del Tesoro estadounidense hasta que ofrezcan rentabilidades de entre el 5,5% y el 6,5%.
Cabe señalar que, a pesar de la avalancha demócrata, no se ha producido un aumento de los CDS (seguros contra el impago de deuda) de los estados que han girado hacia el socialismo populista, como Michigan (gráfico 9). Esto es positivo.
Sin embargo, la encuesta NFIB de octubre también mostró que el número de pequeñas empresas que consideran los impuestos como su principal problema alcanzó su nivel más alto desde mayo de 2021 (gráfico 10). Esto es menos positivo.
Las operaciones del año: una observación para los inversores contrarios al consenso: las mejores operaciones de 2026 han sido:
-
Posiciones largas en petróleo y cortas en criptomonedas.
-
Posiciones largas en energía y cortas en consumo discrecional.
-
Posiciones largas en semiconductores y cortas en telecomunicaciones.
-
Posiciones largas en pequeñas compañías de estilo valor (small-cap value) y cortas en grandes compañías de crecimiento (mega-cap growth) (gráfico 11).
-
Posiciones largas en Taiwán y cortas en China.
-
Posiciones largas en ciberseguridad y cortas en defensa.
Las temáticas ganadoras de 2026 han sido:
-
Guerra > paz.
-
Socialismo > capitalismo.
-
Auge económico > contracción económica.
-
Economía en forma de K > economía en forma de C.
-
Subidas de tipos > bajadas de tipos.
-
Codicia > miedo.
-
Emisiones de deuda vinculadas a la IA > pérdidas de empleo provocadas por la IA.
-
Salidas a bolsa (OPV) > recompras de acciones.
-
Concentración bursátil > amplitud del mercado.