Marcador de resultados: petróleo +44,9%, dólar estadounidense +5,7%, acciones estadounidenses +4,8%, acciones mundiales +4,4%,
efectivo +3,3%, deuda de alto rendimiento (HY) -1,2%, deuda de grado de inversión (IG) -3,0%, bonos gubernamentales -3,9%, oro -15,1%, bitcoin -29,5% en lo que va de año.
Sentimiento del mercado: «La forma más rápida de frenar a la Fed es que las acciones pierdan todas sus ganancias acumuladas en lo que va de año».
Sentimiento del mercado: «Como vuelva a escuchar las palabras “evento de limpieza” una vez más…».
El precio justo: el bono del Tesoro estadounidense a 30 años va camino de registrar su sexto año consecutivo de rentabilidad negativa en términos de precio, la racha más larga desde 1963-1969, durante la guerra de Vietnam. La rentabilidad del bono a 30 años se encuentra apenas 25 puntos básicos por debajo de sus máximos recientes, mientras el Nasdaq cae un 15%, los bancos un 16% y el petróleo un 22%… ¿Por qué no hay una válvula de escape para los activos de riesgo en el cuarto trimestre? El mayor riesgo sigue siendo que las rentabilidades de los bonos suban, en lugar de bajar, durante la próxima recesión, debido a unos niveles de deuda demasiado elevados.
Lectura del mercado: «¿Cuándo terminarán las subidas de tipos?». Si la Fed sigue siendo la mejor amiga de Wall Street, una caída del crédito y de las acciones (CDX IG por encima de 80 puntos básicos y S&P 500 por debajo de 6.845 puntos) interrumpirá el ciclo de subidas de tipos. Pero si la Fed adopta ahora una postura dura contra la inflación tras las elecciones de mitad de mandato, aumentarán los riesgos de un aterrizaje brusco. Las reuniones del FOMC del 18 de marzo y del 28 de abril serían los primeros momentos en los que los mercados podrían empezar a posicionarse ante un «techo de los tipos de interés». Un máximo del dólar estadounidense, la «bola de demolición», y mínimos en bitcoin, oro y KOSPI (las primeras víctimas de las subidas de tipos) serían las mejores señales de que las preocupaciones por nuevas subidas de tipos han alcanzado su punto máximo.
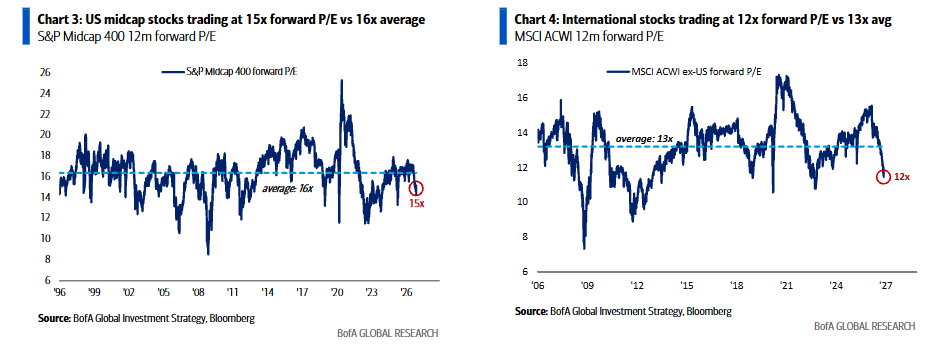
La visión general: «¿Terminarán las subidas de tipos antes de la recesión?». Si se produce un aterrizaje suave, un S&P 500 por debajo de los 7.000 puntos sería una oportunidad de compra. El mercado alcista con mayor amplitud se reanudaría en primavera (el S&P 500 equiponderado cotiza a 16 veces beneficios, las empresas de mediana capitalización a 15 veces y el MSCI ACWI excluyendo EE. UU. a 12 veces, valoraciones que no resultan preocupantes). Solo hay que esperar a que la narrativa pase de las subidas a los recortes de tipos y entonces comprar los sectores cíclicos de las «C»: criptomonedas, chips, cobre, consumo y viviendas.
Pero creemos que el mercado está asignando una probabilidad demasiado baja a un aterrizaje brusco. Se avecinan recortes en las previsiones de PIB y beneficios por acción (BPA), y se reducirán las asignaciones a renta variable a medida que el «círculo virtuoso» impulsado por la inversión en capital de la IA y el efecto riqueza de la economía en forma de K se transforme en un «círculo vicioso».
Solo puedes vender lo que tienes… y todo el mundo está refugiándose en valores defensivos, de baja volatilidad y de estilo valor.
Flujos semanales: entradas de 66.600 millones de dólares en acciones, 400 millones en efectivo y 200 millones en oro; salidas de 1.100 millones de criptomonedas y 7.400 millones de bonos.
Flujos que hay que vigilar:
-
Bonos: salidas de 7.400 millones de dólares, las primeras desde abril de 2025.
-
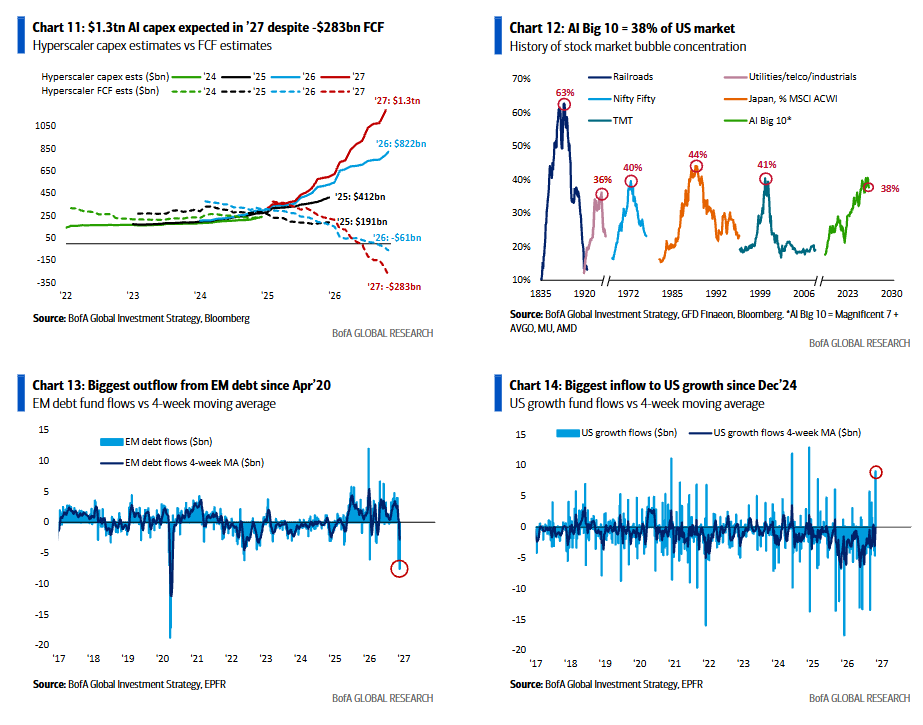
Deuda de mercados emergentes: salidas de 7.500 millones de dólares, las mayores desde abril de 2020 (gráfico 13).
-
Bonos de grado de inversión (IG): salidas de 700 millones de dólares, las primeras en dos meses.
-
Bonos protegidos contra la inflación (TIPS): salidas de 22 millones de dólares, las primeras desde enero de 2026.
-
Acciones europeas: entradas de 1.500 millones de dólares, las mayores desde febrero de 2026.
-
Acciones japonesas: salidas de 4.200 millones de dólares, las mayores desde mayo de 2026.
-
Acciones estadounidenses de crecimiento: entradas de 9.100 millones de dólares, las mayores desde diciembre de 2024 (gráfico 14).
-
Tecnología: entradas de 5.400 millones de dólares, octava semana consecutiva de entradas.
Clientes privados de BofA: 4,6 billones de dólares en activos bajo gestión, distribuidos en un 65,7% en acciones, un 17,7% en bonos y un 9,4% en efectivo. Los clientes privados siguen aumentando su exposición a las acciones. El número de participaciones en ETF de renta variable ha aumentado un 1,1% durante las últimas cuatro semanas y un 9,5% en lo que va de año. Durante las últimas cuatro semanas, los clientes privados han estado comprando ETF de préstamos bancarios, TIPS y bonos de alto rendimiento (HY), mientras vendían ETF de servicios públicos, consumo discrecional y energía.
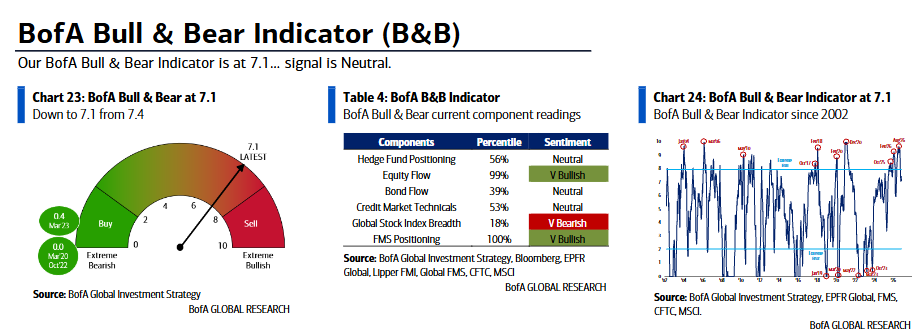
Indicador Bull & Bear de BofA: cae de 7,4 a 7,1 debido a las fuertes salidas de deuda de mercados emergentes y bonos de alto rendimiento, el deterioro de los indicadores técnicos del crédito (ampliación de los diferenciales en los bonos HY y la deuda bancaria subordinada), el empeoramiento de la amplitud del mercado de renta variable y un posicionamiento más bajista en futuros. El antiguo indicador Bull & Bear se sitúa en 6,2 (véase el informe Bull & Bear Indicator de BofA).
Encuesta global a gestores de fondos de BofA: las expectativas de «miedo» y «aterrizaje brusco» finalmente están aumentando esta semana, aunque desde niveles bajos. Solo el 3% de los inversores pronosticaba un «aterrizaje brusco» en la encuesta de noviembre (el 50% esperaba un «aterrizaje suave» y el 42% un escenario «sin aterrizaje»). Los niveles de efectivo de los gestores se encuentran en un extremadamente bajo 3,6%, los asignadores de activos mantienen posiciones largas en acciones y cortas en bonos, y los fondos y ETF de renta variable han registrado entradas récord de 310.000 millones de dólares durante las últimas cuatro semanas.
Sí, estamos viendo una capitulación en los precios, pero necesitamos observar una mayor capitulación en el posicionamiento antes de dar luz verde a la compra de activos de riesgo.
Regla de amplitud global de BofA: un 68% neto de los índices bursátiles mundiales se encontraba en situación de «sobreventa» (es decir, cotizando por debajo de sus medias móviles de 50 y 200 días).
La regla de amplitud global de BofA establece que, cuando un 88% neto de los mercados se encuentra en «sobreventa», se genera una importante señal contraria de compra táctica para los activos de riesgo.
Es probable que esta señal se active en los próximos días, lo que proporcionaría cierto alivio a corto plazo a las acciones sobrevendidas después de Acción de Gracias. Sin embargo, para que se produzca un gran repunte, sería necesario que la rentabilidad del bono del Tesoro estadounidense a 10 años cayera por debajo del 4,5%, que el petróleo WTI bajara de los 70 dólares por barril y que el dólar estadounidense alcanzara un techo impulsado por unos datos débiles de empleo e inflación (IPC).
Un mercado condicionado por dos decisiones: las únicas preguntas que hay que responder de cara a 2027 son cuándo terminarán las subidas de tipos de interés y si terminarán antes de que llegue una recesión.
¿Cuándo terminará el ciclo de endurecimiento monetario? El exceso de optimismo y las subidas de tipos (71 subidas entre junio de 2026 y mayo de 2027) explican por qué los activos de riesgo están teniendo dificultades.
Una caída del crédito y de las acciones (CDX IG por encima de 80 puntos básicos y S&P 500 por debajo de 6.845 puntos, eliminando todas las ganancias acumuladas en el año) podría interrumpir el ciclo de endurecimiento monetario si la Fed sigue siendo la mejor amiga de Wall Street y considera que el mercado bursátil es demasiado grande para dejarlo caer.
Sin embargo, los votantes utilizaron las elecciones de mitad de mandato para exigir una mayor «asequibilidad» y, si la Fed adopta ahora una postura dura contra la inflación (después de incumplir sus objetivos durante años), eso significaría que las reuniones del FOMC del 18 de marzo o del 28 de abril serían los primeros momentos en los que los inversores podrían empezar a descontar el final del ciclo de endurecimiento monetario. Mientras tanto, aumentarían los riesgos de un aterrizaje brusco.
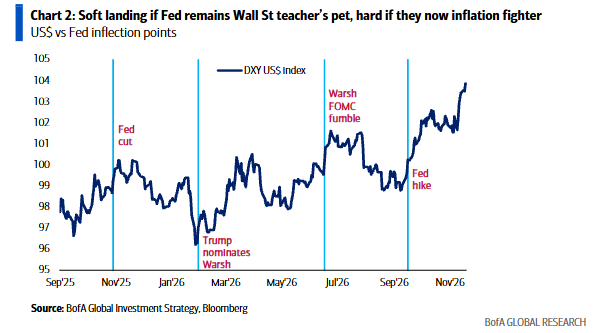
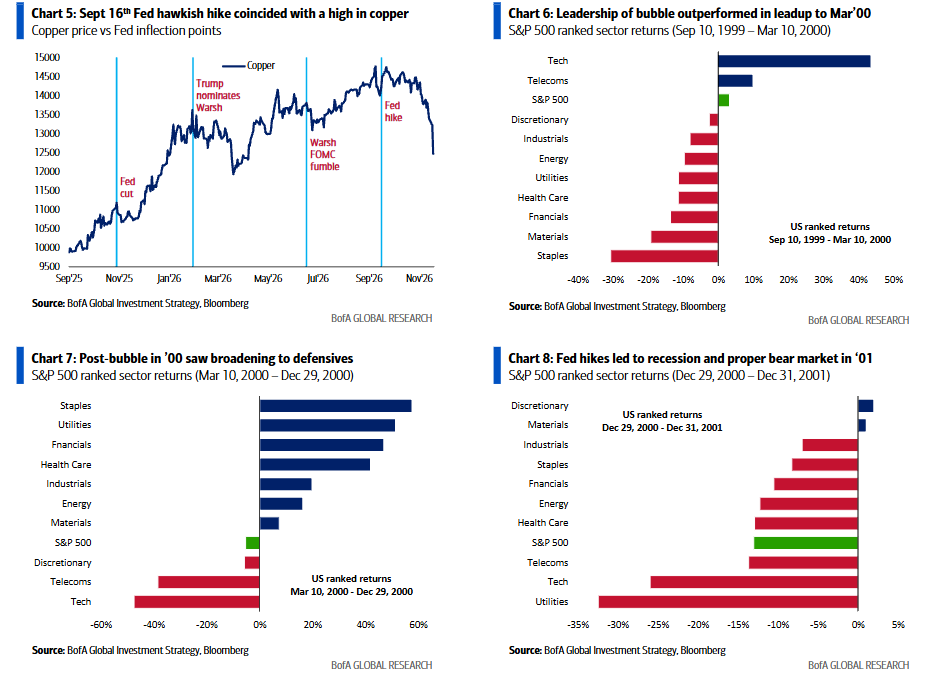
Qué vigilar: el recorte acomodaticio de tipos de la Fed del 29 de octubre del año pasado coincidió con los máximos del bitcoin; la nominación de Warsh por parte de Trump el 30 de enero coincidió con los máximos del oro; el tropiezo acomodaticio de Warsh en la reunión del FOMC del 17 de junio coincidió con los máximos del SOX y el KOSPI; y la subida de tipos de carácter restrictivo de la Fed del 16 de septiembre coincidió con los máximos del cobre, los mínimos de los diferenciales de los bonos de grado de inversión y el fuerte repunte del dólar estadounidense (gráficos 2 y 5).
Hay que vigilar la formación de un techo en el dólar estadounidense, la «bola de demolición», y de mínimos en bitcoin, oro y KOSPI (los primeros activos que anticiparon las subidas de tipos) como señales de que el temor a nuevas subidas de tipos ha llegado a su fin.
¿Terminarán las subidas de tipos antes de la recesión?
En mayo, los mercados cotizaban en modo «burbuja», pero ahora lo hacen en modo «posburbuja». Es el mismo comportamiento de los precios que se observó en 2000, cuando la tecnología alcanzó su máximo en marzo de ese año y posteriormente se desplomó, mientras que los sectores de servicios públicos, consumo básico y atención sanitaria registraron fuertes subidas a medida que la Fed elevaba los tipos de interés en 100 puntos básicos.
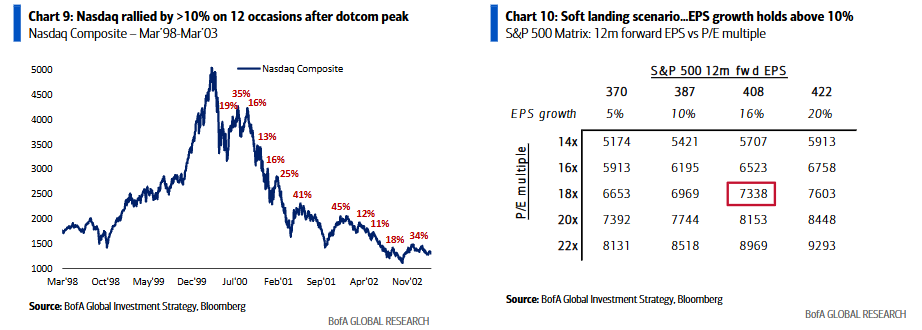
Después, en 2001, las subidas de tipos de la Fed provocaron una recesión y un auténtico mercado bajista (gráficos 6-8). Cabe destacar que el dólar estadounidense se mantuvo muy fuerte tanto en 2000 como en 2001, y que se produjeron 12 rebotes superiores al 10% dentro del gran mercado bajista del Nasdaq (gráfico 9).
Si se produce un aterrizaje suave, impulsado por una menor inflación, un empleo estable y una mayor productividad visibles de cara a primavera, el crecimiento de los beneficios por acción se mantendría por encima del 10% (gráfico 10), y las valoraciones del S&P 500 equiponderado a 16 veces beneficios, las empresas de mediana capitalización a 15 veces y el MSCI ACWI excluyendo EE. UU. a 12 veces parecerían baratas (gráficos 3-4).
Hay que preservar el capital, esperar a que el «miedo» sea más evidente y, una vez que la narrativa pase de las subidas a los recortes de tipos, comprar los sectores cíclicos de las «C»: criptomonedas, chips, cobre y consumo.
Sin embargo, creemos que el mercado está asignando una probabilidad demasiado baja a un «aterrizaje brusco» y que las previsiones de consenso de un «boom» económico son demasiado optimistas (crecimiento del PIB nominal del 5-6% y de los beneficios por acción superior al 15% en 2027).
Los motores del PIB nominal y de los beneficios empresariales estadounidenses son la riqueza bursátil de los hogares de EE. UU. (que ha disminuido aproximadamente 5 billones de dólares en lo que va de trimestre, aunque todavía acumula un aumento de unos 8 billones en 2026) y la inversión de capital en inteligencia artificial (los hiperescaladores prevén 1,3 billones de dólares en inversiones de capital, pese a registrar un flujo de caja libre negativo de 280.000 millones de dólares; gráfico 11).
Ambos motores están perdiendo fuerza, y los votantes, los mercados de bonos y los asignadores de activos están enviando el mismo mensaje: «Hay que ralentizar la construcción de centros de datos de IA».
Las solicitudes de subsidio por desempleo y los diferenciales de crédito siempre son los mejores indicadores para anticipar una recesión. Unas solicitudes superiores a 250.000 y unos diferenciales de los bonos de grado de inversión por encima de 100 puntos básicos señalarían que el «círculo virtuoso» de crecimiento se está transformando en un «círculo vicioso».
Esto obligaría a los asignadores de activos a reducir su exposición a las acciones y aumentar sus asignaciones a bonos, China (que no está limitada fiscalmente), dólar estadounidense y activos negativamente correlacionados con la inteligencia artificial (por ejemplo, REIT e inmobiliario: «comprar viviendas y vender chips»).
Es decir, invertir las grandes tendencias estructurales de la década de 2020:
– ABB (Anything but Bonds): «Cualquier cosa menos bonos». Catalizadores: deuda y déficits. Los bonos del Tesoro estadounidense a 30 años han registrado una caída del 62% en precio desde máximos hasta mínimos.
– ABC (Anywhere but China): «Cualquier lugar menos China». Catalizador: deflación. Las acciones chinas han registrado una caída anualizada del 5% en lo que va de década, convirtiéndose en el mercado bursátil con peor comportamiento.
– ABD (Anything but the Dollar): «Cualquier cosa menos el dólar». Catalizador: temor a la devaluación monetaria. El bitcoin registró una ganancia anualizada del 44% y el oro del 23% antes de sus respectivos máximos de octubre de 2025 y enero de 2026.
– AI (All-in on Artificial Intelligence): «Apostarlo todo a la inteligencia artificial». Catalizador: disrupción. La capitalización bursátil del Nasdaq ha aumentado 26 billones de dólares desde marzo de 2023 (las 10 principales compañías de IA representan el 38% del S&P 500; gráfico 12).
Los inversores ante 2027…
Según la Encuesta Global a Gestores de Fondos de BofA de noviembre de 2026, los inversores institucionales se posicionan de la siguiente manera de cara a 2027:
– Sobre la macroeconomía y los mercados: los inversores esperan un aterrizaje suave de la economía mundial, una menor inflación y una desaceleración del crecimiento de la inversión en capital en inteligencia artificial. Entran en el nuevo año sobreponderados en acciones, materias primas, mercados emergentes, atención sanitaria e industria, e infraponderados en efectivo, bonos, REIT, consumo y energía.
– Sobre los mercados en 2027: los inversores consideran que las clases de activos con mejor comportamiento serán las acciones internacionales (36%) y las acciones estadounidenses (24%). Los mercados bursátiles con mejor rendimiento serán el Nasdaq (21%) y el MSCI de mercados emergentes (21%), mientras que la divisa con mejor comportamiento será el yen japonés (42%).
– Sobre los objetivos para 2027: los objetivos de los inversores encuestados para finales de 2027 son una rentabilidad del bono del Tesoro estadounidense a 10 años del 4,9%, un tipo de cambio euro/dólar de 1,12, un S&P 500 en 7.926 puntos y un precio del oro de 4.341 dólares por onza.
El año que dejamos atrás…
– 2026 en operaciones: las mejores operaciones de 2026 fueron posiciones largas en petróleo y cortas en criptomonedas; largas en energía y cortas en consumo discrecional; largas en semiconductores y cortas en telecomunicaciones; largas en pequeñas compañías de estilo valor y cortas en megacapitalizaciones de crecimiento; largas en Taiwán y cortas en China; y largas en ciberseguridad y cortas en defensa.
– 2026 en tendencias: las tendencias ganadoras de 2026 fueron guerra por encima de paz, socialismo populista por encima de capitalismo, auge económico por encima de crisis, economía en forma de K por encima de economía en forma de C, subidas de tipos por encima de recortes, codicia por encima de miedo, emisiones de financiación para IA por encima de pérdidas de empleo por IA, salidas a bolsa por encima de recompras de acciones y concentración por encima de amplitud del mercado.
– 2026 en flujos: año récord de entradas en renta variable mundial (1,5 billones de dólares anualizados), bonos mundiales (909.000 millones), acciones estadounidenses (751.000 millones), fondos de grandes compañías estadounidenses (669.000 millones), bonos de grado de inversión (443.000 millones), bonos del Tesoro estadounidense (243.000 millones), fondos tecnológicos (229.000 millones) y acciones surcoreanas (79.000 millones). Año récord de salidas de fondos del sector consumo (-20.000 millones de dólares).