


GS US TMT — 10 cosas
1. Chequeo de sentimiento. El NDX acumula ya 7 subidas en las últimas 8 sesiones, marcando nuevos máximos históricos por el camino. Dicho esto, describiría el sentimiento de los inversores como de optimismo contenido, con una fuerte dosis de inquietud y cansancio.
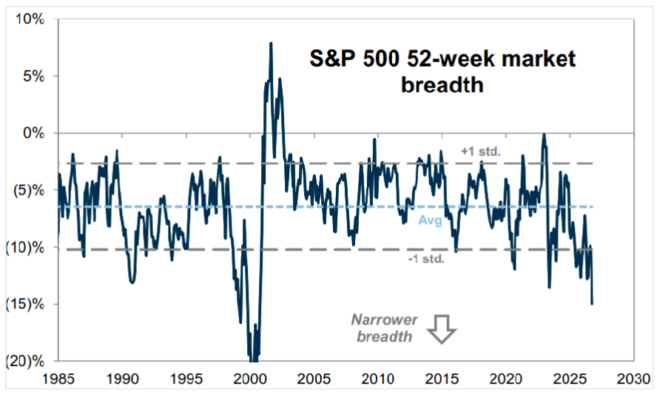
El indicador de sentimiento de Goldman Sachs sigue claramente en terreno negativo y la amplitud de mercado se encuentra en sus niveles más bajos desde 2000.
Para ser claros, las buenas sesiones de IA/tecnología de las últimas semanas se han sentido muy bien —con esa sensación de “hemos vuelto”—, pero ha sido difícil determinar si la reciente fortaleza de la tecnología y la IA responde a un rally genuino impulsado desde abajo por fundamentales concretos —por ejemplo, Muse, agentes personales, actualizaciones de modelos y mayor confianza en el ROIC— o si, simplemente, se trata de un rally macroeconómico más difícil de sostener, provocado porque los tipos y el petróleo dieron temporalmente algo de margen para que los activos de riesgo cotizaran con mayor libertad después de la reciente reunión del FOMC.
Por ello, la gestión de la exposición bruta y neta sigue siendo un foco importante para los inversores, especialmente ahora que comienza la negociación del cuarto trimestre.
Aun así, bajo la superficie de un entorno de riesgo débil, merece la pena señalar que el mercado ha empezado a mostrar movimientos algo más direccionales, con señales de que vuelve a diferenciarse claramente entre la IA —incluidas las compañías ligadas a la economía de inferencia— y “el resto”.
Por ejemplo:
- El NDX ha superado al SPX durante 4 semanas consecutivas.
- El S&P 500 ponderado por capitalización ha batido al S&P Equal Weight en 18 de las últimas 21 sesiones.
La amplitud de mercado se ha deteriorado con fuerza recientemente. Aunque la fortaleza de la IA ha permitido que el S&P 500 general se mantenga relativamente resistente, la acción mediana del índice cotiza un 16% por debajo de su máximo de 52 semanas, llevando la amplitud de mercado a su nivel más bajo desde la burbuja puntocom.
Fuente: Goldman Sachs / GIR. La rentabilidad pasada no garantiza resultados futuros.
2. Principales preguntas recibidas la semana pasada…
¿Qué visión hay sobre Amazon (AMZN) ante el auge del comercio basado en agentes? ¿Han vuelto los semiconductores? ¿Cómo está el posicionamiento de cara a Micron (MU)? ¿Gusta la temática DRAM? ¿Cuál es el siguiente movimiento para ciberseguridad e infraestructura de datos? ¿Por qué Apple (AAPL) está en máximos históricos si la IA está empezando a encontrar tracción? ¿Cuál es el nombre favorito en Internet/Servicios para comprar en caídas? ¿Puede Microsoft (MSFT) tener ahora su momento? ¿Qué está pasando con Cisco (CSCO) y los nombres ligados a óptica? ¿Por qué siguen fuertes los mercados pese al nivel de los tipos?
3. Tendencias
Valores que han entrado en territorio de sobrecompra, según un RSI de 14 días superior a 70:
AMD, INTC, VICR, TWLO, OKTA, DT, RNG, NTSK, ZS y MKTX.
Frente a valores en territorio de sobreventa, con un RSI de 14 días inferior a 30:
CALX, DY, ALKT, NAVN, INTU, GEN, PAYX, VRRM, WU, KLAR, FIS, STUB, ABNB, YELP, BKNG, CHWY, CMCSA y LAMR.
4. Semiconductores de computación: CPUs > XPUs
Con Intel (INTC) y AMD subiendo más de un 35% cada una en septiembre, mientras que el índice SOX avanza un 10%, los inversores están intentando entender qué tendría que ocurrir para que Nvidia (NVDA), que apenas sube un 2% en el mes, y Broadcom (AVGO), que cae un 5%, puedan “ponerse al día” con el índice, y más aún con sus comparables de computación Intel y AMD.
La pregunta es si podría ser tan simple como una rotación temática ligada a la narrativa de los agentes de consumo.
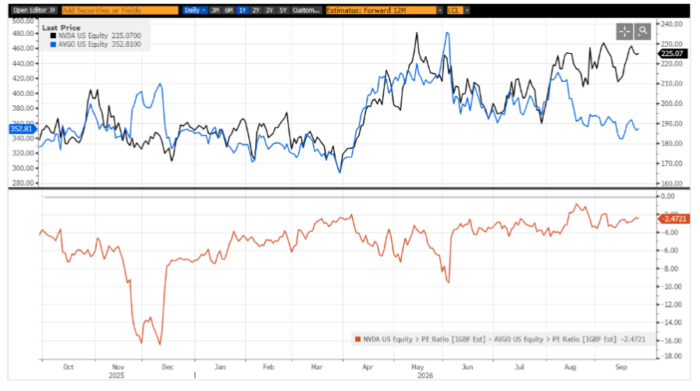
También merece la pena fijarse específicamente en NVDA frente a AVGO. Aunque Nvidia sigue cotizando con un descuento aproximado de 1x-2x en PER forward frente a Broadcom, se ha abierto una diferencia relativamente amplia en su comportamiento bursátil.
De hecho, Broadcom es uno de los pocos valores de semiconductores que actualmente cotiza por debajo de su media móvil de 200 días.
Fuente: Goldman Sachs FICC & Equities, Bloomberg, septiembre de 2026. La rentabilidad pasada no garantiza resultados futuros.
5. TTWO
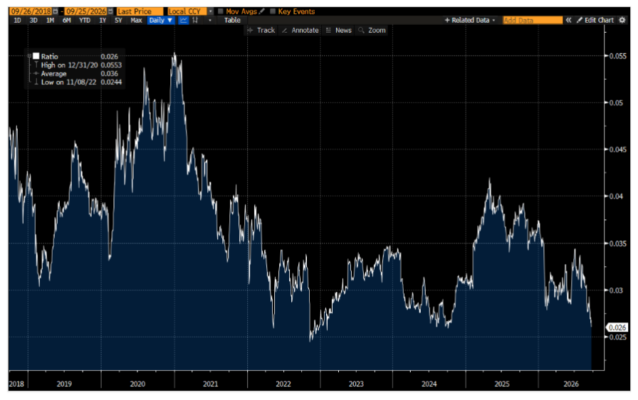
Estamos ya a 53 días del lanzamiento de GTA 6 y, sin embargo, Take-Two (TTWO) acaba de cerrar cerca de mínimos de aproximadamente 10 años frente al S&P 500, en términos relativos.
Empiezan a aumentar las preguntas de los inversores sobre si merece la pena volver a analizar TTWO de cara al lanzamiento de GTA 6, o si el catalizador ya se ha materializado y está completamente descontado en el precio.
Fuente: Goldman Sachs FICC & Equities, Bloomberg, septiembre de 2026. La rentabilidad pasada no garantiza resultados futuros.
6. Seguimiento de semiconductores
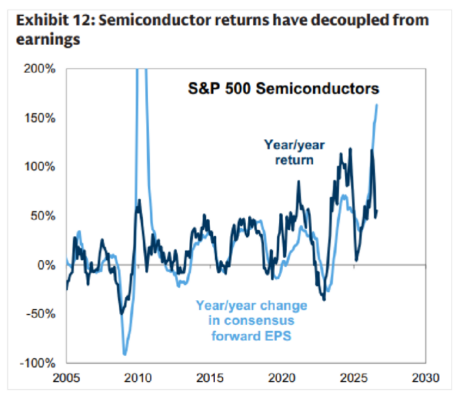
Aunque los semiconductores han atravesado un periodo complicado durante buena parte del tercer trimestre —el sector cae un 11% en 3T, con nombres como KLAC, AMAT y LRCX retrocediendo más de un 30%—, el grupo, medido por el SOX, acumula discretamente 4 semanas consecutivas al alza.
Eso ha permitido dejar atrás parte de la debilidad del verano y ha provocado un aumento de las consultas de inversores sobre la posibilidad de que el sector protagonice otro tramo alcista en la recta final de 2026.
Últimamente, la aparición de la narrativa de los agentes personales para consumidores ha dado a los inversores una referencia con la que comparar lo ocurrido en la primera mitad del año con los agentes empresariales. La lógica sería similar: puede resultar más sencillo exponerse al tema a través de los semiconductores que intentar acertar cuál será el ganador en las capas superiores de la cadena —¿el modelo o el agente?
Aun así, es posible que haga falta una mejora macroeconómica más duradera para que el rally pueda sostenerse, ya que el PER forward del SOX ha mostrado una correlación inversa con los movimientos del precio del petróleo.
Y sí: las valoraciones del sector de semiconductores parecen reflejar una visión especialmente escéptica sobre la sostenibilidad de la fortaleza actual de los beneficios.
Fuente: Goldman Sachs / GIR. La rentabilidad pasada no garantiza resultados futuros.
7. “Economía de inferencia”
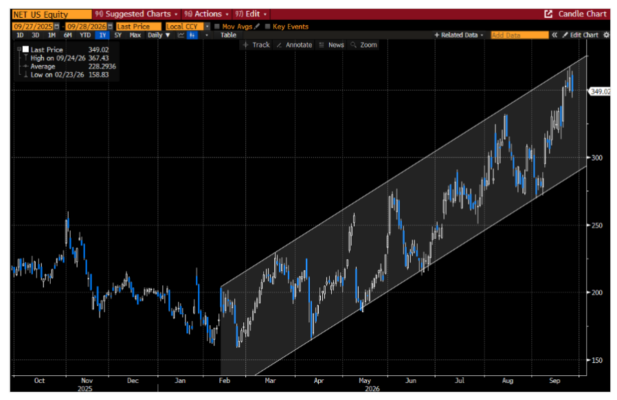
Está siendo llamativo —y comprensible— ver cómo el mercado sigue premiando a las compañías ligadas a la “economía de inferencia”: negocios con pocos activos, muy expuestos a la IA, como los de ciberseguridad o infraestructura de datos.
La tesis alcista es que estas compañías pueden seguir creciendo incluso si en el futuro se producen oscilaciones en el capex, o al menos quedar relativamente protegidas frente a pequeños cambios en los precios medios de venta o en la dinámica de oferta y demanda.
Hasta ahora, el entorno ha sido muy de “la marea alta eleva todos los barcos” para los nombres vinculados a cargas de trabajo de inferencia con baja intensidad de capital.
Sin embargo, empiezan a aparecer debates sobre puntos de entrada y valoraciones —quizá haya llegado el momento de una pausa o consolidación bien merecida—, especialmente porque algunos líderes del mercado, como Cloudflare (NET), están acercándose a la parte alta de sus rangos de cotización.
Fuente: Goldman Sachs FICC & Equities, Bloomberg, septiembre de 2026. La rentabilidad pasada no garantiza resultados futuros.
8. MU — previa de resultados
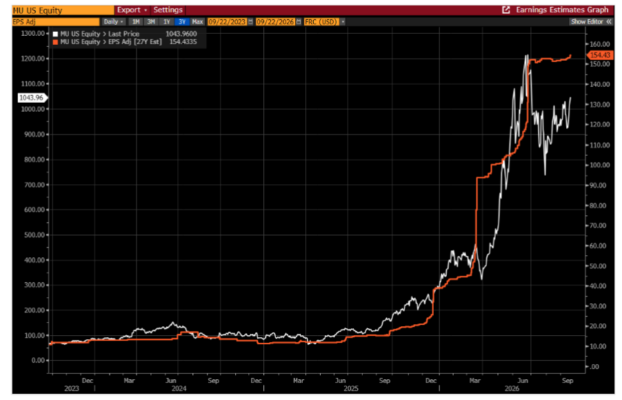
Micron (MU) presenta resultados el miércoles por la noche. El posicionamiento me parece relativamente equilibrado, aunque conviene señalar que MU cotiza solo alrededor de un 10% por debajo de sus máximos históricos, frente a Samsung y Hynix, que todavía se encuentran aproximadamente entre un 20% y un 40% por debajo de sus máximos.
En general, los inversores esperan que el mayor peso de los SCA limite en cierta medida la magnitud de una posible sorpresa positiva en resultados, al menos en comparación con los últimos seis trimestres aproximadamente, en los que Micron ha superado las estimaciones de BPA en torno a un 10%-30%.
Puntos clave a vigilar de cara a los resultados:
- Guía de ingresos para el trimestre de noviembre frente al consenso, que espera un crecimiento de aproximadamente +10% trimestral; en particular, la magnitud de la desaceleración tanto interanual como trimestral.
- Cualquier actualización adicional sobre los SCA.
- La distribución del capital de cara al FY27: cuánto se destina a capex frente a retornos al accionista.
- Evolución de la cuota de mercado en HBM.
- La situación de oferta y demanda del sector, especialmente en relación con China.
Además, el precio de la acción de MU ya ha caído por debajo de la tendencia de las estimaciones de beneficios por acción de la compañía, como muestra el gráfico.
Fuente: Goldman Sachs FICC & Equities, Bloomberg, septiembre de 2026. La rentabilidad pasada no garantiza resultados futuros.
9. ACN — previa de resultados
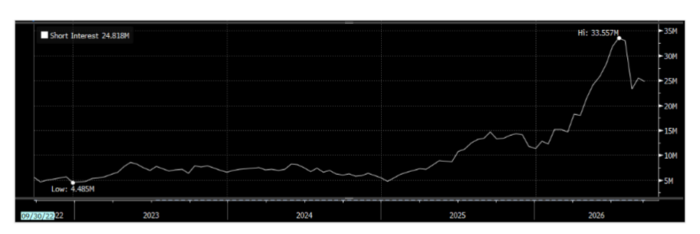
Accenture (ACN) presenta resultados el jueves por la mañana (1 de octubre). El sentimiento de los inversores sigue siendo prudente: el interés corto se mantiene cerca de máximos de 5 años, según Bloomberg, y Accenture ha cotizado a la baja en la sesión posterior a resultados en 13 de las últimas 18 ocasiones.
A grandes rasgos, los inversores debaten cuál será la tasa de crecimiento a largo plazo de Accenture en la era de la IA, especialmente frente a unas estimaciones de consenso que esperan que los ingresos vuelvan a acelerarse hacia aproximadamente el 5% en FY28/FY29.
Según la previa de GIR publicada el 11 de septiembre de 2026:
“Creemos que los inversores siguen posicionados de forma negativa tanto en la acción como en el sector de Servicios TI de cara a los resultados del 1 de octubre. Además de la opinión persistente del consenso de que la IA supone un posible riesgo estructural para la industria de Servicios TI —algo que continúa presionando los múltiplos PER del sector—, creemos que los actuales vientos en contra sobre la demanda, en parte por el conflicto en Oriente Medio, y el desplazamiento del gasto en servicios han pesado sobre las tendencias de demanda de los clientes hasta agosto.”
Ante la falta de visibilidad y la necesidad de que la dirección proporcione una guía para FY27 con información todavía limitada, Goldman Sachs reduce ligeramente sus estimaciones para reflejar aproximadamente un 1% de crecimiento orgánico durante el próximo año.
Esperan que Accenture presente un trimestre aproximadamente en línea con las expectativas y proporcione para FY27 una guía de:
- Crecimiento de ingresos del 3%-4% a divisa constante.
- Expansión del margen operativo de 10-30 puntos básicos.
- Crecimiento del BPA del 6%-8%.
Fuente: Goldman Sachs FICC & Equities, Bloomberg, septiembre de 2026. La rentabilidad pasada no garantiza resultados futuros.
10. Semana por delante
Calendario completo de catalizadores a continuación. Se viene una semana importante en macro, con JOLTS, ISM, empleo no agrícola (NFP) y ventas de automóviles, además de varios eventos corporativos relevantes como los Investor Days de MongoDB, HPE y Synopsys, y el Developer Day de OpenAI.
Lunes 28/9
- Yotta: conferencia AI x Energy x Infrastructure
- Semicap / Semiconductores: International Symposium on Microelectronics (IMAPS)
- Gartner Enterprise Risk, Audit & Compliance Conference
Martes 29/9
- JOLTS
- Resultados tras el cierre: CNXC
- Goldman Sachs organiza: visita a la sede de APH
- MongoDB (MDB) celebra Investor Day: The Innovations to Win in The AI Era
- OpenAI celebra su Developer Day
- NetApp (NTAP) celebra NetApp INSIGHT 2026
- Yotta: AI x Energy x Infrastructure Conference
- Semicap / Semiconductores: IMAPS Symposium
- Atomicwork celebra Fusion’26
- CoreWeave (CRWV) celebra la conferencia de AI Cloud Fully Connected 2026
- SBC Sports Summit — DKNG, SRAD
- Global Communications Infrastructure Conference
Miércoles 30/9
- PCE
- Resultados antes de la apertura: JBL, FDS, KMX, CCL
- Resultados tras el cierre: MU
- CMPR celebra Investor Day a las 8:00
- CNDT celebra Investor Day a las 8:25
- HPE celebra Investor Day a las 11:30 ET
- SNPS celebra Investor Day a las 13:00 ET
- Yotta: AI x Energy x Infrastructure Conference
- Semicap / Semiconductores: IMAPS Symposium
- CRWV celebra Fully Connected 2026
Jueves 1/10
- Ventas de automóviles en EE. UU.
- ISM manufacturero — consenso: 55
- Resultados antes de la apertura: ACN
- Semicap / Semiconductores: IMAPS Symposium
- CRWV celebra Fully Connected 2026
Viernes 2/10
- NFP — consenso: +100.000
- Pedidos de bienes duraderos



