


Los mercados financieros globales abordaron la semana pasada en una posición delicada por las tensiones en Oriente Medio y el crudo superando los $100 por barril, cierre de un oleoducto saudí (suministro diario de 2.5 millones de barriles), la rentabilidad de la deuda USA en máximos de hace más de dos décadas, la reunión del FOMC que se saldó con la primera subida de tipos desde 2023, el vencimiento trimestral de derivados, estacionalidad…
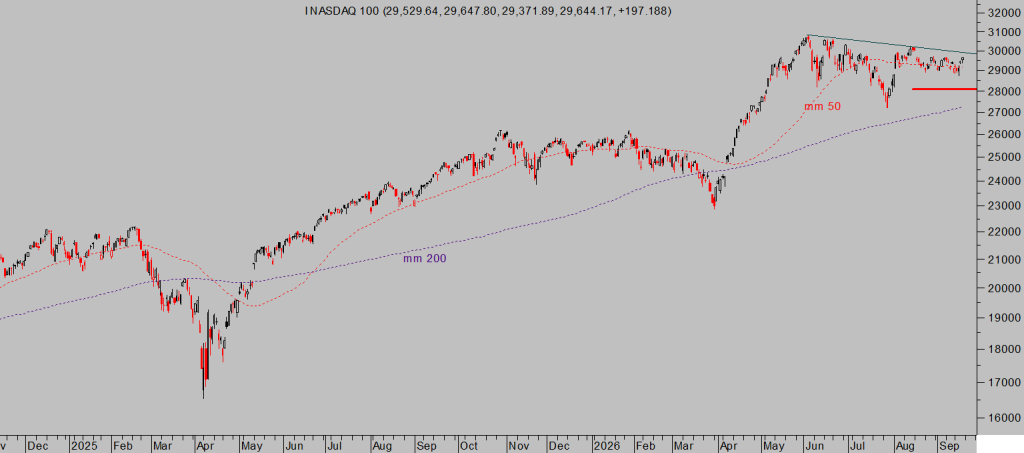
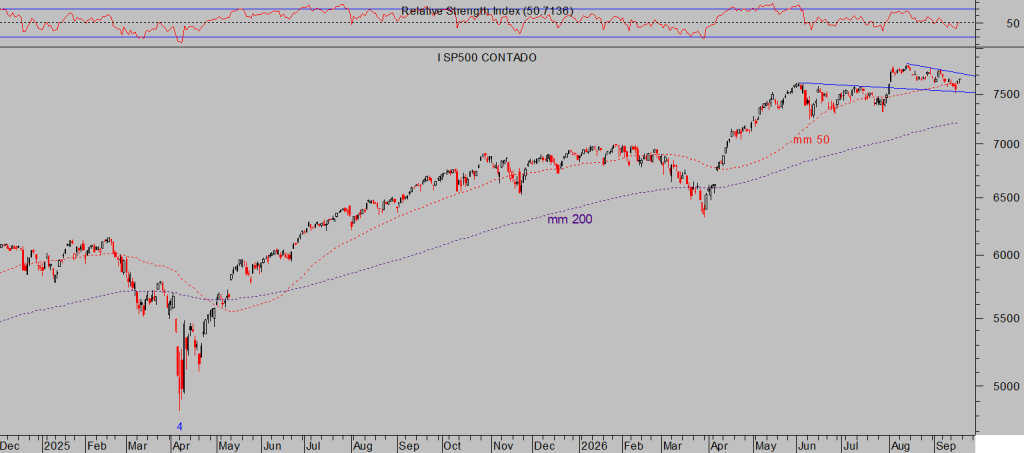
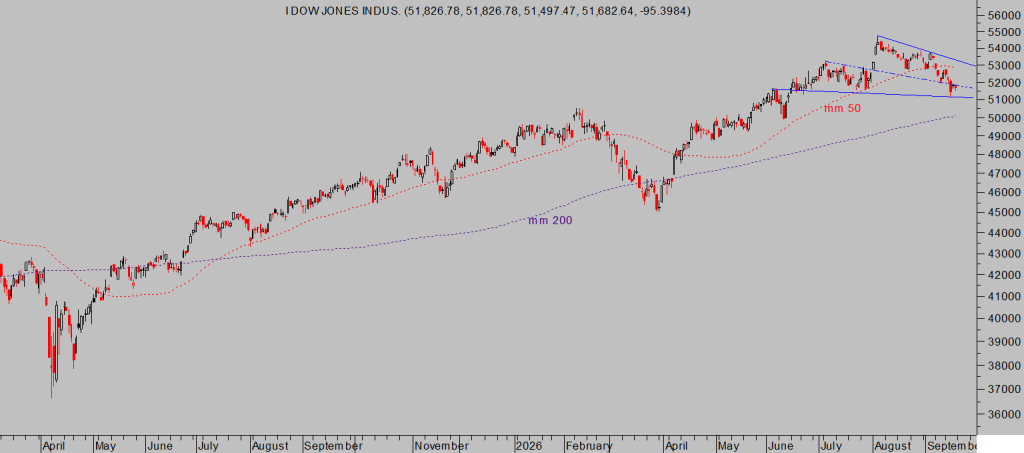
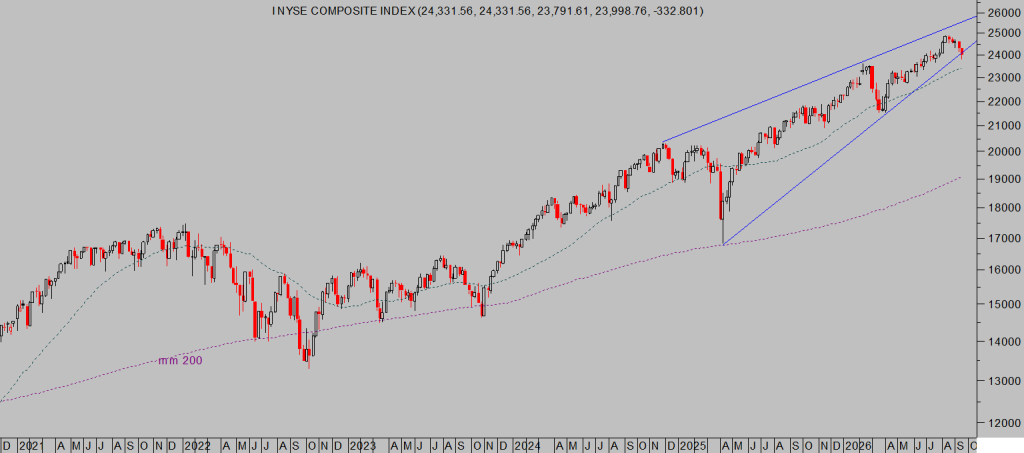
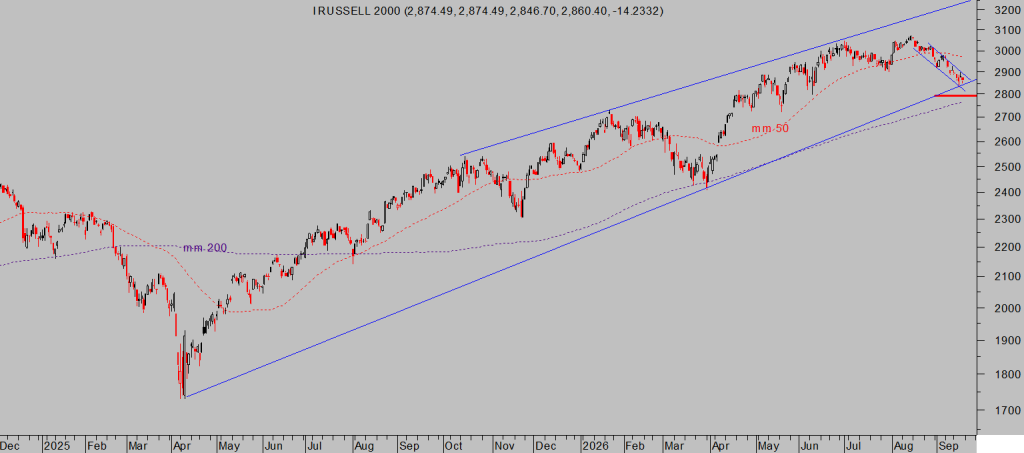
A pesar de todo el Nasdaq consiguió cerrar la semana con ganancias ligeras del +0.72%, el SP500 quedó prácticamente plano y el Dow Jones cedió un -1.62%, todos los índices bien soportados técnicamente y desvelando intenciones como se observa en los gráficos más abajo.
El trabajo para restablecer los daños causados por el ataque con drones al oleoducto avanzan mejor de lo previsto inicialmente, aunque el impacto sirve como recordatorio de la vulnerabilidad de las infraestructuras de Oriente Próximo críticas para el suministro global y de la inestabilidad de precios.
La situación energética es muy tensa y especialmente para Europa, recordemos que la petrolera Saudi, Aramco, informó a las refinerías europeas de que no debían esperar entregas de petróleo crudo de cara al próximo mes.
Se espera que Arabia Saudí pueda reabrir el oleoducto Este-Oeste de forma parcial en días, recuperando cerca del 50% de su capacidad, aunque la reparación completa se demorará aproximadamente 5 semanas como se preveía inicialmente.
Hoy el crudo viene recortando niveles con el West Texas perdiendo alrededor del -1.7% y afianzándose por debajo de la barrera de los $100 por barril.
WEST TEXAS, diario.

Los bancos centrales de EEUU, de Europa y Japón han subido tipos este mes de manera coordinada y «hawkish» por sus avisos frente a las presiones inflacionistas, los mercados de acciones han aguantado muy bien aunque se ha producido una inesperada depreciación del yen japonés que vuelve a situar los bonos largos americanos en el centro de atención, por motivos explicados aquí en distintos posts.
Como la FED acababa de subir tipos, el diferencial de tipos de interés entre EEUU y Japón sigue siendo enorme, del 2,75%. Los inversores prefieren vender yenes y comprar dólares para obtener más rentabilidad, lo que deprecia el yen. Japón es el mayor poseedor extranjero de deuda pública USA y cuando el yen se debilita se activa un efecto dominó en los bonos a largo plazo.
Para defender el yen en meses anteriores, las autoridades japonesas tuvieron que gastar miles de millones vendiendo activos en dólares, incluyendo bonos americanos. Si el yen se sigue debilitando de forma descontrolada, el mercado teme que Japón se vea obligado a vender aún más bonos del Tesoro americano a largo plazo para conseguir dólares e intervenir. Aunque hace unas semanas el Sr Bessent inventó una norma «ad hoc» para cortocircuitar esa peligrosa espiral, también explicada aquí detalladamente.
Por el momento, la deuda americana continúa en zona de riesgo y con los precios cada vez más próximos a niveles críticos para su estabilidad y también para la del conjunto de mercados de riesgo globales.
T BOND, mensual.
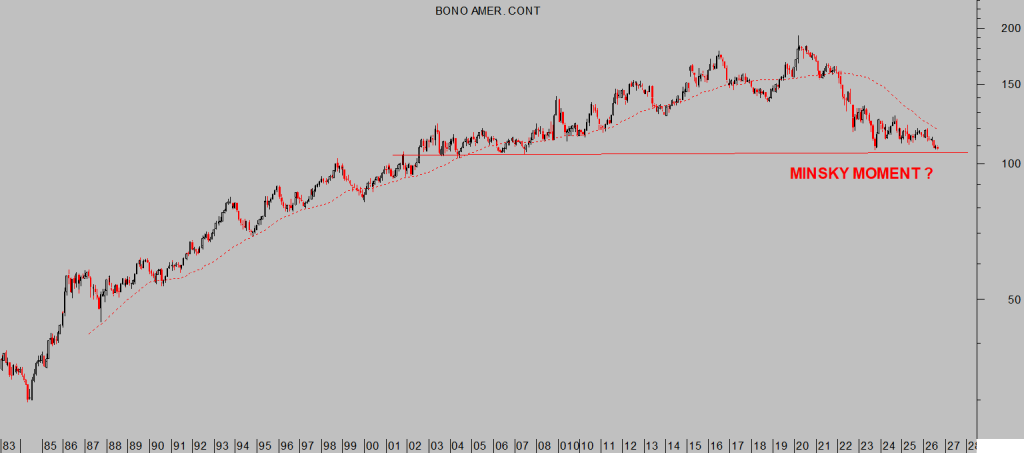
El riesgo percibido en los mercados de deuda es muy alto, la negatividad de los inversores muy acusada y su posicionamiento bajista extremado, una ruptura de niveles confirmada técnicamente es susceptible de desatar una oleada de ventas masivas y volatilidad muy considerable.
Mantenemos la situación bajo vigilancia estrecha pero también bajo la siempre útil teoría de opinión contraria (por motivos aquí profusamente seguidos desde hace semanas) y esperando un eventual desenlace al alza de precios, a la baja de la rentabilidad, contemplando incluso la posibilidad de asistir a un «short squeeze» con implicaciones alcistas de cierta entidad que aprovecharemos a través de una sencilla estrategia compartida con nuestros lectores.
La nueva semana que hoy comienza trae eventos importantes para la economía global y los mercados.
La esperada cumbre USA-China, encuentro Trump y Xi Jinping incluido, en la que se tratará una larga lista de cuestiones complejas y especialmente importantes para los mercados serán las relacionadas con el comercio bilateral y los aranceles.
Se publican datos macro importantes como los índices de actividad PMI, la confianza del consumidor, pedidos de bienes duraderos o también datos del mercado del petróleo. También esta semana está prevista una oleada de comentarios y comparecencias de carios miembros de la Reserva Federal tras la subida de tipos de la semana pasada.
La estacionalidad del mercado para las sesiones que restan de septiembre es negativa, de las más adversas del año, y además coincide con el «blackout period» o temporada en que las empresas (grandes compradores de acciones y fuente de demanda de las bolsas) no pueden comprar acciones para acumular autocartera. La restricción de comprar acciones antes de la presentación de resultados trimestrales (dos semanas antes y hasta 48 horas después) fue tomada por la SEC para tratar de evitar operaciones de compra interesadas o de «insider trading».

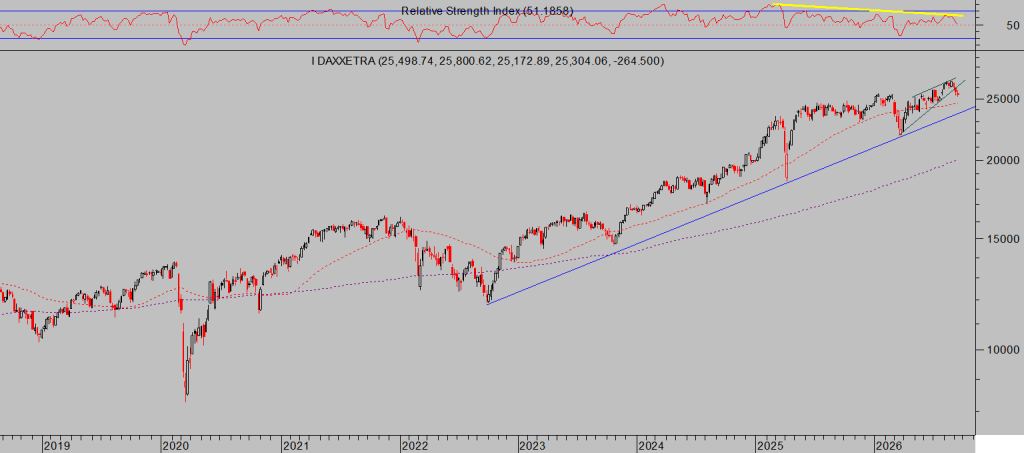
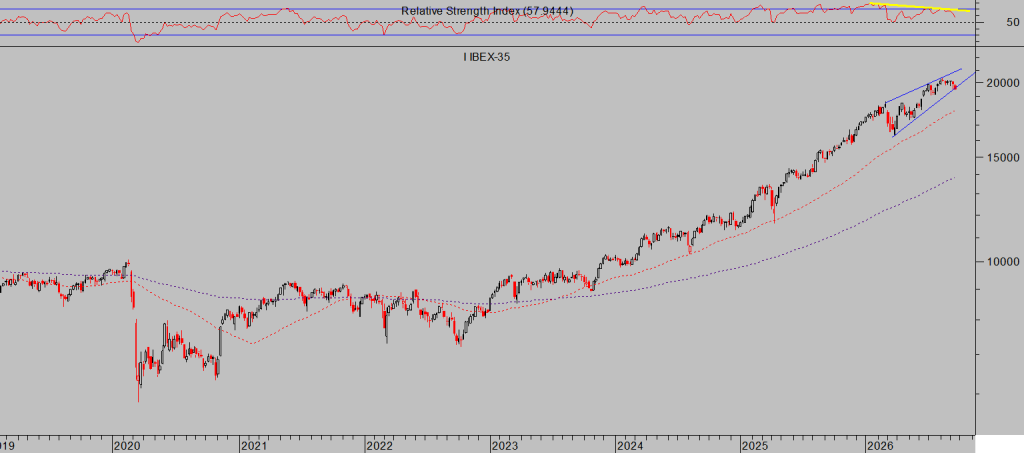
Las bolsas se mantienen consolidando niveles en zona de máximos desde hace semanas, en buen estado técnico según pautas aunque con deterioro de ciertos datos internos, cotizando en niveles muy cercanos a máximos históricos y con los inversores retail desanimados mostrando en las encuestas un sentimiento negativo muy destacable.
Al margen de la volatilidad y de posibles movimientos contrarios en próximas sesiones, el entorno general continúa favoreciendo la tesis de mercado y proyecciones que venimos defendiendo desde la pasada primavera: ¿SP500-> 8.200?, Nasdaq-100 -> 35.000?.
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario,
NYSE, semana,
RUSSELL-2000, diario.
DAX-40, semana.
IBEX-35, semana.
Con este interesante trasfondo de mercado y a pocas semanas de las elecciones midterm en EEUU, el riesgo de corrección adicional de las bolsas no es desdeñable de acuerdo con patrones históricos de comportamiento, aunque mientras que las estructuras técnicas no sean amenazadas hay que mantener la calma y esperar.
Esperar con el dedo en el gatillo, las cotizaciones de muchas empresas están corrigiendo y han perdido más del 25-30% situándose en niveles técnicos de oportunidad. Monitorizamos muy estrechamente el comportamiento de distintos activos vigilando referencias de control y analizando posibilidades en función de su evolución diaria.
El sector de las monedas digitales continúa fuerte y mostrando motivos fundamentales y técnicos para esperar un comportamiento brillante, que nuestros lectores están capitalizando desde hace semanas a través de sencillas estrategias de riesgo bajo y controlado y un potencial de ganancias de triple dígito. Algunas de las recomendaciones compartidas con nuestros lectores ya casi han alcanzado esa rentabilidad de tres dígitos y otras mantienen su excelente aspecto y expectativas de revalorización verdaderamente ambiciosas.
SHARPLINK -SBET-, diario.

Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.
Stay Tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta



