En Wall Street…
Resumen de sesión
Renta variable
Por ahora, los grandes índices siguen considerando en gran medida la debacle de los bonos como simple ruido… Aunque quizás cada vez se esté desordenando más todo.
El S&P500 sigue manteniendo los 7.700 puntos:

Las acciones del sector salud tuvieron un mejor desempeño, aunque no fueron precisamente de alto riesgo, mientras que el sector energético cedió su liderazgo, pero aun así cerró en positivo.

El sector tecnológico bajó durante la jornada, pero materiales fue el que registró las mayores pérdidas.

Hoy destacó servicios de comunicación, gracias de nuevo al repunte de META.

ORCL tuvo un día difícil, ya que su CDS alcanzó un nuevo máximo histórico… Eso impulsó al alza los CDS de los hiperescaladores en general. Pese a que los 7 Magníficos cerraron en positivo, esto no es una muy buena señal.

ZeroHedge
Y antes de abandonar el mundo de las acciones, este es el octavo día consecutivo en el que los nuevos mínimos de la Bolsa de Nueva York superan en número a los nuevos máximos…

ZeroHedge
Renta fija
El alza de los precios del petróleo y unos datos macroeconómicos estadounidenses mejores de lo esperado impulsaron de nuevo al alza los tipos de interés, sobre todo en el tramo largo.
El rendimiento a largo plazo fue el que peor se comportó: el bono a 30 años subió 7 puntos básicos hoy, mientras que el bono a 2 años solo subió 1,5 puntos básicos.
En la semana, el tramo medio fue el que peor se comportó, con una subida de alrededor de 18 puntos básicos…

ZeroHedge
La rentabilidad de los bonos a 30 años está muy cerca de superar los máximos de 2004 y volver a los niveles de 2001…

El bono a 10 años, por su parte, está rozando el 5,2%.

La volatilidad de los bonos del Tesoro también está aumentando, desacoplándose drásticamente de la volatilidad de las acciones.

ZeroHedge
De hecho, la volatilidad de los bonos es ahora mayor que la de las acciones por primera vez en un año.

ZeroHedge
Divisas y materias primas
El dólar extendió sus recientes y considerables ganancias y alcanzó su nivel más alto frente a otras monedas fiduciarias desde finales de julio.

El oro se vio afectado por las ganancias del dólar y cayó por debajo de los 4.300 dólares,

mientras que Bitcoin se mantenía estable en torno a los 84.000 dólares.

Y todo ello con mucho ruido en los precios del petróleo debido a titulares positivos y negativos, que finalmente hicieron que los precios cerraran al alza, con el Brent de nuevo por encima de los 100 dólares.

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
-
Oracle (ORCL) / Blue Owl Capital (OWL) / Bloom Energy (BE): A la baja después de que Oracle enviara una notificación de fuerza mayor relacionada con un centro de datos en Nuevo México.
-
MGM Resorts International (MGM): Barry Diller retiró la oferta de People Inc. para adquirir la participación restante en MGM Resorts.
-
TransUnion (TRU): El CFO ha tomado la decisión personal de dejar su cargo.
-
Viking Therapeutics (VKTX): Aumentó su oferta de acciones ordinarias a 225 millones de dólares desde 200 millones; el precio se fijó en el extremo inferior del rango de la operación.
-
Knife River (KNF): Starboard instó a Knife River a mejorar su ejecución y rentabilidad.
-
Delek US Holdings (DK): Venderá 400 millones de dólares en bonos senior convertibles con vencimiento en 2031.
-
Dropbox (DBX): Citi rebajó su recomendación a «Vender» desde «Neutral».
-
GoDaddy (GDDY) habría recibido una oferta de adquisición por parte de Gen Digital, según informa FT citando fuentes.
-
Pepsi (PEP) confirma que los precios de determinados snacks subirán entre un dígito bajo y medio, en línea con la inflación.
-
Blue Orca se pone corto en Equipment Share (EQPT).
-
Meta (META) presenta Horizon Create y Horizon Studio: dos nuevas herramientas basadas en las capacidades de creación agéntica del Meta Horizon Engine; Unity (U) se vio presionada por la noticia.
-
Akasa, de India, está en conversaciones para comprar 200 aviones 737 Max de Boeing (BA), según informa Bloomberg.
-
Google (GOOGL) lanzará la próxima semana un satélite prototipo para realizar la primera prueba en órbita del Project Suncatcher, una iniciativa de investigación que estudia si el espacio podría albergar infraestructura de computación de IA a gran escala. Empresas como SpaceX y Starcloud también están desarrollando planes para centros de datos en órbita terrestre baja que aprovechen la luz solar casi continua para alimentar la computación intensiva en energía de la IA y evitar las limitaciones eléctricas terrestres. Las compañías vinculadas a la energía solar sufrieron presión vendedora por el temor a una mayor competencia.
En la sesión europea…
Resumen de sesión
Las bolsas europeas cerraron a la baja el jueves, ya que los precios del petróleo retomaron las subidas ante el debilitamiento de las expectativas de avances en las negociaciones entre Estados Unidos e Irán, manteniendo las rentabilidades de los bonos de la eurozona cerca de máximos de varios años y reduciendo el apetito por el riesgo.
El STOXX 600 paneuropeo terminó con una caída del 0,6%. La mayoría de las bolsas regionales también cerraron en terreno negativo.

Funcionarios iraníes se comunicaron con enviados estadounidenses al margen de la Asamblea General de la ONU, pero ambas partes señalaron pocos avances hacia el fin del conflicto.
«No esperaría una resolución rápida del enfrentamiento en Oriente Medio. Ambas partes son bastante intransigentes y sus diferencias son irreconciliables», afirmó Yasser El-Shimy, analista sénior de inversiones de Motley Fool.
Los precios del petróleo subieron por segundo día consecutivo después de caer durante cinco sesiones, con el Brent manteniéndose por encima del nivel clave de 100 dólares por barril.
Las acciones energéticas europeas fueron las que más subieron, con un avance del 1,1%. Los sectores de alimentación y bebidas orientados al consumidor y de bienes personales y del hogar registraron ganancias moderadas del 0,7% y del 0,2%, respectivamente.
Las acciones del sector sanitario, consideradas tradicionalmente defensivas, cayeron ligeramente frente al resto.
La rentabilidad del bono alemán a 10 años, referencia para la eurozona, se mantuvo estable en el 3,611%, justo por debajo del máximo de 17 años alcanzado la semana pasada, ya que los elevados precios del petróleo reforzaron los argumentos a favor de un mayor endurecimiento monetario por parte del Banco Central Europeo.

La miembro del consejo del BCE Isabel Schnabel dimitió para asumir un cargo de alto nivel en el Fondo Monetario Internacional, dando inicio a una remodelación dentro del banco central.
«No se trata simplemente de lo que está ocurriendo en el mercado del petróleo. Los inversores en bonos también están molestos por los elevados niveles de endeudamiento público, los déficits persistentes y el fuerte volumen previsto de nuevas emisiones de deuda», afirmó Dan Coatsworth, responsable de mercados de AJ Bell.
«Aun así, estamos viendo retrocesos menores, ya que los inversores en renta variable siguen encontrando apoyo en un crecimiento razonable de los beneficios empresariales».
Algunos comentarios de acciones
-
Shelly Group subió un 4% después de que Schneider anunciara su intención de lanzar una oferta de adquisición de 1.200 millones de euros —unos 1.400 millones de dólares— por el fabricante búlgaro de dispositivos inteligentes.
-
Vistry cayó un 3% después de que la constructora británica redujera sus previsiones de beneficio anual en medio de una reestructuración estratégica. El FTSE británico cerró ligeramente a la baja, en 10.689,83 puntos.
-
Las acciones de H&M cayeron un 2% pese a que el grupo sueco de moda informó de un aumento del beneficio operativo entre junio y agosto superior a lo esperado.
En la sesión asíatica…
Las bolsas de Asia-Pacífico (APAC) estuvieron mayoritariamente bajo presión, siguiendo las caídas de los mercados globales en medio de las recientes turbulencias en los bonos y el repunte de las rentabilidades. Esto respondió a varios factores, entre ellos unos sólidos datos de Estados Unidos, una retórica más agresiva de la Fed y noticias contradictorias sobre una posible prohibición estadounidense a las exportaciones de diésel.
El ASX 200 retrocedió, liderado por las caídas de las compañías mineras, inmobiliarias y de materiales. El sentimiento tampoco se vio favorecido por unos datos de empleo mixtos, entre los que destacó una subida inesperada de la tasa de desempleo hasta máximos de cinco años.
El Nikkei 225 tuvo un mejor comportamiento después de que los participantes japoneses regresaran tras el fin de semana largo, con las compañías tecnológicas recuperando terreno para ponerse al día con el reciente impulso relacionado con la IA.
El Hang Seng y el Shanghai Composite retrocedieron pese al optimismo inicial generado por la visita de Estado del presidente Xi a Estados Unidos. La ampliación en dos meses de la tregua comercial entre Estados Unidos y China, hasta el 10 de enero, tampoco consiguió impulsar el apetito por el riesgo.
¿Dónde estarían los tipos de interés si los mercados estuvieran realmente preocupados por la inflación? Por DB
Ayer fue un día extraordinario en los mercados de bonos globales. Los bonos del Tesoro estadounidense a 10 años registraron su peor sesión desde el Día de la Liberación en abril del año pasado, mientras que los rendimientos de los bonos a 5 años superaron el 5% por primera vez desde 2007 (y hoy la situación no parece mucho mejor, con los rendimientos a 10 años disparándose otros 8 puntos básicos). Dado que el Brent ha subido alrededor del 73% en lo que va de 2026, y el IPC estadounidense ha aumentado del 2,4% en enero a un 3,60% previsto para septiembre, cualquiera ajeno a los mercados de bonos podría pensar, con razón, que el mercado de bonos está cada vez más preocupado por la inflación.
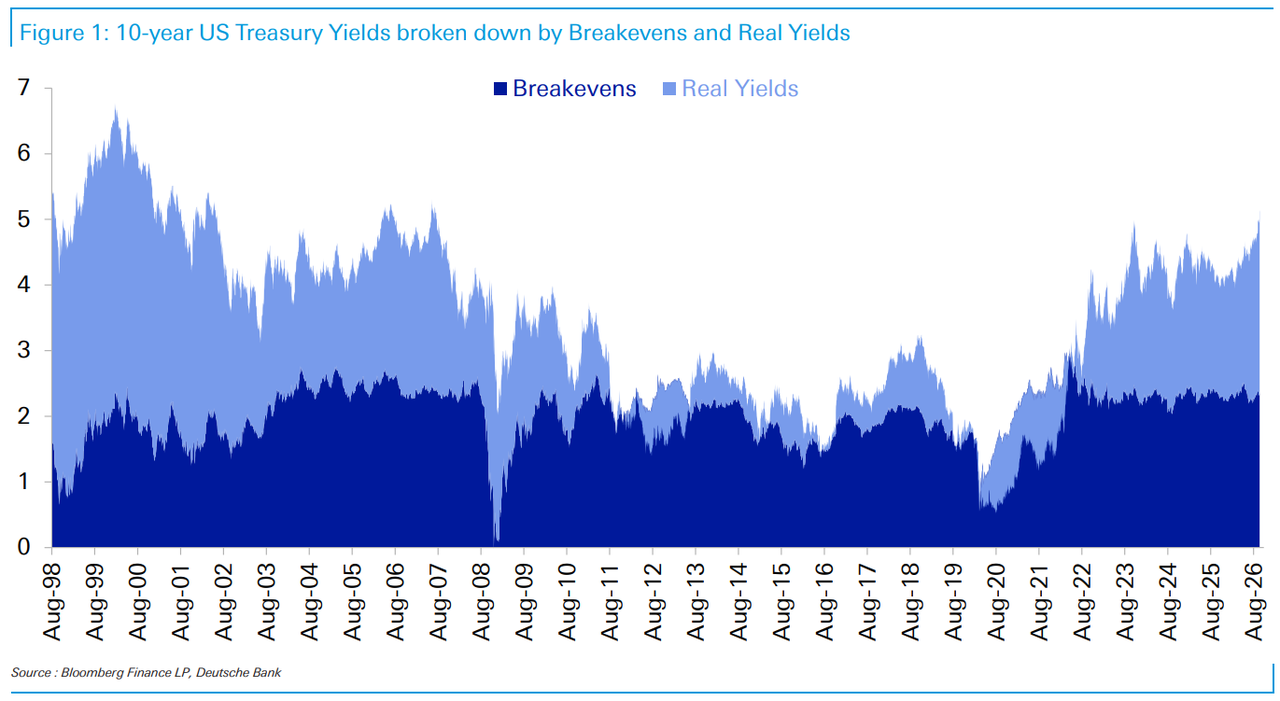
Nada más lejos de la realidad. Si bien los rendimientos nominales de los bonos estadounidenses a 10 años han subido alrededor de 97 puntos básicos en lo que va del año, solo unos 10 puntos básicos se deben a mayores puntos de equilibrio. El resto refleja rendimientos reales significativamente más altos, que ahora se encuentran en niveles no vistos desde 2008.
De hecho, como se muestra a continuación en el último Gráfico del Día de Jim Reid de DB, los puntos de equilibrio a 10 años se han mantenido notablemente estables durante más de tres años, con muy poca volatilidad. Las medidas de la prima por plazo también se han mantenido dentro de un rango limitado durante los últimos 18 meses, lo que sugiere que los temores fiscales tampoco han sido un factor determinante.