


En Wall Street…
Resumen de sesión
Renta variable
Otro día, otra desconexión total entre un puñado de acciones especulativas y todo lo demás.
Ya van 12 días consecutivos con más mínimos de 52 semanas que máximos (y 17 de los últimos 18). Cabe destacar que, cada vez que esto ha sucedido anteriormente, las acciones estaban cerca de los mínimos después de una venta masiva y luego repuntaban; solo que esta vez el S&P está en máximos históricos.

Resulta irónico que un trimestre marcado por una volatilidad catastrófica haya cerrado con 263 valores más a la baja que al alza.

La brecha entre la calma del índice y la volatilidad de las acciones individuales es ahora la mayor desde el estallido de la burbuja de las puntocom en el año 2000. La relación entre el ETF de ponderación equitativa (RSP) y el S&P acaba de alcanzar un mínimo histórico.

Temáticamente, la evolución de los precios de hoy ha sido algo mixta, con las grandes tecnológicas habituales al alza en general (excepto META).

Pero no se trata solo de acciones: el crédito también se está resquebrajando debido a la continua acumulación en centros de datos, con el mayor dolor concentrado en los llamados “bonos basura”.

El elemento clave en materia de seguridad es Oracle, que ha seguido cayendo, con sus CDS alcanzando un máximo histórico esta semana.

Renta fija
Y mientras el crédito se resquebraja, los tipos de interés se desploman por completo, con el índice MOVE alcanzando otro máximo de posguerra de 110, y la divergencia con el S&P es ahora la mayor registrada.

Y es que ni siquiera los datos inferiores a lo esperado del PCE ayudaron el día de hoy a los bonos.

Este es el séptimo mes consecutivo de aumento de los rendimientos, superando el lapso de seis meses observado durante 2023. Aunque bueno, los datos de PCE sí que ayudaron para que las expectativas de subidas de tipos en octubre sean ahora de “solo” el 37%.
Divisas y materias primas
El dólar cerró la sesión al alza,

lo que fue un lastre para el oro y la plata.

De momento, BTC ha logrado salvar los muebles a finales de mes y mantiene los 83.000 dólares.

Los precios del petróleo volvieron a saltar y el Brent vuelve por encima de los 100$:

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
-
Concentrix (CNXC) incumplió las previsiones de ingresos, mientras que la previsión para el próximo trimestre quedó por debajo de lo esperado, al igual que la previsión de ingresos para el conjunto del ejercicio fiscal.
-
Hewlett Packard Enterprise (HPE) consigue su primer pedido de AMD Helios en un acuerdo de 1.200 millones de dólares con Vultr.
-
FactSet (FDS) presentó unas previsiones de beneficio para el conjunto del ejercicio que decepcionaron.
-
Jacobs (J) desplegará un gemelo digital de un centro de datos para las instalaciones de I+D de Nvidia en Estados Unidos.
-
Target (TGT) recibió una mejora de recomendación por parte de HSBC.
-
Moderna (MRNA) recibió una rebaja de recomendación por parte de Citi.
-
Boeing (BA) ganó un contrato de más de 20.000 millones de dólares para el programa F/A-XX.
-
Cal-Maine Foods (CALM) registró unas pérdidas por acción mayores de lo esperado y unos ingresos inferiores a las previsiones.
-
El EloraTZP de Eli Lilly (LLY) logró una mayor pérdida de peso y una mayor reducción de la hemoglobina A1C que la tirzepatida de 15 mg en adultos con obesidad y diabetes tipo 2.
En la sesión europea…
Resumen de sesión
Las bolsas europeas sufrieron el miércoles su primera caída mensual en seis meses, después de que el repunte de los rendimientos de los bonos a nivel global redujera el atractivo de los activos de riesgo, mientras los inversores analizaban unos datos de inflación de EE. UU. más moderados de lo esperado.
El índice paneuropeo STOXX 600 cerró con una caída del 0,5%, borrando las ganancias de las primeras horas de la sesión. En el conjunto del mes, cayó un 2,5%, mientras que en el tercer trimestre retrocedió un 1%.

El shock de los precios de la energía derivado de la guerra con Irán, el deterioro de las finanzas públicas y el exceso de emisiones de deuda llevaron a varios de los principales bancos centrales, incluida la Reserva Federal y el Banco Central Europeo, a subir los tipos de interés o adoptar una postura más agresiva este mes.
«Todo empezó con mal pie en Jackson Hole (a finales de agosto)… Kevin Warsh, de la Fed, fue más agresivo de lo que esperábamos y nos puso en el camino hacia una subida de tipos, y eso marcó el tono de todo el mes», afirmó Chris Beauchamp, analista jefe de mercados de IG Group.
El petróleo subió casi un 14% durante el mes, encaminándose hacia su mayor avance desde julio, mientras las conversaciones entre EE. UU. e Irán destinadas a poner fin a la guerra se estancaron.
Las acciones del sector energético cayeron un 0,9%, aunque cerraron el mes con una subida del 2,7%, el mejor comportamiento entre los principales sectores.
El rendimiento del bono alemán a 10 años (Bund), referencia para la zona euro, bajó por segundo día consecutivo, aunque se mantuvo cerca de sus máximos desde 2009.
Mientras tanto, los datos mostraron que la inflación estadounidense aumentó menos de lo esperado en agosto, lo que llevó a los mercados a reducir sus apuestas sobre una subida de tipos de la Fed el próximo mes.
«Es tanto una cuestión de momentum como de bonos. La mayoría de los mercados europeos estaban en sus mejores niveles del día antes del informe del PCE y después fueron retrocediendo hacia la línea plana», afirmó Steve Sosnick, analista jefe de mercados de Interactive Brokers.
«Lo que estamos viendo a nivel global es la operación de IA o nada. El problema para Europa es que, en términos generales, tiene una exposición menor al desarrollo de la IA que Estados Unidos».
La mayoría de los sectores del STOXX 600 terminaron la jornada en negativo. Los bancos y las industriales cayeron un 0,8% y un 0,7%, respectivamente. Las aseguradoras fueron las que más retrocedieron, con una caída del 1,4%.
Las empresas de servicios públicos británicas subieron un día después de que el primer ministro británico, Andy Burnham, anunciara varias medidas para el sector. Pennon, SSE y National Grid avanzaron entre un 2% y un 2,6%, mientras que el sector de utilities en su conjunto subió un 0,6%.
Por otra parte, los datos mostraron que la economía británica creció más de lo estimado inicialmente en el segundo trimestre, mientras que la inflación alemana se aceleró hasta su nivel más alto desde diciembre de 2023.
Algunos comentarios de acciones
-
Las acciones de Nordnet subieron un 1,1%, después de que J.P. Morgan retomara la cobertura del valor con una recomendación de «sobreponderar».
-
Greggs, la mayor cadena de comida rápida del Reino Unido, avanzó un 8,2% después de elevar sus previsiones de beneficio anual.
En la sesión asíatica…
Las bolsas de Asia-Pacífico (APAC) terminaron finalmente con un comportamiento mixto, tras la reciente caída de los precios del petróleo y el repunte de los rendimientos de los bonos estadounidenses a largo plazo, mientras los inversores analizaban una batería de datos coincidiendo con el cierre de mes y trimestre.
El ASX 200 avanzó con prácticamente todos los sectores en positivo, liderados por el inmobiliario, después de que unos datos de inflación mensual general más moderados de lo esperado y una mayor contracción de los permisos de construcción redujeran las probabilidades de una subida de tipos del RBA en noviembre.
El Nikkei 225 abrió por encima de los 66.000 puntos y continuó avanzando, ignorando unos datos decepcionantes de producción industrial y ventas minoristas. La producción industrial mostró una contracción inesperada.
El KOSPI cotizó sin una dirección clara ante unos datos económicos débiles y el aumento de las tensiones con Corea del Norte, después de que la explosión de una mina terrestre en la zona desmilitarizada (DMZ) hiriera a varios oficiales surcoreanos. El ejército de Corea del Sur afirmó que las obras de fortificación de Corea del Norte han aumentado las tensiones en la península y que Pyongyang debería disculparse por dichas actuaciones
El Hang Seng y el Shanghai Composite tuvieron un comportamiento mixto. El Hang Seng cotizó sin una dirección clara, mientras que las bolsas de China continental se mantuvieron ligeramente respaldadas tras unos datos alentadores de PMI. El PMI manufacturero oficial se situó en 50,1, en línea con las previsiones, mientras que el PMI no manufacturero superó las expectativas y volvió a terreno expansivo, alcanzando 50,2 frente al 49,3 esperado. Además, los PMI de manufacturas y servicios de RatingDog también fueron mejores de lo esperado.
Por otro lado, el PBoC anunció recientemente medidas de apoyo, entre ellas un recorte de 25 puntos básicos del tipo de interés de la facilidad de préstamos suplementarios pignorados (Pledged Supplementary Lending), hasta el 1,50% desde el 1,75%.
Los inversores también se preparan para los festivos del Día Nacional de China, con el mercado continental cerrado durante toda la próxima semana a partir de mañana.
¿Por qué la economía estadounidense ha demostrado ser tan resistente al aumento vertiginoso de las tasas de interés y los precios del petróleo? Goldman Sachs
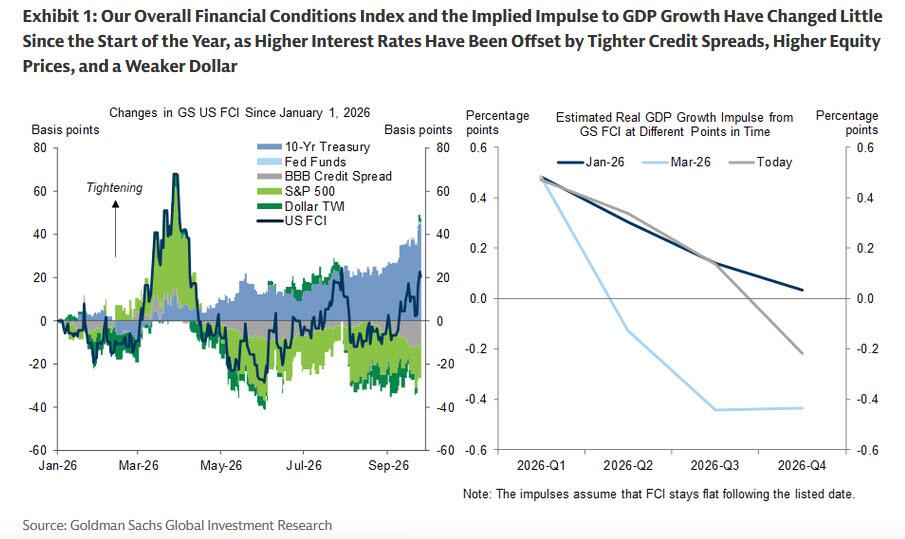
Según Goldman Sachs, parte de la explicación reside en que las condiciones financieras han variado poco en términos generales desde enero, ya que el considerable aumento de los tipos de interés se ha visto prácticamente compensado por los efectos de la subida de los precios de las acciones, la reducción de los diferenciales de crédito y la depreciación del dólar. Por lo tanto, la estimación del banco sobre el impulso al crecimiento del PIB derivada del FCI apenas ha variado desde principios de año, lo que implica un impacto de tan solo el 0,1% en el crecimiento del PIB del cuarto trimestre de 2026.
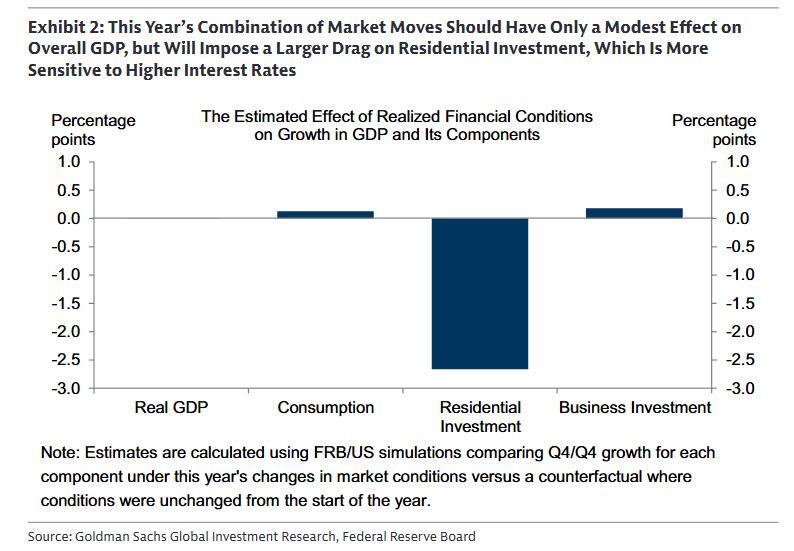
Si bien el impacto neto de los movimientos del mercado de este año en el PIB general es moderado, Goldman Sachs considera que los efectos en algunos componentes del PIB son más significativos. El banco utiliza el modelo macroeconómico de la Reserva Federal (FRB/US) para estimar cómo la combinación específica de movimientos del mercado de este año debería afectar a cada componente del PIB. Observa un impacto significativo de las tasas de interés más altas en la inversión residencial , compensado por leves impulsos al consumo y la inversión empresarial.
¿Qué efecto tendrán los precios más altos del petróleo y los productos refinados?
La regla general de Goldman Sachs implica que un aumento sostenido de 10 dólares por barril en los precios del petróleo reduce el crecimiento del PIB en poco más del 0,1% a través del canal del consumo, ya que el aumento de los costos de la energía erosiona el poder adquisitivo real. Aplicada a la trayectoria que han seguido los precios del petróleo este año, la inusual ampliación de los diferenciales de los productos refinados y las previsiones de los estrategas de materias primas del banco para los precios hasta fin de año, la regla general implica un lastre del 0,4% para el crecimiento del PIB.
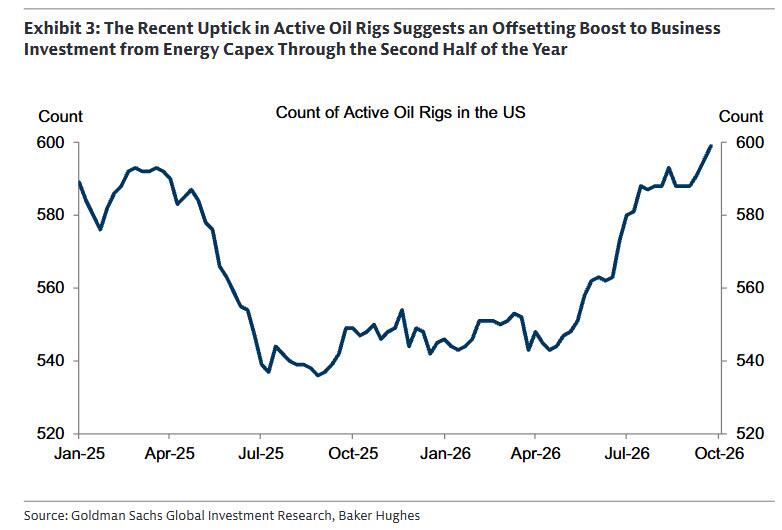
Si bien los productores de petróleo estadounidenses se mostraron inicialmente reacios a responder al alza de los precios incrementando la inversión de capital debido a la incertidumbre de la guerra con Irán y las perspectivas del mercado petrolero, el aumento del índice de plataformas de perforación en el tercer trimestre apunta a un repunte más reciente de la inversión de capital en el sector energético. Según los cálculos de Goldman Sachs, la reducción del consumo y el aumento de la inversión de capital se traducirán en un impacto negativo del 0,3 % en el crecimiento del PIB derivado de la crisis petrolera.
En resumen, el análisis de Goldman Sachs sugiere que unas condiciones financieras ligeramente más restrictivas y unos precios del petróleo más altos deberían, en conjunto, frenar el crecimiento del PIB en aproximadamente un 0,4%. La revisión a la baja que el banco ha realizado de su previsión de PIB para el año, basada en parte en los datos recientes, es solo ligeramente inferior, lo que sugiere que el desafío de la resiliencia económica es menor de lo que podría parecer a primera vista.
En cuanto a la conclusión, el ligero mejor desempeño de la economía con respecto a lo esperado se debe principalmente al gasto de los consumidores. A principios de año, Goldman Sachs pronosticó un crecimiento del consumo del 2,4% en el cuarto trimestre de 2026. Según los movimientos del mercado y los precios de las materias primas que se materializaron, el modelo de choque petrolero del banco implica una caída del 0,6% en ese pronóstico, parcialmente compensada por un impulso del 0,2% derivado de los precios más altos de las acciones en nuestro modelo de efectos de riqueza, lo que resulta en un crecimiento esperado del 2,0% en el consumo este año. Frente a esto, Goldman Sachs estima —en parte basándose en los datos sorprendentemente sólidos recibidos en los últimos meses— que el consumo crecerá un 2,2%, una modesta sorpresa positiva del 0,2%.
Esa es la buena noticia. La mala noticia es que, si las acciones finalmente se desploman, el doble golpe de una caída del mercado y un impacto negativo en el “efecto riqueza” significará que Estados Unidos probablemente caerá en una recesión.



