En Wall Street…
Resumen de sesión
Renta variable
Máximos históricos para el Nasdaq 100 y el S&P 500 hoy, mientras que las pequeñas capitalizaciones se quedaron notablemente rezagadas. Pero ten en cuenta que ese récord histórico vino acompañado, por enésimo día consecutivo, de más nuevos mínimos que máximos.

El Nasdaq 100 está experimentando un fuerte repunte frente al Russell 2000 tras casi dos años de comportamiento lateral.

Las acciones de las empresas de hiperescala volvieron a alcanzar máximos de cuatro meses, mientras que el crédito de estas compañías NO lo hizo.

El S&P 500 rompió los 7.800 puntos y corre el riesgo de acelerar el movimiento al alza.

Renta fija
Al cierre, los rendimientos de los bonos del Tesoro estadounidense fueron más bajos, incluso teniendo en cuenta el repunte de los precios del petróleo. Aunque el MOVE sigue por encima de 100, esto supone un importante catalizador.

Divisas y materias primas
El dólar bajó mientras el euro respiraba aliviado.

Además, un dólar más débil contribuyó a sostener al oro.

Bitcoin intentó recuperarse de nuevo, pero fracasó y terminó prácticamente sin cambios.

También acabó prácticamente sin cambios el petróleo, que recuperó al cierre casi todo lo perdido durante la sesión.

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
-
AMD (AMD): La CEO Su afirmó que aumentarán sustancialmente la oferta en 2027.
-
Constellation Energy (CEG), Alphabet (GOOG): Google alcanza un acuerdo energético de 3.590 MW con CEG.
-
Option Care Health (OPCH): McKesson y Clayton Dubilier & Rice estarían cerca de alcanzar un acuerdo para adquirir la compañía por más de 5.000 millones de dólares, incluida la deuda.
-
Becton Dickinson (BDX): Invertirá 3.000 millones de dólares para ampliar la fabricación en EE. UU. de productos médicos esenciales.
-
Mattel (MAT): Ariel Investments insta a la compañía a explorar alternativas estratégicas, incluidas ventas de activos, una fusión o la venta de la empresa.
-
AbbVie (ABBV): Las previsiones de beneficios para el próximo trimestre y para el conjunto del año decepcionan.
-
Corteva (CTVA): JPMorgan mejora su recomendación sobre la compañía.
-
Lennar (LEN): Berkshire Hathaway compró otros 2,4 millones de acciones de Lennar la semana pasada y ahora posee una participación del 12% en la compañía, valorada en aproximadamente 2.200 millones de dólares.
-
Marvell (MRVL): Estima que su mercado total direccionable será de aproximadamente 400.000 millones de dólares para 2030. Espera alcanzar unos ingresos totales de aproximadamente 20.000 millones de dólares en el año fiscal 2028, frente a los 15.000 millones previstos anteriormente.
-
McDonald’s (MCD): Según Bloomberg, los franquiciados estarían mostrando su rechazo al coste de 800.000 dólares necesario para renovar los restaurantes y expresan preocupación por los costes y los detalles del denominado «next plan». La compañía habría retrasado las visitas de los franquiciados al prototipo del nuevo restaurante.
-
Atlassian (TEAM) y OpenAI amplían su colaboración para convertir el conocimiento empresarial en acciones.
-
Morpheus Research mantiene una posición bajista sobre Fervo (FRVO).
En la sesión europea…
Resumen de sesión
Las bolsas europeas subieron el martes, apoyadas por avances generalizados entre los distintos sectores, mientras los rendimientos de los bonos de la eurozona descendían tras el reciente repunte provocado por las preocupaciones fiscales y de inflación.
El índice paneuropeo STOXX 600 cerró con una subida del 0,5%, recortando parte de las ganancias registradas anteriormente en la sesión y encadenando su tercera jornada consecutiva al alza.

La mayoría de los sectores terminaron en positivo, con las acciones de viajes y ocio avanzando un 1,4% y liderando las ganancias. Los precios del petróleo cayeron un 2% el martes, ya que el aumento de las exportaciones de crudo desde Oriente Medio alivió las preocupaciones sobre la oferta.
La biotecnológica danesa Genmab subió un 4,4% hasta máximos de tres años después de que el tratamiento combinado de Genmab y la farmacéutica estadounidense AbbVie para pacientes recién diagnosticados con un tipo de linfoma redujera el riesgo de progresión de la enfermedad o de muerte en un estudio de fase avanzada.
El índice sanitario europeo avanzó un 0,6%, aunque las ganancias se vieron limitadas por una caída del 5,5% en Zealand Pharma.
Los rendimientos de los bonos de la eurozona descendieron después de haber alcanzado máximos de varias décadas la semana pasada. El diferencial entre los bonos franceses y alemanes a 10 años siguió estrechándose desde el máximo alcanzado el pasado viernes, mientras los inversores evaluaban si el reciente aumento de la prima de riesgo francesa había ido demasiado lejos y demasiado rápido.
Los grandes bancos europeos avanzaron un 1,1% gracias a la mejora del apetito por el riesgo.
El euro se mantuvo cerca de mínimos de 17 meses, lastrado por la preocupación sobre el elevado nivel de deuda de Francia y el bloqueo político. La incertidumbre política en la región aumentó después de que el presidente del Gobierno español, Pedro Sánchez, convocara elecciones anticipadas el lunes.
“Las renovadas preocupaciones fiscales y políticas en Francia están agravando las presiones derivadas del shock energético, pero la velocidad del movimiento reciente sugiere más un cierre de posiciones que un cambio repentino en los fundamentales”, afirmó Laura Cooper, estratega global de inversiones y responsable de crédito macro de Nuveen.
Cooper también señaló que todavía no habían aparecido “señales de contagio”, como ventas sostenidas de deuda francesa por parte de inversores extranjeros o una mayor dependencia de los bancos franceses respecto al banco central.
Los mercados reducen sus apuestas por nuevas subidas del BCE
Las recientes turbulencias en los mercados de bonos han llevado a los inversores a reducir sus expectativas de nuevas subidas de tipos de interés por parte del Banco Central Europeo.
Los mercados habían llegado a descontar al menos tres subidas adicionales antes de la reunión de marzo del BCE, pero ahora solo descuentan completamente una subida y aproximadamente un 80% de probabilidad de una segunda.
Algunos comentarios de acciones
-
La italiana Technoprobe avanzó un 2,8% después de que J.P. Morgan iniciara la cobertura del valor con una recomendación de “sobreponderar”.
-
Las acciones de la promotora inmobiliaria española Neinor Homes subieron un 5% después de que la compañía mejorara sus previsiones para 2026-2027, presentara nuevos objetivos para 2028 y anunciara un dividendo previsto de entre 200 y 250 millones de euros para 2028.
En la sesión asíatica…
Las bolsas de Asia-Pacífico recogieron en su mayoría el impulso positivo de Wall Street, donde todos los principales índices avanzaron y el Nasdaq lideró las subidas hasta marcar un nuevo máximo histórico, a pesar de que los rendimientos de los bonos del Tesoro estadounidense a largo plazo continuaron aumentando.
El ASX 200 abrió al alza, con un mejor comportamiento de los sectores inmobiliario y de servicios públicos. El sector financiero, el de mayor peso en el índice, y las compañías mineras también contribuyeron a las ganancias.
El Nikkei 225 volvió a situarse por encima de los 70.000 puntos, aunque con avances más modestos que el fuerte repunte de la jornada anterior y sin grandes catalizadores nuevos. Además, recientemente se informó de que el fondo de pensiones japonés GPIF no discutió cambios en su asignación de activos durante su reunión de septiembre.
El KOSPI quedó rezagado tras regresar del largo fin de semana, lastrado por las caídas de sus gigantes tecnológicos. Además, el presidente estadounidense Donald Trump había amenazado previamente a Corea del Sur con aumentar los costes para el país si no se sumaba al acuerdo de GNL de Alaska.
El Hang Seng amplió sus avances por encima de los 24.000 puntos, con las compañías tecnológicas y biofarmacéuticas liderando las subidas. También se informó de que la china Moonshot cerrará su ronda de financiación previa a la salida a bolsa con una valoración de 50.000 millones de dólares y que contempla una OPV en Hong Kong durante el primer trimestre del próximo año.
Los mayores rendimientos hacen que los operadores paguen más por la protección.
A pesar de la pausa del martes, la tendencia dominante sigue siendo la de un aumento en la pendiente de la tasa de interés. La menor actividad en el mercado laboral y la retórica más cautelosa de la Reserva Federal han reducido la probabilidad de una subida de tipos en octubre por debajo del 25%, lo que ha permitido que los bonos a corto plazo tengan un mejor desempeño.
Eso ha tenido poco efecto a largo plazo, donde una Reserva Federal menos urgente no implica una tasa de interés final más baja ni alivia las preocupaciones sobre los déficits fiscales y la elevada oferta de bonos del Tesoro.
La inflación también ayuda a explicar la reticencia de los operadores a adoptar un enfoque más moderado. El índice ISM de precios pagados por servicios subió a 74, el nivel más alto desde julio de 2022, mientras que la incertidumbre en torno a los costos de la energía y la demanda de inversión relacionada con la IA refuerzan la posibilidad de que los rendimientos sigan aumentando gradualmente.
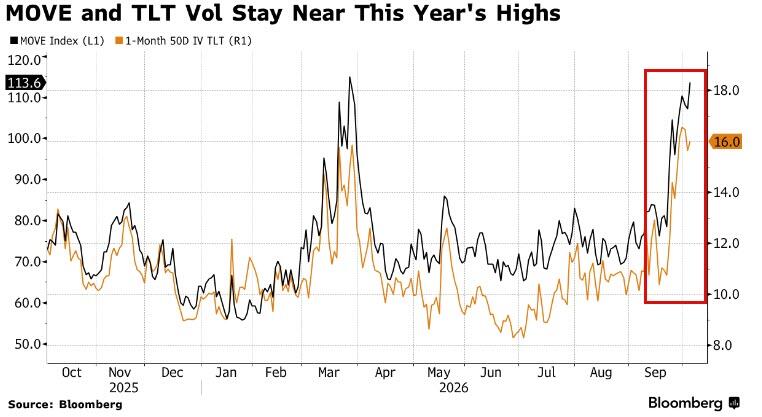
Los mercados de opciones reflejan esa incertidumbre.
El índice MOVE se encuentra cerca de su máximo del año, mientras que la volatilidad implícita a un mes del TLT, el ETF de bonos del Tesoro a largo plazo, se sitúa en torno al percentil 98-100 durante el mismo período, lo que contrasta notablemente con la baja volatilidad de las acciones.
Un estudio reciente de Citi revela una asimetría en los pagos a largo plazo y una sobrevaloración en las opciones de venta del Tesoro , lo que demuestra que los inversores están pagando una prima inusualmente alta por la protección contra un mayor aumento de los rendimientos.
Este contexto puede generar un círculo vicioso: el aumento de los rendimientos tiende a elevar la volatilidad a largo plazo y a prolongar la duración de las hipotecas, lo que impulsa una mayor cobertura que puede añadir más presión vendedora.
El mercado está técnicamente sobrevendido, pero aún no está claro cuál será el catalizador de una reversión duradera.
El posicionamiento complica la situación: Deutsche Bank muestra que los CTA tienen posiciones muy cortas en bonos, mientras que los clientes de Tesorería de JPMorgan tienen posiciones largas netas.
Por lo tanto, las subastas de esta semana, que incluyen contratos a 10 y 30 años, tienen mayor importancia de lo habitual.
Una absorción limpia de la oferta ofrece una vía hacia la estabilización; otra recepción débil validaría lo que ya implican las opciones: los rendimientos aún no han alcanzado los máximos del ciclo.