En Wall Street…
Resumen de sesión
Renta variable
El sector tecnológico tuvo una dura sesión que acabó lastrando al Nasdaq 100, convirtiéndolo en el índice con peor comportamiento.

Mientras tanto, el Dow Jones cerró en positivo.

El sector energético fue el gran ganador de la sesión, junto con el de productos básicos.

La IA no tuvo una buena jornada, con las empresas de memoria y semiconductores como principales lastres.

Zerohedge
Lo que hemos observado en las últimas sesiones es una mejora de la amplitud del mercado,

que está ayudando a que el S&P 500 mantenga los 7.800 puntos.

Renta fija
Con los mercados de bonos cerrados por el Día de Colón, los futuros, de baja liquidez, eran nuestra única referencia para saber hacia dónde podrían dirigirse los operadores de bonos.
Los precios más altos del petróleo se tradujeron en mayores rendimientos, y los futuros del bono a 10 años señalaron un aumento de aproximadamente 2 puntos básicos.

Zerohedge
Divisas y materias primas
El dólar alcanzó hoy otro máximo cíclico, el más alto desde mayo de 2025, impulsado principalmente por la caída del euro.

Esta subida fue un lastre para el oro.

Bitcoin también mostró cierta debilidad, cayendo hasta los 82.500 dólares.

Por último, los precios del petróleo subieron alrededor de un 2% durante la jornada, impulsados por el aumento de las tensiones geopolíticas.

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
-
CCC Intelligent Solutions Holdings (CCC) está en conversaciones avanzadas para ser adquirida por GTCR y Elliott. El acuerdo podría anunciarse esta misma semana.
-
IonQ (IONQ) comprará Elisity en una operación valorada en hasta 1.300 millones de dólares.
-
Salesforce (CRM) recibe una doble mejora de recomendación por parte de Bank of America, pasando de «infraponderar» a «comprar».
-
Iren (IREN) ha firmado discretamente un acuerdo plurianual de computación en la nube con Anthropic.
-
Amazon (AMZN) está en conversaciones para adquirir Decart AI en una operación valorada en aproximadamente 7.000 millones de dólares.
-
Bristol-Myers Squibb (BMY) anunció que su ensayo de fase 3 ACTION-1 para RYZ101 alcanzó su objetivo principal.
-
Solventum (SOLV) está recibiendo ofertas iniciales por su división de Sistemas de Información Sanitaria, cuya valoración estimada se sitúa entre 5.500 y 7.000 millones de dólares.
-
Starbucks (SBUX) afirmó que no está comprando Chipotle (CMG), después de las especulaciones sobre una posible adquisición.
-
Meta (META): su CEO anunció la presentación de Muse Wonder, una nueva familia de modelos de IA de frontera con rendimiento de última generación para tareas agénticas personales y profesionales.
-
Nvidia (NVDA) y Cisco (CSCO) presentaron un nuevo formato de módulos ópticos conectables para ampliar la capacidad de las fábricas de IA. Ambas compañías colaboran con TE Connectivity (TEL) y Amphenol (APH) para desarrollar un ecosistema de hardware con múltiples proveedores basado en USFP.
-
Bumble (BMBL) estaría en conversaciones avanzadas para dejar de cotizar en bolsa mediante una operación que valora la compañía en 1.000 millones de dólares, según informa The Wall Street Journal (WSJ).
En la sesión europea…
Resumen de sesión
Las bolsas europeas subieron el lunes, comenzando con fuerza una semana cargada de acontecimientos, gracias al repunte de las acciones bancarias, que ayudó a compensar el impacto del encarecimiento del petróleo.
El índice paneuropeo STOXX 600 cerró con una subida del 0,65%, hasta los 635,65 puntos, encadenando su segunda jornada consecutiva de ganancias.

Después de varias semanas en las que los mercados han estado condicionados por factores macroeconómicos, como los precios del petróleo y los rendimientos de los bonos, se espera que los inversores centren su atención en los resultados empresariales de esta semana.
Unos resultados sólidos podrían disipar el pesimismo provocado por el resurgimiento de las tensiones en Oriente Medio. Sin embargo, LVMH presentó un crecimiento orgánico de las ventas del tercer trimestre inferior al esperado, debido a la debilidad de la demanda de sus productos de moda y artículos de cuero.
Sus acciones cerraron con una subida del 1,18% antes de la publicación de los resultados, mientras que el sector del lujo avanzó un 0,95%.
El fabricante de equipos para semiconductores ASML y la firma de inversión EQT presentarán sus resultados a lo largo de esta semana.
«En sectores como el bancario, las acciones europeas y asiáticas podrían ofrecer valoraciones más atractivas y un mayor potencial de rentabilidad que sus homólogas estadounidenses», señalaron los analistas de Julius Baer.
El IBEX 35 español subió un 1,33%, liderando las ganancias entre los principales índices europeos, mientras que el índice bancario del STOXX 600 avanzó un 1,5%.

Los precios del petróleo se mantuvieron cerca de máximos de dos semanas, ya que los ataques contra Arabia Saudí eclipsaron las perspectivas de un aumento de la oferta después de que el presidente estadounidense, Donald Trump, celebrara las nuevas exportaciones de diésel ruso y un alto el fuego entre Rusia y Ucrania que abarcaría las infraestructuras energéticas.
David Morrison, analista sénior de mercados de Trade Nation, señaló que los resultados del tercer trimestre, especialmente los de las empresas de semiconductores y otras beneficiarias del auge de la inteligencia artificial, serán fundamentales para determinar el sentimiento del mercado a corto plazo.
Los rendimientos de los bonos de la eurozona retrocedieron el lunes, contribuyendo a mejorar el apetito por los activos de riesgo.
Sin embargo, los rendimientos siguen cerca de máximos de varios años, reflejando la preocupación de que los tipos de interés permanezcan elevados durante más tiempo.
Los operadores esperan actualmente que el Banco Central Europeo (BCE) mantenga los tipos sin cambios en su reunión de octubre, mientras que el mercado descuenta una subida de 25 puntos básicos en diciembre, según datos recopilados por LSEG.
Aun así, los analistas consideran que el margen para un mayor endurecimiento monetario por parte del BCE es limitado, debido a la debilidad del crecimiento económico de la eurozona.
«La eurozona no puede presumir de un crecimiento económico sólido. Simplemente, no es el caso», añadió Morrison.
Algunos comentarios de acciones
-
Nordex subió un 3,9% después de que el fabricante de aerogeneradores terrestres anunciara que sus pedidos de proyectos aumentaron un 30% interanual en el tercer trimestre.
-
Vallourec avanzó un 3,8% después de que el fabricante francés de tubos de acero consiguiera un contrato con TotalEnergies para el yacimiento de gas de Absheron, en Azerbaiyán.
-
Inwit ganó un 1,8% después de que Reuters informara en exclusiva de que los principales accionistas de la compañía de torres de telecomunicaciones estaban organizando la financiación necesaria para una posible operación de exclusión bursátil.
En la sesión asíatica…
Las bolsas de Asia-Pacífico (APAC) cotizaron de forma mixta después de que las noticias geopolíticas dominaran el fin de semana, en un contexto de menor actividad debido al Día del Deporte en Japón y al festivo parcial por el Día de Colón en Estados Unidos.
ASX 200 avanzó impulsado por las ganancias de los principales sectores australianos, destacando el buen comportamiento de la minería, los materiales, las finanzas, los recursos naturales y la tecnología. Por el contrario, las telecomunicaciones, el sector inmobiliario, la energía y el consumo quedaron rezagados.
KOSPI sufrió caídas debido a la presión sobre las grandes compañías tecnológicas. El sentimiento del mercado también se vio perjudicado por el último lanzamiento de un misil de Corea del Norte, que llevó a Corea del Sur a convocar una reunión de emergencia.
Hang Seng y Shanghai Composite mostraron un comportamiento mixto después de que el Banco Popular de China (PBoC) intensificara sus esfuerzos para mejorar la liquidez. Además, China publicó un borrador normativo para establecer requisitos nacionales sobre la remanufacturación de componentes de automóviles y acordó recientemente reducir a la mitad las exportaciones de vehículos híbridos a la Unión Europea en un acuerdo histórico.
“Más grande de lo esperado”: Goldman analiza el sobregiro
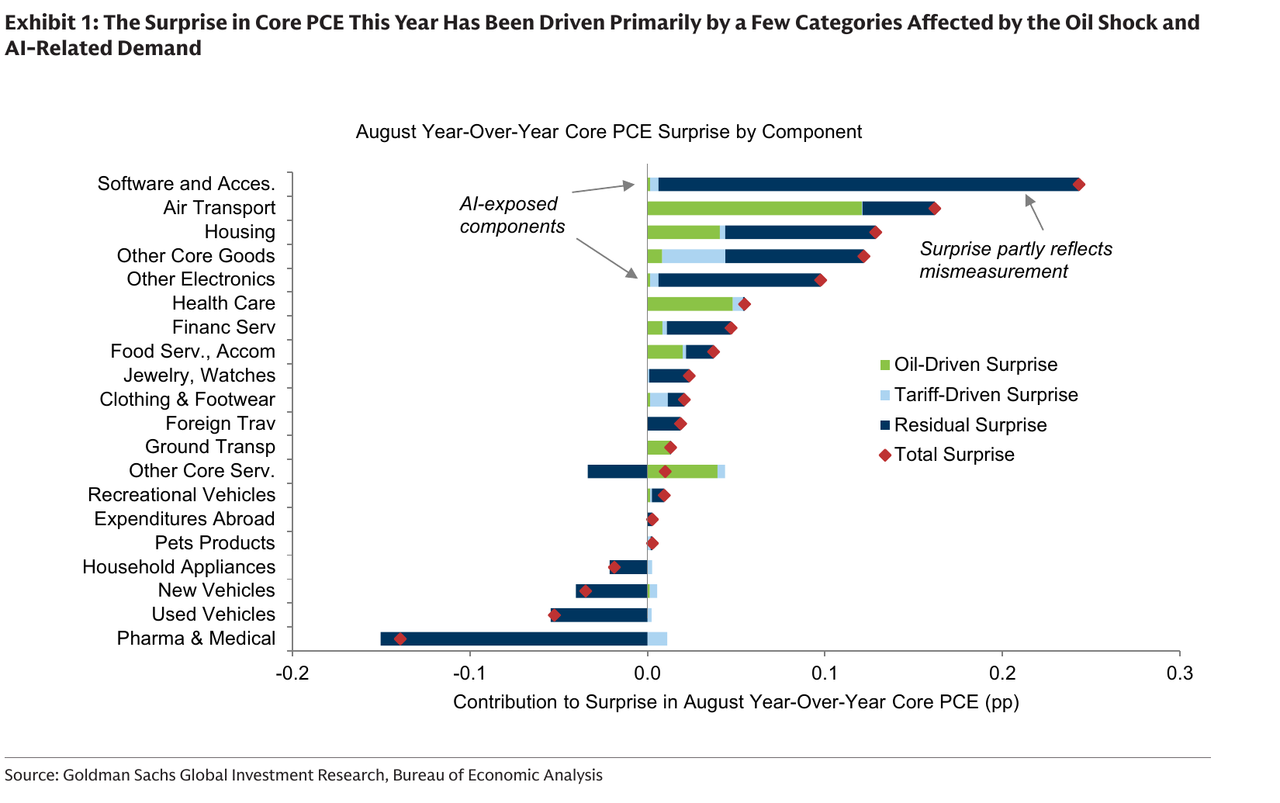
El Anexo 1 de Goldman desglosa la sorpresa en el gasto de consumo personal (PCE) subyacente de agosto por componente, y la parte superior de la gráfica está dominada por dos categorías señaladas como “expuestas a la IA”: software y accesorios (~0,24 pp) y otros productos electrónicos (~0,1 pp). El transporte aéreo (combustible para aviones, es decir, Irán) ocupa el segundo lugar; la mayor compensación la proporciona el sector farmacéutico, gracias a las negociaciones sobre los precios de los medicamentos de Medicare y la ley TrumpRx.
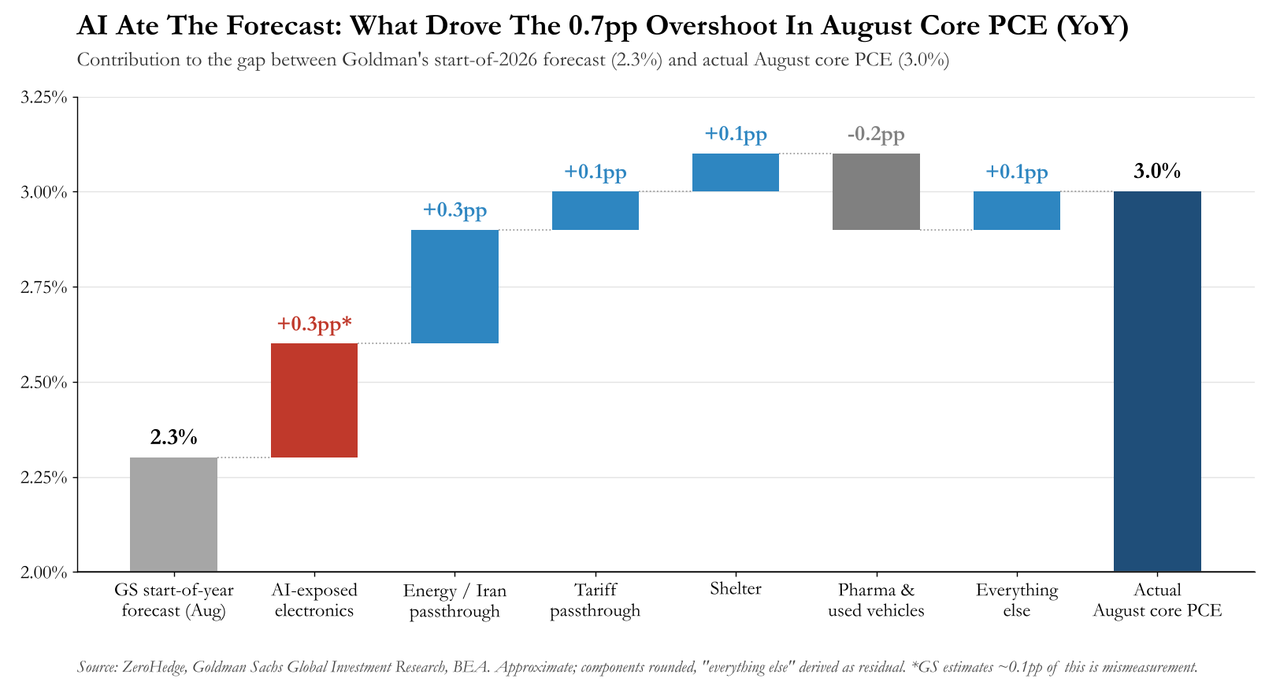
Si representamos las cifras del banco en un sencillo diagrama de cascada, la imagen es clara: del exceso del 0,7%, aproximadamente el 0,3% correspondía a la electrónica expuesta a la IA, otro 0,3% a la repercusión energética de la guerra con Irán , con los aranceles y la vivienda aportando un 0,1% cada uno y los productos farmacéuticos y los coches usados restando un 0,2%.
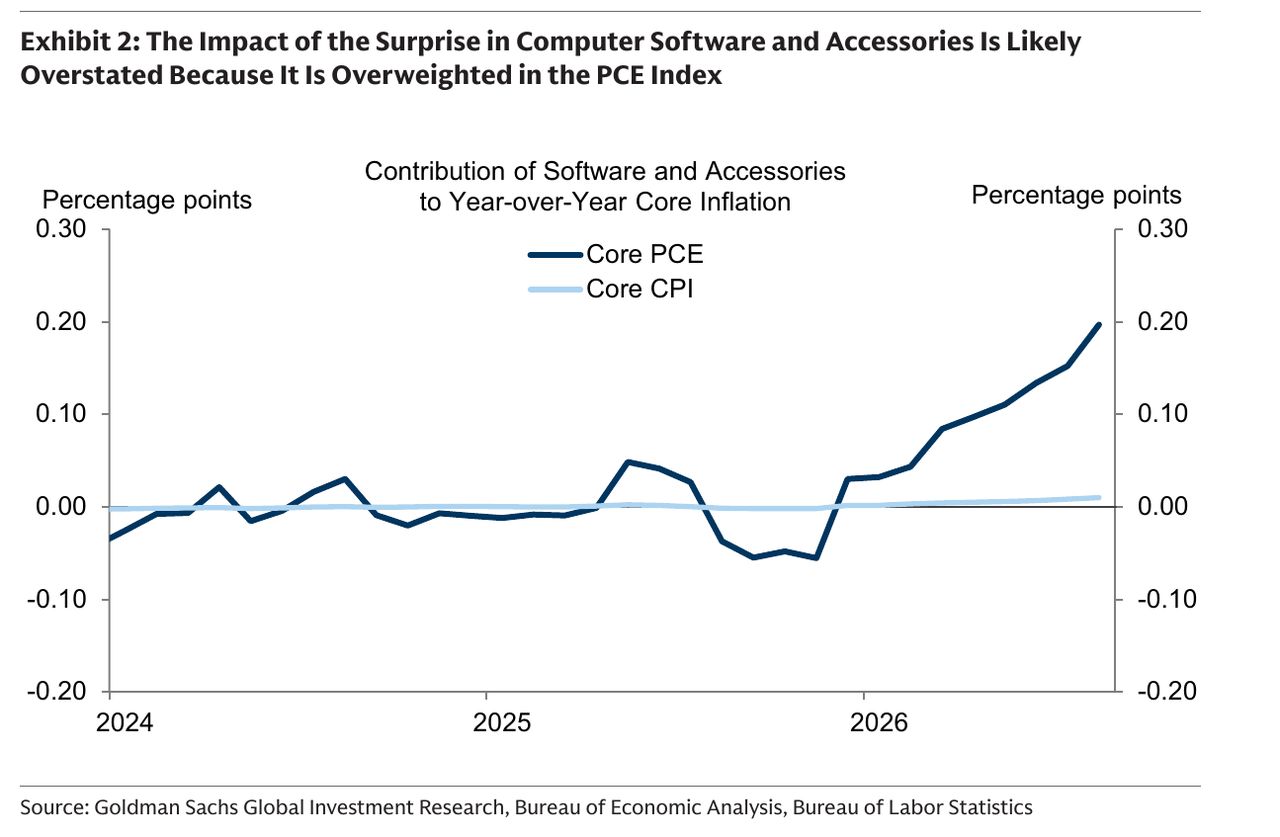
Ahora bien, sobre esa “medición errónea”. Goldman argumenta que la categoría de software y accesorios tiene demasiado peso en el PCE ( “aproximadamente 30 veces el peso del IPC” ) porque los datos de origen del PCE “sobreestiman las ventas de software a clientes minoristas” y que, a diferencia de otros componentes tecnológicos, no se ajustan por calidad, “por lo que es probable que las nuevas funciones de IA se hayan registrado como aumentos de precio en lugar de aumentos de cantidad”. Por eso, la misma categoría no contribuye en nada al IPC subyacente, pero sí con un 0,2% al PCE subyacente ( o, dicho de otro modo, el IPC subyacente subestima gravemente la inflación real, como de costumbre):
De acuerdo, pero dos puntos. Primero, la BEA ya modificó la metodología en esta categoría el mes pasado, razón por la cual el PCE subyacente fue menor de lo esperado (Bank of America calcula que las revisiones en software, gestión de cartera y servicios legales redujeron el PCE subyacente de julio en 35 puntos básicos) y aún se sitúa en el 3,0%. Segundo, si un aumento de precio de 300 dólares en un iPhone se considera “calidad” o “inflación” es un buen debate para los economistas; es poco probable que el consumidor que lo paga aprecie la distinción.
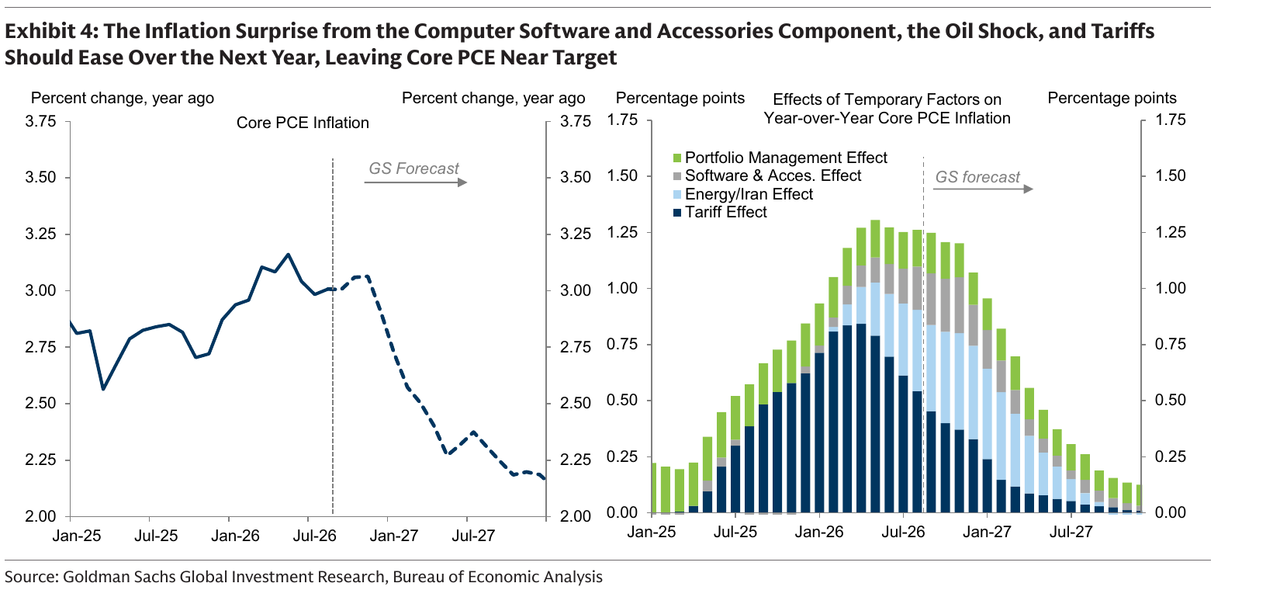
En cuanto a las perspectivas, Goldman Sachs, cuyo empleado promedio gana bastante más de medio millón, se mantiene firmemente en el bando de “esto también pasará”. El banco estima que el impulso temporal derivado de la crisis del petróleo, los aranceles y el software/accesorios (que “refleja en gran medida tanto la sobreestimación como el aumento repentino de los precios de la memoria este año”) representa aproximadamente tres cuartas partes de la sorpresa y debería desvanecerse durante el próximo año, a medida que “el impacto de las presiones sobre los precios de la memoria disminuya”. Esto deja “aproximadamente 0,2 puntos porcentuales de potencial alcista real, la mayor parte del cual proviene de la vivienda y otros productos electrónicos expuestos a la IA “, y una previsión de que el PCE subyacente caiga al 2,2% para diciembre de 2027 .