En Wall Street…
Resumen de sesión
Renta variable
La sesión de hoy comenzó torcida desde Asia, lo que lastró a los futuros, especialmente a todo lo relacionado con la inteligencia artificial.
Sin embargo, los comentarios del CEO de Nvidia ayudaron a estabilizar el mercado, ya que desestimó las preocupaciones financieras sobre CoreWeave, uno de sus clientes clave, y afirmó que no cree que el operador de centros de datos de IA necesite un rescate por parte de su empresa.

Los diferenciales de los bonos de CRWV se redujeron (¡pero siguen estando en 950 puntos básicos!), mientras que los diferenciales de otros bonos de centros de datos se ampliaron.

ZeroHedge
Pese a la recuperación, las acciones relacionadas con la IA siguen muy rezagadas en la semana. Al cierre, el Dow y el Russell 2000 subieron más del 1%, impulsados por la rotación hacia otros valores y sectores sensibles a los tipos de interés,

mientras que el NDX siguió siendo el mayor perdedor del día.

Los sectores de salud y defensivos lideran ahora el mercado. El SPX sigue manteniendo los 7.700 puntos, un soporte importante de cara al OPEX de mañana.

Renta fija
Lo más sorprendente del día es que los datos del IPP fueron muy elevados y las probabilidades de una subida de tipos en octubre se mantienen en torno al 30%.

ZeroHedge
Parece que los temores sobre el impacto deflacionario del colapso de una burbuja de IA están superando cualquier preocupación reciente sobre el crecimiento, la inflación o la generosidad fiscal.
Durante la jornada, los rendimientos de los bonos cayeron drásticamente, especialmente los de largo plazo (30 años: -11 puntos básicos; 2 años: -6 puntos básicos), borrando por completo el repunte del día anterior e incluso ampliando las caídas.
Los rendimientos a 30 años han bajado 14 puntos básicos desde antes de la publicación del IPC, mientras que los rendimientos en general han retrocedido 20 puntos básicos desde sus máximos históricos

ZeroHedge
Divisas y materias primas
El dólar se desplomó siguiendo la caída de los rendimientos,

mientras que el oro volvió a superar los 4.100 dólares.

Bitcoin también se recuperó hoy, encontrando soporte en los 80.000 dólares.

Los precios del petróleo se dispararon hoy… aunque no lo parezca.
Buques portacontenedores hundidos, petroleros atacados y nuevos intercambios de misiles entre Arabia Saudita y los hutíes marcaron la jornada.
A esto se suma una fuerte disminución de las reservas de crudo y una caída de la producción relacionada con la tormenta, factores que impulsaron al WTI por encima de los 98 dólares, cerca de sus máximos de un mes.

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
-
Magnificent Seven ETF (MAGS) / VanEck Semiconductor ETF (SMH) / Roundhill Memory ETF (DRAM): Bajo presión después de que, según informaciones, los ingresos de Anthropic en el tercer trimestre quedaran por debajo de las expectativas más optimistas.
-
Nvidia (NVDA): Su CEO, Jensen Huang, afirmó que el coste de capital de CoreWeave (CRWV) está disminuyendo. Cantor aseguró que «el mercado se está equivocando» con CoreWeave y recomendó aprovechar la caída para comprar. Evercore mantiene su recomendación de «Outperform» (rendimiento superior al mercado) sobre CRWV.
-
Walmart (WMT): Deutsche Bank elevó su recomendación de «Mantener» a «Comprar».
-
Charles Schwab (SCHW): Los beneficios por acción y los ingresos superaron las expectativas, pero no lograron impresionar al mercado.
-
PNC Financial Services (PNC): Los ingresos netos por intereses del tercer trimestre quedaron por debajo de las expectativas.
-
Rocket Lab (RKLB): El lanzamiento de su cohete Neutron se retrasó hasta 2027.
-
ManpowerGroup (MAN): Sus previsiones para el cuarto trimestre decepcionaron al mercado y la compañía anunció una transición en el puesto de CEO.
-
FMC Corporation (FMC): Sus previsiones preliminares para el tercer trimestre decepcionaron al mercado.
-
Commercial Metals Company (CMC): Sus resultados superaron las expectativas.
-
Penske Automotive Group (PAG): Dejará de cotizar en bolsa mediante una operación de adquisición por parte de Motown Acquisition Corp., que pagará 212 dólares en efectivo por acción.
-
Google (GOOGL): Su división Quantum AI publicó un importante avance en computación cuántica.
-
Meta (META): Anunció Muse Spark Open, que presenta como el modelo de IA de pesos abiertos más potente desarrollado hasta la fecha en Estados Unidos.
-
KFC (YUM): Está preparando la sustitución de Pepsi (PEP) por Coca-Cola (KO) en miles de restaurantes, según informa The Wall Street Journal.
En la sesión europea…
Resumen de sesión
Las bolsas europeas alcanzaron el jueves su nivel más alto en más de dos semanas, impulsadas por unos sólidos resultados empresariales y un fuerte repunte de las acciones del sector sanitario, que se han convertido en un refugio para los inversores globales cuando pierde fuerza el entusiasmo por la inteligencia artificial.
Las acciones de Ericsson subieron un 6,8% y encabezaron las ganancias del índice de referencia después de que el fabricante sueco de equipos de telecomunicaciones presentara unos resultados del tercer trimestre mejores de lo esperado.
Los inversores han depositado sus esperanzas en una sólida temporada de resultados empresariales para sacar al STOXX 600 del estrecho rango en el que ha permanecido durante el último mes.
El jueves, el índice paneuropeo STOXX 600 avanzó un 0,38%, hasta los 640,16 puntos, después de alcanzar durante la sesión su nivel más alto desde el 30 de septiembre.

El índice del sector sanitario subió un 2,4% y se situó entre los de mejor comportamiento. Por el contrario, las acciones tecnológicas retrocedieron un 1,5% y lideraron las caídas, arrastradas por el desplome del 13% del fabricante alemán de sistemas para semiconductores Aixtron.
Las compañías de semiconductores Infineon y Soitec cayeron un 5,2% y un 7,7%, respectivamente, mientras que el fabricante de equipos para la producción de chips ASML perdió un 4,2%.
Las acciones tecnológicas de todo el mundo se vieron sacudidas después de que los elevados datos de inflación de Estados Unidos publicados el miércoles reavivaran los temores a nuevas subidas de tipos de interés por parte de la Reserva Federal, perjudicando especialmente a las empresas que dependen de la deuda para financiar la expansión de infraestructuras de inteligencia artificial.
«La presión del IPC sigue presente y está generando más temor sobre las acciones de larga duración, especialmente las tecnológicas, así como sobre su financiación», afirmó Michele Morganti, estratega sénior de renta variable de Generali Investments.
Las acciones de Mondi se desplomaron un 7,9% después de que la empresa de papel y embalajes anunciara que había aumentado los precios de varias categorías de papel durante el tercer trimestre para compensar el encarecimiento de la energía y las materias primas.
Antofagasta cayó un 4,1% después de que la minera comunicara una producción acumulada de cobre de 436.900 toneladas en lo que va de año, un 8,3% menos que en el mismo periodo de 2025.
Esta caída, junto con la debilidad de los precios del cobre, provocó un retroceso del 0,8% en el sector minero.
Por otra parte, los datos publicados mostraron que los precios al consumo en Francia aumentaron un 3,4% interanual en septiembre, según el índice armonizado de la Unión Europea, en línea con la estimación preliminar publicada a finales de septiembre.
Según los datos de LSEG, los operadores asignan una probabilidad del 87% a que el Banco Central Europeo suba los tipos de interés en 25 puntos básicos en diciembre, después de haberlos elevado en dos ocasiones a lo largo de este año para combatir la inflación impulsada por el encarecimiento de la energía.
En la sesión asíatica…
Las bolsas de Asia-Pacífico (APAC) registraron caídas generalizadas, después de que la oleada de ventas se extendiera a la región tras las pérdidas de Wall Street, provocadas por el desplome del sector tecnológico y unos datos de inflación (IPC) superiores a lo esperado en Estados Unidos.
El ASX 200 australiano cerró con ligeras pérdidas, aunque las caídas fueron limitadas, ya que el mal comportamiento de las tecnológicas y las mineras se vio compensado por la resistencia de los sectores financiero, de telecomunicaciones y defensivos. Además, unos datos de empleo decepcionantes redujeron aún más la probabilidad de que el banco central vuelva a subir los tipos de interés el próximo mes.
El Nikkei 225 japonés se desplomó más de 3.000 puntos, con varias compañías tecnológicas registrando caídas de dos dígitos.
El KOSPI surcoreano fue el índice con peor comportamiento y llegó a activar los mecanismos automáticos de suspensión de la negociación (circuit breakers) después de caer hasta un 8%, debido a su elevada exposición al sector tecnológico y a la fuerte oleada de ventas que continúa afectando a estas compañías.
El Hang Seng de Hong Kong y el Shanghai Composite de China también se sumaron a las caídas generalizadas, impulsadas por la debilidad del sector tecnológico. Los recientes datos de crédito, mejores de lo esperado, apenas lograron mejorar el apetito por el riesgo de los inversores.
Esté atento a Taiwán, no a los bonos del Tesoro, para llegar al máximo en las bolsas.
Es más probable que los rendimientos de los bonos del Tesoro representen un problema para las acciones cuando las exportaciones de las economías asiáticas, altamente cíclicas, disminuyen.
El mercado a veces tiene la costumbre de plantear preguntas simplistas. El nivel de rentabilidad que descarrilará el repunte bursátil es la pregunta del momento, pero eso es como preguntar cuál es la altitud de crucero segura para un avión sin conocer factores importantes como el clima y la presión atmosférica.
De igual modo, debemos considerar qué factores influyen en los rendimientos y las acciones para comprender cuándo estas últimas son vulnerables . En resumen, los rendimientos no han estado subiendo de una manera que perjudique seriamente el repunte bursátil, y es poco probable que el IPC de ayer, superior a lo esperado, sea suficiente por sí solo para revertir la tendencia alcista. En cambio, conviene estar atentos a una disminución en las exportaciones de Corea del Sur y Taiwán, ya que sería un claro indicio de cuándo actuar con cautela.
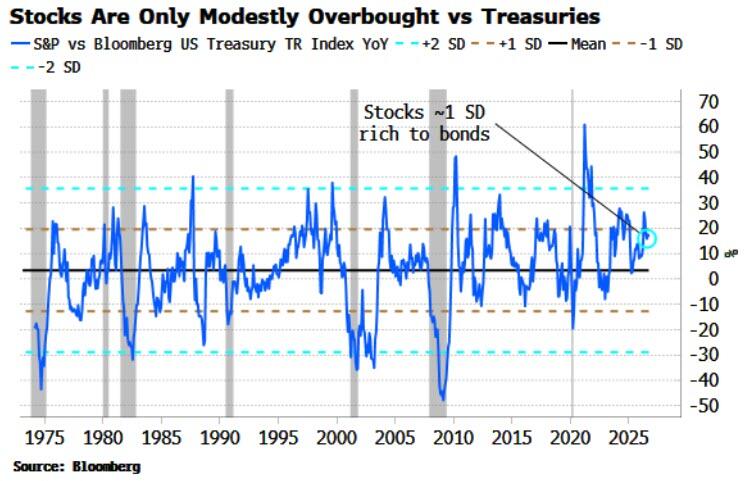
Muchos inversores se preguntan por qué los rendimientos no han logrado que las acciones vuelvan a la realidad. Empecemos por lo básico: las acciones están solo ligeramente sobrecompradas en relación con los bonos del Tesoro (y ahora lo están un poco menos tras el repunte de estos últimos en las últimas 24 horas). Desde esta perspectiva, no existe una presión intensa para reequilibrar las carteras, pasando de acciones a bonos.
Pero los rendimientos ya han tenido un impacto negativo en las acciones; simplemente, otros factores compensan con creces esta caída. El gráfico a continuación muestra que la contribución al rendimiento anual del S&P proveniente de los múltiplos P/E a futuro —que son más sensibles a los rendimientos— ha disminuido, pero el índice se mantiene estable gracias al sólido crecimiento de los ingresos y los márgenes a futuro.
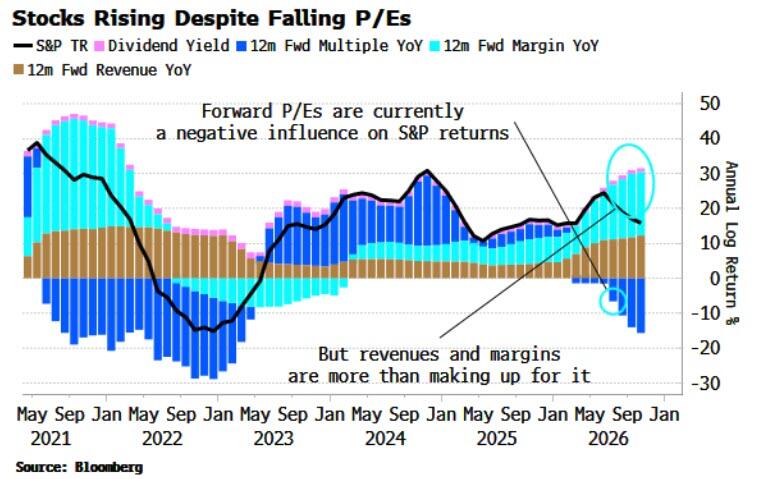
Los ratios precio/beneficio (P/E) están disminuyendo, ya que los inversores no consideran sostenible a largo plazo el rápido crecimiento de las ganancias. Sin embargo, también están cayendo debido al aumento de los rendimientos. En resumen, para las acciones de crecimiento, los múltiplos P/E suelen ser más sensibles a los rendimientos que a los márgenes de beneficio, puesto que reflejan las expectativas de flujos de caja a largo plazo, más allá de los periodos a corto plazo que los analistas suelen utilizar para estimar las ganancias.
Podemos comprender mejor por qué las acciones se han mantenido estables si consideramos la prima de riesgo de las acciones, tal como la define Aswath Damodaran, profesor de finanzas de la Escuela de Negocios Stern de la Universidad de Nueva York. La medida simple de la prima de riesgo de las acciones (ERP, por sus siglas en inglés) analiza la diferencia entre el rendimiento de las ganancias de las acciones y el rendimiento a 10 años. Sin embargo, esto solo considera las ganancias pasadas.
La medida de Damodaran incorpora las expectativas de ganancias hasta cinco años para el S&P 500 y luego calcula una tasa interna de retorno superior al rendimiento de los bonos del Tesoro para el índice, basándose en su precio actual. Este es el ERP implícito.
Actualmente se sitúa en el 3,67%, significativamente superior al ERP negativo que implican las ganancias pasadas, dado que se esperan muchas más ganancias en los próximos años. Al sumar el rendimiento de los bonos del Tesoro al ERP, se obtiene la rentabilidad esperada del S&P. Como muestra el gráfico a continuación, esta ha aumentado hasta casi el 9% en los últimos meses, incluso con el alza de los rendimientos.
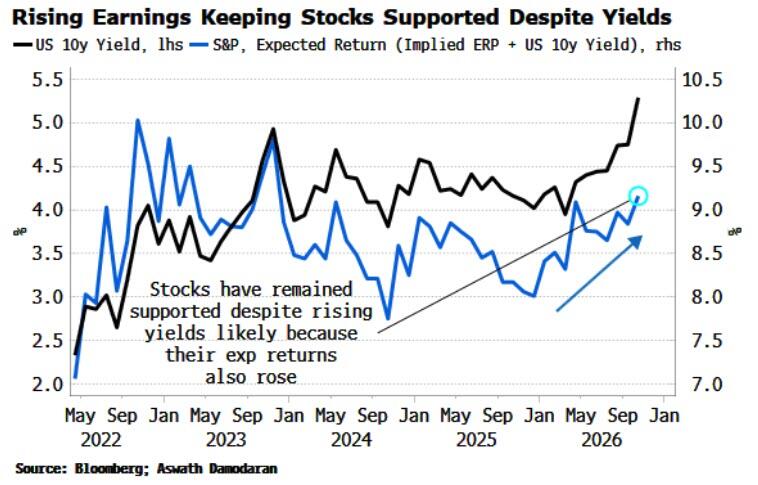
En otras palabras, es probable que las acciones hayan logrado repuntar incluso a pesar del aumento en los rendimientos de los bonos del Tesoro, ya que su rentabilidad esperada ha seguido subiendo.
Esto deja dos preguntas sin respuesta: ¿por qué han aumentado tanto los rendimientos como la rentabilidad esperada de las acciones? Esto último se debe a que las expectativas de ganancias siguen creciendo a un ritmo sin precedentes. Si sumamos las ganancias proyectadas para el S&P 500 de los próximos tres años, podemos observar que su aumento nunca ha sido tan alto desde que tenemos datos, con una tasa anual del 40%.
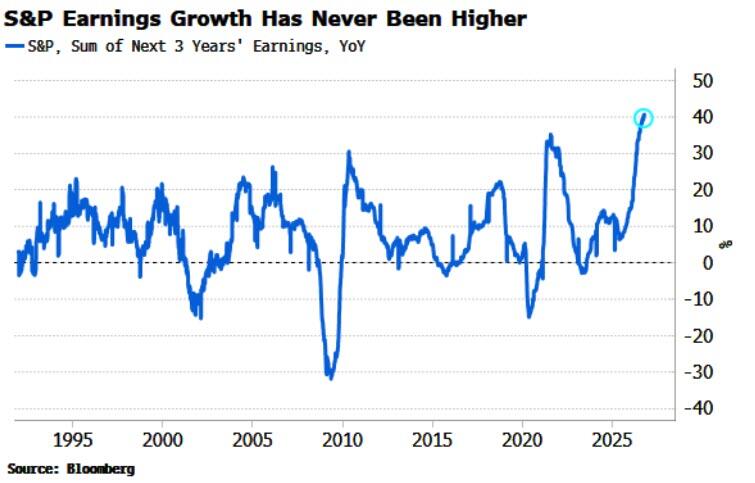
El aumento de las ganancias esperadas ha sido lo suficientemente grande como para contrarrestar la disminución del valor actual de los flujos de efectivo derivada de una tasa de descuento más alta (es decir, mayores rendimientos de los bonos del Tesoro).
Lo que nos lleva a la otra pregunta: ¿por qué han subido los rendimientos? Desde la guerra con Irán, o incluso desde el discurso de Kevin Warsh en Jackson Hole, casi todo el aumento de los rendimientos nominales ha sido impulsado por los reales, y el reciente retroceso a ~5,10% también se debe a ellos.
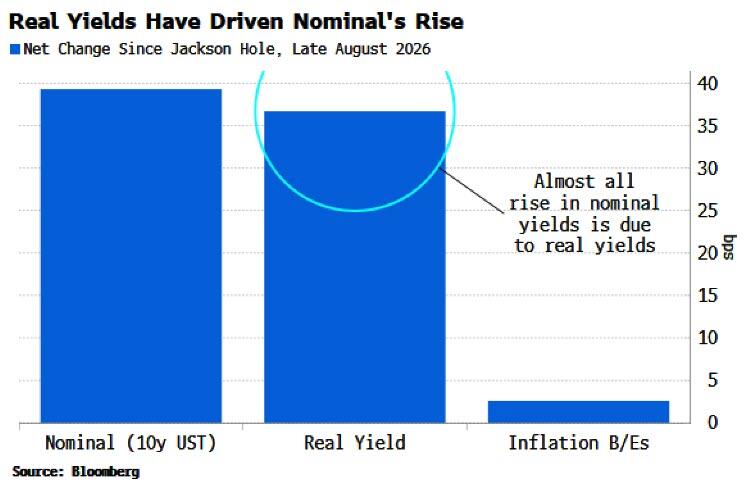
Por lo tanto, la rentabilidad ha aumentado principalmente ante la previsión de un crecimiento real mayor de lo esperado. Si el aumento se debiera principalmente a riesgos fiscales, se habría reflejado en mayores puntos de equilibrio. Un incremento de este tipo habría sido perjudicial para las acciones, sobre todo porque las expectativas de beneficios probablemente no habrían sido tan optimistas en ese contexto.
¿Qué sigue? Depende en gran medida de que las expectativas de ganancias se mantengan tan elevadas. Cuando comiencen a disminuir, se recomienda cautela, ya que sin su respaldo las acciones se verán repentinamente mucho más vulnerables con rendimientos aún superiores al 5%.
El mercado está obsesionado con buscar señales de desaceleración en el gasto de capital como indicio de que las ganancias se recuperarán y será momento de vender. Sin embargo, no pierda el tiempo analizando las previsiones de gasto de capital de los analistas, ya que suelen estar desfasadas. Tampoco se fíe de un titular o anuncio aislado que indique que una gran empresa tecnológica está reduciendo su actividad, ya que es difícil predecir con antelación.
Un problema generalizado de gastos de capital debería hacerse evidente cuanto antes en los datos de exportación de Corea del Sur y Taiwán. Uno de los primeros indicadores de que los ingresos iban a aumentar notablemente a principios de este año fue el incremento de las exportaciones de estos países.
Ambas son economías pequeñas y altamente cíclicas, profundamente interconectadas con el ciclo global. Esto se acentúa aún más hoy en día, cuando ambos países son importantes productores de los chips que constituyen la base del auge de la inversión en inteligencia artificial.
Las exportaciones de Corea del Sur y Taiwán actualmente no dan indicios de que el ciclo de inversión esté a punto de desacelerarse.
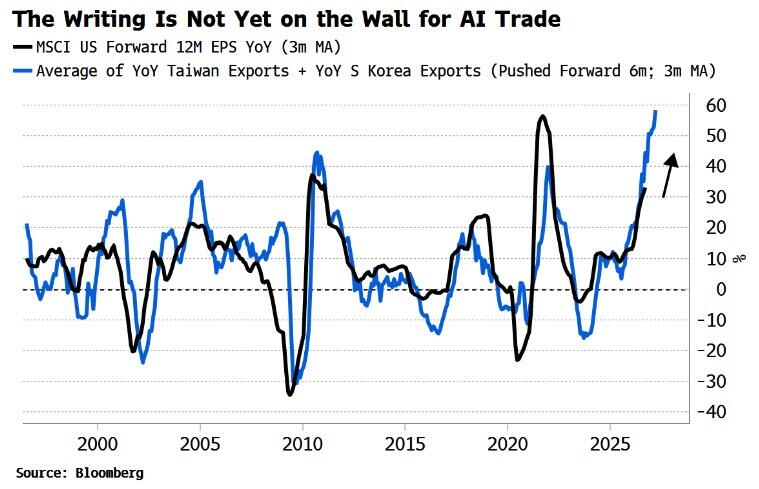
Ambas son series mensuales que se publican puntualmente al comienzo de cada mes, y en el caso de Corea del Sur, se publica una estimación de las exportaciones de los primeros 10 días alrededor del día 21 de cada mes.
Las expectativas de ganancias podrían, por supuesto, disminuir por razones distintas a una reducción en la inversión de capital. Sin embargo, las exportaciones de chips siguen siendo un fuerte candidato para presentar las características de un indicador adelantado, ya que es probable que detecten la caída con una anticipación de entre 3 y 6 meses.
Cuando las exportaciones de chips comiencen a caer, esto indicará una disminución en los rendimientos, ya que estos también anticipan el PIB nominal. Como se muestra anteriormente, el aumento en las expectativas de crecimiento real ha sido el principal motor del alza de los rendimientos.
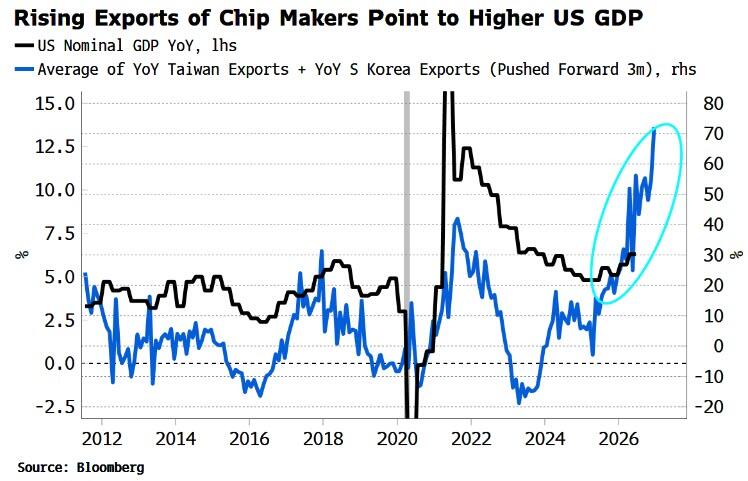
Es difícil predecir con exactitud cómo se desarrollará la situación debido a la coyuntura. Un impacto negativo en la inversión de capital podría provocar una caída simultánea de las acciones y los rendimientos; o bien, dicho impacto podría afectar primero a las expectativas de ganancias, dejando a las acciones repentinamente vulnerables a rendimientos superiores al 5%, como se mencionó anteriormente.
En cualquier caso, los inversores bursátiles deberían vigilar la caída de las exportaciones de chips con la misma atención —si no más— que la rentabilidad de los bonos del Tesoro.