


En Wall Street…
Resumen de sesión
Renta variable
La apertura fue muy sólida, impulsada por algunos titulares sobre Irán. Sin embargo, la IA sigue mostrando debilidad y continuó siendo un lastre, llevando al NDX a cerrar en negativo.

El SPX cerró por encima de los 7.700 puntos, con una gran amplitud de mercado.

El índice S&P 493 tuvo un mejor desempeño que las Mag7 durante la sesión.

Estamos siguiendo de cerca el índice VIX, ya que sus opciones vencen mañana. El viernes se abrieron muchas posiciones largas en opciones de venta (puts) sobre el VIX, y es posible que esas posiciones entren en juego hoy, al ser el último día para negociarlas. De cara a mañana, podría haber una mayor volatilidad.

Renta fija
Al pasar de los bonos soberanos al crédito, el panorama no mejoró en absoluto. Los CDS de los hyperscalers se mantuvieron estables, con diferenciales en niveles récord.

ZeroHedge
El diferencial de los CDS para centros de datos alcanzó hoy un nuevo récord.

Zerohedge
Mientras tanto, en Francia, no solo las ciudades están en llamas: los CDS acaban de alcanzar un nuevo máximo cíclico.
Por su parte, los rendimientos de los bonos tuvieron algo de alivio durante la sesión.

Divisas y materias primas
El dólar volvió a caer hasta mínimos de tres semanas,

algo que no aprovechó el oro.

Sí lo hizo Bitcoin, que subió hasta los 83.000 dólares y sigue aguantando la media móvil de 50 sesiones.

Por último, los precios del petróleo registraron numerosos movimientos provocados por los titulares geopolíticos, para terminar cerrando prácticamente sin cambios en la sesión, aunque no sin antes marcar el Brent máximos de cinco meses en los 113 dólares.

Comentarios de acciones
Por sectores

Finviz
Lo más destacado
-
3M (MMM): Superó las expectativas de beneficios y elevó sus previsiones de BPA para el conjunto del ejercicio.
-
RTX (RTX): Los ingresos y beneficios superaron las expectativas, con unas sólidas perspectivas.
-
Steel Dynamics (STLD): El BPA y los ingresos quedaron por debajo del consenso de Wall Street.
-
Solstice Advanced Materials (SOLS): Starboard Value ha adquirido una participación valorada en varios cientos de millones de dólares.
-
MSCI (MSCI): Los ingresos superaron las expectativas.
-
General Motors (GM): Anunció un programa de recompra de acciones por valor de 20.000 millones de dólares.
-
Crown Holdings (CCK): Presentó unas débiles previsiones de beneficios para el próximo trimestre.
-
Equifax (EFX): Presentó unos sólidos resultados del tercer trimestre.
-
Halliburton (HAL): El BPA y los ingresos superaron las expectativas de Wall Street.
-
Apple (AAPL): Loop Capital rebajó su recomendación sobre la compañía.
-
CoreWeave (CRWV): HSBC reiteró su recomendación de «reducir».
-
Braze (BRZE): Será adquirida por Salesforce (CRM) por un valor empresarial aproximado de 5.660 millones de dólares. Los accionistas recibirán 47,50 dólares por acción en efectivo.
-
Casella Waste Systems (CWST): Jana Partners ha adquirido una participación y ha instado a la dirección a mejorar los márgenes y la rentabilidad del capital.
-
Qiagen (QGEN): Según informaciones, EQT se encuentra en conversaciones avanzadas para adquirir la compañía.
En la sesión europea…
Resumen de sesión
Las bolsas europeas cerraron el martes con ligeras caídas, ya que las violentas protestas en Francia frenaron el apetito por el riesgo y lastraron las acciones de la segunda mayor economía de la eurozona.
Las protestas, que han intensificado la presión sobre un país que ya se enfrenta a un débil crecimiento económico y a una deuda pública cada vez mayor, provocaron una caída del 0,38% en el índice de referencia francés, el CAC 40.

El índice paneuropeo STOXX 600 retrocedió un 0,14%, hasta los 638,64 puntos, después de haber perdido un 0,8% en la sesión anterior.

Los inversores, preocupados por los elevados precios del petróleo y las altas rentabilidades de los bonos soberanos, han confiado en la solidez de los resultados empresariales para sacar al STOXX 600 del estrecho rango en el que ha permanecido durante el último mes.
«Puede haber muchos factores adversos, pero el crecimiento de los beneficios todavía puede imponerse. La actual temporada de resultados ha sido uno de los mejores trimestres en términos de crecimiento del beneficio por acción en Europa en muchos años», afirmó Burns McKinney, director general y gestor sénior de carteras de NFJ Investment Group.
Sin embargo, la inestabilidad en Francia ha añadido otro factor de riesgo, especialmente teniendo en cuenta que las elecciones presidenciales se celebrarán dentro de seis meses.
«Es difícil que los inversores se muestren especialmente optimistas respecto a Europa en estos momentos», señaló Neil Wilson, estratega de inversiones de Saxo UK.
«¿Cuánta exposición quieres tener a Europa ahora mismo cuando no sabes realmente qué tipo de políticas aplicarán los gobiernos durante los próximos años, siendo Francia el principal foco de incertidumbre?».
Varios de los principales sectores europeos cerraron a la baja, con el sector industrial liderando las caídas, lastrado por el descenso del 5% de ABB, ya que las dudas sobre la sostenibilidad de las inversiones en inteligencia artificial afectaron a la compañía suiza de ingeniería, uno de los principales proveedores de centros de datos.
Algunos comentarios de acciones
-
El operador francés de servicios en la nube OVHcloud se disparó un 18%, hasta alcanzar máximos de casi un mes, después de registrar su primer flujo de caja libre apalancado positivo desde su salida a bolsa en 2021.
-
Comet Holding avanzó un 4,7% tras anunciar un aumento de sus ventas durante el tercer trimestre, impulsado por la expansión de los centros de datos y las infraestructuras de inteligencia artificial.
-
Schneider Electric cayó un 3,3% después de que el fabricante francés de equipos eléctricos captara 6.000 millones de euros (6.740 millones de dólares) mediante una colocación acelerada de acciones entre inversores institucionales.
En la sesión asíatica…
Bolsas de Asia-Pacífico: Cerraron mayoritariamente a la baja pese al rebote de Wall Street, ya que la región no logró mantener la recuperación impulsada por la inteligencia artificial. Los mercados con mayor exposición a los semiconductores, como Corea del Sur y Japón, registraron un peor comportamiento, en una jornada con escasas novedades macroeconómicas.
ASX 200: Retrocedió, con las compañías mineras de oro bajo presión tras la corrección del metal precioso el lunes. Mientras tanto, el sector financiero centró la atención después de que S&P rebajara la calificación crediticia a largo plazo de Bank of Queensland de A- a BBB+, y de que Westpac anunciara una partida extraordinaria de 41 millones de dólares australianos relacionada con un litigio de RAMS.
Nikkei 225: Registró pérdidas, ya que las compañías tecnológicas no lograron beneficiarse del rebote impulsado por la IA en Estados Unidos, aunque el índice consiguió recortar parte de las caídas iniciales, que habían superado el 1%. SoftBank centró la atención tras conocerse que está en conversaciones para participar en una ronda de financiación privada de OpenAI antes de la salida a bolsa de Anthropic.
KOSPI: Fue el índice con peor comportamiento de la región, prolongando las fuertes caídas acumuladas durante octubre. Samsung Electronics y SK Hynix estuvieron bajo presión después de que varios informes señalaran que las grandes tecnológicas estadounidenses están presionando para conseguir precios más bajos en los chips de memoria, utilizando a los proveedores chinos como alternativa en las negociaciones.
Hang Seng y Shanghai Composite: Mostraron un comportamiento divergente. Hong Kong retrocedió en su regreso a la actividad tras el festivo de Chung Yeung del lunes, mientras que el mercado continental chino se mantuvo prácticamente sin cambios después de que los tipos preferenciales de préstamo (LPR) de China permanecieran sin modificaciones, tal y como se esperaba.
Conozca la nueva burbuja: la atención médica y los productos básicos.
Ahora viene lo más importante. El Indicador de Riesgo de Burbuja (BRI) de BofA es un indicador basado exclusivamente en precios que resume la rentabilidad, la volatilidad, el impulso y la “fragilidad” (convexidad) de un activo en una única puntuación de 0 a 1, donde 1 significa la máxima volatilidad propia de una burbuja. BofA utiliza 0,8 (el quintil superior) como línea de peligro según su regla general: aplicada a ocho burbujas de activos históricas bien conocidas, siete alcanzaron su punto máximo con una lectura del BRI superior a este valor.
Hasta el viernes pasado, el índice BRI más alto entre los índices globales de BofA, los sectores estadounidenses, las materias primas y las criptomonedas no era el Nasdaq. Era el sector de la salud estadounidense, justo en el umbral de 0,8 , seguido por el sector energético y los bienes de consumo básico, con aproximadamente 0,67 cada uno. El sector tecnológico se situaba en torno a 0,5, mientras que los índices BRI del Nasdaq, Nikkei y Kospi retrocedieron (las cifras se leen del gráfico y son aproximadas).
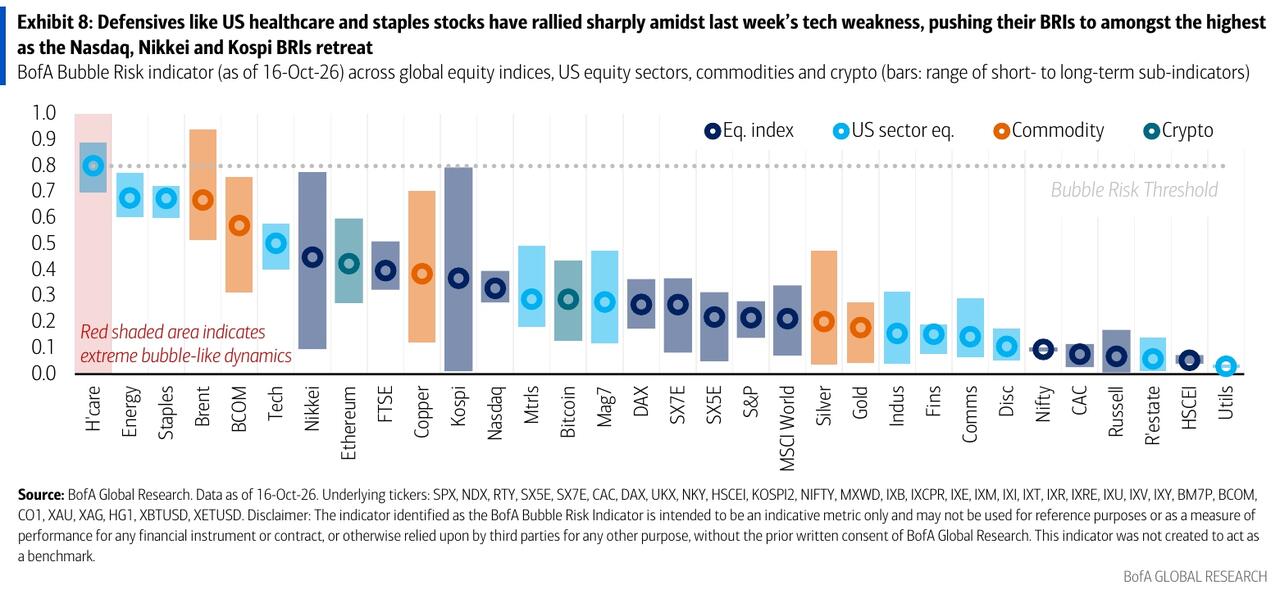
O, como lo expresa Bank of America, “los sectores defensivos como la sanidad y los bienes de consumo básico se encuentran ahora entre los sectores con mayor riesgo de burbuja” del mercado. Entre los temas de renta variable más populares, el sector farmacéutico experimentó el mayor aumento semanal en el riesgo de burbuja, y una cesta personalizada de Bank of America con el glorioso nombre de “Hiperescaladores Farmacéuticos de EE. UU.” ahora cotiza a 0,75 (la ciberseguridad estadounidense, a 0,83, sigue estando más inflada, mientras que la cesta electoral brasileña encabeza la lista con 0,90).
Si analizamos las acciones individualmente, el resultado es casi cómico. La empresa del S&P 500 con el índice BRI más alto es Moderna (MRNA) , seguida de Coca-Cola (KO) , Revvity (RVTY) y Zebra (ZBRA). Amgen (AMGN), Merck (MRK), Agilent (A), Thermo Fisher (TMO), Quest Diagnostics (DGX) y Smucker (SJM) también se encuentran entre las 25 primeras. Las empresas del sector sanitario representan aproximadamente la mitad de la lista.
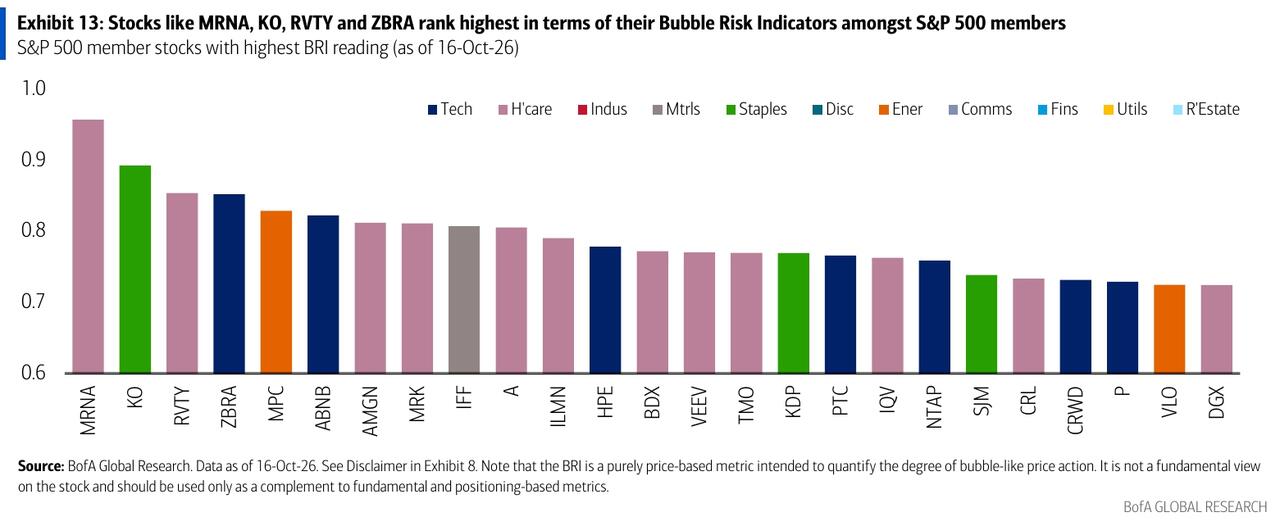
Sí, las acciones de Coca-Cola ahora se cotizan como si fueran una burbuja. Warren estaría orgulloso… o horrorizado.
Aquí también hay un ángulo de posicionamiento, y rima con el desmantelamiento de la IA. Hace poco más de una semana, el libro principal de Morgan Stanley mostró que la exposición de los fondos de cobertura al sector salud se encontraba en el percentil 3 del último año , y Goldman dijo que los fondos habían reducido brutamente el sector durante cuatro semanas consecutivas. Cuando todos tienen una infraponderación y todos se apresuran a entrar al mismo tiempo, se produce una acción de precios similar a una burbuja, independientemente de si los fundamentos cambiaron o no. Privorotsky hizo la misma observación desde el otro lado la semana pasada, señalando que la “calidad” había repuntado en 16 de 18 sesiones con un RSI de 83.
Para ponerlo en perspectiva, Bank of America subraya que la euforia sigue siendo localizada. Solo 13 acciones del S&P 500 tienen un BRI superior a 0,8, lo que representa apenas el 2,8 % de la capitalización bursátil del índice. En el auge de las puntocom, entre 50 y 100 acciones y entre el 20 % y el 40 % de la capitalización bursátil mostraban la misma señal. Por lo tanto, se trata de un foco de euforia, no de una manía generalizada en el mercado (al menos por ahora).
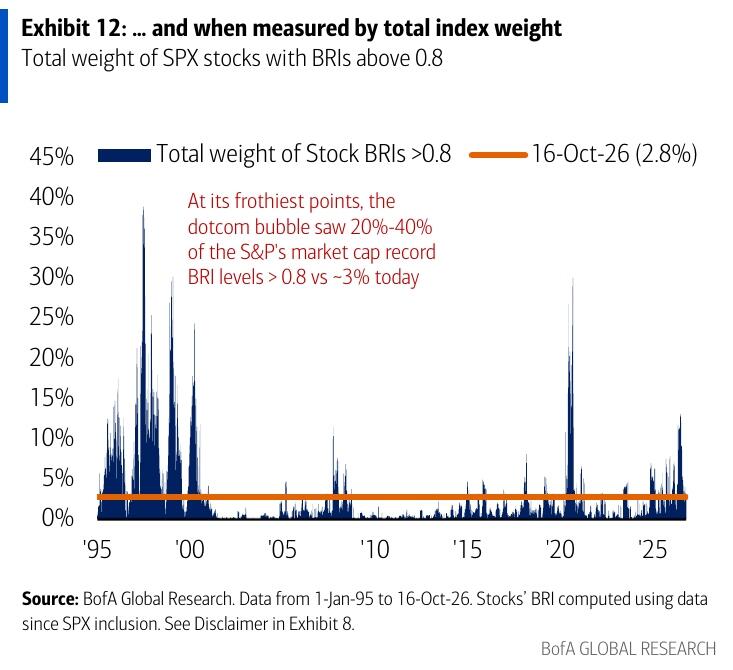
Bank of America también señala que un BRI elevado es una advertencia, no una señal de venta. Históricamente, una vez que el BRI superó el 0,8 en burbujas anteriores, el riesgo a la baja a corto plazo aumentó, mientras que el potencial alcista se mantuvo prácticamente igual. Por ello, el consejo del banco es interpretarlo como una señal para comprar protección, una advertencia de “estar alerta” en lugar de una señal para “salir del mercado”.
La operación: Cubrir el búnker, financiado por la tecnología.
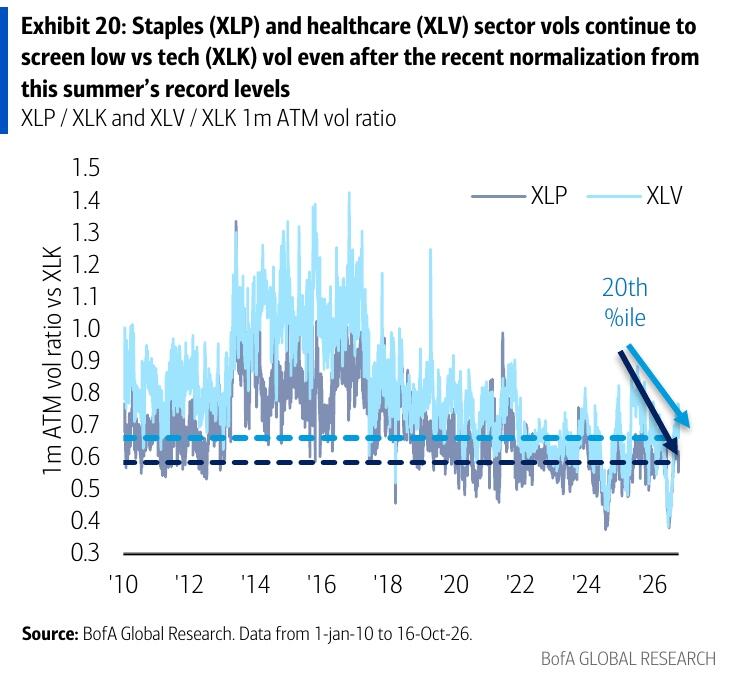
Esa es la premisa de la principal recomendación de BofA. Si la rotación anti-tecnología está históricamente extendida y los activos defensivos se encuentran ahora entre los más sobrevalorados del mercado, el riesgo obvio es una corrección, y cubrirse contra ella resulta ser barato. Las volatilidades implícitas de los sectores de bienes de consumo básico (XLP) y salud (XLV) se mantienen históricamente bajas en relación con la volatilidad del sector tecnológico (XLK), alrededor del percentil 20 incluso después de normalizarse desde los mínimos históricos de este verano.
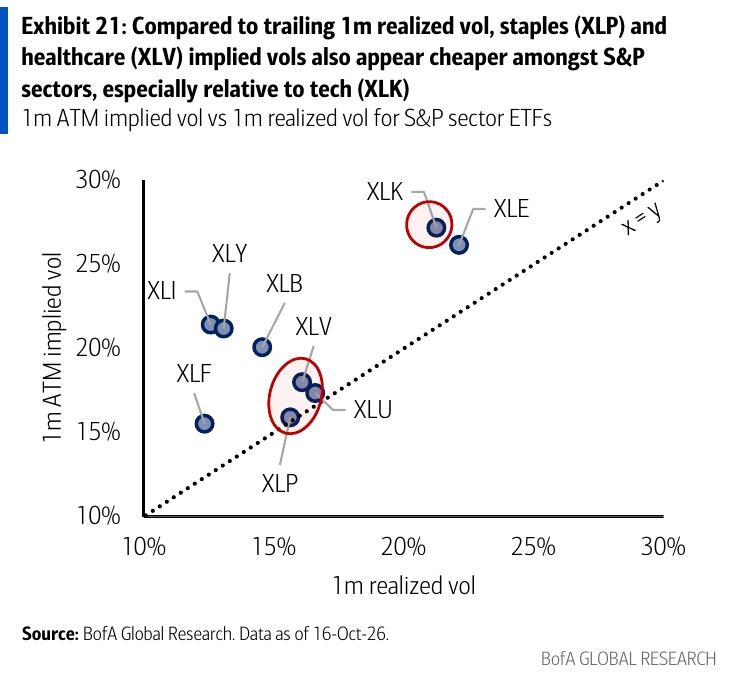
También se ven baratos comparados con su propio volumen real, mientras que el volumen XLK se ve rico:
El informe Options Watch de Bloomberg señaló de forma independiente que los costos de cobertura cayeron más en el sector de bienes básicos que en cualquier otro sector la semana pasada, según la asimetría con respecto al S&P. La protección barata en el segmento más saturado del mercado es precisamente el tipo de estrategia que parece absurda hasta que deja de serlo.
De ahí las dos operaciones de valor relativo de BofA, ambas ejecutadas en torno a 25 delta y ambas pagando un pequeño crédito :
- Staples vs Tech: Compre opciones de venta XLP de noviembre con precio de ejercicio de 85, venda opciones de venta XLK de noviembre con un valor nominal equivalente y precio de ejercicio de 175 para obtener un crédito del 0,23 % (contratos 2,1:1; referencias 87,21 y 185,96).
- Sector salud frente a sector tecnológico: compre opciones de venta XLV de noviembre con precio de ejercicio de 170, venda opciones de venta XLK de noviembre con un valor nominal equivalente y precio de ejercicio de 175 para obtener un crédito del 0,20 % (contratos de 1,05:1; referencias 175,65 y 185,96).
El riesgo es simple: una venta masiva de acciones tecnológicas sin una caída equivalente en los sectores de bienes básicos o salud; es decir, que la rotación continúe. Bank of America argumenta que la alta dispersión dentro del sector tecnológico (por ejemplo, AAPL al alza, NVDA a la baja) y el daño ya causado mitigan ese riesgo, pero para aquellos que están nerviosos por vender opciones de venta de XLK sin cobertura antes de la presentación de resultados, la reunión del FOMC y las elecciones de mitad de mandato, sugiere vender spreads de opciones de venta de XLK como parte de la financiación.
Y el riesgo de reversión no es hipotético. El departamento de salud de Goldman Sachs señaló esta mañana que el repunte del lunes en TMT/IA “provocó un rendimiento inferior al esperado en los sectores defensivos” , con una fuerte presencia de farmacéuticas de gran capitalización justo cuando repuntaban las empresas de semiconductores. Ahora, ambos lados de la rotación operan como un único mecanismo.
Para quienes piensan que la semana pasada fue un anticipo del verdadero colapso de la IA en lugar de un simple contratiempo, BofA reitera su cobertura a largo plazo: opciones de venta con vencimiento el 27 de septiembre sobre el NDX, supeditadas a una caída de los tipos de interés a 10 años . La evolución de los precios la semana pasada (NDX -5,5%, rendimientos a 10 años -16 puntos básicos) reforzó su opinión de que un desmantelamiento de la IA se desarrollará como en 2000-01: caída de las acciones y de los tipos de interés.



