Estimaciones de rendimiento:¹ Los gestores Global Fundamental L/S terminaron planos en agosto, con un rendimiento inferior al índice de referencia del mercado.
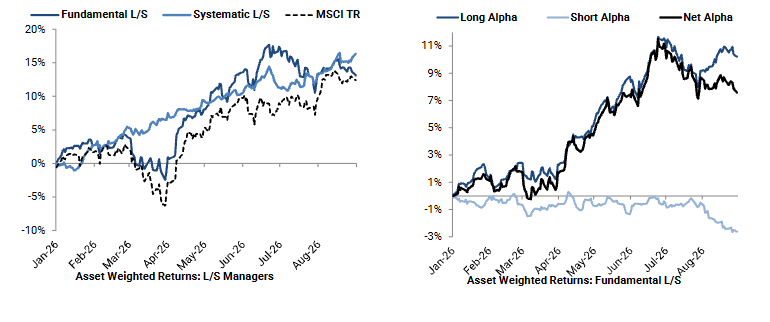
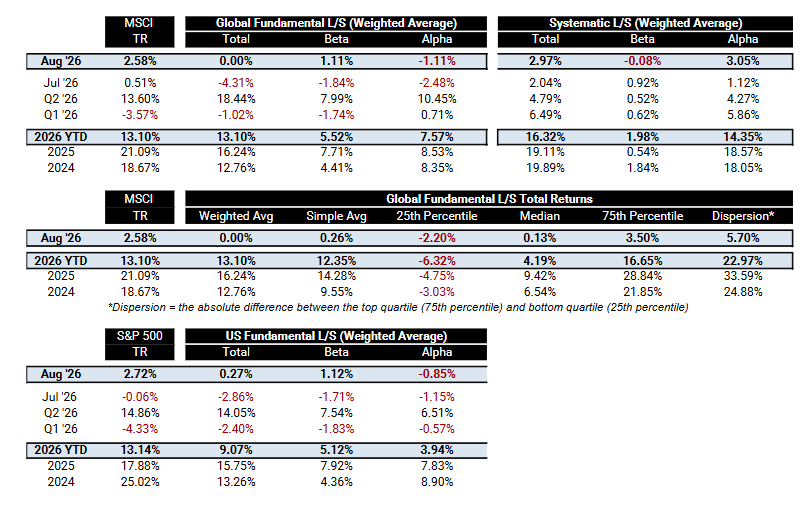
Los retornos Fundamental L/S¹ ponderados por activos se mantuvieron planos en agosto frente al +2,58% del MSCI TR
- Sobre una base ponderada por activos, los retornos totales de los fondos Global Fundamental L/S terminaron planos en agosto, ya que las ganancias por beta fueron compensadas por pérdidas de alpha. En lo que va de año, los retornos totales de Global Fundamental L/S se sitúan ahora en +13,1%.
- Excluyendo beta, el alpha de los fondos Global Fundamental L/S terminó en -1,1%, debido a que las pérdidas en el lado corto superaron las ganancias en el lado largo.
- Desde la perspectiva de factores, Asset Selection, Medium-Term Momentum, Tecnología de la Información y Consumo Discrecional estuvieron entre los principales detractores de alpha para los retornos Fundamental L/S en agosto, parcialmente compensados por las ganancias procedentes de Volatilidad, Salud y Country Tilt (Taiwán y Corea).
- Los gestores Asia L/S terminaron con un -0,3%, mientras que los gestores US L/S terminaron con un +0,3% y los Europe L/S con un +2,0%. En lo que va de año, los retornos de Asia, EE. UU. y Europa L/S se sitúan ahora en +22,0%, +9,1% y +9,4%, respectivamente.
- Los fondos Health Care L/S ganaron un +4,0% en agosto (+12,2% YTD), mientras que los fondos TMT L/S perdieron un -0,5% (+13,2% YTD).
- La media y la mediana, ambas con igual ponderación, de los retornos Fundamental L/S en agosto terminaron en +0,26% y +0,13%, respectivamente. En lo que va de año, la media y la mediana de los retornos Fundamental L/S se sitúan ahora en +12,4% y +4,2%, respectivamente.
Los retornos Systematic L/S¹ ponderados por activos subieron un +3% en agosto
- Los retornos Systematic L/S —nuestro proxy para el rendimiento de las estrategias cuantitativas— aumentaron un +3,0% en agosto, según nuestras estimaciones, siendo el mejor rendimiento mensual en lo que va de año, impulsado íntegramente por un alpha positivo.
- Desde la perspectiva de factores, Asset Selection y, en menor medida, Sector Tilt —liderado por Consumo Discrecional e Industriales— estuvieron entre los principales contribuidores positivos de alpha a los retornos Systematic L/S en agosto, parcialmente compensados por las pérdidas procedentes de Medium-Term Momentum, Size y Growth.
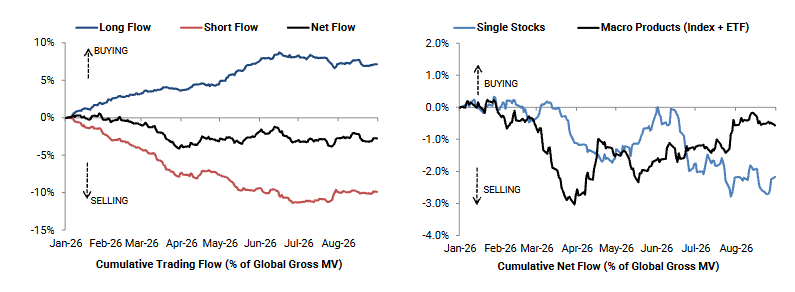
Flujos de trading: La renta variable global registró poca actividad neta en agosto, ya que las compras de posiciones largas fueron prácticamente compensadas por las ventas en corto, aunque los flujos totales en dólares fueron bastante moderados.
- El libro global registró ligeras compras netas en agosto, ya que las compras de posiciones largas superaron modestamente a las ventas en corto, aunque los flujos totales en dólares fueron reducidos.
- Las acciones individuales (Single Stocks) registraron en conjunto ligeras compras netas, impulsadas por compras de posiciones largas. Servicios de Comunicación, Consumo Discrecional, Consumo Básico y Financieras fueron los sectores globales con mayores compras netas en dólares durante agosto, mientras que Tecnología de la Información, Utilities e Inmobiliario fueron los que registraron mayores ventas netas.
- Por otro lado, los productos macro (índices y ETF combinados) registraron ligeras ventas netas, impulsadas por ventas moderadas tanto de posiciones cortas como largas.
- Las posiciones cortas en ETF cotizados en EE. UU. cayeron otro -5,9% en agosto, principalmente por el cierre de posiciones cortas en ETF de renta variable de mercado amplio, ETF internacionales cotizados en EE. UU. y ETF de materias primas, parcialmente compensado por nuevas posiciones cortas en ETF tecnológicos.
- Las posiciones cortas en ETF representan ahora el 10,2% del total de posiciones cortas en renta variable estadounidense, excluyendo productos sobre índices, frente al 10,7% a finales de julio. Este nivel se encuentra en el percentil 2 tanto frente al último año como frente a los últimos cinco años.
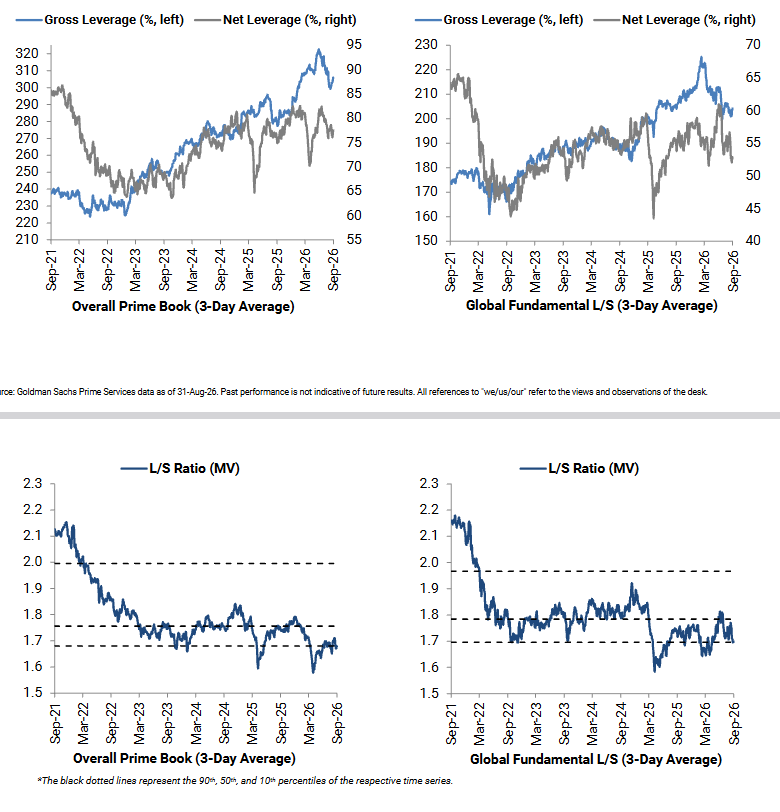
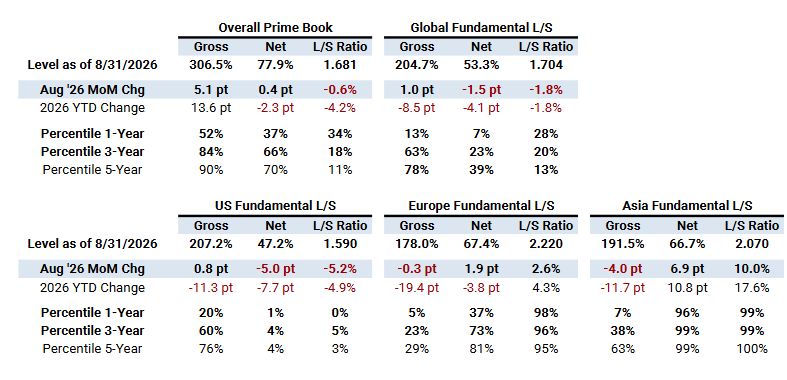
Exposición: El apalancamiento bruto total de las carteras aumentó por primera vez en tres meses, mientras que el apalancamiento neto se mantuvo relativamente estable.
- Prime Book total
- Apalancamiento bruto: +5,1 puntos intermensuales hasta 306,5% (percentil 52 a un año). Apalancamiento neto: +0,4 puntos intermensuales hasta 77,9% (percentil 37 a un año).
- Ratio Long/Short (valor de mercado): -0,6% intermensual hasta 1,681 (percentil 34 a un año).
- Global Fundamental L/S
- Apalancamiento bruto: +1,0 puntos intermensuales hasta 204,7% (percentil 13 a un año). Apalancamiento neto: -1,5 puntos intermensuales hasta 53,3% (percentil 7 a un año).
- Ratio Long/Short (valor de mercado): -1,8% intermensual hasta 1,704 (percentil 28 a un año).
- US Fundamental L/S
- Apalancamiento bruto: +0,8 puntos intermensuales hasta 207,2% (percentil 20 a un año). Apalancamiento neto: -5,0 puntos intermensuales hasta 47,2% (percentil 1 a un año).
- Ratio Long/Short (valor de mercado): -5,2% intermensual hasta 1,590 (percentil 5 a tres años).
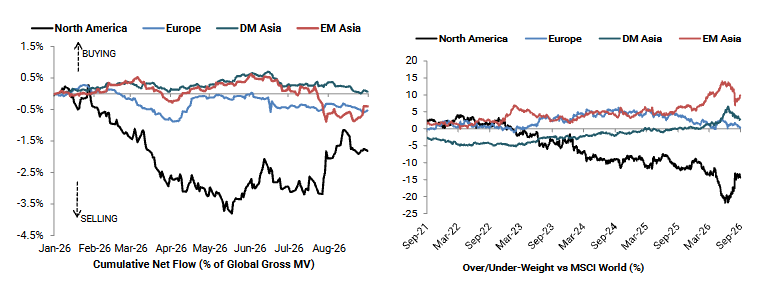
Posicionamiento regional: Las compras netas en Norteamérica y Asia emergente se vieron compensadas por ventas netas en Asia desarrollada y Europa.
- Norteamérica registró compras netas por cuarto mes consecutivo, impulsadas por compras de posiciones largas que superaron a las ventas en corto en una proporción de 1,6 a 1. La ponderación de Norteamérica frente al MSCI World ACWI aumentó +0,1 puntos hasta situarse un 14,4% infraponderada (U/W), en el percentil 30 respecto al último año y en el percentil 6 frente a los últimos cinco años.
- Europa registró ventas netas, impulsadas casi en su totalidad por ventas de posiciones largas. La ponderación de Europa frente al MSCI World ACWI cayó -0,9 puntos hasta situarse un 0,5% sobreponderada (O/W), en el percentil 8 frente al último año y en el percentil 15 respecto a los últimos cinco años. Países Bajos, Alemania, España e Irlanda estuvieron entre los mercados europeos con mayores ventas netas en agosto, mientras que Suecia, Reino Unido y Bélgica estuvieron entre los que registraron mayores compras netas.
- Asia desarrollada (DM Asia) registró ventas netas, impulsadas por ventas de posiciones largas y, en menor medida, por ventas en corto, en una proporción de 1,8 a 1. Prácticamente todos los mercados registraron ventas netas, liderados por Japón. A pesar de las compras de este mes, la ponderación de Asia desarrollada frente al MSCI World ACWI cayó -1 punto hasta situarse un 2,7% sobreponderada, en el percentil 69 frente al último año y en el percentil 94 respecto a los últimos cinco años.
- Asia emergente (EM Asia) registró compras netas por primera vez en tres meses, impulsadas por actividad de aversión al riesgo, con cierres de posiciones cortas superando a las ventas de posiciones largas en una proporción de 1,9 a 1. Las compras en China fueron parcialmente compensadas por ventas en Taiwán y Corea. La ponderación de Asia emergente frente al MSCI World ACWI aumentó +1,8 puntos hasta situarse un 9,9% sobreponderada, en el percentil 59 frente al último año y en el percentil 92 respecto a los últimos cinco años.
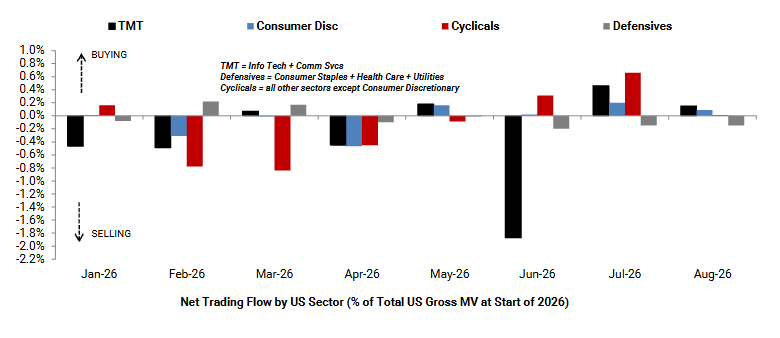
Posicionamiento sectorial en EE. UU.: Servicios de Comunicación, Financieras y Materiales fueron los sectores con mayores compras netas en agosto.
- Las acciones estadounidenses de TMT registraron compras netas, impulsadas casi por completo por compras de posiciones largas.
- Tecnología de la Información registró ventas netas moderadas, ya que las ventas de posiciones largas superaron a los cierres de cortos en una proporción de 3 a 1. Equipos Electrónicos, Servicios de TI y Hardware Tecnológico fueron los subsectores con mayores ventas netas, mientras que Software fue el que registró mayores compras netas. El ratio long/short de Tecnología de la Información en EE. UU. se sitúa ahora en 1,77, en el percentil 27 frente al último año y en el percentil 15 frente a los últimos cinco años.
- Servicios de Comunicación registró las mayores compras netas en dólares desde noviembre de 2025, impulsadas por compras de posiciones largas que superaron ampliamente a las ventas en corto, en una proporción de 5,1 a 1. Prácticamente todos los subsectores registraron compras netas, liderados por Medios Interactivos y Servicios y Servicios Diversificados de Telecomunicaciones. El ratio long/short de Servicios de Comunicación en EE. UU. se sitúa ahora en 2,96, en el percentil 19 frente al último año y en el percentil 41 frente a los últimos cinco años.
- Las acciones de Consumo Discrecional registraron compras netas, impulsadas por compras de posiciones largas que superaron a las ventas en corto en una proporción de 1,4 a 1. Comercio Minorista Generalista, Comercio Minorista Especializado y Distribuidores fueron los subsectores con mayores compras netas, mientras que Hoteles, Restaurantes y Ocio y Textil, Ropa y Artículos de Lujo fueron los que registraron mayores ventas netas. El ratio long/short de Consumo Discrecional en EE. UU. se sitúa ahora en 2,26, en el percentil 65 frente al último año y en el percentil 86 frente a los últimos cinco años.
- Los sectores cíclicos no relacionados con consumo registraron poca actividad neta, ya que las compras en Financieras y Materiales fueron compensadas por ventas en Industriales, Energía e Inmobiliario.
- Las acciones estadounidenses de Materiales registraron las mayores compras netas desde noviembre de 2025, impulsadas por cierres de posiciones cortas y, en menor medida, por compras de posiciones largas, en una proporción de 5,9 a 1. Materiales de Construcción y Químicas fueron los subsectores con mayores compras netas. El ratio long/short de Materiales en EE. UU. se sitúa ahora en 1,74, en el percentil 59 frente al último año y en el percentil 13 frente a los últimos cinco años.
- Los sectores defensivos registraron en conjunto ventas netas por quinto mes consecutivo, ya que las ventas en Utilities y Salud superaron a las modestas compras en Consumo Básico.
- Las acciones estadounidenses de Utilities registraron ventas netas por tercer mes consecutivo —y en seis de los últimos siete meses— y anotaron las mayores ventas netas en dólares desde octubre de 2025, impulsadas íntegramente por ventas en corto. Utilities Eléctricas y Productores Independientes de Electricidad y Energías Renovables fueron los subsectores con mayores ventas netas. El ratio long/short de Utilities en EE. UU. se sitúa ahora en 1,58, en el percentil 8 frente al último año y en el percentil 26 frente a los últimos cinco años.
- Industrias estadounidenses con mayores compras netas en agosto (nocional): Medios Interactivos y Servicios, Equipos de Comunicaciones, Mercados de Capitales, Comercio Minorista Generalista, Servicios Profesionales, Software, Aeroespacial y Defensa, y Materiales de Construcción.
- Industrias estadounidenses con mayores ventas netas en agosto (nocional): Utilities Eléctricas, Petróleo, Gas y Combustibles Consumibles, Equipos Eléctricos, Maquinaria, Equipos Electrónicos, Servicios de TI, Hardware Tecnológico, Almacenamiento y Periféricos, y Herramientas y Servicios de Ciencias de la Vida.