Resultados hasta la fecha: petróleo 53,0%, acciones globales 13,9%, acciones estadounidenses 11,6%, oro 4,0%, bonos HY 2,6%, efectivo 2,3%, dólar estadounidense 0,6%, IG 0,1%, bonos gubernamentales -1,1%, bitcoin -16,9% YTD.
Zeitgeist: «Quiero decir, si el crédito privado no puede subir con el QE5, entonces ¿en qué se está convirtiendo el mundo?»
Balance: la administración estadounidense está actualmente 0 de 3 en sus «3 flechas»: crecimiento del PIB del 3% (<2% de crecimiento durante los últimos 6 trimestres), déficit presupuestario del 3% del PIB (actualmente es del 6% del PIB) y aumento de la producción de petróleo en 3 millones de barriles diarios (solo ha aumentado 0,3 mbpd desde 2024); la credibilidad de la política se mide a través de los bonos y el mercado de divisas… mayores rendimientos y una moneda más débil significan que la credibilidad está cayendo.
El precio es correcto: sucesión de «Bessent puts» para frenar la amenaza de «Cualquier cosa menos bonos» para la financiación del Gobierno de EE. UU. y de la IA… líneas swap de dólares estadounidenses con Asia/Golfo, intervención en divisas sobre el yen y ahora un cuasi-QE mediante la duplicación de las recompras de bonos a largo plazo con la aquiescencia de la Fed; el pánico de política económica por «arreglar» la renta fija debería poner techo, pero no reducir, los rendimientos de los bonos estadounidenses… posiciones largas preferidas: oro (obviamente) y los poco queridos REITs de larga duración/XBI/bancos regionales/small caps/inmobiliario de Hong Kong.
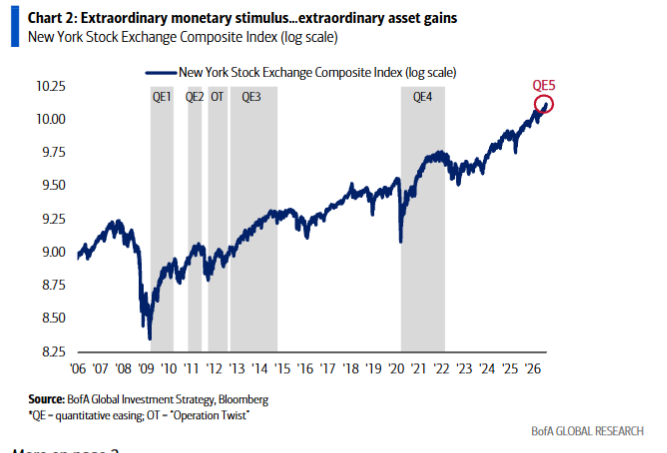
La visión más amplia: el QE fue el origen del gran mercado alcista y de la convicción de Wall Street de que era «demasiado grande para quebrar»; el extraordinario estímulo monetario de los últimos 20 años ha provocado extraordinarias ganancias en los activos (Gráfico 2); por tanto, sería extraordinario que una nueva ronda de QE fracasara, que Bessent no lograra llevar el rendimiento del bono a 30 años por debajo del 5%… eso significaría caída del dólar estadounidense y posiciones cortas en riesgo, cortas en apalancamiento (hiperescaladores de IA, crédito privado) y cortas en cíclicos (financieras) de cara a las elecciones de mitad de mandato.
Flujos semanales: 40.100 M$ hacia acciones, 21.400 M$ hacia bonos, 3.800 M$ hacia oro, 1.000 M$ hacia cripto y salida de 1.200 M$ del efectivo.
Flujos a tener en cuenta:
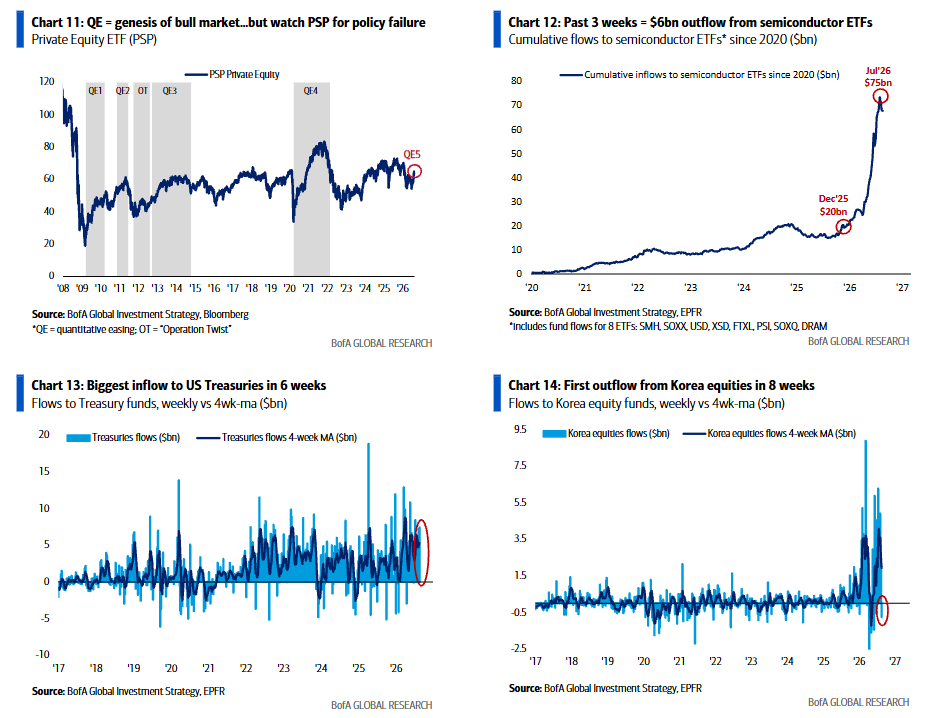
- Bonos del Tesoro de EE. UU.: entrada de 7.400 M$, la mayor en 6 semanas (Gráfico 13).
- Bonos IG: entrada de 7.500 M$, 20.ª semana consecutiva de entradas.
- Deuda de mercados emergentes: entrada de 3.300 M$, la mayor en 11 semanas.
- Acciones estadounidenses: entrada de 28.900 M$, la mayor en 3 semanas.
- Acciones de Corea: salida de 800 M$, primera salida en 8 semanas (Gráfico 14).
- Acciones de Japón: salida de 1.700 M$, primera salida en 11 semanas.
- Semiconductores: salida de 700 M$ (salida de 6.300 M$ en las últimas 3 semanas – Gráfico 12).
- Financieras: salida de 2.000 M$, la mayor en 11 semanas.
Clientes privados de BofA: 4,7 billones de dólares en activos bajo gestión… 66,5% en acciones, 16,9% en bonos y 9,4% en efectivo; mayor entrada semanal en bonos desde mayo de 2026; durante las últimas 4 semanas, los clientes privados han estado comprando ETFs de Japón, bonos municipales y TIPS, y vendiendo ETFs de deuda emergente, utilities y sector financiero.
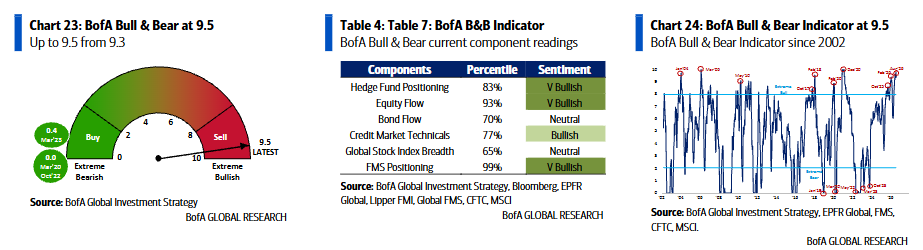
Indicador Bull & Bear de BofA: sube a 9,5 desde 9,3 gracias a una mayor amplitud de los índices bursátiles globales y a un posicionamiento alcista en los futuros del S&P 500 y del oro; los datos de posicionamiento de BofA apuntan a un «alcismo extremo»; la «señal de venta» se activó el 26 de mayo… desde entonces, el SPX sube un 1,6% (con una caída del 4% del SPX entre el 2 de junio y el 29 de julio), el ACWI un 1,3% y el HYG cae un 0,8%; cabe señalar que el «antiguo» Indicador Bull & Bear está en 7,9 (véase Indicador Bull & Bear de BofA).
Operaciones contrarias al consenso: las operaciones «anti-consenso» que nos gustan ahora mismo…
- Operación contraria ABB: el consenso secular es ABB, Anything But Bonds («Cualquier cosa menos bonos»); estamos largos en activos poco queridos y de larga duración: REITs/XBI/KRE/small caps… el siguiente tramo al alza de los rendimientos sería demasiado destructivo para Wall Street y Main Street, por lo que el pánico de las autoridades para detenerlo debería aumentar.
- Operación contraria ABC: el consenso secular es ABC, Anywhere But China («Cualquier lugar menos China»); estamos largos en el sector inmobiliario de Hong Kong, ante el posible final de los dos grandes mercados bajistas de la década de 2020: inmobiliario y China.
- Operación contraria ABD: el consenso secular es ABD, Anything But the Dollar («Cualquier cosa menos el dólar»); estamos de acuerdo… estar largo en oro sigue siendo la forma más limpia de operar la devaluación del dólar, el colapso de los bonos, la inflación de activos y la política de populismo capitalista frente a populismo socialista de la década de 2020; además, la «guerra económica» entre EE. UU. e Irán aporta demanda al oro por las sanciones.
- Operación contraria en IA: el consenso secular es estar largo en IA; nosotros decimos estar cortos en bonos ligados a la IA (el Gobierno de EE. UU. puede poner techo a los rendimientos, pero hace falta deflación/recesión para reducir de forma significativa el coste de capital); recomendamos a los inversores equilibrar su exposición larga a acciones de IA con materias primas/recursos naturales necesarios para alimentar la carrera armamentística de IA entre EE. UU. y China.
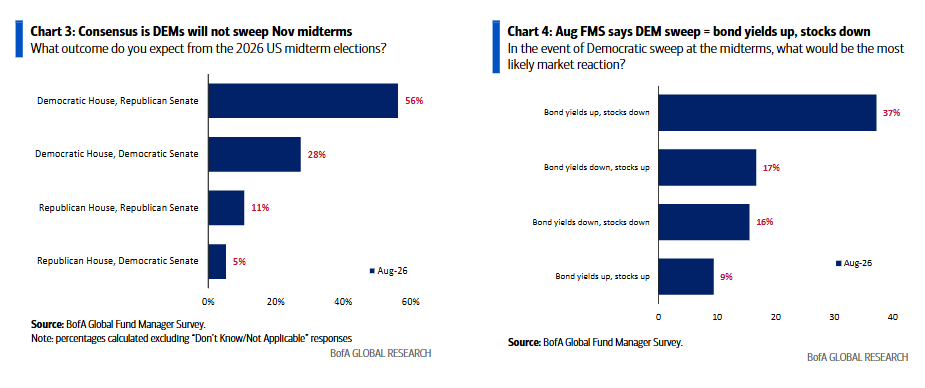
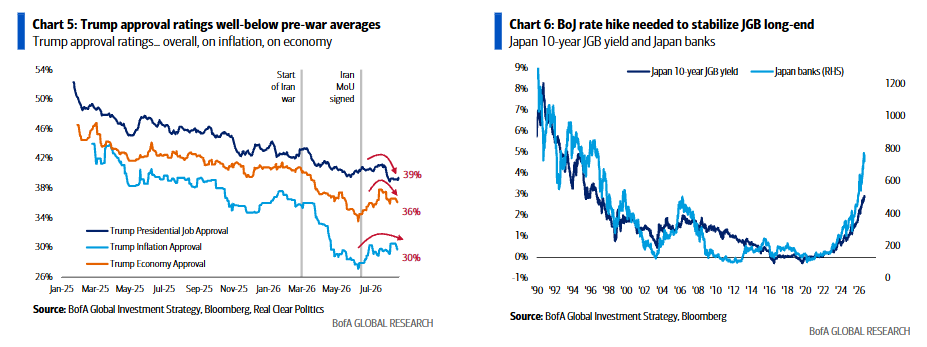
- Operación contraria sobre las elecciones de mitad de mandato de EE. UU.: el consenso es que los demócratas no lograrán una victoria total en las elecciones de noviembre (Gráficos 3-4); nosotros cubrimos este riesgo con posiciones cortas en financieras; si los demócratas se hacen con el Senado (y el Partido Republicano pierde la gobernación de Texas), prevemos una fuerte caída de las acciones (>10%), del dólar estadounidense y de los rendimientos de los bonos de aquí a final de año; cabe señalar que los índices de aprobación de Trump (39%; economía 36%; inflación 30% – Gráfico 5) están muy por debajo de los promedios anteriores a la guerra (46%, 42% y 38%, respectivamente).
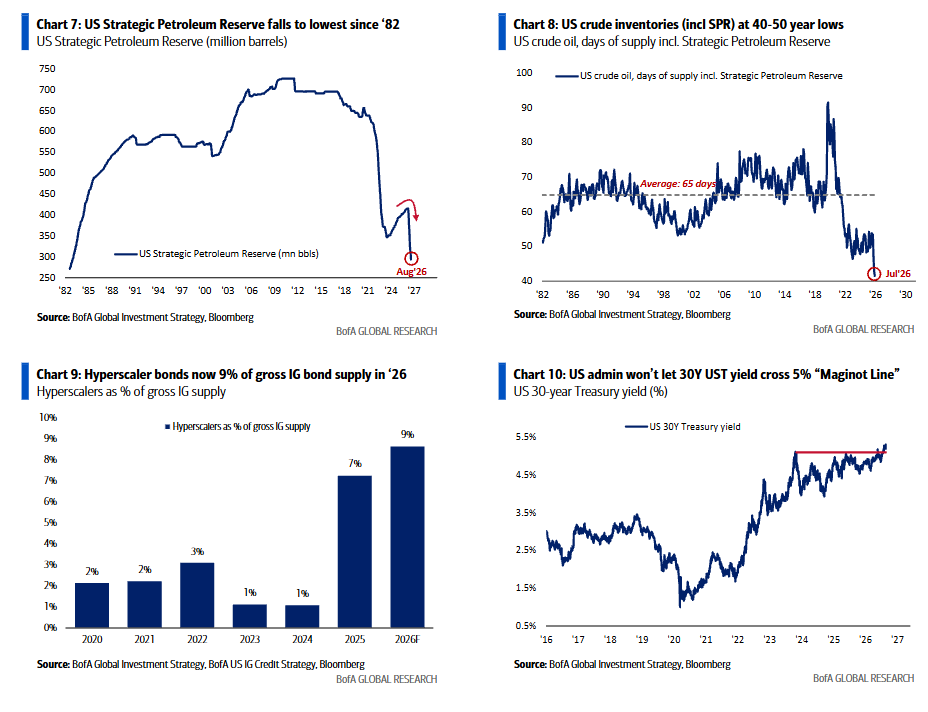
Tres flechas y líneas Maginot: la administración estadounidense está actualmente 0 de 3 en sus «3 flechas»: crecimiento del PIB del 3% (<2% de crecimiento durante los últimos 6 trimestres), déficit presupuestario del 3% del PIB (actualmente es del 6% del PIB) y aumento de la producción de petróleo en 3 millones de barriles diarios (solo ha aumentado 0,3 mbpd desde 2024); la credibilidad de la política se mide a través de los bonos y el mercado de divisas… mayores rendimientos y una moneda más débil significan una caída de la credibilidad… de ahí la nueva determinación de finales de verano por defender las «líneas Maginot» de gasolina a 4 $/galón, dólar-yen en 160 y rendimientos de los bonos del Tesoro de EE. UU. en el 5%, niveles por encima de los cuales peligran los objetivos de política económica de mantener el boom/mercado alcista/burbuja de la economía y la IA; pero los precios de la gasolina en EE. UU. vuelven a superar los 4 $/galón (frente a los 3 $/galón previos a la guerra)… difícil hacerlos bajar dada la «guerra económica» entre EE. UU. e Irán, además de que los inventarios de crudo estadounidenses y la Reserva Estratégica de Petróleo están en mínimos de 40-50 años (Gráficos 7-8); y la intervención cambiaria entre EE. UU. y Japón necesita estar respaldada por una subida significativa de tipos del Banco de Japón el 18 de septiembre (lo que estabilizaría el tramo largo de Japón – Gráfico 6); por lo que la atención se dirige al gran asunto… limitar los rendimientos de los bonos del Tesoro estadounidense a largo plazo al 5% para evitar un evento crediticio del Gobierno de EE. UU. y aliviar los costes de financiación de la IA.
Bessent vs. ABB: el Tesoro de EE. UU. está duplicando ahora el tamaño de las recompras de bonos del tramo largo porque: a) la deuda nacional estadounidense acaba de superar los 40 billones de dólares, b) los 2 billones de dólares de emisión neta de Treasuries en 2026 y 2027 desplazan la emisión de bonos del sector corporativo (2 billones de dólares de emisión bruta IG en 2026, con una creciente emisión de bonos ligados a la IA… 200.000-300.000 M$ en lo que va de año – Gráfico 9) y la carrera armamentística de IA entre EE. UU. y China es la prioridad nº1 de seguridad nacional/macroeconómica del Gobierno estadounidense, c) cuando la ausencia de crecimiento del empleo y unos datos de inflación nulos son recibidos con una subida del rendimiento del bono a 30 años hasta máximos de 20 años (Gráfico 10), necesitas restablecer la credibilidad rápidamente; sucesión de «Bessent puts» para frenar la amenaza de «Anything But Bonds» («Cualquier cosa menos bonos») sobre la financiación del Gobierno de EE. UU. y de la IA… líneas swap de dólares estadounidenses con Asia/Golfo, intervención cambiaria sobre el yen y ahora un cuasi-QE mediante la duplicación de las recompras de bonos a largo plazo con la aquiescencia de la Fed… pánico de política económica para «arreglar» la renta fija; creemos que esto debería poner techo, pero no reducir, los rendimientos de los bonos estadounidenses; y el pánico de la política fiscal necesita complementarse con un Warsh suficientemente hawkish en Jackson Hole como para no hundir al dólar estadounidense (28 de agosto a las 10:00, al mismo tiempo que las revisiones anuales de empleo del BLS).
Se espera el éxito, el fracaso es impensable: el QE es el origen del gran mercado alcista y el autor de la narrativa de Wall Street de «demasiado grande para quebrar»; el extraordinario estímulo monetario de los últimos 20 años ha provocado extraordinarias ganancias en los activos, y cabe esperar que la política actual para «arreglar» la renta fija tenga éxito; sería extraordinario que una nueva ronda de QE fracasara y que Bessent no lograra llevar el rendimiento del bono a 30 años por debajo del 5%… un fracaso de la política provocaría una caída del dólar estadounidense y un giro en la asignación de activos hacia posiciones cortas en riesgo, cortas en apalancamiento (hiperescaladores de IA, crédito privado – Gráfico 11) y cortas en cíclicos (financieras) de cara a las elecciones de mitad de mandato.