Marcador: petróleo +44,3%, acciones internacionales +15,6%, S&P 500 +12,6%, oro +5,9%, bonos HY +2,7%, efectivo +2,4%, dólar estadounidense +0,8%, IG +0,2%, bonos gubernamentales -1,1%, bitcoin -9,3% en lo que va de año.
Zeitgeist: «En este mundo nada es seguro, excepto la muerte, los impuestos y la flexibilización cuantitativa».
Zeitgeist: «Nvidia es la nueva Blackstone».
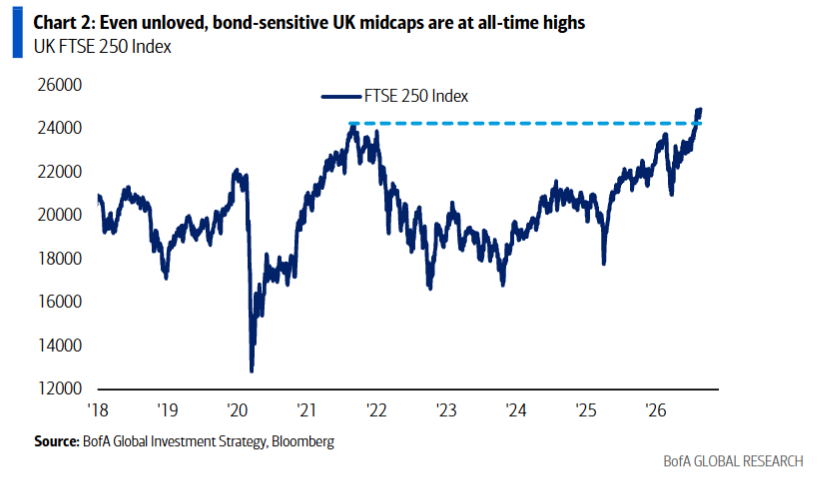
La visión de conjunto: los bonos operan información, las acciones operan ideas, y las bolsas están cotizando unos «rendimientos máximos» —es imperativo para el tándem Bessent/Warsh frenar nuevas subidas de las rentabilidades de los Treasuries—; estar largo de «duración» está funcionando —incluso los poco queridos valores británicos de mediana capitalización están en máximos históricos, Gráfico 2—; y dado que son los bonos los que mandan sobre la burbuja, y no al revés, el peor comportamiento de quienes gastan en IA (MAGS) y quienes construyen IA (SOX) frente a quienes adoptan IA (XLV, XLF) solo terminará cuando la rentabilidad del Treasury a 30 años caiga por debajo del 5%.
El precio es correcto: el escenario alcista de Warsh en Jackson Hole pasa por un aplanamiento alcista de la curva de rendimientos si su discurso es, a) creíblemente hawkish sobre la inflación para anclar el tramo corto y, b) sutilmente dovish en el tramo largo para respaldar las recompras de Bessent. Si consigue mantener ese delicado equilibrio de credibilidad, habría apetito por el riesgo e incluso podría repuntar el dólar estadounidense; pero un fracaso de la política implicaría que las rentabilidades superarían con fuerza los niveles de intervención del 19 de agosto —4,7% en el Treasury a 10 años y 5,3% en el de 30 años—, el dólar se desplomaría y los sectores defensivos superarían a los cíclicos y a los activos de duración.
Lectura del mercado: los financieros globales (IXG) dicen que las rentabilidades de los bonos no representan una amenaza para el escenario macro ni para los beneficios por acción; los broker-dealers (XBD) dicen que la especulación inversora sigue teniendo demanda —HOOD, IBKR y PURR continúan rugiendo en medio del fuerte aumento esperado de los volúmenes de mercado impulsado por el trading agéntico 24/7—; pero los contrarios señalan que los índices de riesgo siguen avanzando sin liderazgo y esperan dos acontecimientos próximos capaces de activar un giro hacia el «risk-off»: la capitulación de Irán y/o las elecciones de mitad de mandato en EE. UU.
Flujos semanales: 17.700 M$ hacia bonos, 9.200 M$ hacia acciones, 9.200 M$ hacia efectivo, 7.300 M$ hacia oro y 3.200 M$ hacia cripto.
Flujos a tener en cuenta:
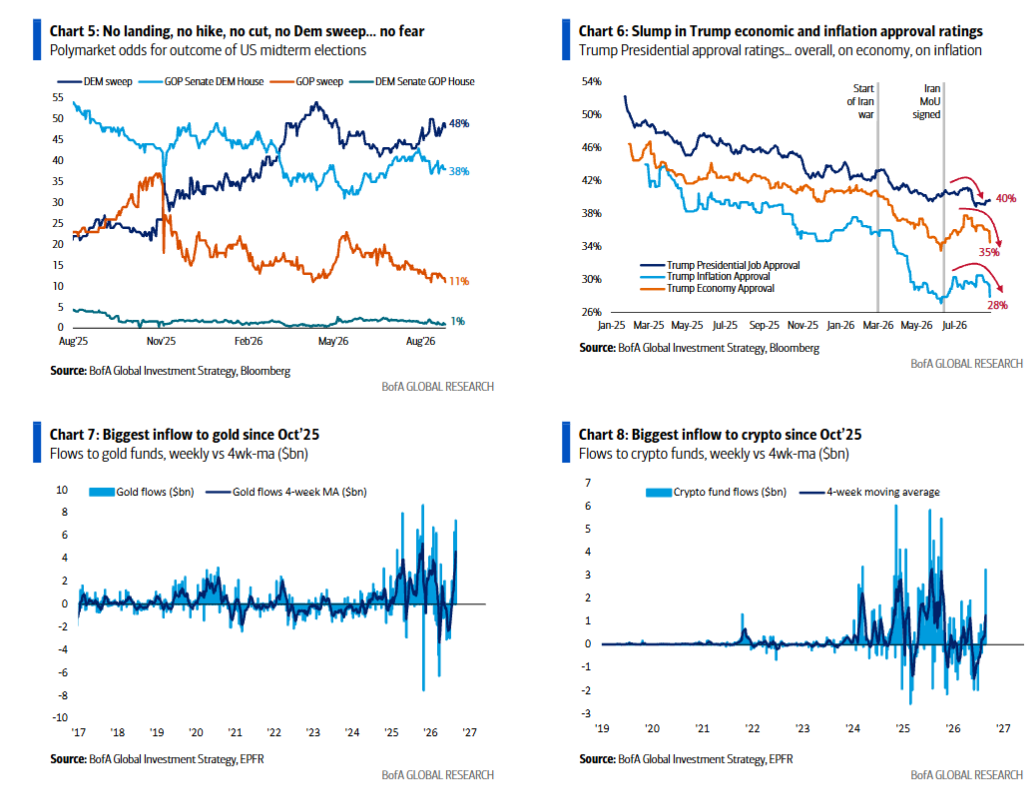
• Oro: entradas de 7.300 M$, las mayores desde octubre de 2025 (Gráfico 7);
• Cripto: entradas de 3.200 M$, las mayores desde octubre de 2025 (Gráfico 8);
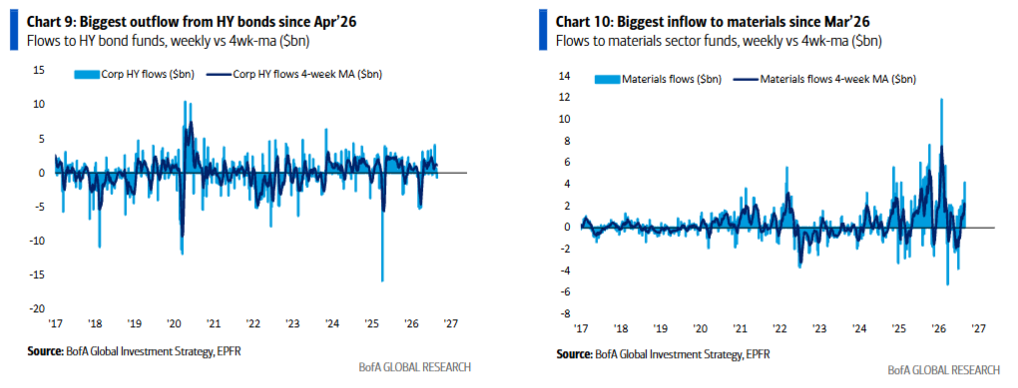
• Bonos HY: salidas de 700 M$, las mayores desde abril de 2026 (Gráfico 9);
• Acciones estadounidenses: salidas de 4.400 M$, las primeras en 5 semanas;
• Tecnología: entradas de 4.600 M$, las mayores en 4 semanas;
• Salud: salidas de 1.100 M$, las mayores desde marzo de 2026;
• Materiales: entradas de 4.200 M$, las mayores desde marzo de 2026 (Gráfico 10).
Clientes privados de BofA: 4,7 billones de dólares en activos bajo gestión… 66,2% en acciones, 17,2% en bonos y 9,4% en efectivo, mínimo histórico. La exposición a acciones sigue aumentando: el número de participaciones en ETF de renta variable ha subido un 0,8% en las últimas 4 semanas y un 7,0% en lo que va de año. Cabe destacar que las últimas 4 semanas han registrado las mayores entradas en bonos desde mayo; los clientes privados están comprando ETF de bonos IG, bonos municipales y TIPS, mientras venden ETF de utilities, salud y REIT.
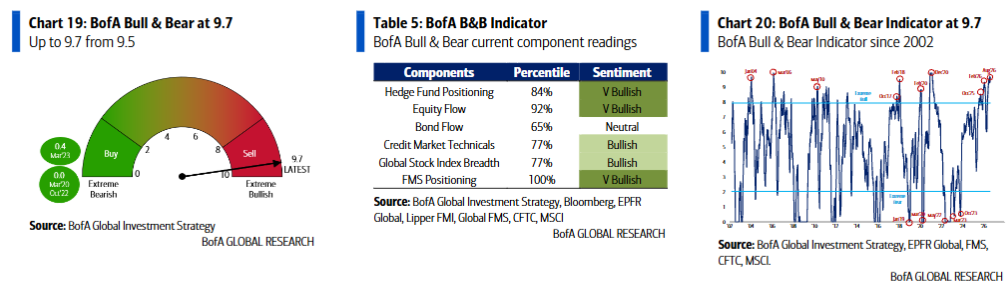
Indicador Bull & Bear de BofA: sube a 9,7 desde 9,5 debido a una mayor amplitud en los índices bursátiles globales, al aumento de las posiciones largas en oro y cortas en VIX por parte de los hedge funds, parcialmente compensado por las salidas de bonos HY. El posicionamiento se encuentra en territorio extremadamente alcista. La «señal de venta» se activó el 26 de mayo; desde entonces, el S&P 500 sube un 2,8% y el ACWI un 3,3%. El «antiguo» indicador Bull & Bear se sitúa en 8,1 (véase el informe BofA Bull & Bear Indicator).
Regla de amplitud de BofA: el 82% de los índices bursátiles mundiales cotiza actualmente en situación de «sobrecompra», es decir, por encima de sus medias móviles de 50 y 200 días. Un nivel superior al 88% activa una «señal de venta» de la Breadth Rule. China, India y Brasil son los únicos mercados que todavía resisten (Tabla 1). La última señal de venta se activó el 28 de enero.
Sobre el posicionamiento: el consenso del verano sigue intacto: «sin aterrizaje macro, sin subida de tipos de la Fed, sin recortes del capex en IA, sin barrida demócrata… sin miedo». Los inversores están posicionados para: a) beneficios por acción al alza, b) rentabilidades de los bonos contenidas y c) políticas de «dejar correr caliente» la economía de Main Street y de «demasiado grande para caer» en Wall Street.
La asignación de activos está posicionada larga en acciones —con una estrategia barbell global de largos en EE. UU. y largos en Asia/mercados emergentes, y una barbell sectorial de largos en tecnología y largos en financieras/industriales—, larga en bonos IG y corta en bonos gubernamentales y dólar estadounidense.
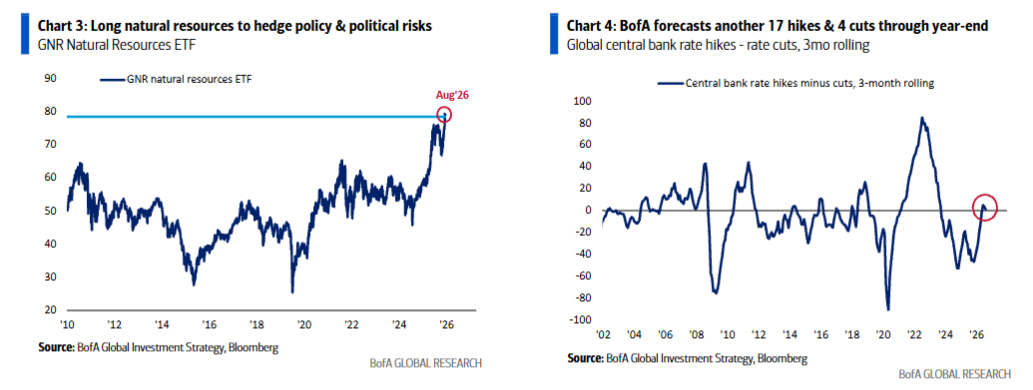
Nosotros estamos largos en oro y materias primas (GNR – Gráfico 3) como cobertura frente a los riesgos políticos y de política económica que podrían desafiar el consenso actual de asignación de activos.
Sobre política monetaria: los bancos centrales están pasando de los recortes a las subidas de tipos. En los últimos tres meses se han producido 12 recortes frente a 13 subidas —la segunda subida consecutiva en una Corea en plena efervescencia es lo más llamativo de esta semana (Gráfico 4)—, y BofA prevé 17 subidas frente a solo 4 recortes de aquí a final de año.
Las subidas de tipos de los bancos centrales ayudan a las intervenciones del Tesoro estadounidense tanto en bonos como en divisas destinadas a contener las rentabilidades del tramo largo de la curva. Esto tiene que ocurrir para: a) financiar el boom de capex en IA —cabe destacar que las acciones de las Magnificent 7 prácticamente no han avanzado desde que el recorte de la Fed de octubre de 2025 puso fin al incipiente rally de los bonos— y b) evitar que los consumidores aumenten su ahorro por precaución ante el temor de que una deuda nacional de 40 billones de dólares deje a Washington sin capacidad para rescatar al consumidor en la próxima crisis.
Esta nueva fase de quasi-QE/YCC —una especie de flexibilización cuantitativa/control de la curva de rendimientos— destinada a sostener tanto el boom económico como los votos —el programa de recompras de Treasuries termina el 4 de noviembre, un día después de las elecciones de mitad de mandato de EE. UU.— probablemente reducirá las asignaciones al dólar estadounidense y aumentará las asignaciones al oro.
Sobre política: la narrativa de consenso favorable al riesgo es «sin aterrizaje macro, sin subida de tipos de la Fed, sin recorte del capex en IA, sin barrida demócrata en las elecciones de mitad de mandato = sin miedo»; «los beneficios por acción son mejores que el champán».
Pero los contrarios señalan que los activos de riesgo han seguido avanzando lentamente este verano sin un liderazgo claro, sostenidos fundamentalmente por el posicionamiento.
Mientras tanto, los índices de aprobación de Trump en materia económica —35%— y de inflación —28%, Gráfico 6— vuelven a caer. Por ello, el avance gradual del consenso podría continuar, ya que un final rápido del conflicto entre EE. UU. e Irán sería la forma más sencilla de recuperar apoyo popular.
Los contrarios esperan uno de dos grandes catalizadores para girar hacia un posicionamiento «risk-off» y apostar por un techo en las expectativas de beneficios por acción:
- Una capitulación en el conflicto entre EE. UU. e Irán y el último tramo bajista del precio del petróleo.
- Las elecciones de mitad de mandato de EE. UU. —especialmente si los republicanos pierden el Senado y la gobernación de Texas—, ya que el electorado podría estar señalando que la asequibilidad y una inflación más baja son cuestiones mucho más importantes para Main Street que unos impuestos o una regulación más reducidos.