Marcador: petróleo +59,0%, acciones globales +15,1%, acciones estadounidenses +13,2%, oro +3,8%, bonos HY +2,5%, efectivo +2,5%, dólar estadounidense +0,7%, IG -0,5%, bonos gubernamentales -1,4% y Bitcoin -7,0% en lo que va de año.
El precio correcto: existe una probabilidad del 99% de que el BCE suba los tipos el 10 de septiembre, del 53% de que la Fed los suba el día 16 y del 98% de que el BoJ los suba el 18, según la valoración de los futuros de Bloomberg.
Las subidas llegan mientras los bancos centrales intentan recuperar credibilidad para frenar el repunte de los rendimientos de los bonos, la mayor amenaza para el capex en IA y para el auge del consumo en una economía en forma de K.
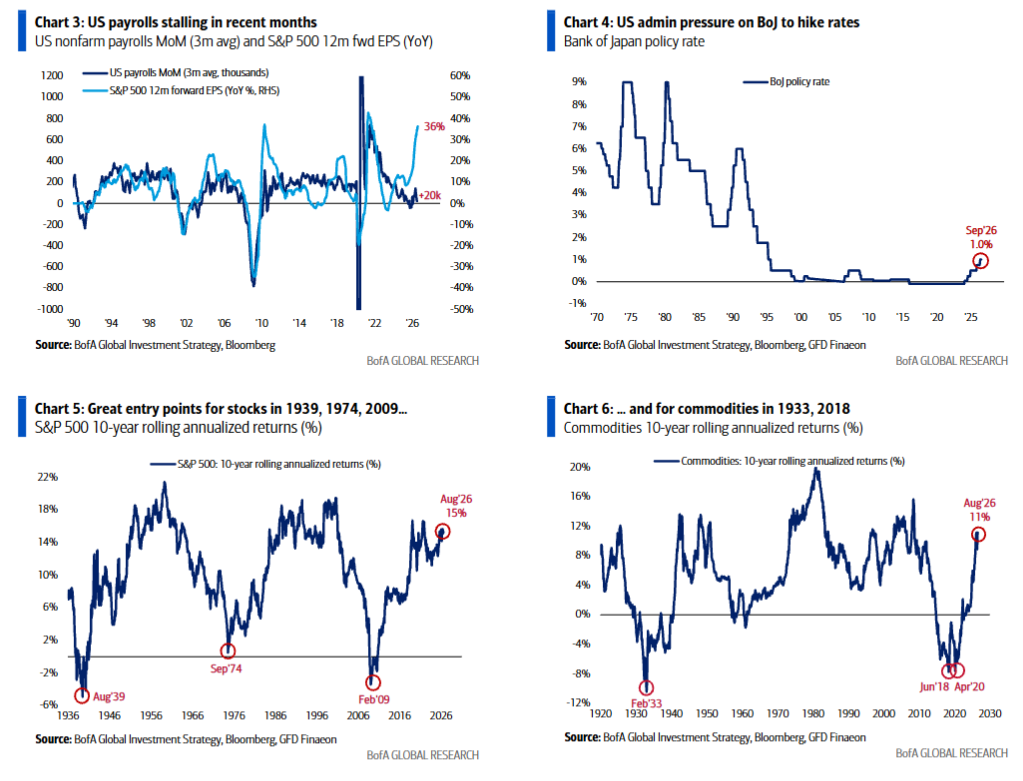
Nuestra opinión es que una subida de la Fed con unas nóminas estancadas —Gráfico 3— supondría recuperar credibilidad y marcar el techo de los rendimientos. Por eso siguen funcionando las posiciones de duración —RTY, XBI, KRE y REITs—, mientras que las Mag7, ahora nuevamente apalancadas, están al borde de una ruptura alcista.
La lectura del mercado: gasolina a 4 dólares por galón, dólar/yen en 160 y rendimiento del Treasury estadounidense en el 5% son las “Líneas Maginot” de la Administración estadounidense y, por tanto, niveles que provocarían intervenciones de política mediante divisas, recompras de bonos y política monetaria.
También existe presión sobre el BoJ para que eleve su tipo oficial, que ha promediado apenas un 0,1% durante este siglo —Gráfico 4—. El pánico de las autoridades está funcionando, como demuestra la fuerte apreciación del yen japonés.
Políticas de “lo que sea necesario” para mantener el boom macroeconómico nominal y el mercado alcista de los activos. Mantener posiciones largas en materias primas y coberturas frente a la depreciación monetaria, como el oro.
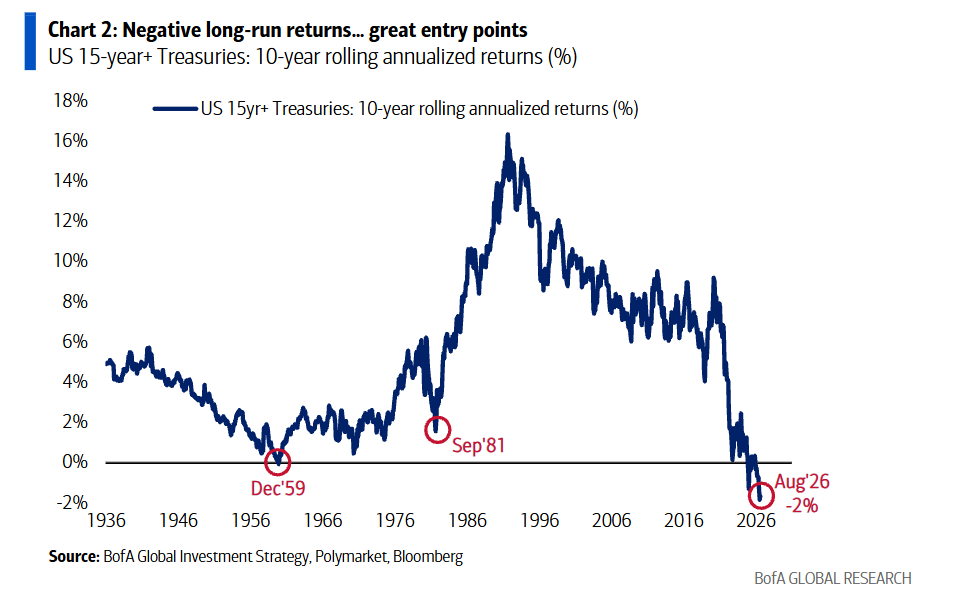
La visión más amplia: la rentabilidad anualizada a 10 años de las acciones estadounidenses es del 15%, la de las materias primas del 11% y la de los Treasuries del -2%, el peor resultado de los últimos 100 años —Gráfico 2—.
Las rentabilidades negativas a largo plazo ofrecieron grandes puntos de entrada para las acciones en 1939, 1974 y 2009 —Gráfico 5—, y para las materias primas en 1933 y 2018 —Gráfico 6—.
Las elecciones de mitad de mandato de Estados Unidos no son unas elecciones de “cambio de régimen” como las de Thatcher/Reagan en 1980 o el Brexit/Trump en 2016.
Pero una subida de la Fed, las recompras de Treasuries y el aumento del riesgo político de cara a las elecciones de mitad de mandato muestran que la prioridad de los votantes es la “asequibilidad”, no bajar impuestos ni acelerar todavía más la expansión de los centros de datos de IA.
Unos rendimientos más bajos en el cuarto trimestre son una buena apuesta contrarian.
Flujos semanales: 30.000 millones de dólares hacia efectivo, 18.300 millones hacia bonos, 3.200 millones hacia oro, 2.800 millones hacia acciones y 500 millones hacia cripto.
Flujos a tener en cuenta:
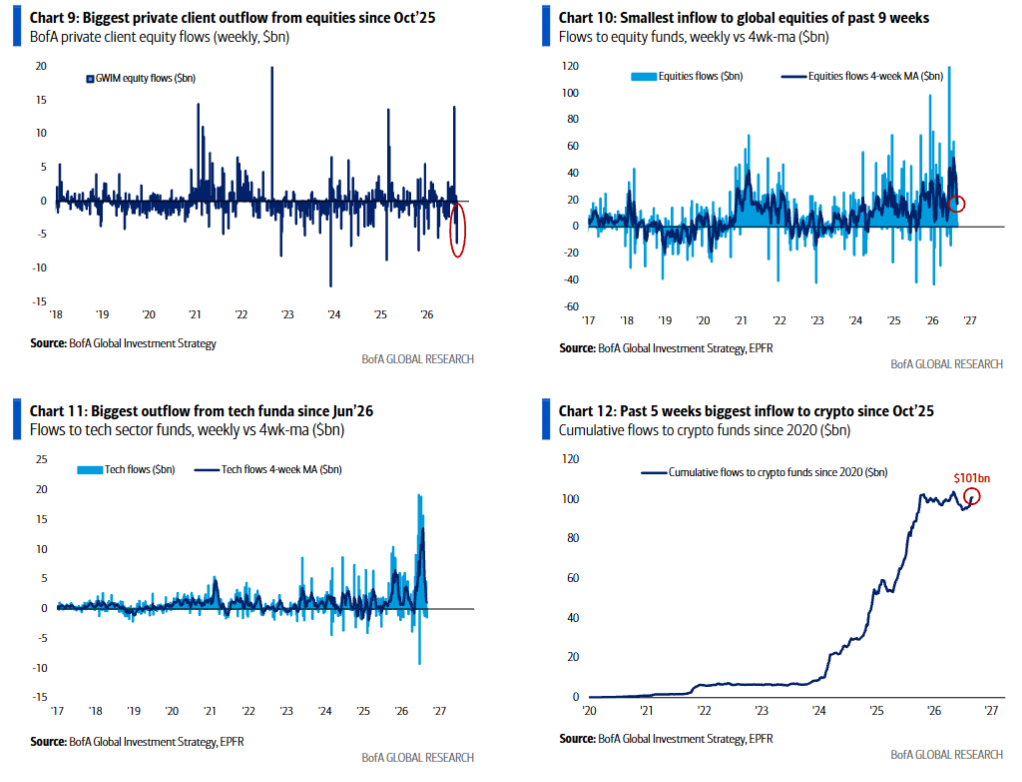
- Cripto: entrada de 500 millones de dólares; en las últimas cinco semanas, entradas por 5.500 millones, el mayor volumen desde octubre de 2025 —Gráfico 12—.
- Treasuries: entrada de 6.200 millones de dólares, décima semana consecutiva de entradas.
- Bonos IG: entrada de 9.200 millones de dólares, vigesimosegunda semana consecutiva de entradas.
- Préstamos bancarios: salida de 600 millones de dólares, la mayor desde marzo de 2026.
- Acciones: entrada de 2.800 millones de dólares, la menor entrada de las últimas nueve semanas —Gráfico 10—.
- Acciones chinas: salida de 5.300 millones de dólares, quinta semana consecutiva de salidas.
- Tecnología: salida de 1.500 millones de dólares, la mayor desde junio de 2026 —Gráfico 11—.
- Financieras: salida de 900 millones de dólares, quinta semana consecutiva de salidas.
Clientes privados de BofA: 4,7 billones de dólares en activos bajo gestión. La asignación es del 66,1% a acciones, 17,2% a bonos y 9,4% a efectivo, mínimo histórico.
La última semana registró la mayor salida semanal de acciones desde octubre de 2025 —Gráfico 9—. El número de participaciones en ETFs de renta variable cayó un 0,1% durante la semana, aunque acumula un aumento del 6,9% en lo que va de año.
Durante las últimas cuatro semanas, los clientes privados han estado comprando ETFs de bonos investment grade, bonos municipales, TIPS y bonos high yield, mientras vendían ETFs de consumo básico, salud y energía.
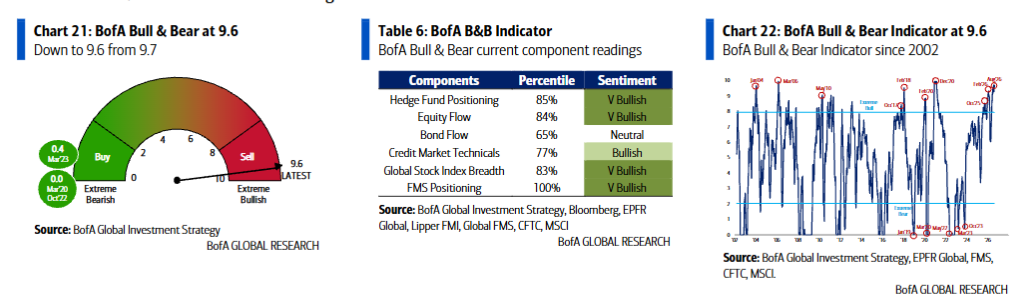
Indicador Bull & Bear de BofA: cae hasta 9,6 desde 9,7 debido a las salidas de tecnología, parcialmente compensadas por una mayor amplitud del mercado bursátil global.
El posicionamiento sigue en territorio de optimismo extremo. La “señal de venta” se activó el 26 de mayo. Desde entonces, el S&P 500 sube un 2,0% y el ACWI un 1,9%.
El “antiguo” indicador Bull & Bear se sitúa en 7,9.
Operando las elecciones…
Las elecciones de mitad de mandato no son unas elecciones de “cambio de régimen”, como Thatcher/Reagan en 1980, que marcaron el final de la inflación y el comienzo del mercado alcista de los bonos, o el Brexit/Trump en 2016, que marcaron el final de la globalización y el inicio del mercado alcista de las materias primas.
Es poco probable que las midterms cambien la trayectoria del gasto público estadounidense.
La década de 2020 está siendo una década de populismo político, con MAGA —y Reform UK en Reino Unido— y los Democratic Socialists of America —o los Verdes en Reino Unido— como culminación de las insurgencias políticas posteriores a la crisis financiera global, como el Tea Party y Occupy Wall Street.
Los populistas, sean de derechas o de izquierdas, gastan para mantener su popularidad. De ahí que los años 2020 estén siendo una década de excesos fiscales, boom del PIB nominal —en los últimos seis años ha aumentado un 63% en EE. UU., desde 20 hasta 32 billones de dólares— y asignaciones estratégicas de activos basadas en el concepto de “Anything But Bonds”, es decir, “cualquier cosa menos bonos”.
Los inversores no parecen especialmente preocupados por las elecciones de mitad de mandato, argumentando que el presidente gobierna cada vez más mediante órdenes ejecutivas y no a través del Congreso. Trump ha firmado hasta ahora 277 órdenes ejecutivas y va camino de registrar el mayor número desde Truman.
Además, consideran poco probable una victoria demócrata total debido al difícil mapa electoral del Senado.
Cuando se preguntó por el resultado más probable de las midterms en la encuesta de agosto de gestores de fondos de BofA, el 47% respondió Senado republicano y Cámara de Representantes demócrata, el 23% una victoria demócrata total, y el 9% una victoria republicana total o mantenimiento del control del Congreso.
Actualmente, los republicanos tienen una mayoría de 53-47 en el Senado y de 218-212 en la Cámara de Representantes.
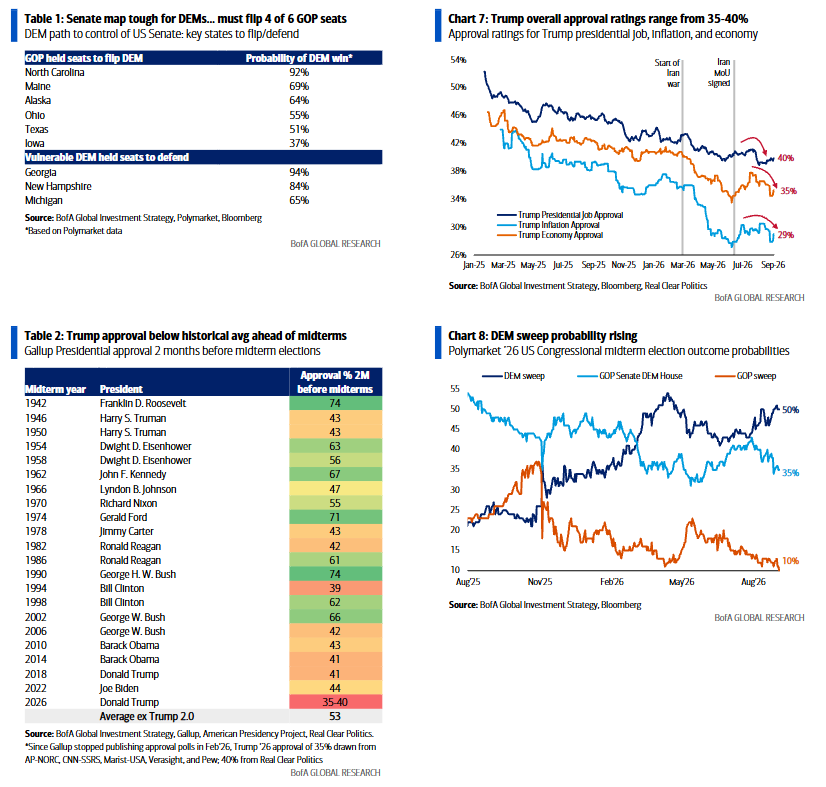
El mapa del Senado es complicado para los demócratas. Tendrían que ganar al menos 4 de los 6 escaños republicanos más vulnerables:
- Carolina del Norte: probabilidad actual de victoria demócrata del 92%.
- Maine: 69%.
- Alaska: 64%.
- Ohio: 55%.
- Texas: 51%.
- Iowa: 37%.
Al mismo tiempo, los demócratas deben defender escaños vulnerables en:
- Georgia: probabilidad actual del 94% de mantener el escaño.
- New Hampshire: 84%.
- Michigan: 65%.
Los principales estados bisagra que los inversores deberían vigilar son Ohio, Texas, Iowa y Michigan —Tabla 1—.
Wall Street ya está prestando atención a la carrera por la gobernación de Texas entre el actual gobernador republicano Abbott, que obtiene un 49% en las encuestas según RealClearPolitics, y el candidato demócrata Hinojosa, con un 45%.
La elección se considera un importante referéndum sobre la expansión de los centros de datos de IA. Abbott se vio obligado recientemente a anunciar una pausa en esa expansión para frenar el deterioro de sus cifras en las encuestas.
Sin embargo, la probabilidad de una victoria demócrata total está aumentando.
La aprobación presidencial de Trump se mueve entre el 35% y el 40%, significativamente por debajo de la media histórica del 53% a dos meses de unas elecciones de mitad de mandato desde la época de Franklin D. Roosevelt —Gráfico 7 y Tabla 2—.
Polymarket asigna ahora una probabilidad del 50% a una victoria demócrata total, frente al 35% para un escenario de Senado republicano y Cámara demócrata, y un 10% para una victoria republicana total —Gráfico 8—.
Una victoria demócrata total supondría una amenaza para los precios de los activos.
El giro electoral desde un capitalismo populista hacia un socialismo populista implicaría que la próxima gran dirección en impuestos y regulación sería al alza, no a la baja, algo negativo para los beneficios empresariales.
Las políticas destinadas a reducir la inflación, abaratar la sanidad y mejorar la asequibilidad podrían poner en cuestión el boom de riqueza de la economía en forma de K, el auge del capex en IA y la idea dominante en Wall Street de que las acciones son “demasiado grandes para caer”.
La pérdida de capital político también reduciría la capacidad de Trump para presionar a recursos, empresas y gobiernos extranjeros con el objetivo de apoyar sus prioridades políticas en la guerra de la IA contra China y en la monopolización de recursos estratégicos.
Nuestra opinión es que una victoria demócrata total provocaría un fuerte movimiento risk-off: caída de más del 10% en las acciones, descenso del dólar estadounidense y de los rendimientos de los bonos de aquí a final de año.
Las bolsas internacionales superarían a las estadounidenses debido a una menor intensidad de las guerras comerciales y militares. Europa, sin embargo, lo haría mejor que Asia, que perdería a un aliado de la IA como Trump.
Consideramos que la mejor cobertura ante una victoria demócrata total sería estar corto en financieras y en el dólar estadounidense.
Por el contrario, una victoria republicana total inesperada —manteniendo el control de Cámara y Senado— provocaría un fuerte movimiento risk-on: luz verde para la burbuja de la IA y positivo para el dólar estadounidense, con el regreso del relato del “excepcionalismo estadounidense”.
El escenario de Senado republicano y Cámara demócrata sería moderadamente positivo para el riesgo.
“Gridlock = Goldilocks”: el bloqueo político sería el escenario ideal para los mercados.