Puntuación: petróleo 61,8%, acciones globales 12,1%, acciones de EE. UU. 12,0%, dólar estadounidense 3,8%, efectivo 2,7%, bonos HY -0,3%, IG -3,2%, bitcoin -3,4%, oro -3,8%, bonos gubernamentales -4,1% en lo que va de año.
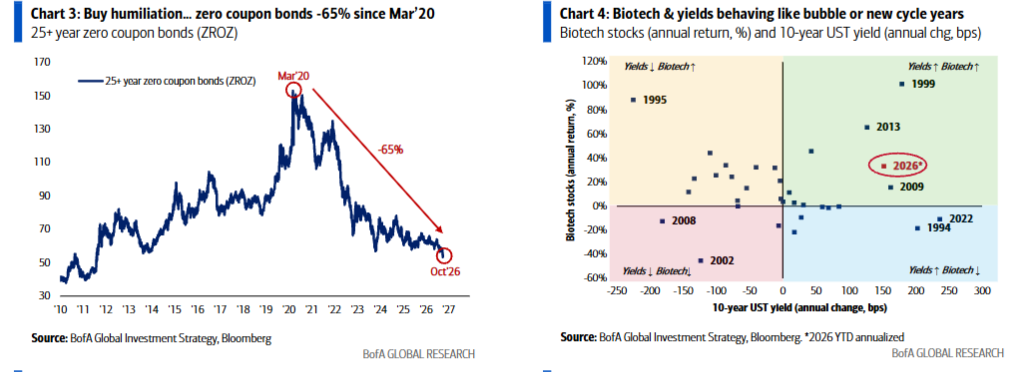
Ganadores y perdedores del T3: ganadores… bitcoin 43%, petróleo 42%, software 18%, Mag7 11%; perdedores… bonos cupón cero -15% (Gráfico 3), semiconductores -11%, industriales -10%, Corea -8%.
Zeitgeist: “Los tipos no importan cuando estás curando el cáncer.”
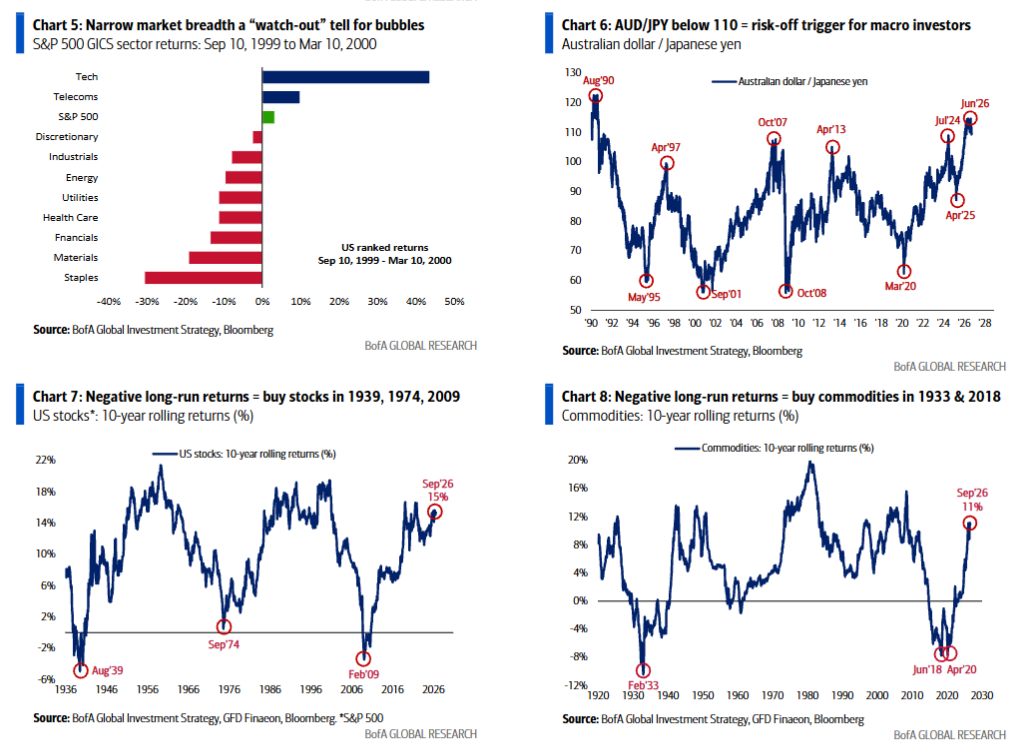
El precio es correcto: el mejor de los tiempos, el peor de los tiempos… unas condiciones financieras más restrictivas están aplastando la amplitud del mercado… 400 acciones del S&P 500 cotizando por debajo de su media de 50 días, 300 acciones por debajo de la de 200 días, mientras el mercado opera “largo de inteligencia artificial” (NDX), “corto de irrelevancia artificial” (SPW), confiando en que las MAG7, la IA y la biotecnología (Gráfico 4) sean inmunes a unos tipos más altos; la analogía con 1999 sigue intacta (Gráfico 5).
Lectura del mercado: es risk-off hasta que el dólar estadounidense toque techo; el dólar se dispara por el riesgo de un evento crediticio… dólar australiano (Gráfico 6), bonos franceses, risk parity (RPAR), aseguradoras de bonos (AGO), CDS tecnológicos (ORCL)… comportamiento de precios propio de un desapalancamiento; la amenaza de pánico en la política económica (recompras abiertas de Treasuries, control de la curva de tipos… no se puede permitir que los rendimientos golpeen el boom de capex en IA/las acciones de cara a las elecciones de mitad de mandato) limita las caídas, salvo que las small/mid caps (MDY <666, IJR <135) sigan la ruptura bajista de los bancos… “pico de optimismo sobre el crecimiento” = negativo para tecnología
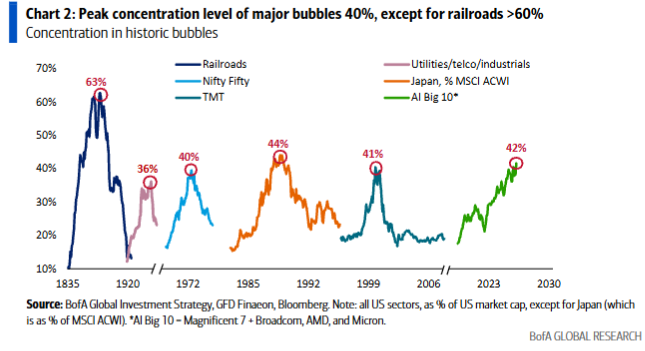
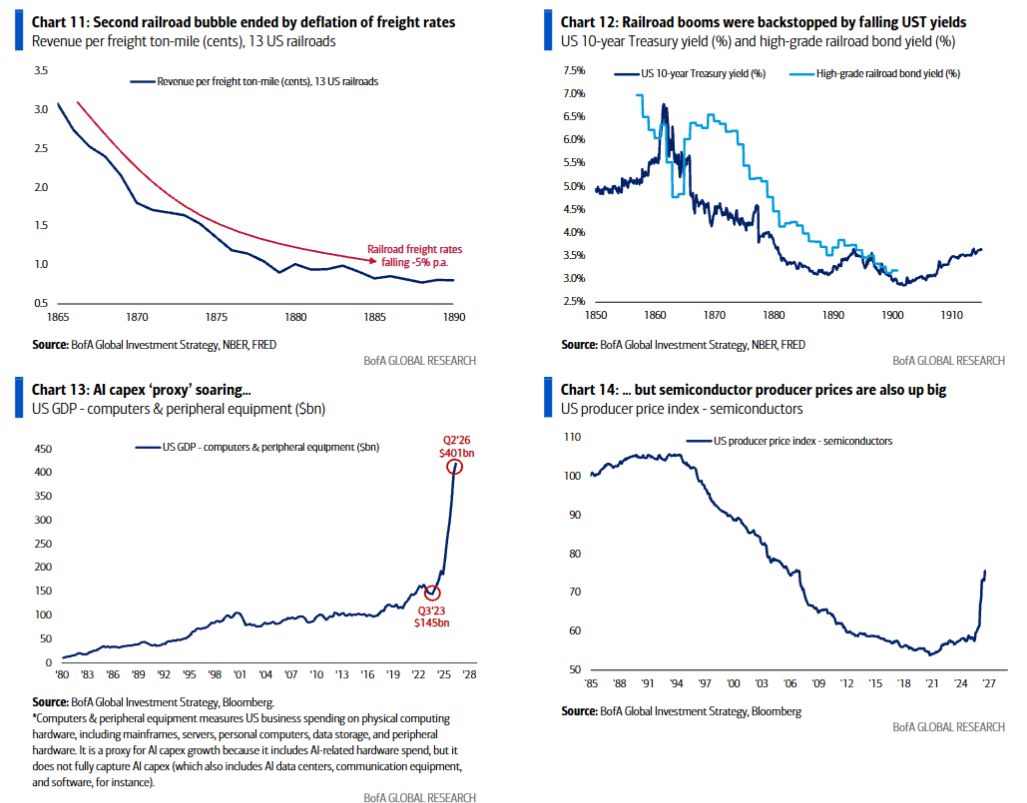
La visión más amplia: el argumento alcista es que “esta vez son los ferrocarriles”; concentración máxima del 40% en las burbujas de internet, Japón, Nifty Fifty y los felices años 20, pero del 63% en los ferrocarriles en 1881 (Gráfico 2); buenas noticias… el capex en IA supone el 3,5-4% del PIB frente al pico del 5% de los ferrocarriles + el precio de los semiconductores se dispara frente a la deflación de las tarifas de transporte que marcó el techo de los ferrocarriles; malas noticias… el boom ferroviario tuvo como telón de fondo una caída de los rendimientos de los Treasuries, y el gran techo de los ferrocarriles estuvo provocado por eventos de crédito/liquidez.
Flujos semanales: 18.800 millones de dólares hacia bonos, 15.800 millones hacia acciones, 900 millones hacia cripto, 700 millones hacia oro y 118.000 millones saliendo de efectivo al cierre del trimestre.
Flujos a tener en cuenta (los inversores empiezan a picotear bonos y sectores sensibles a los bonos):
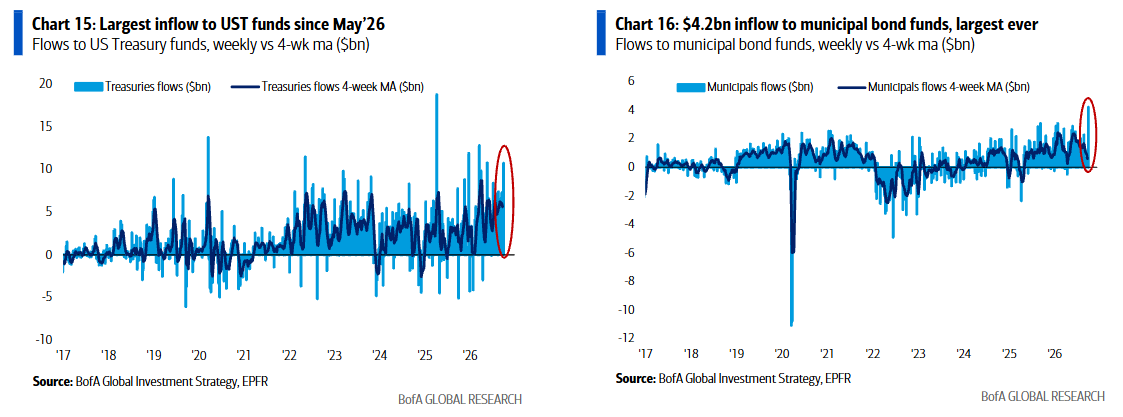
- Bonos a largo plazo (gubernamentales/corporativos >6 años): entrada de 7.400 millones de dólares, la mayor desde mayo de 2025 (Gráfico 15).
- Bonos municipales: entrada de 4.200 millones de dólares, la mayor de la historia (datos desde 2004 – Gráfico 16).
- Acciones europeas: entrada de 1.300 millones de dólares, la mayor desde febrero de 2026.
- Acciones chinas: entrada de 3.700 millones de dólares, la mayor en 9 semanas.
- Tecnología: entrada de 3.300 millones de dólares, la mayor en 5 semanas.
- Utilities: entrada de 1.000 millones de dólares, la mayor desde diciembre de 2025.
Clientes privados de BofA: 4,6 billones de dólares en activos bajo gestión, de los cuales el 66,3% está en acciones (máximo histórico), el 17,1% en bonos y el 9,4% en efectivo (mínimo histórico); bajo la superficie… las acciones de las Mag7 = 16% de los activos bajo gestión, Treasuries = 4%, acciones internacionales = 4%, oro = 0,3%; mayores entradas semanales en notas del Tesoro (2-10 años) en 2 meses; el número de participaciones en ETF de renta variable subyacentes ha subido un 0,3% en la última semana y un 7,6% en lo que va de año; en ETF durante las últimas 4 semanas, GWIM está comprando préstamos bancarios, bonos municipales y TIPS, y vendiendo utilities, tecnología y financieras.
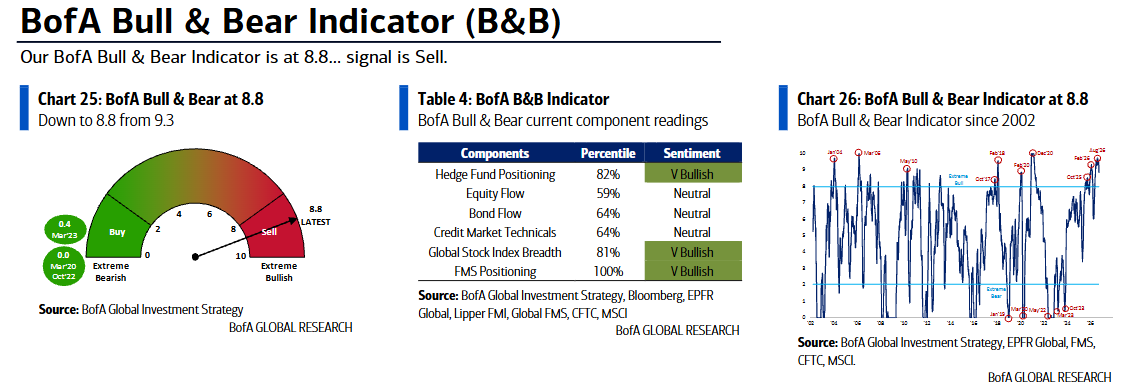
Indicador Bull & Bear de BofA: baja a 8,8 desde 9,3, impulsado por la ampliación de los diferenciales en bonos de riesgo, salidas de bonos HY y un rápido deterioro de la amplitud de los índices bursátiles globales (un 27% neto de los índices globales de renta variable cotiza por debajo tanto de la media de 50 días como de la de 200 días, el peor nivel desde marzo de 2026); el “antiguo” indicador Bull & Bear está en 6,2 (véase el informe BofA Bull & Bear Indicator).
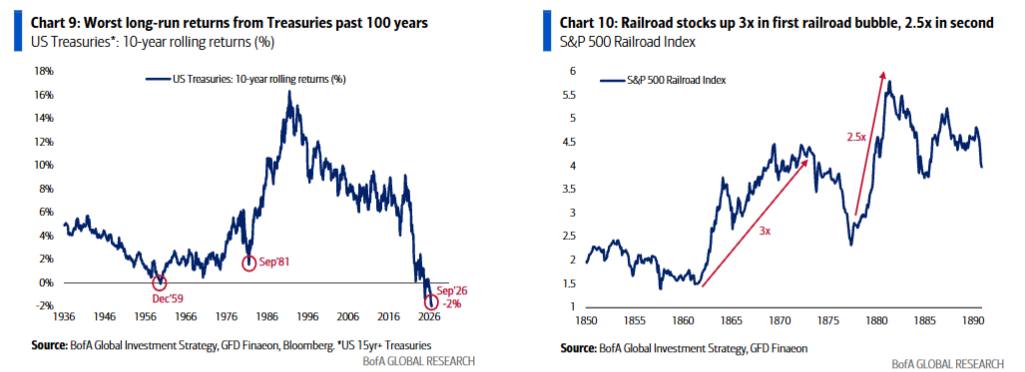
Sobre los bonos: se necesita un evento crediticio/recesión para provocar una caída de 100-200 puntos básicos en los rendimientos de los bonos; pero los asignadores globales de activos están muy largos de acciones para participar en el último melt-up de la tecnología estadounidense, y muy cortos de bonos para participar en el último melt-up de los rendimientos de los Treasuries, por lo que decimos “compra la humillación”, empieza a añadir algunos bonos; los retornos negativos a largo plazo fueron grandes puntos de entrada para las acciones en 1939, 1974 y 2009 (Gráfico 7), y para las materias primas en 1933 y 2018 (Gráfico 8); los retornos a largo plazo de los Treasuries son los peores de los últimos 100 años (Gráfico 9) = punto de entrada; y las carteras de bonos se están acercando a ofrecer retornos similares a los de las acciones… el precio de los bonos IG tecnológicos de EE. UU. (CITE) ha caído un 9% en el último año, con el rendimiento subiendo del 4,5% al 6,2%… dado que la IA está respaldada por el Gobierno de EE. UU., los rendimientos de los bonos a largo plazo de los hyperscalers (Oracle 8,4%, Meta 7,5%, Google 6,9%…) podrían empezar pronto a atraer compradores.
Sobre ferrocarriles vs. centros de datos:
- La primera burbuja ferroviaria terminó en 1873 por exceso de capex y una crisis crediticia… entre 1861 y 1872 las acciones ferroviarias se multiplicaron por 3 (Gráfico 10); la enorme expansión de la red ferroviaria estadounidense, de 35.000 a 70.000 millas, continuó hasta que el gasto de capital alcanzó un máximo de aproximadamente el 5% del PIB (400 millones de dólares) a comienzos de la década de 1870, después de que la guerra franco-prusiana provocara una crisis crediticia en EE. UU., repatriación de capital hacia Europa desde EE. UU., culminando con el colapso de Jay Cooke & Company en 1873 y la quiebra de unas 115 compañías ferroviarias durante los 12 meses siguientes.
- La segunda burbuja ferroviaria terminó en 1881 por exceso de capex y deflación… entre 1877 y 1881 las acciones ferroviarias se multiplicaron por 2,5; las acciones ferroviarias como porcentaje del mercado bursátil estadounidense alcanzaron un máximo del 63% en 1881, ya que la construcción ferroviaria se multiplicó por 4 en cuatro años hasta 1882, provocando exceso de capacidad y deflación de las tarifas de transporte (Gráfico 11), de los ingresos, de los beneficios y de la financiación del capex; el desplome del 42% de la construcción ferroviaria en 1882 desencadenó un pánico bancario y crediticio (quiebra de Marine National Bank, Grant & Ward), salidas de oro (150 millones de dólares desde EE. UU. hacia Europa), una fuerte contracción de la oferta monetaria y la tercera recesión más larga de la historia de EE. UU. (1882-85).
- Ferrocarriles vs. centros de datos de IA: buenas noticias… a) aunque los indicadores aproximados del capex en IA dentro del PIB (por ejemplo, la inversión fija en “ordenadores y equipos periféricos” – Gráfico 13) se están disparando, el capex de los hyperscalers en IA (1,2-1,4 billones de dólares) va camino de representar el 3,5-4% del PIB en 2027, todavía por debajo del pico del 5% de los ferrocarriles a comienzos de la década de 1870 y del despliegue de redes de fibra óptica durante la burbuja de internet de finales de los 90; b) el precio de los semiconductores está subiendo actualmente con fuerza (Gráfico 14), en contraste con la deflación anual del 5% en las tarifas de transporte durante las décadas de 1870/80, que finalmente hizo que los ingresos/beneficios no pudieran sostener el boom de capex; malas noticias… los booms ferroviarios estuvieron respaldados por una era de rendimientos de los Treasuries a la baja (Gráfico 12), algo que evidentemente no ocurre hoy; los techos ferroviarios de 1873 y 1881 fueron provocados por/coincidieron con eventos crediticios, fuertes caídas de la liquidez y salidas de capital impulsadas por acontecimientos geopolíticos.