Marcador: petróleo 62,5%, acciones globales 12,7%, acciones de EEUU 12,5%, dólar estadounidense 3,0%, efectivo 2,7%, bonos HY 0,6%, oro -1,1%, IG -2,8%, bitcoin -3,7%, bonos gubernamentales -4,0% en lo que va de año.
Zeitgeist: “Los responsables de política económica nunca se quedan sin munición. Pero sí pueden quedarse sin credibilidad y, cuando eso ocurre, se necesita más munición para restaurar el orden financiero.”
Zeitgeist: “A Trump le encantarían los rendimientos de los bonos de Xi, pero Xi no quiere el mercado bursátil de Trump.”
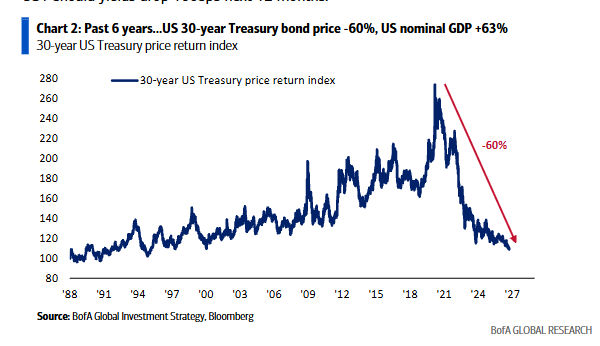
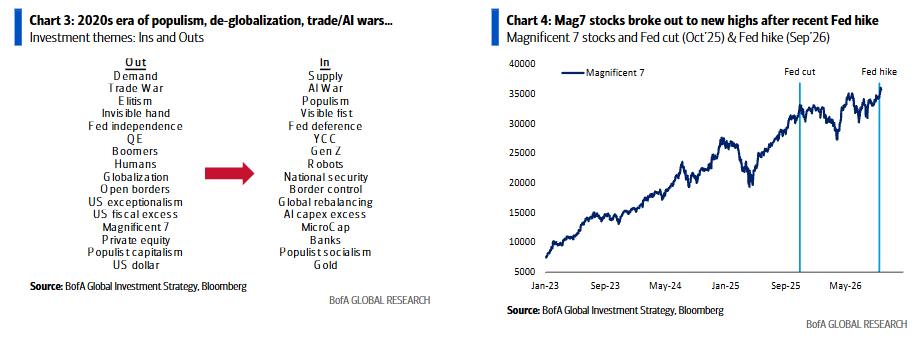
La visión general: década de 2020 marcada por el exceso fiscal, el populismo político, la desglobalización, la colonización de recursos, las guerras comerciales/de IA y un boom inflacionario (Gráfico 3); el PIB nominal de EEUU ha subido un 63% en los últimos 6 años, mientras que el precio del bono del Tesoro estadounidense a 30 años ha caído un 60% (Gráfico 2); hasta que los rendimientos afecten al crecimiento, los inversores probablemente seguirán largos en acciones —esperando un techo final eufórico en la tecnología estadounidense— y cortos en bonos —esperando un techo final eufórico en los rendimientos—.
La evolución reciente: desde que Warsh dio un giro hawkish en Jackson Hole, el rendimiento del GT10 ha subido 60 pb, el dólar estadounidense un 2% y las acciones han caído un 1%; malas noticias… nuevo ciclo de endurecimiento monetario global —60 subidas este año frente a 20 en 2025— mientras los bancos centrales se apresuran a restaurar su credibilidad; buenas noticias… la evolución de las acciones muestra confianza en que lo conseguirán —las Magníficas 7 tocaron techo cuando la Fed recortó tipos/credibilidad en octubre de 2025 y rompieron hacia nuevos máximos cuando la Fed subió tipos la semana pasada (Gráfico 4)—.
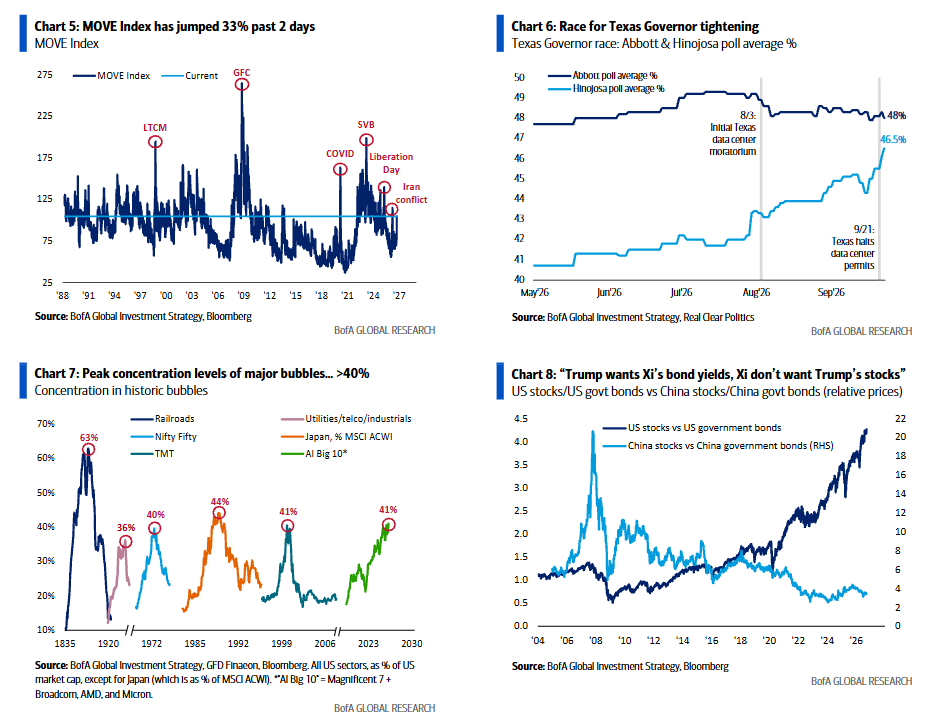
El precio es el correcto: el riesgo de un shock de VAR siempre es elevado cuando la volatilidad del colateral del sistema financiero —es decir, el índice MOVE (Gráfico 5)— sube un 35% en 2 días; si las financieras globales (IXG) caen por debajo de 125 dólares y el MOVE supera 125, se aproxima un episodio de desapalancamiento risk-off; y si un acuerdo EEUU-Irán hace caer el petróleo otros 10 dólares pero los rendimientos siguen subiendo, entonces existe un gran riesgo de risk-off; el pánico de los responsables de política para poner techo a los rendimientos ya ha comenzado, es momento de empezar a comprar bonos poco a poco… los retornos serían del 10% en el Treasury a 5 años, del 14% en el de 10 años y del 22% en el de 30 años si los rendimientos caen 100 pb durante los próximos 12 meses.
Flujos semanales: 17.300 M$ hacia bonos, 11.600 M$ hacia efectivo, 3.000 M$ hacia cripto, 2.300 M$ hacia oro y salidas de 10.200 M$ de acciones (nota: las acciones globales van camino de registrar entradas récord de 1,2 billones de dólares en 2026, superando ampliamente el récord anterior de 949.000 M$ de 2021).
Flujos a tener en cuenta:
• MBS: salidas de 1.300 M$, las mayores desde noviembre de 2025.
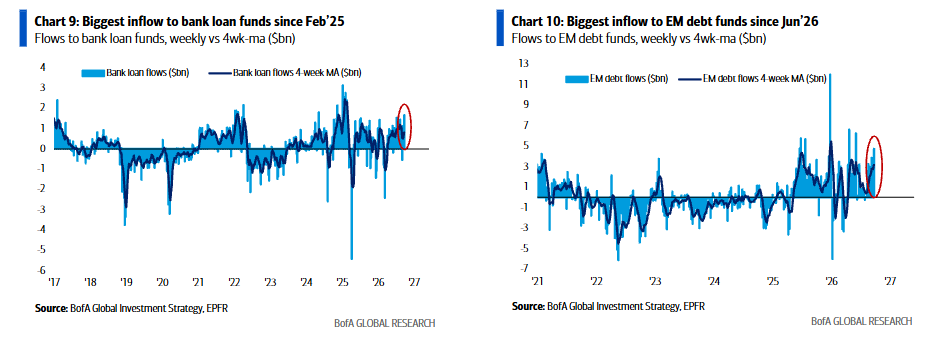
• Préstamos bancarios: entradas de 1.700 M$, las mayores desde febrero de 2025 (Gráfico 9).
• Deuda de mercados emergentes: entradas de 4.700 M$, las mayores desde junio de 2026 (Gráfico 10).
• Acciones de EEUU: salidas de 21.100 M$, las mayores desde marzo de 2026.
• Tecnología: salidas de 1.900 M$, las mayores desde junio de 2026.
• Financieras: salidas de 2.500 M$, las mayores desde marzo de 2026.
Clientes privados de BofA: 4,6 billones de dólares en activos bajo gestión, de los cuales el 66,1% está en acciones, el 17,2% en bonos y el 9,4% en efectivo —mínimo histórico—; salidas de 3.900 M$ del efectivo —las mayores desde mayo de 2026— y entradas de 3.400 M$ en acciones —las mayores en 6 semanas—; el número de participaciones de ETFs de renta variable subyacentes subió un 0,2% durante la última semana y un 7,3% en lo que va de año; durante las últimas 4 semanas, los clientes privados han estado comprando TIPS, bonos municipales y ETFs de bonos IG, mientras vendían ETFs de consumo básico, salud y energía.
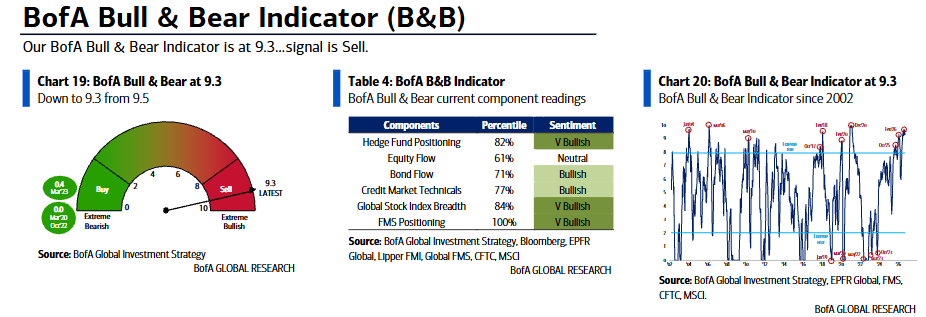
Indicador Bull & Bear de BofA: cae durante la última semana hasta 9,3 desde 9,5, ya que las salidas de acciones solo fueron parcialmente compensadas por las entradas en bonos de mercados emergentes y HY; en términos más generales, el indicador Bull & Bear sigue elevado debido a los niveles extremos de posiciones largas en acciones/cortas en bonos y largas en sectores cíclicos/cortas en defensivos, según la encuesta FMS de BofA; la “señal de venta” se activó el 26 de mayo y, desde entonces, el SPX ha subido un 2,5% y el ACWI un 2,2%; el indicador Bull & Bear “antiguo” se encuentra en 6,6 (véase el informe Bull & Bear Indicator de BofA).
“Eventos, querido amigo, eventos”…
• 4 de octubre: elecciones en Brasil.
• 27 de octubre: elecciones en Israel.
• 28 de octubre: FOMC —probabilidad de subida de tipos del 71%—.
• 3 de noviembre: elecciones de mitad de mandato en EEUU.
• 18 de noviembre: APEC en Shenzhen, China —Putin asistirá por primera vez desde 2017—.
• 14 de diciembre: G20 en Miami.
Escenario alcista = Paz, Goldilocks y bloqueo político… Trump pone fin a la guerra con Irán, el petróleo WTI cae hasta 80 $/barril, las expectativas de inflación y de subidas de tipos de la Fed tocan techo y los rendimientos de los bonos revierten a la baja, manteniendo intactos los booms del consumidor en forma de K y del capex en IA; Trump mantiene el Senado.
Escenario bajista = Bonos y votantes… los demócratas toman el Senado y ganan la disputada carrera por la gobernación de Texas —Gráfico 6, referéndum sobre la expansión de centros de datos de IA—; se intensifica el tantrum de los bonos —el GT10 ha subido 127 pb desde febrero de 2026—, poniendo fin al boom/burbuja —una subida de 200 pb en los Treasuries acabó con las Nifty Fifty en 1973, una subida de 230 pb en los JGB acabó con la burbuja japonesa en 1989 y una subida de 260 pb en los Treasuries acabó con la burbuja tecnológica en 2000, cuando el coste del capital rompió la especulación y el exceso de gasto concentrado en los líderes del mercado (Gráfico 7)—.
Nuestro escenario base = Debasement y duración… la forma más rápida de acabar con el boom de EEUU es una subida de los rendimientos de los bonos; la Administración sabe que la macroeconomía y las acciones son “demasiado grandes para caer”, y los mercados dejan de entrar en pánico cuando los responsables de política empiezan a entrar en pánico; se esperan más intervenciones/pánico político para hacer caer el petróleo y los rendimientos = negativo para el dólar estadounidense; mantener posiciones largas en materias primas y activos de mercados emergentes (Gráfico 8), el crecimiento supera a los cíclicos de cara a las elecciones de mitad de mandato —el breadth empeora—, y decimos que hay que empezar a comprar poco a poco las jugadas de “pico de rendimientos”… GT30, Magníficas 7, biotecnología (XBI), small caps, REITs (RTY) e inmobiliario de Hong Kong; los activos de riesgo aguantan hasta las elecciones de mitad de mandato, el catalizador más probable para un movimiento de +/-10% en las acciones de cara a 2027.