Aunque al S&P 500 le basta una buena tarde para superar los máximos, las últimas semanas han sido agitadas y la renta variable estadounidense se ha movido dentro de un rango, en pleno contexto de baja actividad veraniega.
Dada la sucesión favorable de datos macro, uno podría sentirse frustrado por la falta de impulso del mercado, pero estos periodos de consolidación han sido una característica recurrente de 2026.
Por ejemplo, el S&P pasó tres meses oscilando alrededor de los 6.900 puntos a comienzos de año y después otros tres meses moviéndose en torno a los 7.500 este verano.
Durante esos periodos —también caracterizados por rotaciones de factores difíciles— era comprensible perder algo el hilo del mercado.
Dicho esto, el mercado siempre mantuvo intacta la tendencia alcista principal y, finalmente, esos periodos de congestión terminaron resolviéndose con nuevos máximos.
En este contexto, haría una observación básica: la comunidad de trading mantiene hoy menos exposición larga que cuando se alcanzaron otros máximos durante este verano.
Mientras esperamos al presidente Warsh, aquí van algunas observaciones sueltas de la semana.
1. Flujos de fondos y posicionamiento. Los flujos subyacentes siguen siendo sólidos: la semana pasada entraron 40.000 millones de dólares en fondos de renta variable y ETFs, y esta semana otros 9.000 millones. Al mismo tiempo, las recompras de acciones continúan a un ritmo equivalente a 1,7 veces el del año pasado.
En cuanto a los traders, los hedge funds redujeron de forma considerable su exposición larga a EE. UU. la semana pasada y apenas han hecho movimientos esta semana.
Esto conecta con lo comentado anteriormente: las empresas y los hogares siguen comprando, mientras que los inversores apalancados han reducido su exposición. Desde ahora hasta que llegue la primera oleada significativa de nuevas emisiones en septiembre, los factores técnicos favorecen una continuación gradual de las subidas.
2. NVIDIA y el trade de IA. El podcast de esta semana es con Jim Schneider, donde analizamos las implicaciones del impresionante trimestre de NVIDIA y el trade de inteligencia artificial en general.
3. Software. Otra semana, otra subida del software, y resulta llamativo cómo ha cambiado la narrativa durante los últimos meses. Diría que esto tiene una parte técnica y otra fundamental.
Una de las cosas más contundentes que leí esta semana fue:
El software no está muerto… se está reinventando. Finalmente aparecen señales tangibles de que la IA puede convertirse en una oportunidad de monetización en lugar de limitarse a destruir licencias y puestos de usuario.
La tesis bajista original sobre el software era básicamente que la IA convertiría la capa de aplicaciones en una commodity y destruiría el poder de fijación de precios. Salesforce empieza a demostrar una alternativa: los proveedores tradicionales de software utilizan sus datos propietarios, flujos de trabajo y distribución para integrar IA y subir los precios de su base instalada.
Todavía queda mucho por demostrar, pero este es exactamente el tipo de resultados que puede empezar a rehabilitar los múltiplos del software.
4. Mercado de opciones. La volatilidad realizada se ha comprimido en los mercados de renta variable globales. El VIX se acerca a mínimos del año. El VVIX sigue marcando mínimos. Y la volatilidad de acciones individuales se ha desplomado durante el último mes.
¿Cuál es la conclusión? Tanto si necesitas gestionar riesgo macro como riesgo específico de una acción, y tanto si necesitas protegerte frente a fuertes subidas como frente a caídas, el mercado de opciones está ofreciendo protección a precios razonables.
5. Mercado de Treasuries de EE. UU. La nota más interesante que leí esta semana fue el análisis de Will Marshall sobre el aumento de las recompras de deuda.
La conclusión es la siguiente:
El aumento de las recompras en el tramo largo compensará alrededor del 30% de la oferta de Treasuries de larga duración y puede afectar a su precio relativo.
Sin embargo, los rendimientos a largo plazo han alcanzado máximos de varios ciclos por una combinación de riesgos inflacionistas todavía sin resolver, resistencia cíclica y optimismo sobre el crecimiento a largo plazo, aumento de la deuda y mayores rendimientos en otros mercados, y no por un desequilibrio entre oferta y demanda o un mal funcionamiento del mercado.
El Tesoro puede intervenir con más fuerza contra las presiones alcistas sobre las rentabilidades si así lo desea, pero las importantes reducciones de oferta de deuda a largo plazo en Japón y Reino Unido durante el último año han demostrado que los cambios en la oferta, por sí solos, tienen una capacidad limitada para reducir los tipos de interés a largo plazo.
Para que el mercado de bonos encuentre un alivio duradero siguen siendo necesarias unas condiciones macroeconómicas favorables, principalmente una inflación más baja.
6. Oro. Después de una subida explosiva durante gran parte de agosto, el oro se ha calmado algo esta semana. Mi impresión es que la comunidad de trading ya ha ajustado sus posiciones, así que ahora la gran pregunta es qué harán los bancos centrales.
Soy optimista en este aspecto, que ha sido una parte central de la tesis alcista durante los últimos años. Por eso destacaría el “riesgo significativo al alza” respecto a nuestra previsión de 4.900 dólares.
En términos generales, el oro sigue siendo un buen complemento para la exposición a renta variable y creo que hay que seguir comprando las caídas.
7. Bitcoin. Después de una larga consolidación, la semana pasada BTC registró una subida del 23%. Esta semana recuperó la media móvil de 200 días y rompió al alza la tendencia bajista que venía desde los máximos de octubre.
Durante este movimiento se han producido fuertes entradas de capital y compras récord de calls. No soy ni mucho menos un experto en este mercado, pero basta con decir que el panorama técnico ha mejorado considerablemente.
8. Elecciones de mitad de mandato. Como hemos mencionado varias veces, septiembre y octubre pueden ser meses complicados durante los años de elecciones de mitad de mandato.
Sin embargo, mirando algo más adelante, Ben Snider destaca un patrón interesante: desde 1974 ha habido 13 elecciones de mitad de mandato y, entre el día de las elecciones y finales de febrero, el mercado subió en 12 de las 13 ocasiones. La única excepción fue 2002.
Todo lo demás constante, esto encaja con mi visión de que el mercado probablemente tendrá que digerir algo antes de las elecciones, para después quedar preparado para un rebote hacia final de año.
9. Hedge funds. Diría que los fondos long/short de renta variable, tanto fundamentales como sistemáticos, han tenido un buen comportamiento en 2026 pese a una combinación bastante complicada.
La cesta VIP de hedge funds sube un 12% en lo que va de año, mientras que una cesta de los cortos de mayor consenso sube un 43%.
10. Europa. Antes de hoy, el STOXX Europe 600 había subido solo en 2 de las últimas 12 sesiones. Y, aun así, sigue apenas por debajo de sus máximos.
No es precisamente el caballo más rápido de la carrera, pero teniendo en cuenta todos los vientos en contra —incluido el regreso de las tensiones con Rusia y el TTF en máximos—, tengo que reconocer la resistencia de la renta variable europea.
11. Recuerdos. Esta semana me llamó la atención que dos notas externas distintas mencionaran al gran Jesse Livermore.
Entre todas sus frases y enseñanzas atemporales, una de mis favoritas es:
“El juego me enseñó el juego.”
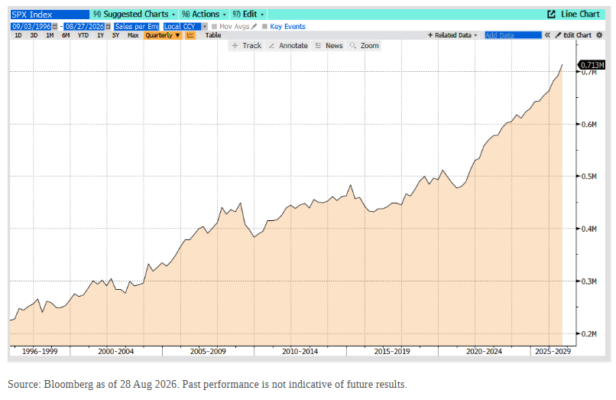
12. Un gráfico para terminar. Un clásico que sigue siendo muy relevante: los ingresos por empleado del S&P 500 durante las últimas tres décadas.
Hay que destacar que prácticamente se han duplicado solo desde 2010, y también merece atención la pendiente de la aceleración registrada durante los años posteriores al COVID.