El S&P 500 cayó 51 puntos básicos (-0,51%), cerrando en 7.541 puntos, con un desequilibrio de órdenes al cierre (MOC) de 2.000 millones de dólares a la compra. El Nasdaq 100 cayó 139 puntos básicos (-1,39%), hasta los 27.989 puntos; el Russell 2000 retrocedió 7 puntos básicos (-0,07%), hasta los 2.809; y el Dow Jones avanzó 41 puntos básicos (+0,41%), hasta los 51.983 puntos.
Se negociaron 18.773 millones de acciones en todas las bolsas estadounidenses, frente a una media diaria en lo que va de año de 18.499 millones.
El VIX subió un 9,22%, hasta los 21,22 puntos; el petróleo WTI cayó un 7,85%, hasta los 95,94 dólares; la rentabilidad del bono estadounidense a 10 años descendió 1 punto básico, hasta el 4,91%; el oro avanzó un 1,84%, hasta los 3.945 dólares; el DXY retrocedió un 0,13%, hasta los 101,74 puntos; y Bitcoin cayó un 1,32%, hasta los 76.769 dólares.
Otra sesión de debilidad. El momentum continuó deteriorándose hoy (-6,7%), mientras que los valores rezagados subieron un 1%, a medida que se moderaron las presiones procedentes de los tipos de interés (bono estadounidense a 10 años en el 4,91%) y del petróleo (WTI -8%).
El S&P 500 equiponderado superó al S&P 500 tradicional en aproximadamente 125 puntos básicos. Los semiconductores (SOX) continuaron su tendencia bajista después de cerrar el viernes por debajo de su media móvil de 200 días por primera vez desde junio de 2025.
Nuestra mesa de negociación registró un nivel de actividad de 3 sobre 10, con los gestores de activos terminando como vendedores netos moderados (impulsados por tecnología), mientras que los hedge funds finalizaron como compradores netos moderados (demanda dispersa de coberturas de posiciones cortas en industriales, tecnología y salud), con volúmenes nominales reducidos.
Bartlett lo resumió bien: El panorama de flujos fue, en términos generales, similar al del viernes, con muchas de las grandes órdenes de venta de semiconductores que vimos en nuestra mesa el viernes prolongándose durante esta semana (aunque el sesgo vendedor general no fue tan pronunciado), y encontrándose con una ausencia prácticamente total de demanda o compras defensivas.
El flujo constante de emisiones de deuda y acciones para financiar la expansión de la infraestructura de IA sigue siendo uno de los principales focos de atención, especialmente después de una última semana caracterizada por una actividad particularmente intensa de captación de capital (lo que plantea dudas sobre la facilidad con la que el mercado puede absorber semejante volumen de emisiones y oferta).
Por otro lado, hoy se observó una rotación evidente hacia segmentos vinculados al consumo (dentro de TMT, Amazon e internet se beneficiaron), favorecida por la caída del petróleo (consumo discrecional +2%).
TRAS EL CIERRE: APPLE (cotizando prácticamente sin cambios). Primera valoración: «sólidos». Hoy en día, todo gira en torno al debate sobre los múltiplos de valoración.
Los ingresos por productos fueron ligeramente mejores de lo esperado, mientras que los ingresos por Servicios y China estuvieron algo por debajo de las previsiones.
La compañía devolvió 28.000 millones de dólares a sus accionistas durante el trimestre (algo que sigue destacando frente a sus grandes competidores).
La atención se centra en la conferencia de resultados de las 17:00 ET:
-
Comentarios sobre el iPhone Duo y los nuevos productos.
-
Perspectivas de márgenes brutos para el cuarto trimestre natural.
-
Previsiones de ingresos para el cuarto trimestre natural frente al crecimiento interanual del 6% esperado por el consenso.
ELECCIONES DE MITAD DE MANDATO: Los demócratas tienen ahora una probabilidad superior al 90% de hacerse con el control de la Cámara de Representantes, pero el equipo de investigación económica de Goldman Sachs (GIR) considera que las implicaciones inmediatas para los mercados serían limitadas.
Un Gobierno dividido haría poco probables los grandes cambios políticos, mientras que los principales riesgos serían unos aranceles más elevados (aproximadamente 2 puntos porcentuales adicionales en el tipo arancelario efectivo) y las negociaciones fiscales en torno a la fecha límite del 11 de diciembre para la financiación del Gobierno federal.
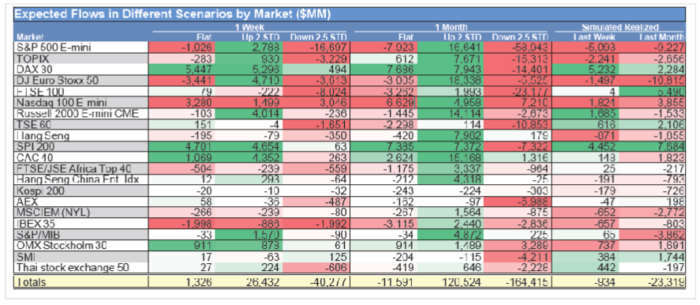
Posicionamiento CTA por GS: En un escenario de mercado lateral esta semana, nuestras previsiones de flujos son prácticamente insignificantes.