


Lo que destaca:
1) Demasiado cortos. Las acciones estadounidenses registraron la mayor compra neta en cinco semanas, y las acciones europeas la mayor compra neta en cinco meses durante la semana pasada, según nuestras estadísticas de PB.
2) Demasiado ligeros de exposición. Los CTA han vendido ya 47.000 millones de dólares en acciones globales durante el último mes, incluidos 38.000 millones durante la última semana. Nuestros modelos predicen que, tras un pequeño exceso bajista a corto plazo, los CTA pasarán a ser compradores en un horizonte de un mes.
3) Demasiado cautos. Los flujos netos hacia fondos de renta variable global registraron una aceleración significativa la semana pasada (+80.000 millones de dólares) después de varias semanas de entradas más moderadas.
4) Demasiado bajistas. Nuestro GS SI se encuentra en su nivel más bajo en más de un año, y la encuesta bajista de la AAII apunta al nivel más alto de pesimismo (53%) en 16 meses. Como señala Rich Privorotsky: «La experiencia dice que hay que seguir siendo optimista cuando todo el mundo tiene la misma lista de cosas por las que preocuparse».
5) ¿Demasiado tarde? Los datos de la CFTC y la evidencia anecdótica de nuestra mesa coinciden: los fondos Long Only han seguido reduciendo exposición y todavía no han vuelto a entrar. Todas las miradas están puestas en la cumbre Trump/Xi de esta semana.
HEDGE FUNDS – Prime Brokerage:
Global: El apalancamiento bruto del conjunto de posiciones aumentó 4,6 puntos hasta el 309,2% (percentil 65 a un año) y el apalancamiento neto aumentó 0,7 puntos hasta el 77,5% (percentil 34 a un año). La ratio L/S del conjunto cayó un 0,3% hasta 1,670 (percentil 25 a un año).
El apalancamiento bruto de las estrategias fundamentales L/S aumentó 2,7 puntos hasta el 207,7% (percentil 30 a un año) y el apalancamiento neto aumentó 0,1 puntos hasta el 56,4% (percentil 65 a un año).
Las acciones globales registraron compras netas (+0,5 desviaciones estándar a un año), mientras la actividad bruta de negociación siguió aumentando, impulsada por unas compras de posiciones largas que superaron a las ventas en corto en una proporción de 3,9 a 1.
Los flujos regionales estuvieron divididos, ya que las compras en Norteamérica y Europa superaron las ventas en Asia, tanto en mercados emergentes como desarrollados.
Los productos macro registraron compras netas, impulsadas por compras de posiciones largas y cierres de cortos, mientras que las acciones individuales registraron ventas netas moderadas, ya que las ventas en corto superaron ligeramente a las compras de posiciones largas.
Servicios de Comunicación, Consumo Discrecional e Industriales fueron los sectores con mayores compras netas en dólares esta semana, mientras que Salud, Energía y Tecnología de la Información fueron los que registraron mayores ventas netas.
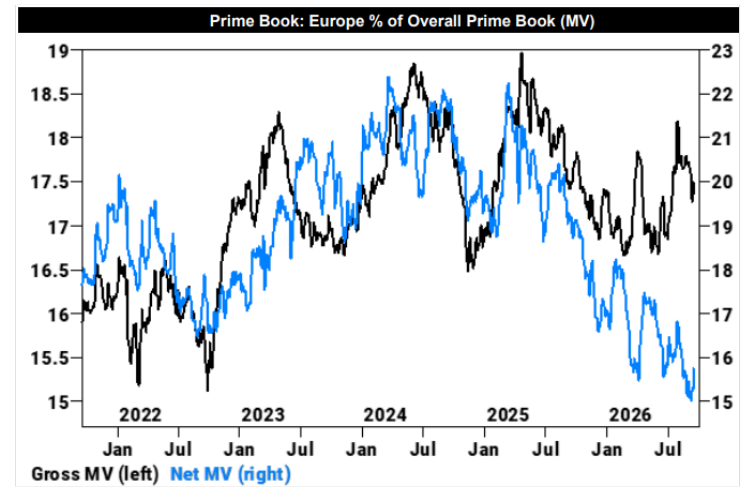
Europa: Las acciones europeas registraron compras netas al ritmo más rápido en cinco meses, impulsadas por cierres de posiciones cortas y, en menor medida, por compras de posiciones largas, en una proporción de 1,9 a 1.
Alemania, Francia e Irlanda fueron los mercados con mayores compras netas en dólares durante la semana, impulsadas en todos los casos por cierres de cortos y compras de posiciones largas.
Tanto los productos macro —compras de posiciones largas y cierres de cortos— como las acciones individuales —cierres de cortos— registraron compras netas y representaron, respectivamente, el 63% y el 37% del total de compras netas en dólares.
7 de los 11 sectores registraron compras netas, liderados en términos de dólares por Industriales —cierres de cortos—, Tecnología de la Información —compras de posiciones largas y cierres de cortos— y Consumo Discrecional —compras de posiciones largas—, mientras que Energía —ventas tanto en corto como de posiciones largas—, Financieras —ventas de posiciones largas— y Consumo Básico —ventas de posiciones largas— fueron los sectores con mayores ventas netas.
Las asignaciones bruta/neta a Europa, como porcentaje del Prime Book global, se sitúan ahora en 17,4%/15,8%, lo que corresponde a los percentiles 63/14 frente al último año y a los percentiles 58/3 frente a los últimos cinco años.
Fuente de todos los gráficos: datos de Goldman Sachs FICC and Equities y Prime Services a 18 de septiembre de 2026. La rentabilidad pasada no es indicativa de resultados futuros. Todas las referencias a «nosotros/nuestro» se refieren a las opiniones y observaciones de la mesa, salvo que se especifique lo contrario.
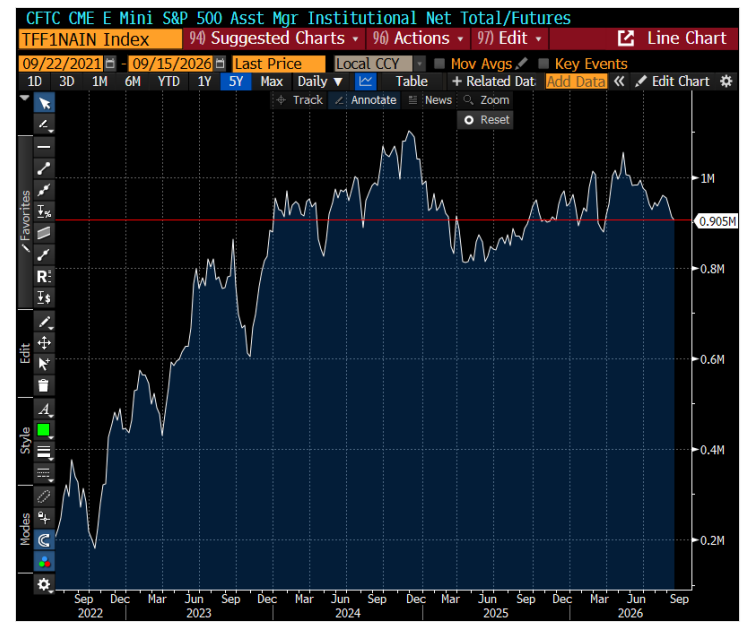
GESTORES DE ACTIVOS (informe CFTC/COT): Las instituciones fueron vendedoras netas de futuros del S&P 500 durante la semana finalizada el 15 de septiembre, según los últimos datos de la CFTC.
Esto coincide con los flujos observados en nuestra mesa, donde los gestores de activos también fueron vendedores netos durante la semana, con las ventas concentradas en productos macro, servicios de comunicación, industriales, consumo discrecional y tecnología.
Fuente: Bloomberg, CFTC, a 15/09/2026. La rentabilidad pasada no es indicativa de resultados futuros.
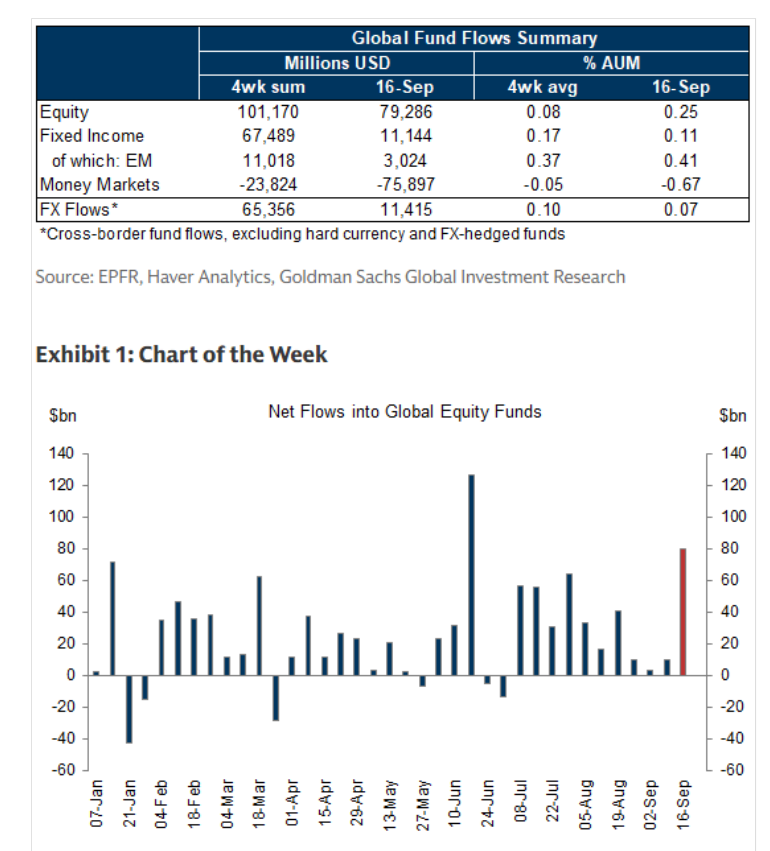
FONDOS DE INVERSIÓN – EPFR (30 billones de dólares en activos bajo gestión, fondos globales): Los flujos netos hacia fondos de renta variable global registraron una aceleración significativa en la semana finalizada el 16 de septiembre (+80.000 millones de dólares frente a +10.000 millones la semana anterior), después de varias semanas de entradas más moderadas (véase el Gráfico de la Semana).
Dentro de los mercados desarrollados, los fondos estadounidenses impulsaron las entradas netas, después de varias semanas siendo responsables de salidas netas.
Los fondos de mercados emergentes también registraron entradas netas, impulsadas por los fondos de China y Taiwán, mientras que los fondos de Corea registraron salidas netas.
A nivel sectorial, los fondos de tecnología registraron las mayores entradas netas, seguidos por los fondos de bienes de consumo e industriales.
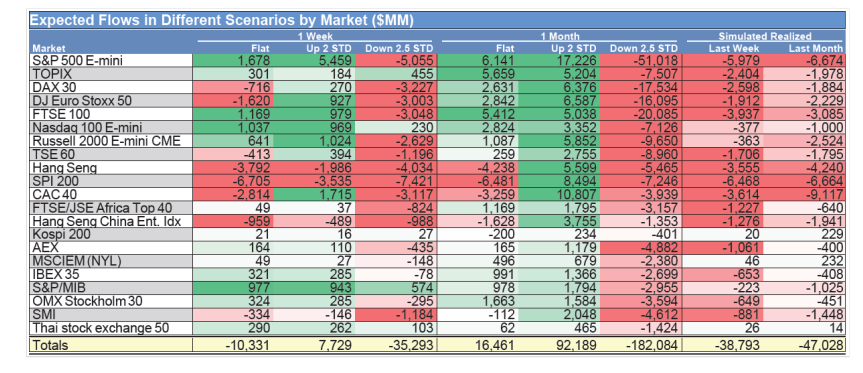
SISTEMÁTICOS: En su última actualización, nuestros modelos estiman que los CTA vendieron 39.000 millones de dólares en renta variable global durante la última semana, reduciendo su exposición larga hasta unos 91.000 millones de dólares en acciones globales (percentil 62).
De cara al futuro, nuestros modelos prevén que los CTA seguirán siendo vendedores en un horizonte de una semana en un escenario de mercado plano. Sin embargo, también anticipan compras en un horizonte de un mes si el mercado se mantiene estable.
Es decir, los CTA reducirían rápidamente su exposición, excediéndose a la baja, antes de pasar rápidamente a ser compradores. Este impulso comprador podría acelerarse si los índices continúan subiendo.
Nota: ya han pasado a ser compradores de acciones estadounidenses.
La rentabilidad pasada no es indicativa de resultados futuros.
Fuente: Goldman Sachs FICC and Equities, Futures Strats Group, 18 de septiembre de 2026.
EMPRESAS: Oferta (OPV) vs Demanda (recompras):
- Emisiones: 6.690 millones de dólares en OPV/ampliaciones de capital en Norteamérica durante la semana / 497.830 millones de dólares en OPV/ampliaciones de capital en Norteamérica en lo que va de año.
- Recompras: Desde nuestra mesa dedicada de recompras en EE. UU., para la semana finalizada el 11 de septiembre de 2026:
“Estimamos que la próxima ventana de blackout comienza esta semana, el 15 de septiembre. En ese momento, se espera que aproximadamente el 40% de las empresas del S&P 500 entren en sus periodos de silencio. Esta transición al blackout suele moderar una de las fuentes de demanda más constantes del mercado.
Como reflejo de esta transición, nuestra mesa ha observado un desplazamiento creciente hacia los planes 10b5-1. La combinación actual de ejecución se sitúa en 30% OMR frente a 70% 10b5-1 (frente a 33% / 67% la semana anterior).
A pesar de la proximidad del blackout, la actividad de nuestra mesa se mantuvo estable la semana pasada. Los volúmenes terminaron en 1,5 veces el ADTV acumulado de 2025 y 1,3 veces el ADTV acumulado de 2024, con los flujos concentrados principalmente en los sectores de Tecnología, Financieras y Consumo Discrecional.”
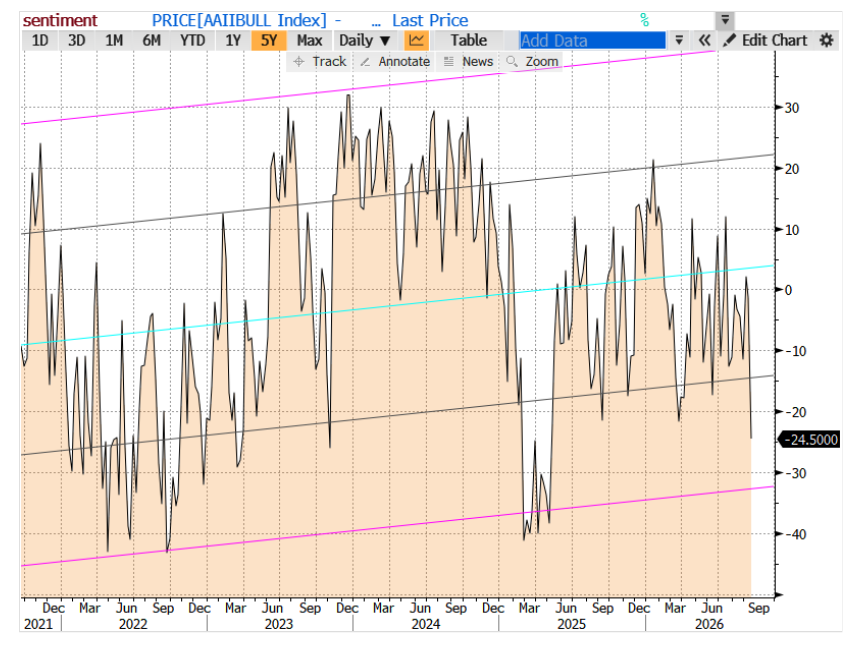
MINORISTAS – ENCUESTA DE SENTIMIENTO AAII: Bajista (en su nivel más bajista desde mayo de 2025).
En la semana finalizada el 16 de septiembre, los alcistas cayeron 9,2 puntos hasta el 28,8%, los bajistas subieron 14 puntos hasta el 53,3%, mientras que los neutrales bajaron 4,8 puntos hasta el 17,9%.
Como comparación, las medias históricas son: alcistas 37,5% / bajistas 31% / neutrales 31,5%.
Fuente: AAII, a 16/09/2026. La rentabilidad pasada no es indicativa de resultados futuros.
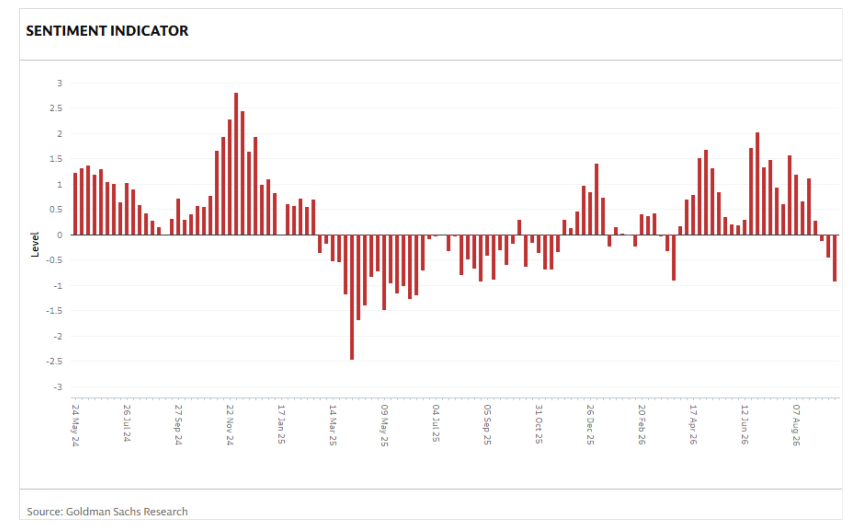
Indicador de Sentimiento de GS: Negativo. Nuestro Indicador de Sentimiento de Renta Variable de EE. UU. cayó hasta -0,9 desde -0,5 una semana antes, adentrándose aún más en terreno negativo y situándose en su nivel más bajo desde agosto de 2025.
El Indicador de Sentimiento (SI) es una medida del posicionamiento agregado y del sentimiento de riesgo en el mercado de renta variable estadounidense. El indicador sigue el posicionamiento de los inversores en más del 80% del mercado bursátil de EE. UU., propiedad de inversores institucionales, minoristas y extranjeros.
Para calcularlo, realizamos un Análisis de Componentes Principales (PCA) sobre seis indicadores semanales y tres mensuales que abarcan estos tres tipos de inversores.
Fuente: GIR, a 28/08/2026. La rentabilidad pasada no es indicativa de resultados futuros.
Índice Fear & Greed de CNN: Miedo. A 18 de septiembre, la última lectura se situó en 29/100, frente a 31/100 la semana anterior, adentrándose aún más en territorio de “Miedo”.
A 21 de septiembre, el Fear & Greed Index se compone de siete indicadores diferentes que miden distintos aspectos del comportamiento del mercado bursátil: momentum del mercado, fortaleza de los precios de las acciones, amplitud de mercado, opciones put y call, demanda de bonos basura, volatilidad del mercado y demanda de activos refugio.



