Este mercado carece de convicción. Los temas y factores en los que antes se concentraba la confianza de los inversores están siendo seriamente cuestionados (véase aquí la nota de Lee sobre la IA), y la comunidad inversora sigue mostrándose reacia a adoptar posiciones direccionales de cara a finales de año. «Este año ha sido más que difícil» fue una frase recurrente en las conversaciones con clientes esta semana.
Aunque es cierto, yo describiría 2026 como el ejemplo perfecto de «un año dividido en dos mitades».
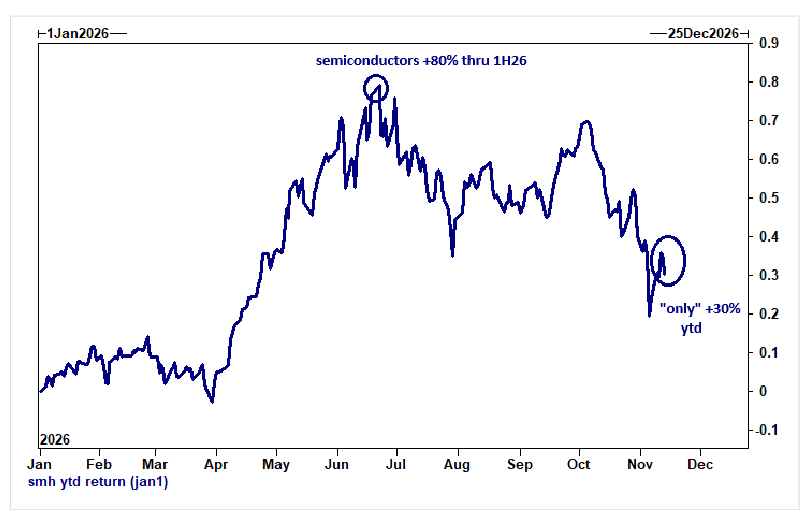
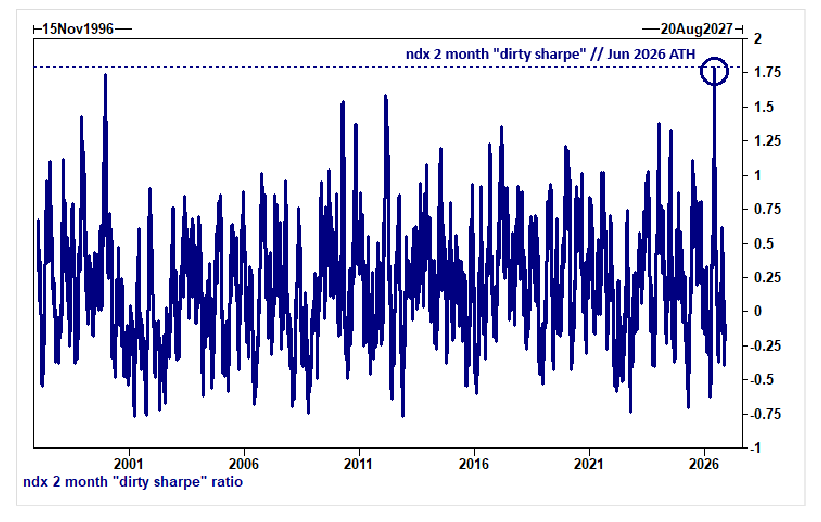
La primera mitad produjo algunas rentabilidades extraordinarias, tanto en términos absolutos —Corea (+130%), SMH (+80%), estrategia de pares de momentum (+70%) y ganadores de la IA (+50%)— como ajustadas por volatilidad. De hecho, el ratio de Sharpe a dos meses del Nasdaq 100 alcanzó en junio su nivel más alto desde finales de los años noventa.
La segunda mitad, en cambio, ha generado una frustración extrema, con temáticas y tendencias que han pasado de tener horizontes de inversión de seis meses a lo que parecen seis días (o incluso seis horas). Hay que estar constantemente alerta.
Dada esta falta de convicción, no podría haber mejor momento para las perspectivas macroeconómicas de Goldman Sachs para 2027.
Perspectivas de Goldman Sachs para 2027
– Macroeconomía: Hatzius prevé un crecimiento mundial del 2,8% en 2027, impulsado por unos precios energéticos más bajos y una inversión empresarial que continúa siendo sólida. Sin embargo, advierte de riesgos bajistas: una escalada del conflicto con Irán, los déficits fiscales y un debilitamiento del gasto en IA.
– Mercados: Dom Wilson identifica diez grandes temáticas para 2027: un ciclo económico que entra en una fase de madurez, un impulso de la IA que estaría alcanzando su máximo y unos bonos que recuperan protagonismo tanto desde el punto de vista macroeconómico como de cobertura.
– Renta variable: Oppenheimer espera que el mercado alcista continúe tras la caída de las valoraciones. Recomienda sobreponderar Estados Unidos y Japón e infraponderar Europa.
– Divisas: Triveda prevé que el dólar siga fortaleciéndose frente a las divisas de los mercados desarrollados a corto plazo, antes de debilitarse a lo largo de 2027. El yen contará con el respaldo de la política monetaria.
– Materias primas: Struyven recomienda mantener una exposición positiva a las materias primas como cobertura, pese a que su escenario central contempla una rentabilidad prácticamente nula para el índice BCOM después de acumular una subida del 26% en lo que va de año.
– Asia: Tilton espera que el auge de la IA y el impacto energético del conflicto en Oriente Medio se moderen, permitiendo que la región mantenga un crecimiento saludable en 2027.
– Inversión empresarial (CapEx): Rindels estima que el gasto en hardware de IA y propiedad intelectual superará los 900.000 millones de dólares a finales de 2026 y alcanzará los 1,4 billones de dólares a finales de 2027, aproximadamente el 4% del PIB estadounidense.
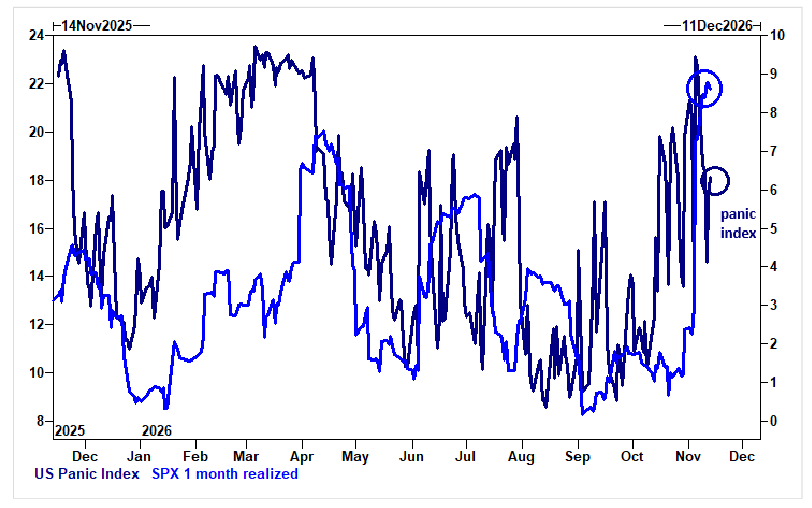
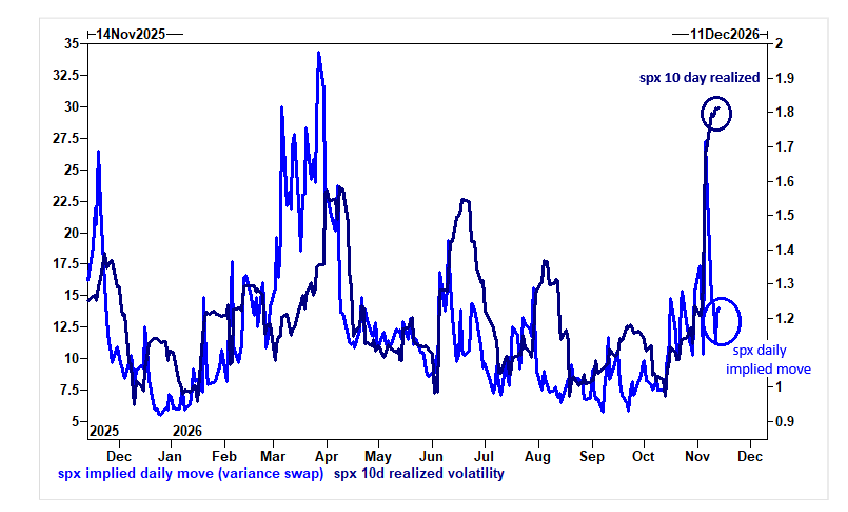
Una última reflexión antes de los puntos destacados: aunque el mercado al contado muestra muy poca convicción, el mercado de volatilidad está extremadamente convencido de que lo ocurrido el 5 de noviembre fue un episodio aislado.
Un ejemplo sencillo: el coste actual de una estrategia straddle sobre el S&P 500 con vencimiento a finales de año es inferior al movimiento que experimentó el índice en una sola sesión el jueves pasado.
Buena suerte.
— BG
1. Prime Brokerage (I): continúa la reducción del riesgo
Los fondos de cobertura han vendido acciones estadounidenses en cinco de las últimas seis semanas.
-
Las ventas de posiciones largas superan a las recompras para cerrar posiciones cortas en una proporción de 2,8 a 1.
-
La exposición neta se encuentra en el percentil 2 de los últimos cinco años.
Este no es un mercado con demasiada convicción.
2. Prime Brokerage (II): ventas persistentes de acciones individuales
A escala mundial, las acciones individuales llevan nueve semanas consecutivas registrando ventas netas, desde mediados de septiembre, mientras que los productos macroeconómicos acumulan cuatro semanas consecutivas de compras.
Los inversores están vendiendo posiciones largas y cerrando posiciones cortas en productos macro.
Este no es un mercado con demasiada convicción.
3. Prime Brokerage (III): desplome de la exposición a tecnología
Las acciones tecnológicas fueron el sector con mayores ventas netas esta semana.
-
El ratio de posiciones largas frente a cortas en tecnología estadounidense terminó la semana en su nivel más bajo desde que comenzaron los registros en 2016.
-
La exposición al sector con mayor ponderación del S&P 500 se encuentra en mínimos de una década.
Este no es un mercado con demasiada convicción.
4. One Delta: rotación desde Nvidia hacia los hiperescaladores
En conjunto, tanto los inversores institucionales tradicionales (long-only, LO) como los fondos de cobertura (HF) terminaron la semana como vendedores netos moderados.
Sin embargo, destacó una tendencia clara:
«Un flujo constante y muy evidente de ventas de Nvidia por parte de los inversores long-only, con el capital rotando hacia los hiperescaladores y otras compañías tecnológicas de megacapitalización».
Es decir, el dinero está rotando dentro de las mayores compañías del mercado, no abandonándolas por completo.
5. Futuros (I): riesgo de nuevas ventas por parte de estrategias sistemáticas
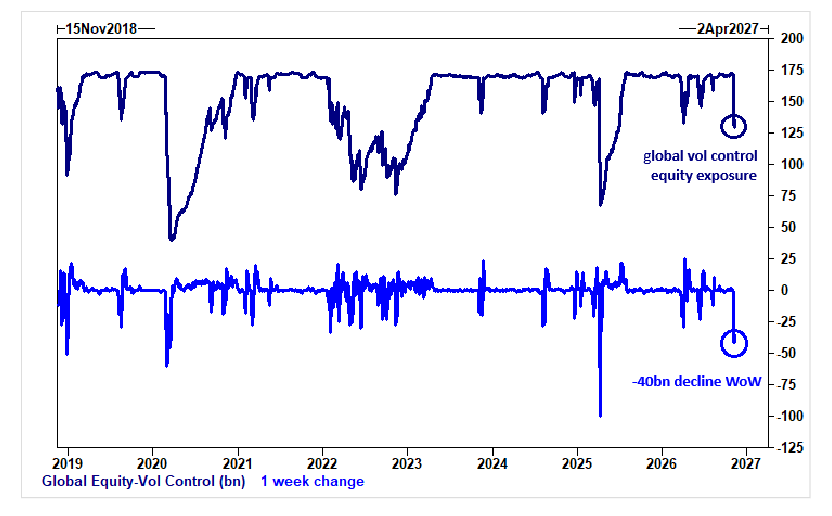
Dedicamos mucho tiempo a hablar de los CTA, pero no el suficiente a las estrategias de paridad de riesgo (risk parity) y control de volatilidad (vol control).
El movimiento extremo del jueves pasado, medido por el Move Surprise Ratio (MSR), provocó un efecto dominó en el posicionamiento de ambas estrategias.
Los modelos de Goldman Sachs sugieren que todavía podrían producirse importantes deshaceres de posiciones en el S&P 500 por parte de las estrategias de control de volatilidad:
Aproximadamente 27.000 millones de dólares en ventas potenciales del S&P 500 durante las próximas sesiones.
Si la volatilidad continúa desplomándose, estas estrategias acabarán volviendo a aumentar su exposición al riesgo.
6. Futuros (II): aumenta el interés por las materias primas energéticas
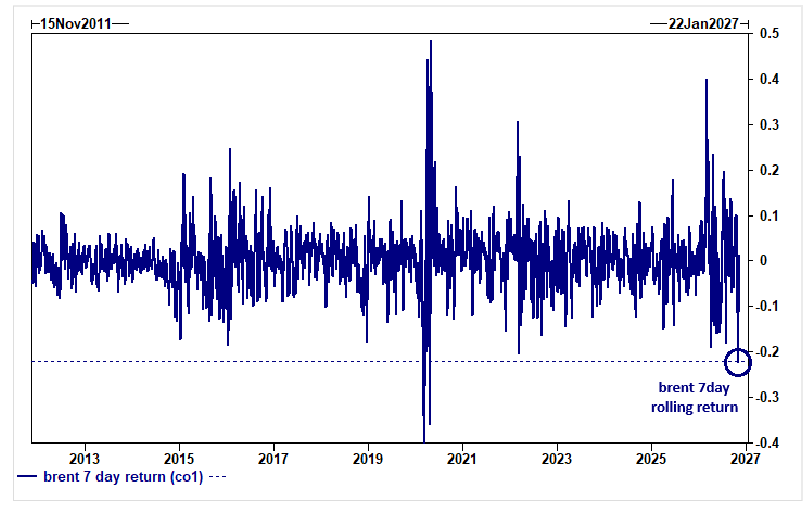
Fuera de la renta variable, destaca el aumento de la demanda de materias primas energéticas.
El Brent cayó aproximadamente un 20% en siete sesiones a principios de noviembre, registrando su mayor desplome en un periodo tan corto, excluyendo la pandemia.
Sin embargo, la evolución del precio y del interés abierto del jueves sugiere que están entrando nuevas posiciones largas en el mercado, tanto mediante futuros con exposición delta uno como mediante opciones call.
7. Derivados (I): escasa demanda de opciones alcistas
Los principales índices han recuperado buena parte de las pérdidas provocadas por el desplome del jueves pasado.
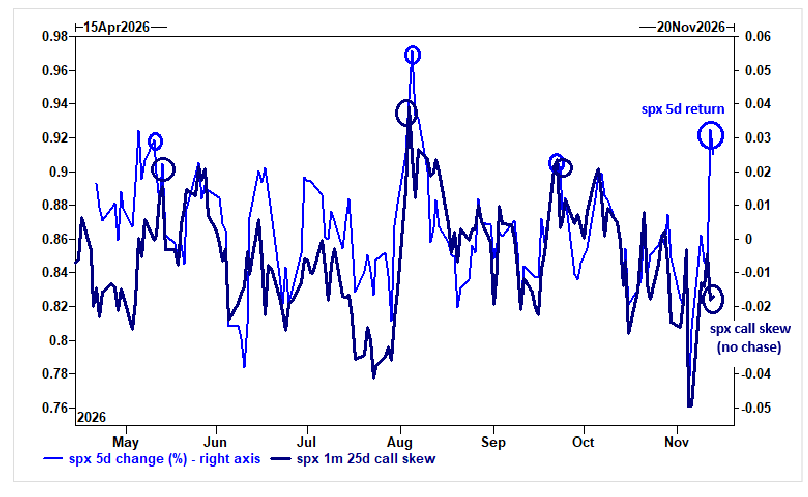
Sin embargo, prácticamente no se ha observado una búsqueda agresiva de opciones call alcistas entre los clientes de Goldman Sachs.
Si actualmente tienes posiciones largas directas en opciones call, estás en una operación poco concurrida.
8. Derivados (II): aumenta la demanda de protección bajista
Ante la falta de demanda de exposición alcista y la necesidad de protección frente a caídas, se ha ampliado el sesgo de volatilidad (skew) entre las opciones put y call de los índices.
Actualmente:
-
Se puede financiar íntegramente la compra de una call a tres meses aproximadamente un 5,5% fuera del dinero (OTM) mediante la venta de una put aproximadamente un 10% OTM, creando un risk reversal sin coste inicial.
-
Si se acepta limitar el potencial alcista —como parece estar haciendo buena parte del mercado—, la venta de esa put a tres meses un 10% OTM permite financiar dos diferenciales alcistas de calls (call spreads) 108/118 con vencimiento a tres meses.
9. Derivados (III): las puts sobre el VIX ganan protagonismo
Como señalamos la semana pasada, apostar por una caída del VIX después de una corrección se ha convertido en la nueva forma preferida de posicionarse para una recuperación del S&P 500.
Las opciones put sobre el VIX han registrado en las últimas diez sesiones un volumen superior al de cualquier otro periodo del año.
Un diferencial de puts 18/16 sobre el VIX de diciembre, con estructura 1×2, cuesta aproximadamente 0,50 puntos, tomando como referencia un nivel de 19,4 para el segundo futuro del VIX (UX2).
10. Derivados (IV): el mercado considera aislado el repunte de volatilidad
«Un episodio aislado».
Así es como el mercado de opciones está interpretando el episodio más reciente de volatilidad.
-
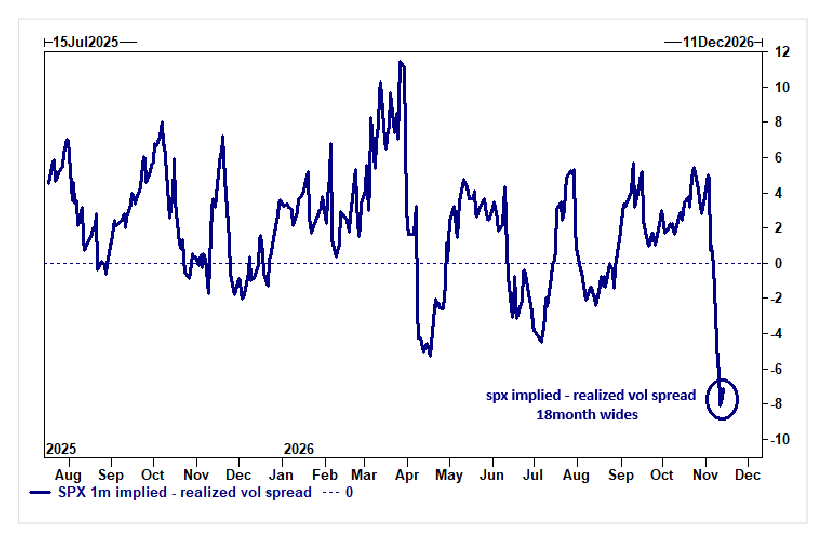
La diferencia entre la volatilidad implícita (que refleja las expectativas futuras) y la volatilidad realizada (que mide los movimientos pasados) se encuentra en su nivel más extremo en más de un año.
-
El diferencial entre volatilidad implícita y realizada es negativo en todos los sectores estadounidenses, excepto en las utilities.
El mercado está tratando el reciente repunte de volatilidad como un acontecimiento extraordinariamente aislado.
11. Derivados (V): las opciones descuentan menos movimiento del que ya se produjo en un solo día
Para reforzar el argumento anterior:
– S&P 500: el coste de un straddle con vencimiento a finales de año, que cubre todos los movimientos desde ahora hasta el 31 de diciembre, equivale al 4,2% del índice. Sin embargo, el jueves pasado el S&P 500 cayó un 4,4% en una sola sesión.
– Nasdaq 100: el straddle hasta finales de año cuesta un 6,8%, apenas por encima del desplome del 6,4% registrado el jueves pasado.
Esto refleja hasta qué punto el mercado de opciones está descontando una normalización de la volatilidad.
12. Cestas de acciones: vuelve a imponerse el momentum a largo plazo
El equipo de cestas de Goldman Sachs ha estado especialmente acertado.
Todo gira en torno al momentum.
«El cambio de momentum que comenzó este verano está reapareciendo: el momentum a 12 meses (GSPRHIMO) ha registrado su mayor rentabilidad relativa frente al momentum a tres meses (GSPRHMO3) desde que tenemos registros».
Además:
-
Ha aumentado significativamente el número de compañías vinculadas a la IA que forman parte del tramo corto de la estrategia de momentum a tres meses.
-
El posicionamiento en estrategias de momentum se ha desplomado.
-
Los ganadores de consenso ya no son operaciones masificadas.
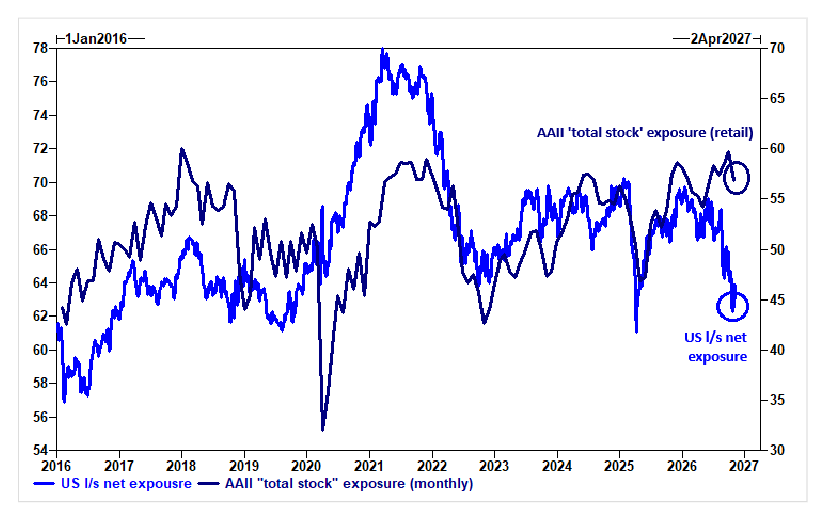
13. Wall Street frente a Main Street: aumenta la divergencia
Se está ampliando la diferencia entre la exposición neta de los fondos long/short estadounidenses (Wall Street) y la exposición a renta variable de los inversores particulares medida por la AAII (Main Street).
Mientras los inversores institucionales reducen su exposición al mercado, los inversores minoristas mantienen su participación sin mostrar señales de desánimo.
Los datos de la AAII llegan hasta el 31 de octubre.