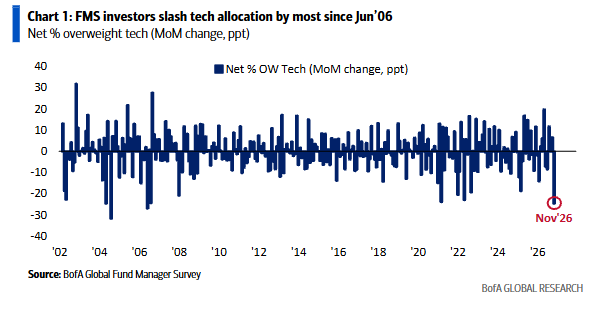
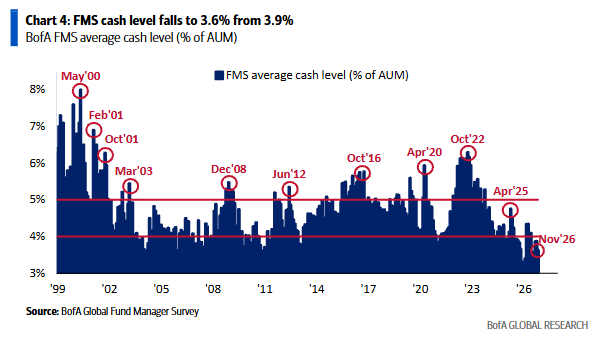
Conclusión principal: Los inversores son optimistas respecto a la macroeconomía (solo el 3% prevé una recesión) y los mercados (el efectivo se sitúa en un nivel extremadamente bajo del 3,6%, consideran que las acciones globales serán el activo con mejor comportamiento en 2027 y necesitan rentabilidades del 6% para sobreponderar los bonos). Sin embargo, la euforia en torno al crecimiento económico y la IA ha terminado: los inversores han recortado su sobreponderación en tecnología en la mayor medida desde 2006 (Gráfico 1). El riesgo bajista para el consenso es que las subidas de tipos a escala mundial provoquen una recesión, mientras que el riesgo alcista es que desaparezcan las preocupaciones sobre un evento crediticio en el sector tecnológico. Mantenemos una postura táctica de aversión al riesgo: la encuesta de noviembre no muestra suficiente «miedo» entre los inversores como para comprar.
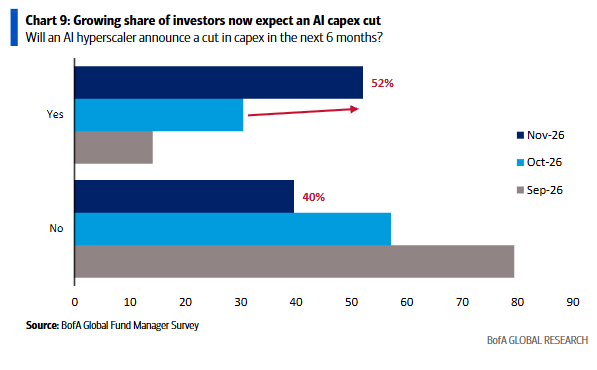
Sobre macroeconomía y microeconomía: Por primera vez desde junio, los inversores prevén un «aterrizaje suave» (50%) en lugar de un escenario de crecimiento económico sin aterrizaje (42%). Las expectativas de inflación se sitúan en su nivel más bajo desde octubre de 2024, mientras que el optimismo sobre el PIB y los beneficios por acción (BPA) alcanza máximos. La encuesta transmite un mensaje claro de «pausa en la inversión de capital en IA»: solo el 16% quiere que las empresas aumenten su gasto de capital (el porcentaje más bajo desde mayo de 2020) y el 52% de los inversores espera que los hiperescaladores de IA recorten su inversión de capital durante los próximos seis meses.
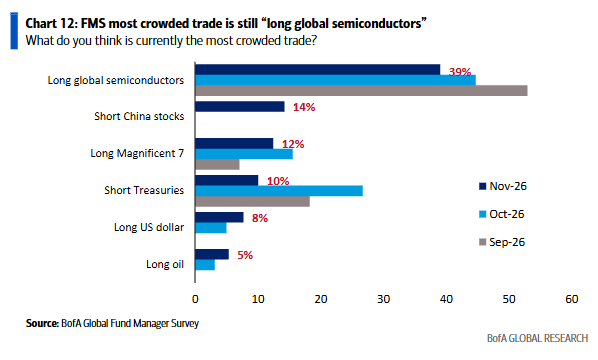
Sobre los riesgos: Las operaciones más concurridas son las posiciones largas en semiconductores globales (39%), las posiciones cortas en China (14%) y las posiciones largas en las Siete Magníficas (12%). Las fuentes más probables de un evento crediticio son los bonos de los hiperescaladores de IA (38%) y el crédito privado (30%).
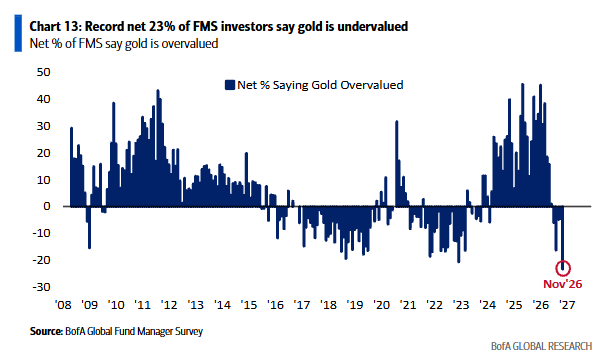
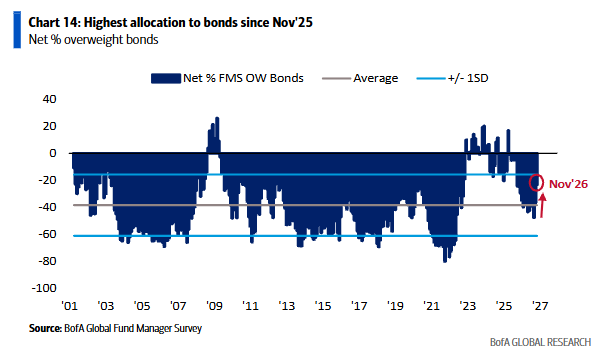
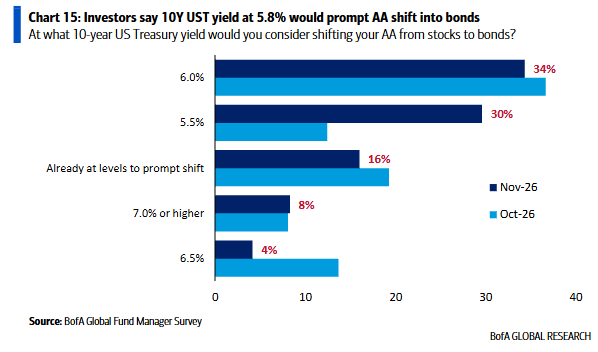
Sobre la asignación de activos: Los gestores mantienen posiciones largas en acciones y cortas en efectivo, pero han reducido su infraponderación en bonos hasta el nivel más bajo desde noviembre de 2025 (se necesita una rentabilidad del 5,8% en los bonos del Tesoro estadounidense a 10 años para pasar a sobreponderarlos). Consideran que el oro se encuentra en un nivel récord de «infravaloración».
Por sectores, destaca una fuerte sobreponderación en sanidad, una importante infraponderación en energía, un cierre masivo de posiciones cortas en consumo discrecional y consumo básico, y un fuerte recorte de la sobreponderación en tecnología (el historial de la encuesta sugiere que los mejores puntos de entrada se producen cuando la tecnología pasa a estar infraponderada).
Sobre 2027: Los inversores consideran que las clases de activos con mejor comportamiento serán las acciones internacionales (36%), las acciones estadounidenses (24%) y el oro (17%). Los mercados bursátiles con mejor comportamiento serán el Nasdaq y el MSCI de mercados emergentes (21%). La divisa con mejor comportamiento será el yen japonés (42%).
Los objetivos de los inversores de la encuesta para finales de 2027 son:
-
Rentabilidad del bono del Tesoro estadounidense a 10 años: 4,9%.
-
Tipo de cambio euro/dólar: 1,12.
-
S&P 500: 7.926 puntos.
-
Oro: 4.341 dólares por onza.
Operaciones contrarias al consenso: Basándose en los posicionamientos extremos de la encuesta de noviembre, las operaciones contrarias al consenso serían: posiciones largas en efectivo y oro frente a posiciones cortas en acciones; posiciones largas en consumo frente a posiciones cortas en sanidad; posiciones largas en REITs frente a posiciones cortas en bancos; y posiciones largas en energía frente a posiciones cortas en industriales.
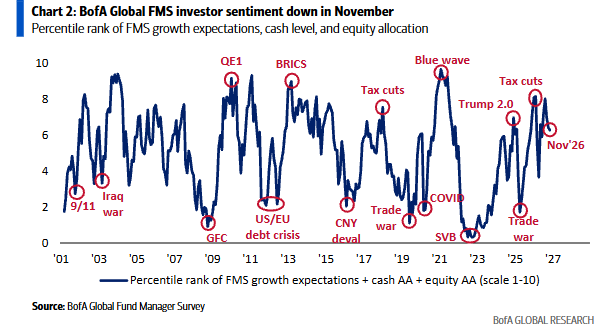
El sentimiento de los inversores en la Encuesta Global de Gestores de Fondos de BofA de noviembre retrocedió hasta su nivel menos alcista desde junio de 2026.
Nuestra medida más amplia del sentimiento de los gestores, basada en los niveles de efectivo, la asignación a renta variable y las expectativas de crecimiento global, descendió de 6,4 a 6,3.
El indicador Bull & Bear de BofA se mantiene en 7,4 (el antiguo indicador Bull & Bear se sitúa en 6,4).
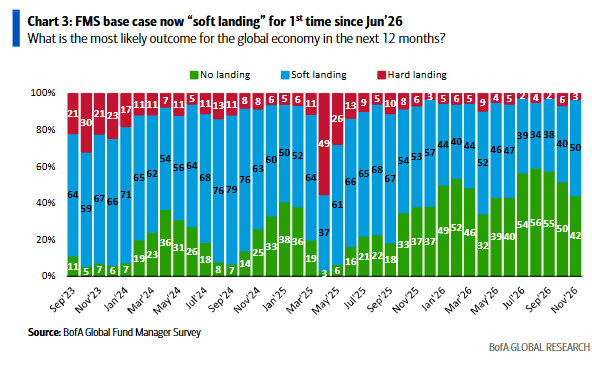
Al preguntarles por el escenario más probable para la economía mundial durante los próximos 12 meses…
El 50% de los inversores espera ahora un «aterrizaje suave», superando las expectativas de un escenario «sin aterrizaje» (que actualmente se sitúan en el 42%).
Solo el 3% prevé un «aterrizaje brusco».
El nivel de efectivo de los gestores de fondos en la encuesta de BofA cayó del 3,9% al 3,6%, su nivel más bajo desde agosto de 2026.
Cabe destacar que la combinación de esta caída en los niveles de efectivo y la ausencia de un retroceso significativo del sentimiento alcista en noviembre sugiere que todavía no hay suficiente «miedo» en el mercado como para comprar.
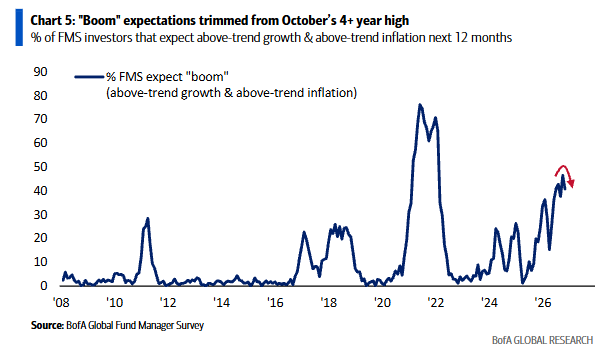
Al preguntarles por las perspectivas de la economía mundial durante los próximos 12 meses…
Los inversores de la encuesta de BofA de noviembre redujeron sus expectativas de un «boom» económico hasta el 41%, frente al 47% de octubre, cuando alcanzaron su nivel más alto desde febrero de 2022.
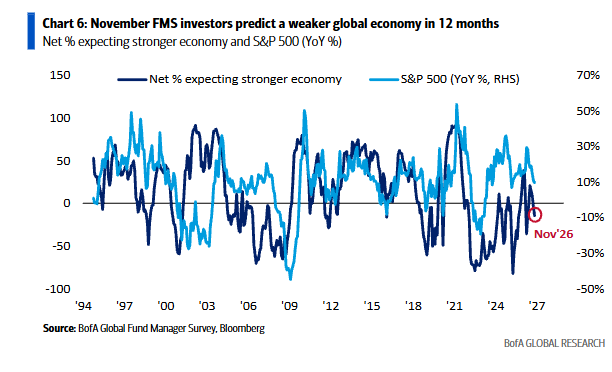
Los inversores de la encuesta de gestores de fondos de BofA de noviembre se mostraron más pesimistas respecto a las perspectivas de crecimiento mundial…
Un 14% neto espera que el crecimiento económico mundial se desacelere durante los próximos 12 meses, el porcentaje más elevado desde abril de 2026.
Las expectativas de crecimiento se han debilitado y el comportamiento de la renta variable estadounidense también se está moderando.
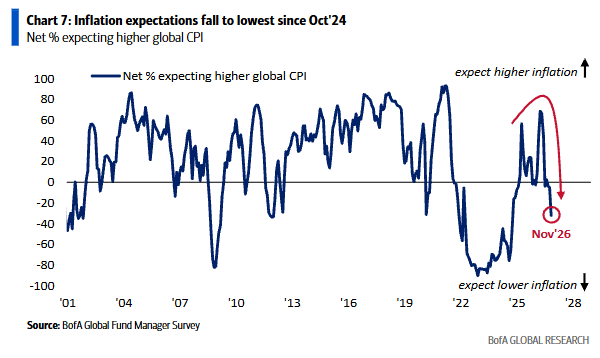
Las expectativas de inflación han comenzado a disminuir…
Un 32% neto de los inversores espera que el IPC mundial sea más bajo dentro de 12 meses, lo que representa las expectativas de inflación más moderadas desde octubre de 2024.
En cuanto a las perspectivas microeconómicas, el principal mensaje de los inversores en la encuesta de BofA de noviembre es que las empresas deberían pausar o ralentizar su inversión de capital en inteligencia artificial (IA).
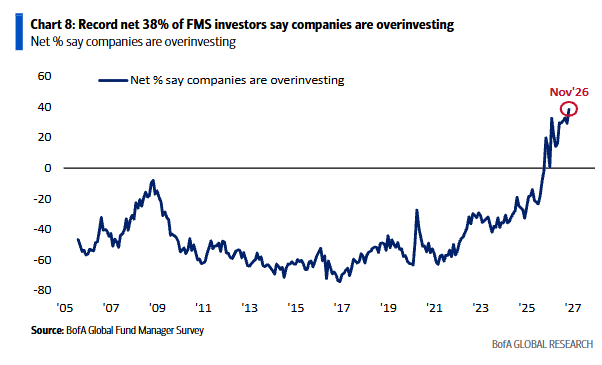
Un 38% neto de los inversores considera que las empresas están invirtiendo en exceso, un porcentaje récord.
El 52% de los inversores espera ahora que algún hiperescalador de inteligencia artificial (IA) anuncie un recorte de su inversión de capital (capex) durante los próximos seis meses, un fuerte aumento frente al 30% del mes pasado.
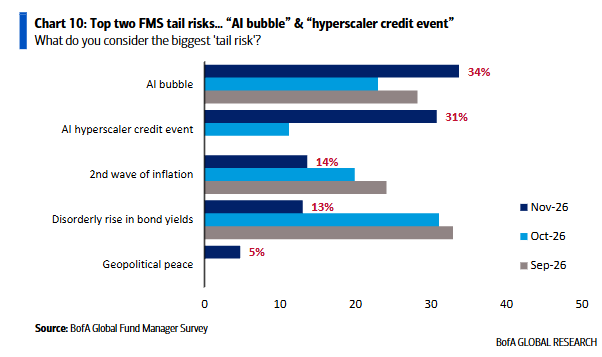
Los inversores de la encuesta de gestores de fondos de BofA de noviembre consideran que los mayores riesgos extremos para los mercados están relacionados con la inteligencia artificial.
El principal riesgo es una «burbuja de IA» (34%), seguido de un «evento crediticio entre los hiperescaladores de IA» (31%).
Las preocupaciones de los últimos meses sobre la inflación y una subida desordenada de las rentabilidades de los bonos (que fue el principal riesgo extremo en octubre) han disminuido.
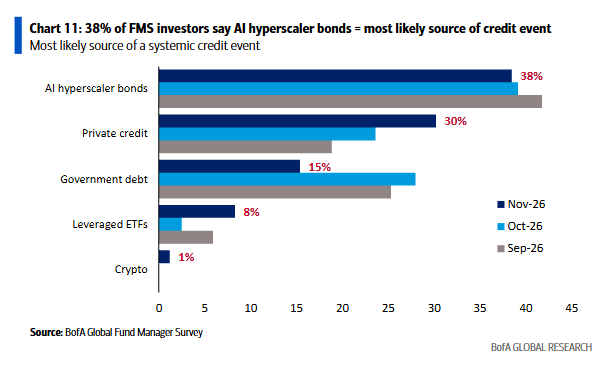
Al preguntarles por la fuente más probable de un evento crediticio sistémico…
El 38% de los inversores señaló los bonos de los hiperescaladores de IA, mientras que otro 30% apuntó al crédito privado.
La operación más concurrida es mantener posiciones largas en semiconductores globales, según el 39% de los inversores de la encuesta de BofA (aunque este porcentaje ha disminuido de forma constante desde el máximo del 82% alcanzado en julio de 2026).
Las posiciones cortas en acciones chinas constituyen la segunda operación más concurrida, con un 14%.
Al preguntarles por el precio actual del oro, un 23% neto de los inversores considera que el oro está infravalorado, un porcentaje récord.
En cuanto a la asignación de activos…
Los inversores de la encuesta de BofA redujeron su infraponderación en bonos en 13 puntos porcentuales, lo que representa el mayor aumento mensual de la asignación a renta fija desde abril de 2025.
Actualmente, un 23% neto de los inversores infrapondera los bonos, el nivel de infraponderación más bajo desde noviembre de 2025.
Los inversores de la encuesta de BofA consideran que una rentabilidad del 5,8% en el bono del Tesoro estadounidense a 10 años (media ponderada) provocaría un cambio en la asignación de activos desde las acciones hacia los bonos.
El 34% de los inversores considera que sería necesaria una rentabilidad del 6,0%, el 30% señala el 5,5% y el 16% cree que las rentabilidades de los bonos del Tesoro estadounidense ya se encuentran en niveles suficientes para justificar ese cambio.
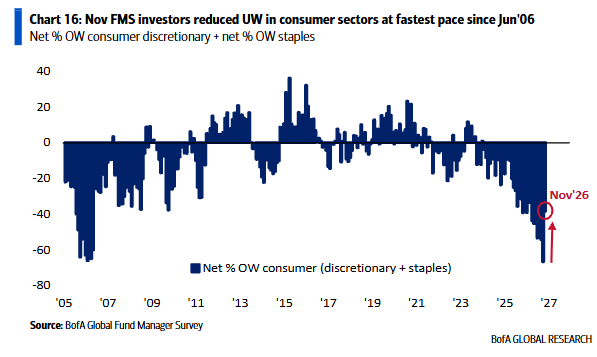
En noviembre también se produjo un importante cierre de posiciones cortas en los sectores de consumo discrecional y consumo básico.
La asignación conjunta a ambos sectores registró su mayor aumento mensual desde junio de 2006.
Un 20% neto de los inversores de la encuesta de BofA infrapondera el consumo discrecional (el nivel de infraponderación más bajo desde agosto de 2026), mientras que un 18% neto infrapondera el consumo básico (el nivel más bajo desde marzo de 2026).
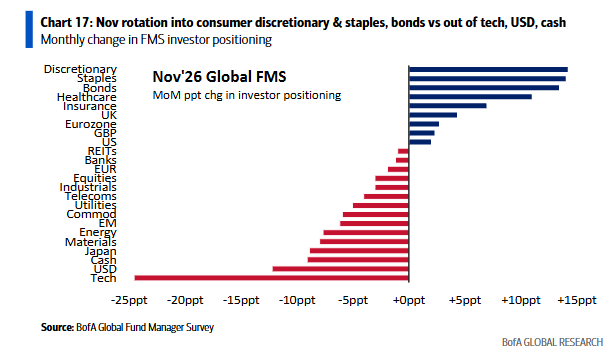
Este gráfico muestra los cambios mensuales en la asignación de activos de los inversores de la encuesta de BofA de noviembre.
Los inversores aumentaron su exposición a los sectores de consumo discrecional y consumo básico, bonos y sanidad…
…y redujeron su exposición a tecnología, dólar estadounidense, efectivo y Japón.
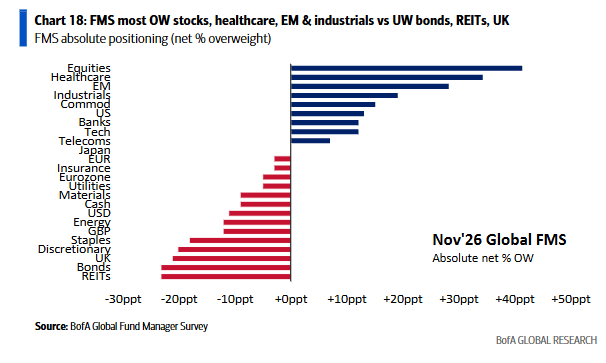
Este gráfico muestra el posicionamiento absoluto de los inversores de la encuesta de BofA (porcentaje neto de sobreponderación).
En noviembre, los inversores presentan su mayor sobreponderación en renta variable global, sanidad y acciones de mercados emergentes…
…frente a su mayor infraponderación en REITs (fondos de inversión inmobiliaria), bonos y acciones británicas.
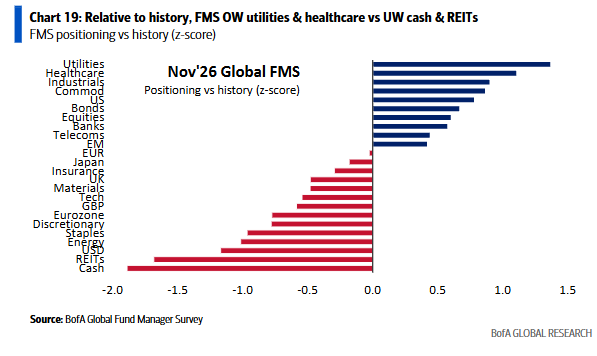
Este gráfico muestra el posicionamiento de los inversores de la encuesta de BofA en relación con su media histórica (puntuación Z o z-score).
En comparación con los niveles históricos, los inversores presentan su mayor sobreponderación en servicios públicos (utilities), sanidad e industriales…
…frente a su mayor infraponderación en efectivo, REITs (fondos de inversión inmobiliaria) y dólar estadounidense.