El mercado inmobiliario comercial en Estados Unidos continúa deprimido, castigado por exceso de oferta tremendo frente a una demanda apenas suficiente para sostener el desequilibrio que está conduciendo a muchos operadores del sector (propietarios, financiadores…) directamente a la ruina.
La morosidad de los CMBS (Commercial Mortgage-Backed Securities, o activos respaldados por hipotecas comerciales) de oficinas en EEUU está disparada (curiosamente apenas está en el punto de mira de los expertos de Wall Street y menos aún en los medios) continúa aumentando y ya ha superado el 12.2%, es decir, los niveles máximos históricos alcanzados en la crisis subprime de 2008 quedaron por debajo del 11%.

La tasa general de morosidad en CMBS de todo tipo de inmuebles comerciales es inferior, del 8,02%, aunque también exceptuando la fuerte subida experimentada en la pandemia alcanzando su nivel más alto en noviembre de 2020, es la lectura más alta desde la crisis subprime.
Además de los cambios en el mercado laboral, aumento del tele trabajo y del uso de centros de negocio y caída de la ocupación, las empresas recortan gastos en sus oficinas físicas, el fuerte aumento de los costes de financiación y de las restricciones para conceder préstamos o refinanciaciones, están ahogando a muchos actores en el sector. Un préstamo para oficinas, naves o centros comerciales tomado a tipo variable cuando los tipos rondaban el 1% hace 5 ó 6 años hoy se ha convertido en un 7-8%
No se trata de un problema meramente inmobiliario del sector de oficinas, sino de un fenómeno financiero que representa un riesgo sistémico que afecta aumentando la presión sobre la banca, fondos o seguros.
Gran parte de la deuda inmobiliaria comercial de EEUU no cotiza en bolsa, sino que está en manos de bancos regionales y de tamaño mediano, así como de compañías de seguros. Los bancos se ven obligados a aumentar sus fondos de reserva para cubrir impagos, lo que deprime sus ganancias trimestrales. Ante el miedo al aumento de la morosidad, los financiadores endurecen los criterios para otorgar nuevos préstamos (no solo inmobiliarios, sino corporativos y de consumo) y la falta de liquidez suele provocar inestabilidad y menor actividad económica.
En la recta final de este 2026, cientos de miles de millones de dólares en deuda comercial heredada de la época de tipos de interés cero que llegarán a vencimiento y su refinanciación será compleja. Un promotor inmobiliario que pagaba cerca del 1% de interés y ahora debe refinanciar al 7-8% se encuentra con que el flujo de caja del edificio es insuficiente para pagar la nueva cuota, acelerando los impagos al vencimiento.
Cuando un mega-préstamo entra en default, el colateral, por ejemplo los edificios de oficinas, salen a subasta o liquidación, las ventas forzadas hunden las valoraciones objetivo y los precios caen. Los bancos, fondos de pensiones, de inversión inmobiliaria (REITs) y demás vehículos de inversión propietarios de esos CMBS sufren recortes drásticos en el valor de sus carteras, originando también pérdidas de capital real para los inversores, así como los temidos «downgrades» o rebajas de calificación de su deuda (y esto es muy probable que suceda con los más centrados en el negocio de las oficinas).
Si las rebajas de calificación se sitúan por debajo de ciertos umbrales, pueden forzar a algunas instituciones y fondos a vender por normativa intena.
El mercado de bonos corporativos y deuda privada ya está tensionado por el excesivo volumen de deuda y gran incertidumbre sobre el futuro, los diferenciales se están ensanchando y la FED subiendo tipos.
Con este problema los inversores exigen primas de riesgo más altas, mayores tipos de interés, para comprar bonos corporativos con especial incidencia sobre los bonos respaldados por hipotecas.
Esta crisis sectorial puede extenderse y provocar ajustes en los mercados de crédito, particularmente en los más vulnerables (bonos basura y high yield) y un deterioro de la salud financiera corporativa ejercerá presión sobre la FED para facilitar condiciones monetarias más laxas, (bajar tipos), buscando aliviar el coste de la deuda flotante antes de que el desplome inmobiliario comercial contagie por completo al empleo y al consumo general.
El castigo de los inversores a los bonos basura está siendo sonado, también escasamente divulgado.
ETF BONOS BASURA EEUU, diario.

Los diferenciales es están disparando en general empujados por el fuerte castigo a los bonos de peor calidad crediticia, calificaciones CCC, aunque buena parte del mercado de bonos corporativos está sufriendo el aumento de diferenciales pero se encuentran aún en niveles razonables. Los problemas suelen comenzar por los eslabones más débiles de la cadena y este es un aviso para el resto de mercado.

Los eventos crediticios suelen ser los que comienzan a desvelar desequilibrios y problemas potenciales mientras que nadie presta la debida atención, hasta que se propaga. Entonces se convierte en un virus contagioso y agresivo hacia empresas más sanas con grado de inversión para después trasladarse al resto de mercados y la economía.
El aumento de los diferenciales de crédito no debería pasar desapercibido, suele advertir curvas en las bolsas.

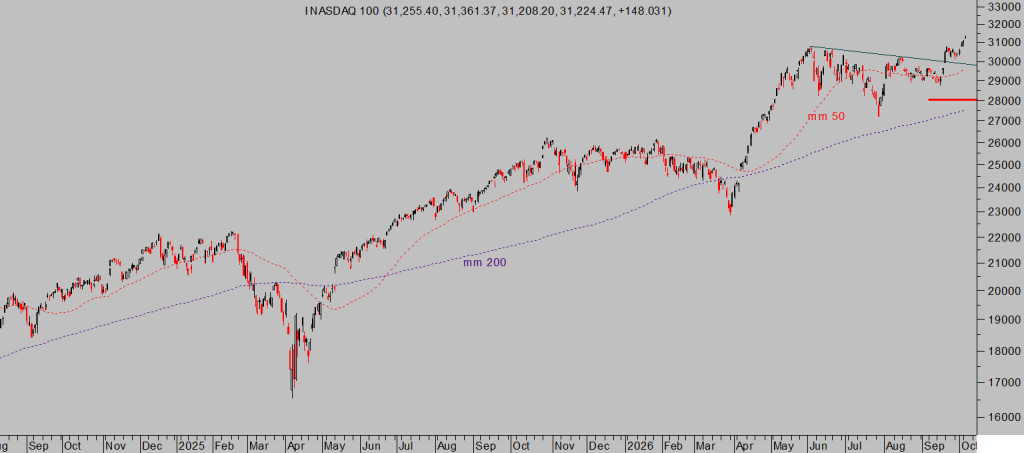
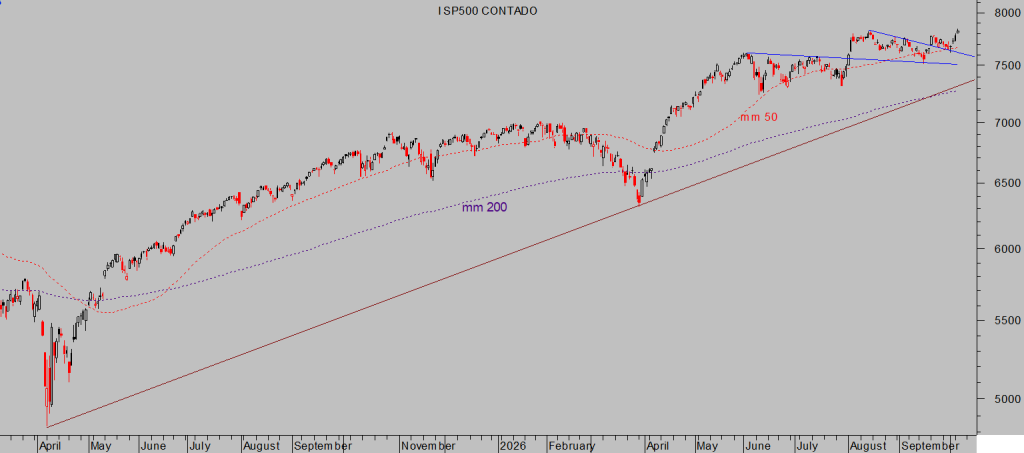
Por el momento, las bolsas exhiben un estado de salud técnico remarcable después de haber sido capaces de sortear un muy complicado mes de septiembre sin apenas volatilidad, a pesar de la fuerte subida del petróleo, de la FED subiendo los tipos de interés, rentabilidad de la deuda a largo plazo en máximos, etc…
Mientras que las estructuras técnicas de los índices continúen siendo respetadas y las cotizaciones no perforen referencias técnicas clave, el camino de menor resistencia para las bolsas será al alza.
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario.
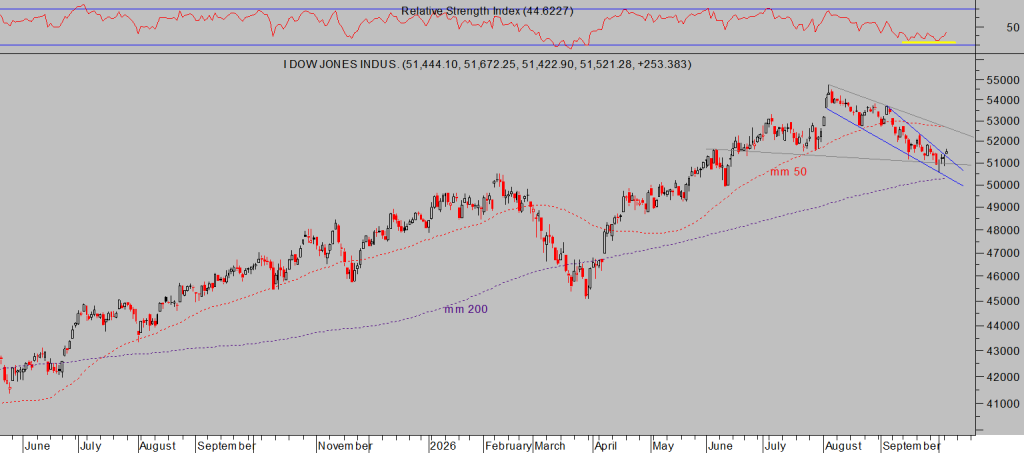
El estirón alcista de las últimas sesiones puede ser aprovechado por inversores de más corto plazo para vender, octubre suele ser un mes movido en las bolsas, volatilidad, aunque con baja probabilidad media de cerrar en rojo. Siempre caben correcciones y caídas puntuales que será muy importante monitorizar de cerca vigilando las estructuras técnicas de los índices y niveles alcanzados.
Ha comenzado la temporada de presentación de resultados del tercer trimestre y, por tanto, las empresas se encuentran en el periodo de veda para comprar acciones propias y aumentar autocartera «Buybacks blackout», habitual durante los periodos de presentación de resultados.
La ventana para la recompra de acciones comienza a abrirse para muchas compañías a partir del 15 de octubre y entonces se espera que la demanda corporativa aumente, que se pueda acelerar en noviembre ya que es el mes más fuerte del año para la compras de acciones corporativas.

La compra de acciones propias de las empresas (buybacks) es una fuente de demanda muy importante para las bolsas y un factor a considerar de cara al comportamiento de las bolsas en próximas semanas.
Mantenemos nuestra predisposición alcista para las bolsas aquí expuesta desde hace meses, «la tendencia principal debe continuar al alza en línea con nuestra premisa más probable que proyecta subidas hacia, al menos, SP500-> 8200 puntos«, extracto de este post publicado el 13 de agosto Bonos USA al borde del precipicio, ¿caerán?. ¿Bolsas a máximos?
El mercado sigue ofreciendo entornos de oportunidad para ganar dinero con riesgo muy contenido, vean esta sugerencia de inversión compartida con nuestros lectores recientemente.
ON HOLDING -ONON-, semana.

Mantenemos también grandes expectativas en el comportamiento del sector de las monedas digitales, con distintas estrategias abiertas y acumulando fuertes ganancias de camino a conseguir la rentabilidad de triple dígito esperada. Esperamos que las ganancias se intensifiquen en este y otros activos del sector.
SHARPLINK -SBET-, diario.

Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.
Stay Tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta