Esto es en lo que estamos centrados esta mañana:
Los futuros de EE. UU. están tranquilos (SPX +10 pb // NDX +10 pb // RTY +50 pb) después del fuerte rally liderado ayer por la IA (semiconductores de IA +5%, infraestructura de software de IA +4,8%, NeoClouds +6%, Mag7 +3,2%, High Beta TMT Momentum Pair +1,7%… SMH -25 pb en premarket, META -30 pb en premarket).
Durante la noche, las noticias se centraron en el optimismo sobre Oriente Medio después de que la japonesa Kyodo informara de que Irán aparentemente ofreció reabrir el Estrecho de Ormuz en un plazo de 7 días si EE. UU. da los primeros pasos para aliviar la presión militar, mientras que Reuters informó de que un alto funcionario iraní dijo que la delegación iraní en Nueva York tiene plenos poderes para reactivar la diplomacia con EE. UU.
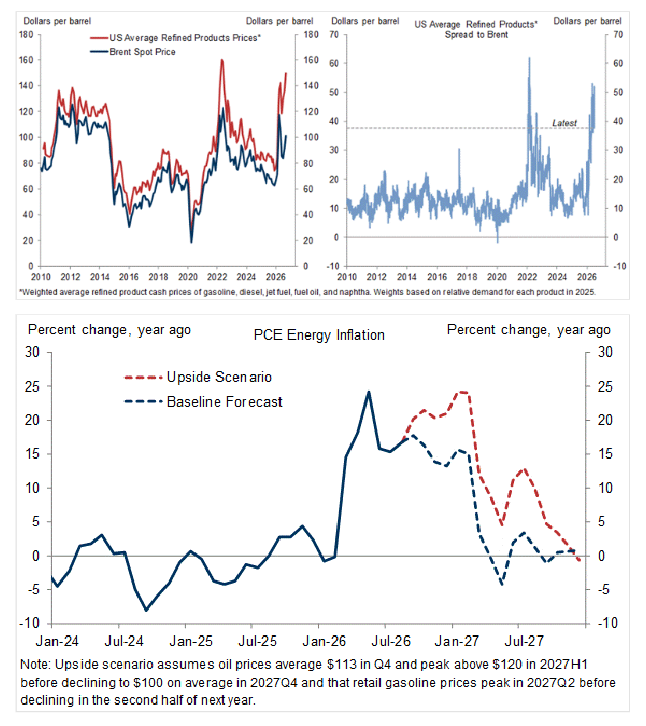
Arabia Saudí ha reactivado su oleoducto Este-Oeste y dijo que se está preparando para reanudar hoy las exportaciones de petróleo desde el puerto de Yanbu, lo que también está ayudando a que el crudo retroceda (WTI -2,6% hasta 93,30 dólares) junto con los rendimientos de los Treasuries (2 años -3 pb hasta 4,715% // 10 años -2,5 pb hasta 4,925% // 30 años -2 pb hasta 5,265%).
Trump tiene previsto intervenir hoy ante la Asamblea General de la ONU (~10:00 EST), además de reunirse por la tarde con varios dirigentes del Golfo.
En otros frentes:
Macro: inventarios de crudo API de EE. UU., confianza del consumidor de la eurozona, debate general anual de la Asamblea General de la ONU, Conferencia sobre el Mercado del Tesoro de EE. UU. en la Fed de Nueva York, Trump habla ante la Asamblea General de la ONU a las 9:55 AM, Trump se reúne con Burnham del Reino Unido a las 11:45 AM, con Takaichi de Japón a las 12:30 PM, subasta de 69.000 millones de dólares en bonos a 2 años a la 1 PM, y reunión de Trump con Zelenskyy a la 1:15 PM.
Fed: Williams (con voto, 10:05 AM), Jefferson (con voto, 10:20 AM), Barkin (sin voto, 1 PM).
Micro: Investor Days de ONON, FSLY y PATH, conferencia de CEOs financieros de Bank of America (hasta el 24/9), JPM All Stars Conference (hasta el 24/9), resultados antes de apertura: AZO.
Privo sobre riesgo: Ayer sí pareció auténtico FOMO (spot al alza y volatilidad al alza… en el NDX) después de semanas en las que todo el mundo ha estado preocupado por la energía, los tipos, el capex en IA, la política y todo lo demás.
Siendo justos, reduje algo de exposición durante ese movimiento del NDX, pero mi visión generalmente constructiva no ha cambiado.
La economía de la inferencia parece estar acelerándose y esperaría que todos los grandes proveedores lancen alguna versión de Muse. Cuesta creer que el estado final vaya a ser un único agente personal dominante.
En la frontera tecnológica, todavía es probable que lleguen nuevos lanzamientos de los principales laboratorios y la dirección general sigue siendo la misma.
La tesis original de inversión en IA de frontera era, en última instancia, que la inteligencia mejoraría drásticamente. No veo evidencias de que esa tesis se haya roto.
Así que quizá la operación de segundo orden sea más sencilla de lo que estamos haciendo: estar largos en cuellos de botella, infraestructuras, datos propietarios y diferenciación real. Evitar las rentas económicas derivadas de la fricción humana.
A grandes rasgos, la economía del gasto sigue desatada. Alto crecimiento nominal, inflación enquistada, tipos reales más altos y muy poco margen para los sectores defensivos si el impulso de crecimiento sigue aguantando.
Mantenerse cautelosamente optimista sobre una resolución en el petróleo. Vigilar el tramo corto y medio de los tipos reales.
La mayor confirmación a partir de aquí sería que el impulso cíclico finalmente girara al alza junto con la tecnología.
Hoy, atentos a Williams.
LO QUE ESTAMOS VIGILANDO:
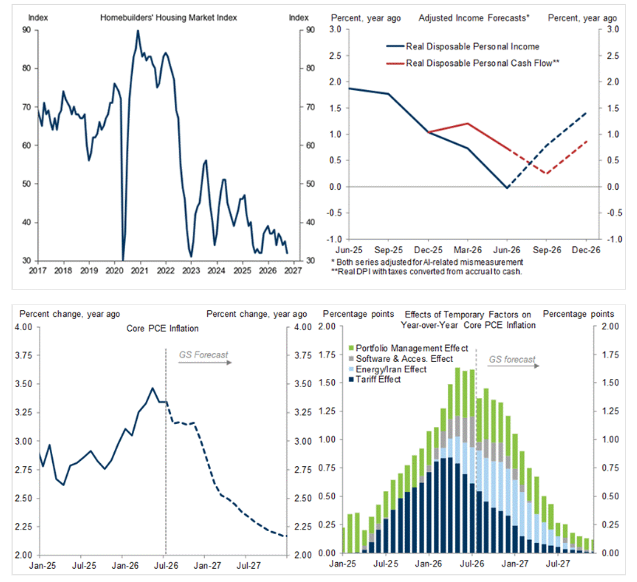
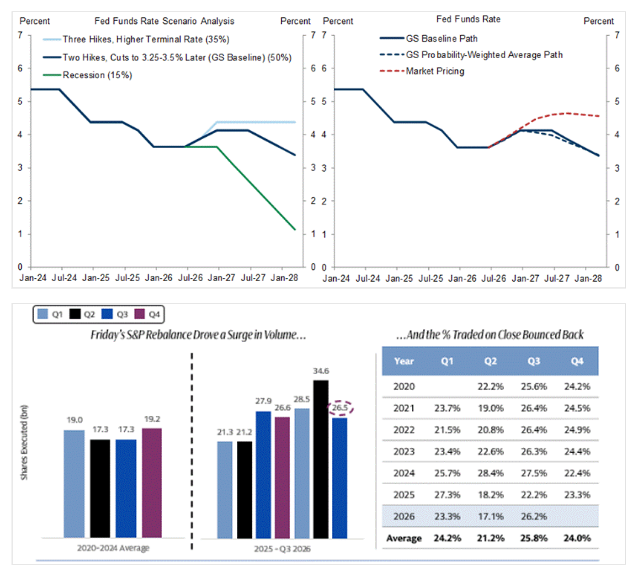
Perspectivas globales: menor inflación, subidas de tipos limitadas.
Esto es en lo que estamos centrados esta mañana:
Los futuros de EE. UU. están tranquilos (SPX +10 pb // NDX +10 pb // RTY +50 pb) después del fuerte rally liderado ayer por la IA (semiconductores de IA +5%, infraestructura de software de IA +4,8%, NeoClouds +6%, Mag7 +3,2%, High Beta TMT Momentum Pair +1,7%… SMH -25 pb en premarket, META -30 pb en premarket).
Durante la noche, las noticias se centraron en el optimismo sobre Oriente Medio después de que la japonesa Kyodo informara de que Irán aparentemente ofreció reabrir el Estrecho de Ormuz en un plazo de 7 días si EE. UU. da los primeros pasos para aliviar la presión militar, mientras que Reuters informó de que un alto funcionario iraní dijo que la delegación iraní en Nueva York tiene plenos poderes para reactivar la diplomacia con EE. UU.
Arabia Saudí ha reactivado su oleoducto Este-Oeste y dijo que se está preparando para reanudar hoy las exportaciones de petróleo desde el puerto de Yanbu, lo que también está ayudando a que el crudo retroceda (WTI -2,6% hasta 93,30 dólares) junto con los rendimientos de los Treasuries (2 años -3 pb hasta 4,715% // 10 años -2,5 pb hasta 4,925% // 30 años -2 pb hasta 5,265%).
Trump tiene previsto intervenir hoy ante la Asamblea General de la ONU (~10:00 EST), además de reunirse por la tarde con varios dirigentes del Golfo.
En otros frentes:
Macro: inventarios de crudo API de EE. UU., confianza del consumidor de la eurozona, debate general anual de la Asamblea General de la ONU, Conferencia sobre el Mercado del Tesoro de EE. UU. en la Fed de Nueva York, Trump habla ante la Asamblea General de la ONU a las 9:55 AM, Trump se reúne con Burnham del Reino Unido a las 11:45 AM, con Takaichi de Japón a las 12:30 PM, subasta de 69.000 millones de dólares en bonos a 2 años a la 1 PM, y reunión de Trump con Zelenskyy a la 1:15 PM.
Fed: Williams (con voto, 10:05 AM), Jefferson (con voto, 10:20 AM), Barkin (sin voto, 1 PM).
Micro: Investor Days de ONON, FSLY y PATH, conferencia de CEOs financieros de Bank of America (hasta el 24/9), JPM All Stars Conference (hasta el 24/9), resultados antes de apertura: AZO.
Privo sobre riesgo: Ayer sí pareció auténtico FOMO (spot al alza y volatilidad al alza… en el NDX) después de semanas en las que todo el mundo ha estado preocupado por la energía, los tipos, el capex en IA, la política y todo lo demás.
Siendo justos, reduje algo de exposición durante ese movimiento del NDX, pero mi visión generalmente constructiva no ha cambiado.
La economía de la inferencia parece estar acelerándose y esperaría que todos los grandes proveedores lancen alguna versión de Muse. Cuesta creer que el estado final vaya a ser un único agente personal dominante.
En la frontera tecnológica, todavía es probable que lleguen nuevos lanzamientos de los principales laboratorios y la dirección general sigue siendo la misma.
La tesis original de inversión en IA de frontera era, en última instancia, que la inteligencia mejoraría drásticamente. No veo evidencias de que esa tesis se haya roto.
Así que quizá la operación de segundo orden sea más sencilla de lo que estamos haciendo: estar largos en cuellos de botella, infraestructuras, datos propietarios y diferenciación real. Evitar las rentas económicas derivadas de la fricción humana.
A grandes rasgos, la economía del gasto sigue desatada. Alto crecimiento nominal, inflación enquistada, tipos reales más altos y muy poco margen para los sectores defensivos si el impulso de crecimiento sigue aguantando.
Mantenerse cautelosamente optimista sobre una resolución en el petróleo. Vigilar el tramo corto y medio de los tipos reales.
La mayor confirmación a partir de aquí sería que el impulso cíclico finalmente girara al alza junto con la tecnología.
Hoy, atentos a Williams.
LO QUE ESTAMOS VIGILANDO:
Perspectivas globales: menor inflación, subidas de tipos limitadas.
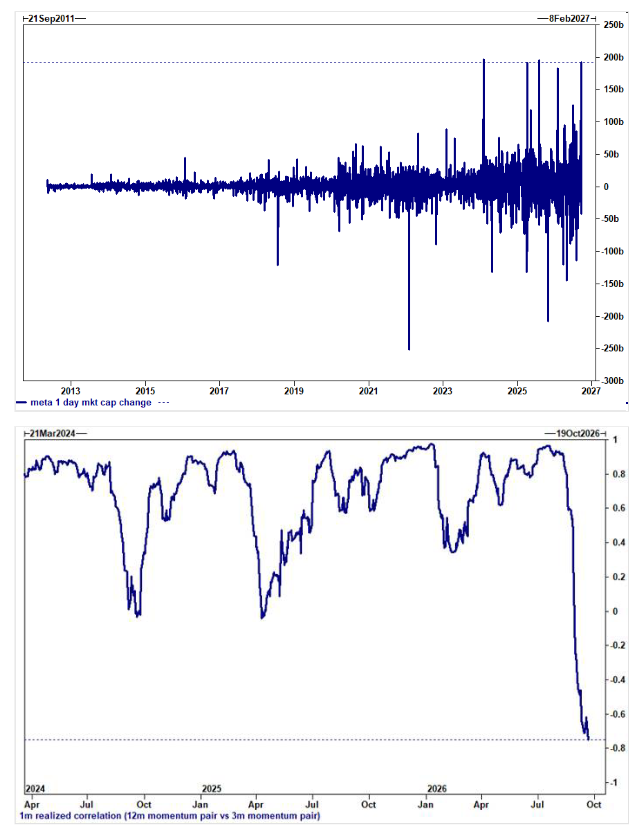
Gráfico del día: Dos gráficos muy buenos de BG:
1) Cambio diario en la capitalización bursátil de Meta: +192.000 millones de dólares.
2) La correlación realizada a 1 mes entre las estrategias de momentum a 12 meses vs. 3 meses se ha desplomado.
RESULTADOS: EPS antes de apertura: AZO
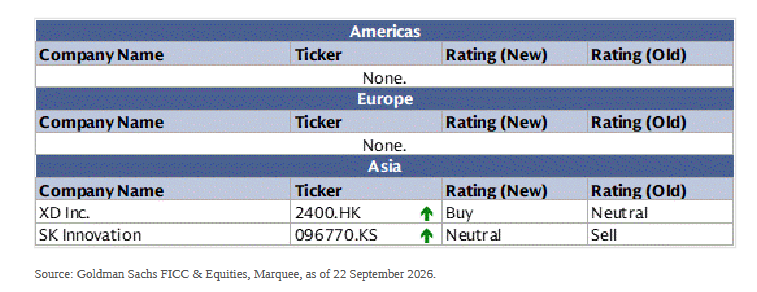
CAMBIOS EN RATINGS Y EN LA CONVICTION LIST DE GS:
Fuente: Goldman Sachs Global Investment Research.
Fuentes: Trade the News, Street Account, Bloomberg, GIR, GS GMD.