OPCIONES FINANCIERAS

LO QUE ESTAMOS VIGILANDO:

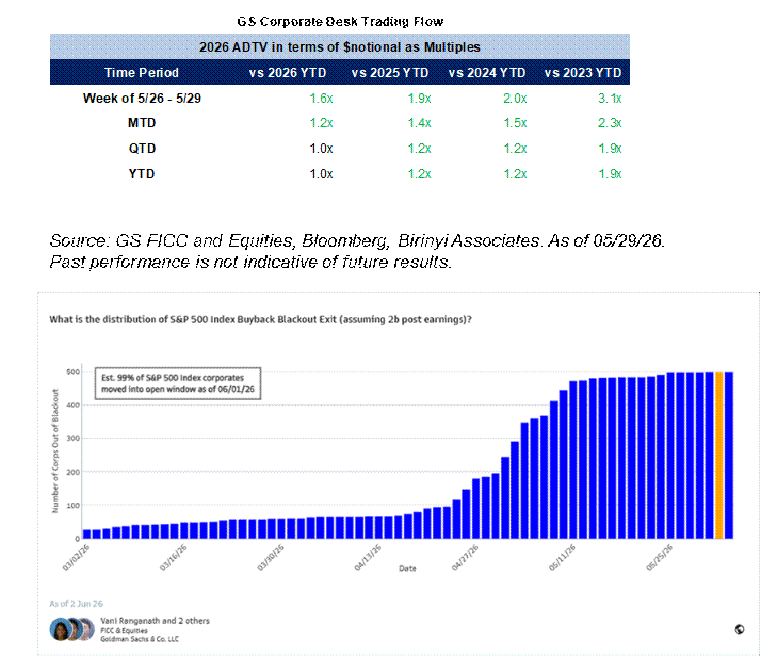
Actualización de recompras de Goldman Sachs: El impulso en la ejecución continuó la semana pasada, ya que las recompras en mercado abierto siguieron realizándose a pleno rendimiento. Los volúmenes de nuestra mesa finalizaron en 1,9 veces el volumen medio diario negociado (ADTV) de 2025 hasta la fecha y en 2,0 veces los niveles de 2024, con una concentración destacada en los sectores de Tecnología, Financieras y Consumo Discrecional.

A medida que se acerca el período de blackout del segundo trimestre a mediados de junio, estamos observando una migración estratégica hacia la adopción de planes 10b5-1 para garantizar la continuidad de la ejecución durante la próxima ventana de restricción.

Actualmente, las órdenes discrecionales en mercado abierto representan aproximadamente el 40% de nuestro flujo total por número de órdenes. Sin embargo, esperamos que esta composición empiece a desplazarse hacia flujos bajo planes 10b5-1 a medida que se acerque el período de blackout.

Como recordatorio, los planes 10b5-1 permiten a las empresas seguir realizando compras durante el blackout siempre que hayan establecido dicho plan antes de la entrada en vigor de la restricción.

Habitualmente observamos una disminución aproximada del 30% en los volúmenes de la mesa durante estos períodos de blackout.

Feiler: 5 acciones en el foco tras las correcciones (comentarios completos en la nota enlazada)

Cambio de tema: de lo macro a lo micro. El debate dentro del sector ha cambiado. Durante gran parte del año, las consultas de los inversores estaban centradas en temas macro relacionados con el consumidor. Ahora, las preguntas se enfocan cada vez más en compañías concretas.

Esto tiene sentido. El consumidor no está lo suficientemente débil como para que todas las empresas sufran una desaceleración coordinada, ni lo suficientemente fuerte como para que todas estén funcionando bien. La dispersión de fundamentales se ha convertido en el tema clave y las consultas de la última semana reflejan precisamente eso.

Estas son las 5 acciones que más interés están generando entre los inversores tras sus recientes caídas:

1. Walmart (WMT)

Las acciones han caído un 16% en menos de dos semanas y han retrocedido en 6 de las últimas 7 sesiones desde la publicación de resultados. Sus competidores también han bajado, pero menos: Costco Wholesale acumula un descenso del 12% y BJ’s Wholesale Club del 8%.

2. Sprouts Farmers Market (SFM)

Ayer hubo numerosas preguntas sobre este valor tras una caída del 3,5%. Las acciones acumulan ya un descenso del 11% en la última semana y media.

3. O’Reilly Automotive (ORLY) / Advance Auto Parts (AAP)

ORLY registró el 30 de abril su mejor crecimiento de ventas comparables (+8,1%) en tres años y su mayor sorpresa positiva en BPA en tres años. Las acciones subieron un 8% el mismo día de los resultados, pero desde entonces han caído desde más de 100 dólares hasta 86 dólares.

4. Dick’s Sporting Goods (DKS)

Sigue siendo uno de los nombres más comentados del sector, con un volumen de consultas extremadamente elevado desde la publicación de resultados hace una semana y media. El valor está evolucionando de forma independiente respecto a sus comparables y parece incapaz de definir una dirección clara.

5. Starbucks (SBUX)

Tras mostrar una fuerte inercia positiva después de resultados, las acciones han caído en 9 de las últimas 11 sesiones, acumulando una corrección cercana al 12%.


Actualización de M&A de mayo

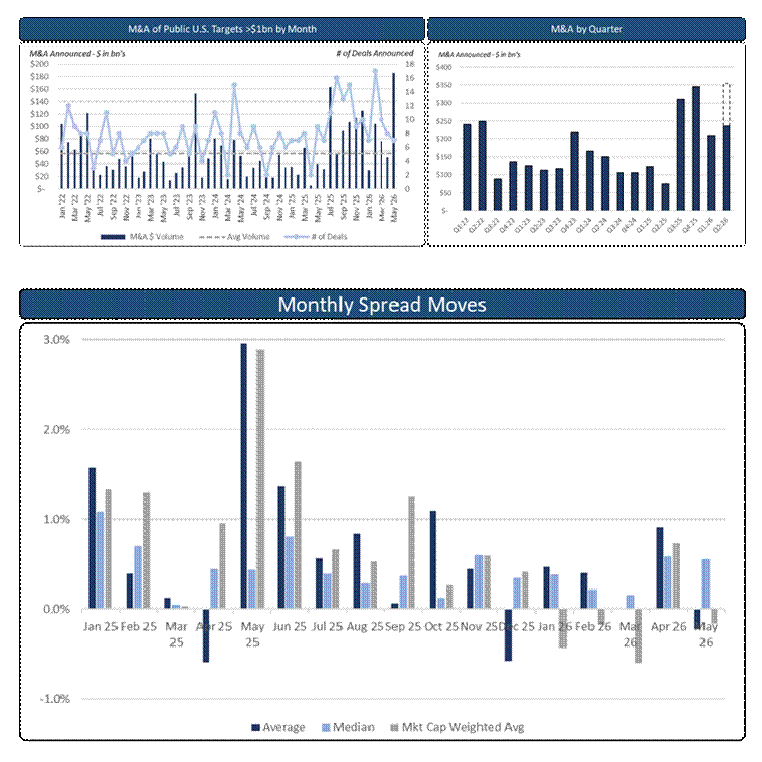
Los anuncios de adquisiciones durante mayo fueron relativamente escasos, pero el volumen total de operaciones de fusiones y adquisiciones avanza un 20% interanual, impulsado en parte por la adquisición de aproximadamente 120.000 millones de dólares de Dominion Energy por parte de NextEra Energy.

El diferencial medio de las operaciones (merger spread) se redujo alrededor de 50 puntos básicos durante el mes. Sin embargo, gran parte de la atención sigue centrada en tres operaciones:

  • Warner Bros. Discovery: spread bruto del 15%; terminó plano mientras los inversores esperan señales sobre la postura de los fiscales generales estatales.
  • Norfolk Southern: spread bruto del 15%; el calendario volvió a ampliarse debido a nuevas solicitudes del regulador ferroviario (STB).
  • Electronic Arts: spread bruto del 4%; los inversores esperan la revisión FSR por parte de Europa.

El “US Spread Pool” cerró el mes cerca de los 33.000 millones de dólares, un 20% más que el mes anterior.

La variación mediana de los spreads fue de +50 puntos básicos, mientras que la media ponderada por capitalización cayó 20 puntos básicos. Entre las mejores operaciones del mes destacaron:

  • Two Harbors Investment Corp. (+7%) gracias a una puja competitiva.
  • Veeco Instruments (+7%) tras resultados.
  • UniFirst (+5%) por el optimismo respecto a la FTC.


ANALISTA DE PETRÓLEO: El impacto de Ormuz sobre los márgenes de los productos refinados refuerza los vientos de cola estructurales

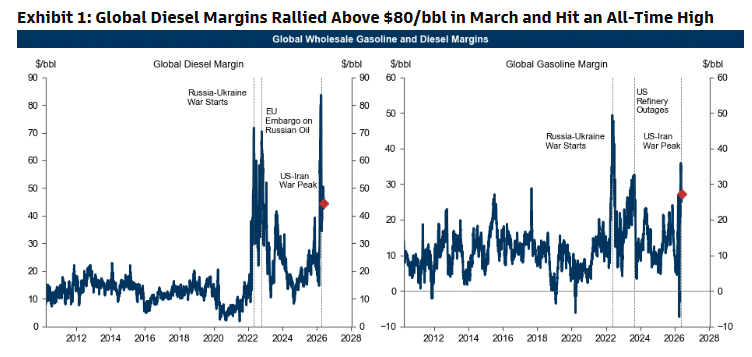
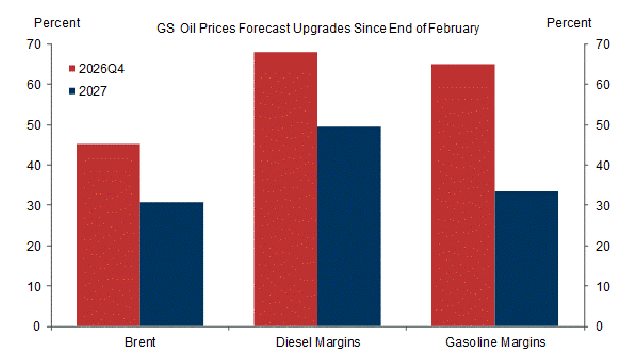
  • Aunque ya esperábamos desde principios de febrero que los márgenes de los productos refinados (es decir, el precio de los combustibles menos el precio del crudo) se mantuvieran elevados durante más tiempo, el conflicto en Oriente Medio ha reforzado esa visión, llevando los márgenes del diésel a máximos históricos a finales de marzo.
  • A medida que el shock de Ormuz sigue tensionando más el mercado de productos refinados que el mercado del crudo, nuestras previsiones para los márgenes globales de diésel y gasolina han aumentado de forma más significativa, en términos porcentuales, que nuestras previsiones para el petróleo desde el inicio de la crisis.
  • Las exportaciones mundiales de productos refinados han disminuido en 4,0 millones de barriles diarios respecto al año pasado debido a:
    1. La pérdida de 3,3 millones de barriles diarios de exportaciones de productos refinados procedentes del Golfo Pérsico.
    2. La reducción de la producción de refinerías asiáticas que dependen del crudo del Golfo como materia prima.
  • Dado que la caída de la oferta de productos refinados supera el descenso de la demanda, la reducción de inventarios sigue siendo el principal mecanismo de ajuste del mercado.
  • Esperamos que los inventarios de gasolina y, especialmente, de diésel sigan disminuyendo durante la fase inicial de reapertura del Estrecho de Ormuz, ya que probablemente la demanda se recuperará más rápido que la oferta de productos refinados.
  • Como resultado, los inventarios comerciales de productos refinados de la OCDE podrían acercarse este verano a mínimos históricos.
 

El S&P 500 encadenó su novena semana consecutiva de subidas, avanzando un 1,4% en la semana y cerrando un sólido mes de mayo con una ganancia del 5,0%. Todo ello mientras los inversores siguen enfrentándose a un auténtico “muro de preocupaciones”: tensiones geopolíticas, riesgos en el crédito privado, impacto de la IA sobre el empleo y el consumo, concentración del mercado y preocupaciones por la oferta de nuevas emisiones. A pesar de ello, el fuerte crecimiento de los beneficios empresariales sigue sosteniendo al mercado.

En este contexto, los hedge funds aumentaron nuevamente su exposición neta según los datos de Prime Brokerage, situándola en el percentil más alto del último año. Los inversores tradicionales (Long Only), en cambio, mantuvieron una posición más neutral. Sin embargo, según la mesa estadounidense, la actividad institucional parece más débil de lo que justificarían los movimientos del mercado, lo que sugiere que otros flujos están impulsando la subida hacia nuevos máximos históricos.

Los datos de flujos respaldan esta idea. Los principales compradores siguen siendo:

  • CTAs (de forma moderada).
  • Inversores minoristas (de forma constante).
  • Empresas mediante recompras de acciones, que continúan a pleno rendimiento.

Estos compradores parecen ignorar tanto las elevadas valoraciones como la creciente concentración del mercado.

De cara a las próximas semanas, los inversores deberán seguir lidiando con este muro de preocupaciones y con una elevada volatilidad entre factores de mercado, mientras llegan referencias clave como:

  • ISM Manufacturero y de Servicios.
  • JOLTS y Nóminas No Agrícolas.
  • Nuevos resultados empresariales en consumo y tecnología, medios y telecomunicaciones (TMT).

Hedge Funds – Prime Brokerage

Global:

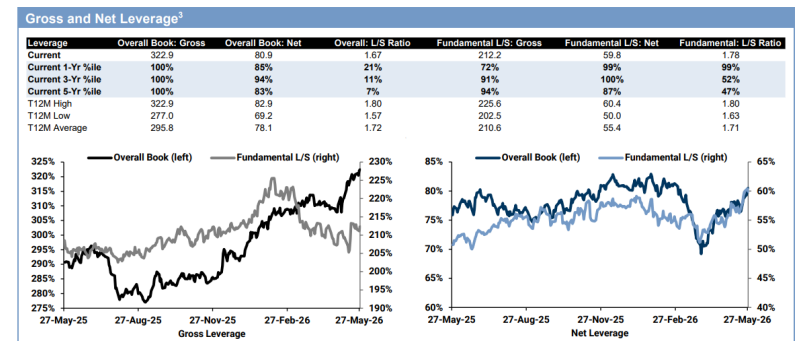
  • El apalancamiento bruto aumentó 2,1 puntos hasta el 322,9%, máximo de los últimos cinco años.
  • El apalancamiento neto subió 2,3 puntos hasta el 80,9%, situado en el percentil 85 del último año.
  • La ratio Long/Short aumentó un 1,2% hasta 1,668.

Las acciones globales fueron compradas netamente (+0,7 desviaciones estándar frente al último año), impulsadas casi exclusivamente por nuevas compras largas.

Todas las grandes regiones, excepto Europa, registraron compras netas, lideradas en términos monetarios por:

  • Norteamérica.
  • Asia Emergente.

Tanto las acciones individuales como los productos macro fueron comprados netamente, representando el 55% y el 45% de las compras netas totales, respectivamente.

Los sectores más comprados fueron:

  • Financieras.
  • Consumo discrecional.
  • Salud.

Los sectores más vendidos fueron:

  • Tecnología.
  • Consumo básico.
  • Servicios de comunicación.

La tecnología registró la mayor reducción de exposición bruta en más de un mes, principalmente por ventas de posiciones largas. Aun así, las asignaciones brutas y netas al sector tecnológico siguen cerca de máximos de cinco años.

Europa

Europa registró flujos de apetito por el riesgo por quinta semana consecutiva.

Aun así, el saldo neto fue vendedor, ya que la apertura de nuevas posiciones cortas superó a las ventas de posiciones largas en una proporción de 1,5 a 1.

Europa sigue sobreponderada frente al índice MSCI World en un 2,08%, aunque esta sobreponderación cayó 0,38 puntos porcentuales respecto a la semana anterior.

Por su parte, Norteamérica continúa infraponderada en las carteras, con una exposición relativa del -20,13%, ampliándose la infraponderación en 0,39 puntos porcentuales durante la semana.
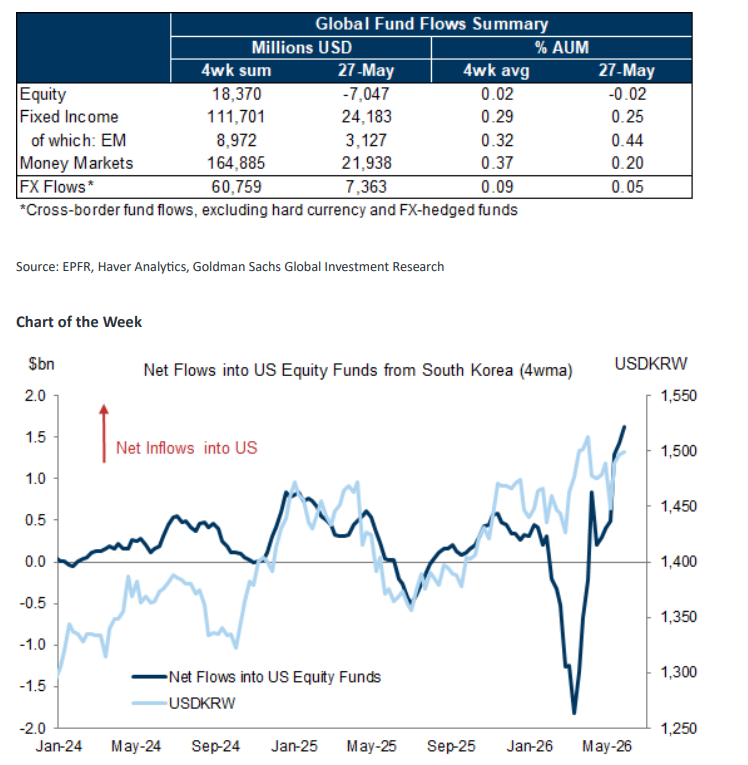
FONDOS DE INVERSIÓN – EPFR (30 billones de dólares en activos bajo gestión, fondos globales): Los flujos netos hacia fondos globales de renta variable se volvieron ligeramente negativos en la semana finalizada el 27 de mayo (-7.000 millones de dólares frente a +2.000 millones la semana anterior).

Dentro de los mercados desarrollados, los fondos de renta variable estadounidenses continuaron registrando entradas de capital, mientras que los fondos de Europa y Japón experimentaron salidas netas.

Dentro de los mercados emergentes, los fondos de renta variable de China continental fueron los principales responsables de las salidas netas.

Los flujos bilaterales netos hacia fondos de renta variable estadounidenses procedentes de Corea del Sur continuaron aumentando (véase el gráfico de la semana). Aunque nuestros economistas esperan que el superávit de Corea del Sur aumente significativamente pese al shock energético, ya que el mayor valor de las exportaciones tecnológicas supera el incremento de los costes de importación energética, hasta ahora ese superávit ha pasado en gran medida por alto la economía doméstica y continúa reciclándose hacia activos de renta variable extranjeros, ejerciendo presión sobre la divisa.

A nivel sectorial, los fondos de energía registraron las mayores salidas netas de capital.

Los fondos del sector industrial registraron las mayores entradas netas entre todos los sectores.
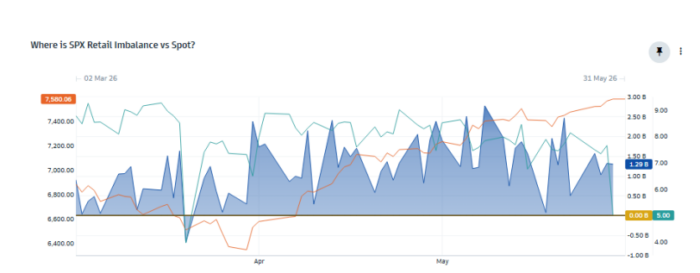
FLUJOS MINORISTAS (RETAIL): El sesgo continúa siendo persistentemente positivo, a pesar de una caída en la participación observada el viernes.
SISTEMÁTICOS (CTAs): Compradores.

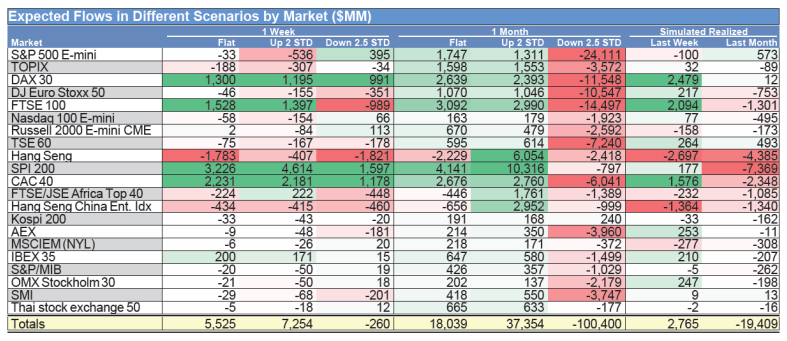
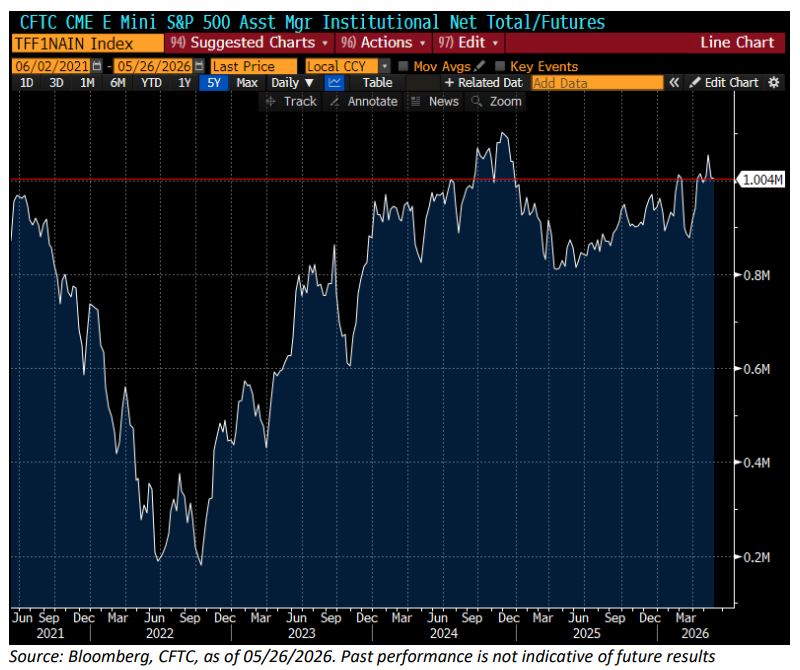
En su última actualización, nuestros modelos estiman que los CTAs fueron compradores moderados de renta variable global durante la última semana, elevando su posición larga hasta aproximadamente 93.000 millones de dólares en acciones globales (percentil 62,3).

De cara al futuro, nuestros modelos prevén que los CTAs continúen siendo compradores moderados tanto en un horizonte de 5 días como de un mes.

Nota: los niveles de activación a vigilar para el S&P 500 son:

  • 7.232 puntos (corto plazo).
  • 6.965 puntos (medio plazo).
  • 6.564 puntos (largo plazo).


CORPORATIVAS: Oferta (OPVs) frente a Demanda (Recompras)

  • Emisiones: Se realizaron 9.450 millones de dólares en OPVs y ampliaciones de capital en Norteamérica durante la semana. En lo que va de año, el total asciende a 225.540 millones de dólares.
  • Recompras: Según nuestra mesa especializada en recompras de acciones en EE. UU., para la semana finalizada el 29 de mayo de 2026:

“El impulso en la ejecución continuó la semana pasada, ya que las recompras en mercado abierto siguieron realizándose a pleno rendimiento. Los volúmenes de nuestra mesa finalizaron en 1,9 veces el volumen medio diario negociado (ADTV) de 2025 hasta la fecha y en 2,0 veces los niveles de 2024, con una concentración destacada en Tecnología, Financieras y Consumo Discrecional.

A medida que se acerca el período de blackout del segundo trimestre a mediados de junio, estamos observando una migración estratégica hacia la adopción de planes 10b5-1 para garantizar la continuidad de la ejecución durante la próxima ventana de restricción.

Actualmente, las órdenes discrecionales en mercado abierto representan aproximadamente el 40% de nuestro flujo total por número de órdenes. Sin embargo, esperamos que esta composición empiece a desplazarse hacia flujos bajo planes 10b5-1 a medida que se acerque el período de blackout.

Como recordatorio, los planes 10b5-1 permiten a las empresas seguir realizando compras durante el blackout siempre que hayan establecido dicho plan antes de la entrada en vigor de la restricción.

Habitualmente observamos una disminución aproximada del 30% en los volúmenes de la mesa durante estos períodos de blackout.”


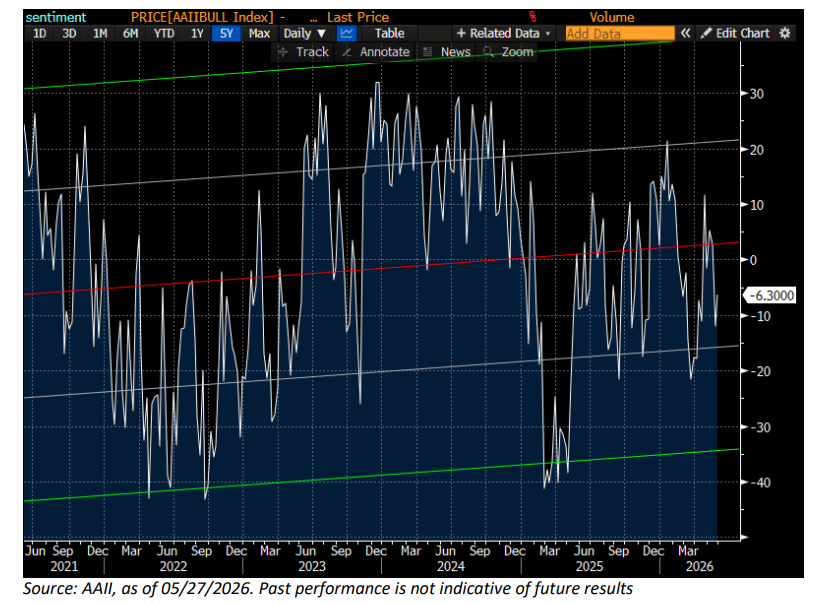
INVERSORES MINORISTAS – Encuesta de Sentimiento AAII: Neutral

En la semana finalizada el 27 de mayo:

  • Los alcistas (Bulls) aumentaron 3,9 puntos hasta el 35,6%.
  • Los bajistas (Bears) disminuyeron 1,7 puntos hasta el 41,9%.
  • Los neutrales descendieron 2,1 puntos hasta el 22,6%.

Para comparar con los promedios históricos:

  • Alcistas: 37,5%
  • Bajistas: 31,0%
  • Neutrales: 31,5%

A pesar de la mejora reciente del sentimiento, el porcentaje de bajistas sigue claramente por encima de la media histórica.
INDICADOR DE SENTIMIENTO DE GOLDMAN SACHS: Neutral.

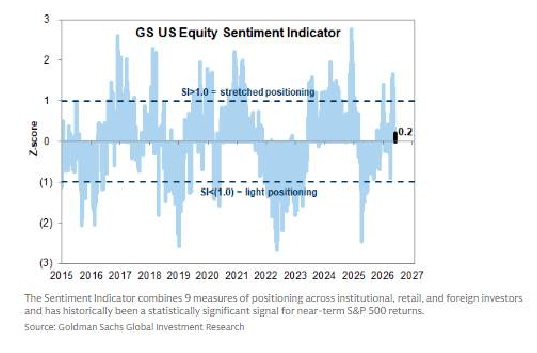
Nuestro Indicador de Sentimiento de Renta Variable Estadounidense retrocedió ligeramente esta semana hasta +0,2, desde +0,3 la semana anterior.

ÍNDICE FEAR & GREED DE CNN: Codicia (Greed).

La última lectura se sitúa en 59/100, prácticamente sin cambios respecto a la semana anterior (58/100), manteniéndose dentro de la zona de “Codicia”.

Datos a 15 de mayo.

El índice Fear & Greed es una combinación de siete indicadores diferentes que miden distintos aspectos del comportamiento del mercado bursátil:

  • Momentum del mercado.
  • Fortaleza de los precios de las acciones.
  • Amplitud del mercado.
  • Opciones put y call.
  • Demanda de bonos basura (high yield).
  • Volatilidad del mercado.
  • Demanda de activos refugio.

MÁSTER EN MERCADOS FINANCIEROS Y GESTIÓN PATRIMONIAL.


MÁSTER EN MERCADOS FINANCIEROS Y GESTIÓN PATRIMONIAL.


MÁSTER EN MERCADOS FINANCIEROS Y GESTIÓN PATRIMONIAL.


MÁSTER EN MERCADOS FINANCIEROS Y GESTIÓN PATRIMONIAL

 
Telegram Noticias en tiempo real

BUSCADOR

ÚLTIMOS TITULARES

Terminamos las actualizaciones por hoy… Volvemos mañana.

} 22:25 | 06/11/2026

Bolsa

El petróleo osciló en torno a los 90 dólares, mientras las noticias sobre minas en el estrecho de Ormuz se contraponían a los titulares sobre un posible acuerdo entre Estados Unidos e Irán. Las compañías de pequeña capitalización y el Dow Jones fueron los activos bursátiles con mejor comportamiento de la jornada, mientras que el S&P 500 y el Nasdaq quedaron rezagados.

} 22:25 | 06/11/2026

Bolsa

Un informe de empleo extraordinariamente sólido (165.000 nuevos puestos de trabajo frente a los 70.000 esperados, con la tasa de desempleo descendiendo al 4,1%) acabó con la narrativa del temor a una desaceleración económica y volvió a poner sobre la mesa la posibilidad de una subida de tipos en diciembre. Esto provocó un aplanamiento bajista de la curva de rendimientos, impulsó al dólar y presionó a la baja al oro y al bitcoin.

} 22:24 | 06/11/2026

Bolsa

Tras la carnicería del jueves, el viernes llegó la resaca: las compras aprovechando las caídas y el cierre de posiciones cortas en los valores de inteligencia artificial y semiconductores más castigados impulsaron al Nasdaq, aunque, bajo la superficie, la mayoría de las acciones del S&P 500 terminaron en rojo.

} 22:24 | 06/11/2026

Bolsa

La fuerte caída de las tecnológicas está obligando a revisar drásticamente la valoración de Anthropic de cara a su salida a bolsa, que ha pasado de los 2 billones de dólares estimados a principios de octubre a apenas 1,2 billones, un recorte del 40%.

} 17:52 | 06/11/2026

Bolsa

Las expectativas de inflación ofrecieron una señal más alentadora: las expectativas a un año descendieron del 4,7% en octubre al 4,3%, mientras que las expectativas a largo plazo bajaron ligeramente del 3,5% al 3,4%.

} 17:42 | 06/11/2026

Bolsa

Las modestas mejoras registradas en varios componentes, incluidas las expectativas sobre las finanzas personales y las condiciones empresariales, estuvieron impulsadas principalmente por los votantes independientes. La confianza mejoró entre los hogares de patrimonio bajo y medio, pero cayó un 5% entre los consumidores con las mayores carteras de acciones, tras un periodo de relativa turbulencia en los mercados bursátiles.

} 17:36 | 06/11/2026

Bolsa

El índice de confianza del consumidor de la Universidad de Michigan subió hasta los 51,0 puntos a principios de noviembre de 2026, frente a los 48,0 puntos de octubre, situándose cómodamente por encima de las expectativas del mercado, que apuntaban a 48,0 puntos.

} 17:36 | 06/11/2026

Bolsa

Semis arranca la sesión con un rebote del 3%. Está cotizando un poco más débil, el resto del mercado.

} 15:37 | 06/11/2026

Bolsa

Dow Jones: -486,37 puntos (-0,94%), hasta los 51.036,69 puntos. S&P 500: +19,44 puntos (+0,26%), hasta los 7.373,17 puntos. Nasdaq Composite: +299,54 puntos (+1,23%), hasta los 24.614,53 puntos.

} 15:34 | 06/11/2026

Bolsa

El BCE considera revisar los préstamos bancarios para centros de datos con IA. El Banco Central Europeo está considerando revisar la exposición de los bancos a la financiación de centros de datos, según informa Bloomberg. Altos funcionarios del BCE han discutido la propuesta internamente y con las entidades financieras supervisadas.

} 15:28 | 06/11/2026

Bolsa

Tras este fuerte dato el rendimiento de la letra america a 3meses está en el 4.12%, ligeramente por encima del cierre de ayer. Descontando subidas de tipos a corto plazo.

} 14:49 | 06/11/2026

Bolsa

Kevin Gordon: El PER a futuro del S&P 500 se ha reducido a 17,8… es decir, 1,4 puntos por debajo de su promedio de los últimos 10 años.

} 14:49 | 06/11/2026

Bolsa

Tasa de desempleo: 4,1% frente al 4,2% esperado.

} 14:34 | 06/11/2026

Bolsa

Los empleadores estadounidenses crearon 165.000 puestos de trabajo en octubre, casi el triple de los 59.000 esperados.

} 14:34 | 06/11/2026

Bolsa

Producción industrial alemana interanual (cifra real: 0,4%; previsión: 1,2%; datos anteriores: 2,33%).

} 13:55 | 06/11/2026

Macro