Flujos semanales: 166.400 millones de dólares hacia efectivo, 33.800 millones hacia bonos, 12.400 millones hacia acciones, 2.000 millones hacia oro y salidas de 600 millones de dólares de criptomonedas.
Flujos que hay que conocer:
-
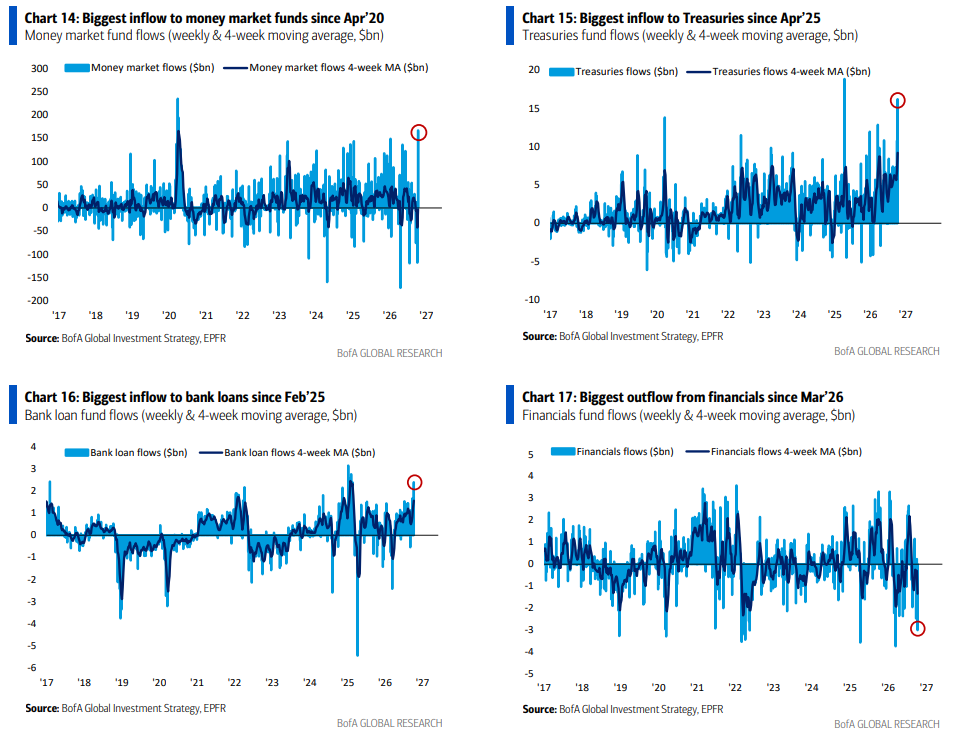
Efectivo: entradas de 166.400 millones de dólares, las mayores desde abril de 2020 (gráfico 14).
-
Bonos del Tesoro estadounidense: entradas de 16.200 millones de dólares, las mayores desde abril de 2025 (gráfico 15).
-
Bonos de grado de inversión (IG): entradas de 10.300 millones de dólares, las mayores en 8 semanas.
-
Préstamos bancarios: entradas de 2.400 millones de dólares, las mayores desde febrero de 2025 (gráfico 16).
-
Acciones japonesas: salidas de 3.300 millones de dólares, las mayores desde mayo de 2026.
-
Tecnología: entradas de 3.500 millones de dólares, las mayores en 6 semanas.
-
Sector financiero: salidas de 3.000 millones de dólares, las mayores desde marzo de 2026 (gráfico 17).
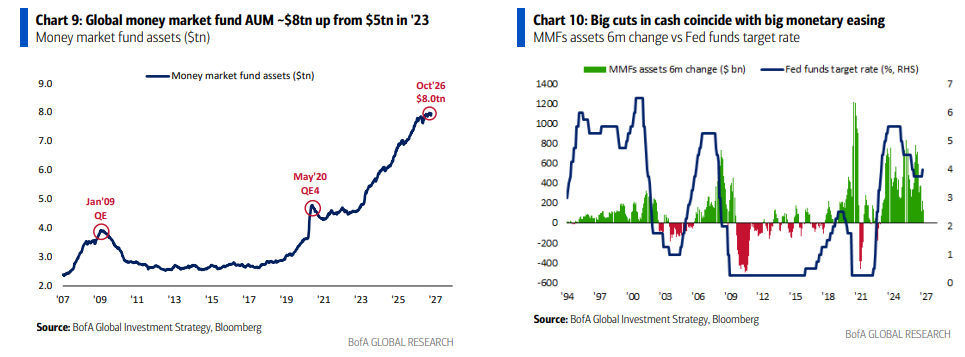
Lo que hay que saber sobre el efectivo: las mayores entradas de efectivo desde abril de 2020… los activos bajo gestión de los fondos del mercado monetario alcanzan los 8 billones de dólares, frente a los 5 billones de 2023 (gráfico 9). Estos fondos están generando 330.000 millones de dólares anuales en ingresos por intereses, con las letras del Tesoro ofreciendo una rentabilidad del 4,2%. Sin embargo, el «dinero a la espera de entrar en el mercado» permanece al margen hasta que se produce una importante relajación monetaria (QE1 en 2009, QE4 en 2020) y/o recortes sostenidos de los tipos de interés por parte de la Fed (gráfico 10)… sin recortes de tipos, no habrá reducción del efectivo.
Clientes privados de BofA: 4,6 billones de dólares en activos bajo gestión… 66,2% en acciones, 17,1% en bonos y 9,4% en efectivo (mínimo histórico). Los clientes privados siguen aumentando su exposición a las acciones… el número de participaciones en ETF de renta variable ha aumentado un 0,2% durante la última semana y un 7,8% en lo que va de año. Durante las últimas 4 semanas, los clientes privados han comprado ETF de préstamos bancarios, del sector industrial y de bonos municipales, mientras que han vendido ETF de consumo básico, deuda de mercados emergentes y consumo discrecional.
Regla de amplitud global de BofA: en términos netos, el 50% de los índices bursátiles mundiales se encuentran en situación de «sobreventa» (cotizando por debajo de sus medias móviles de 50 y 200 días)… el porcentaje más elevado desde abril de 2025. La fiable señal contraria de «compra» para los activos de riesgo se activa cuando, en términos netos, el 88% de los mercados cotizan por debajo de sus medias móviles de 50 y 200 días, pero es poco probable que esto ocurra de forma inminente, salvo que los índices bursátiles de Estados Unidos, Taiwán y Corea, con un elevado peso tecnológico y actualmente en situación de «sobrecompra», sufran un giro bajista rápido.
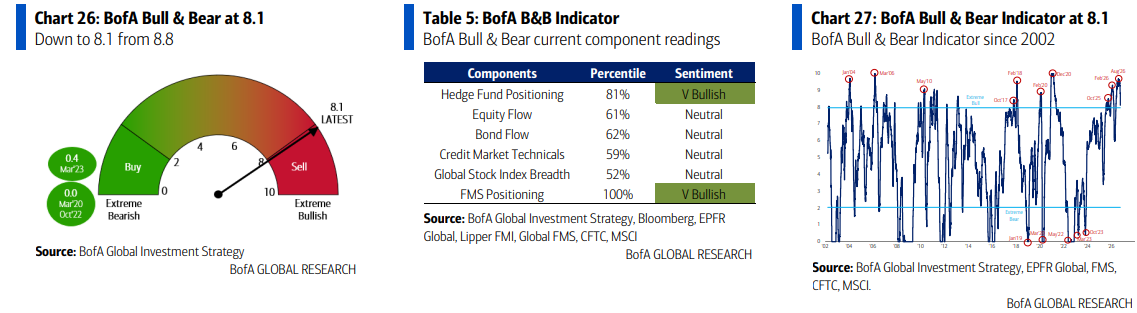
Indicador Bull & Bear de BofA: cae hasta 8,1 desde 8,8, impulsado por el deterioro de la amplitud de los índices bursátiles mundiales y la ampliación de los diferenciales de los bonos de alto rendimiento (HY) y de la deuda bancaria subordinada. Desde que se activó la señal de «venta» del indicador Bull & Bear el pasado 26 de mayo, las acciones mundiales han subido un modesto 1,7%. El indicador Bull & Bear «antiguo» se sitúa en 5,6.
«Los acontecimientos, querido amigo, los acontecimientos»: los acontecimientos más alcistas de aquí a finales de año serían una subida de tipos de la Fed en octubre para contener las rentabilidades de los bonos, unas elecciones de mitad de mandato que den lugar a un bloqueo político y un escenario Goldilocks, y un giro de España hacia un Gobierno de centroderecha…
-
25 de octubre: segunda vuelta de las elecciones en Brasil.
-
27 de octubre: elecciones en Israel.
-
28 de octubre: reunión del FOMC (probabilidad de subida de tipos del 17%).
-
3 de noviembre: elecciones de mitad de mandato en Estados Unidos.
-
18 de noviembre: cumbre de la APEC en Shenzhen, China (Putin asistirá por primera vez desde 2017).
-
29 de noviembre: elecciones anticipadas en España.
-
9 de diciembre: reunión del FOMC (probabilidad de subida de tipos del 81%).
-
14 de diciembre: cumbre del G20 en Miami.
Perspectiva: las elecciones de mitad de mandato siguen siendo el catalizador más probable para que las acciones registren un movimiento del +/-10% de cara a 2027. Nos inclinamos por una postura defensiva frente al riesgo hasta las elecciones de mitad de mandato, debido al ciclo de endurecimiento monetario de los bancos centrales (54 subidas de tipos en 2026, gráfico 13), unas condiciones financieras más restrictivas y señales de alerta temprana de posibles episodios de estrés crediticio (AUD/JPY, estrategias de paridad de riesgo y CDS tecnológicos, como los de ORCL y SOFTB)… aunque conviene señalar que recientemente se ha observado un aumento notable de las coberturas de los inversores frente a una fuerte caída de los mercados.
En tecnología, no aumentaríamos posiciones, ya que los inversores mantienen una exposición alcista máxima al sector. Creemos que las grandes tecnológicas (MAGS) seguirán superando a los semiconductores (SOX), a medida que las acciones de crecimiento superen a las cíclicas hasta las elecciones de mitad de mandato. La tecnología china resulta interesante desde una perspectiva contraria al consenso.
La amplitud del mercado bursátil mejorará a medida que las rentabilidades de los bonos alcancen su máximo (cabe señalar que 394 acciones cotizan a menos de un 10% de sus máximos de 52 semanas y 206 acciones a menos de un 20%, pese a que el S&P 500 se encuentra en máximos históricos… en comparación con 1999).
La mayoría de los inversores está esperando a que las rentabilidades de los bonos del Tesoro alcancen el 6% para comprarlos, por lo que estamos acumulando gradualmente posiciones en activos que se beneficiarían de un «máximo en las rentabilidades»: bonos del Tesoro a más de 30 años (GT30), pequeñas capitalizadas, REIT y sector inmobiliario de Hong Kong (véase The Flow Show: A Tail of Two Cities).
Nuestra visión a largo plazo apunta a mantener posiciones alcistas en oro, materias primas y mercados emergentes.
Visión global
Las grandes tendencias de la década de 2020 son el predominio de la mano visible del Gobierno sobre la mano invisible del mercado, el proteccionismo frente al libre comercio y la nacionalización de las cadenas de suministro.
Una era de perturbaciones inflacionarias de la oferta que afectan a las materias primas, los recursos, el trabajo, los bienes, los servicios y el capital.
Europa está considerando imponer un gravamen o impuesto a las empresas estadounidenses con ingresos anuales superiores a 100 millones de euros en la UE.
Europa limitará las importaciones de vehículos híbridos chinos (que representan más de una cuarta parte de las ventas totales en la UE) para reducir el déficit comercial.
Intervenciones del Gobierno estadounidense, como un préstamo de 4.000 millones de dólares a Vistra (para modernizar centrales nucleares), una participación del 10% en Trilogy Metals (energía y minería en Alaska), un préstamo de 1.500 millones de dólares a Wolfspeed (fabricante de chips), 2.900 millones de dólares a Anduril (empresa privada de tecnología de defensa), entre otras…
¡Eres tú, Hispania!
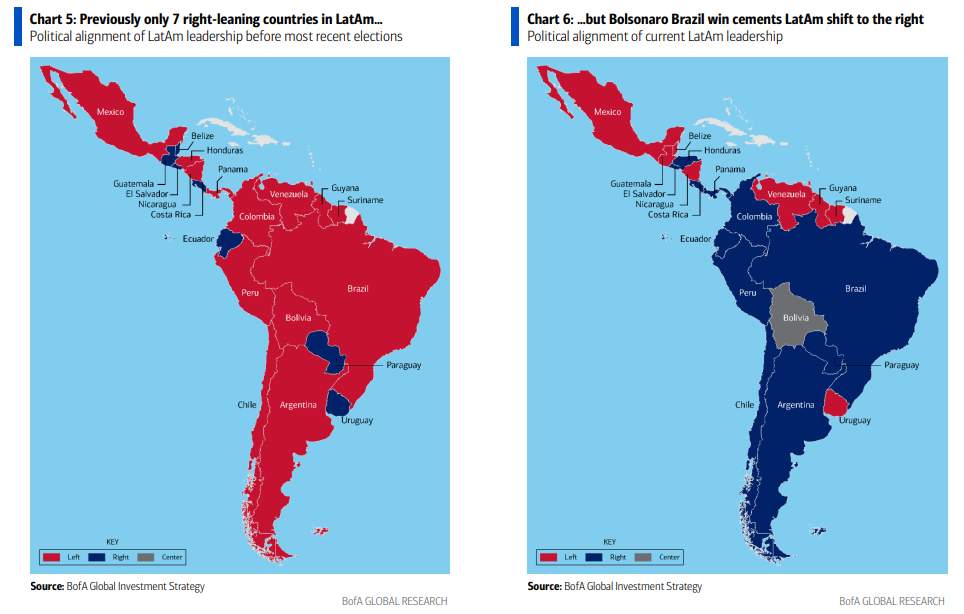
La victoria de Bolsonaro en Brasil consolida el giro político de América Latina de la izquierda hacia la derecha, lo que significa que 11 de los 20 países y 420 millones de personas viven bajo gobiernos de derechas (un gran cambio frente a los 7 países y 60 millones de personas anteriores a las elecciones más recientes de los últimos años; véanse los gráficos).
Los mercados han recibido favorablemente este giro político ante las promesas de consolidación fiscal, tipos de interés más bajos y políticas favorables a las empresas.
El resultado de Bolsonaro llevó a las acciones brasileñas a máximos históricos, mientras que las rentabilidades de los bonos a 10 años se desplomaron un récord de 124 puntos básicos en un solo día.
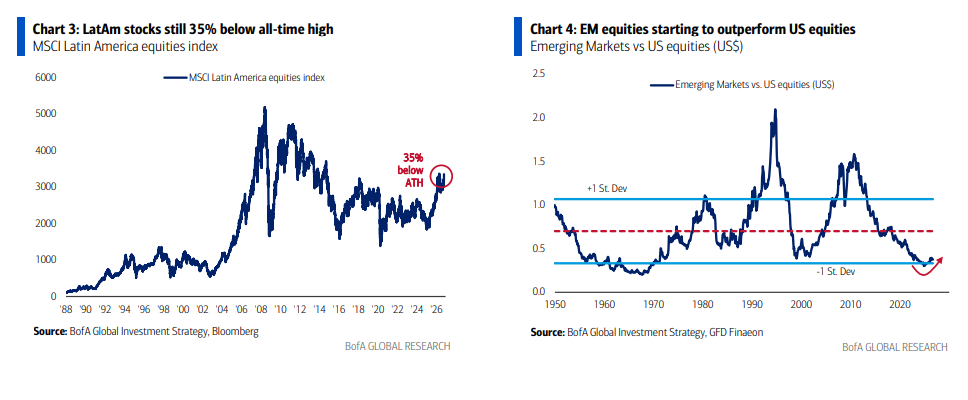
Cabe destacar que América Latina todavía se encuentra un 35% por debajo de sus máximos históricos (Estados Unidos, Japón, Asia y Europa están en máximos históricos o cerca de ellos).
América Latina se convierte ahora en el último mercado en incorporarse a la sucesión de mercados alcistas internacionales (Europa en el primer semestre de 2025, Japón y Asia emergente entre el segundo semestre de 2025 y el primero de 2026).
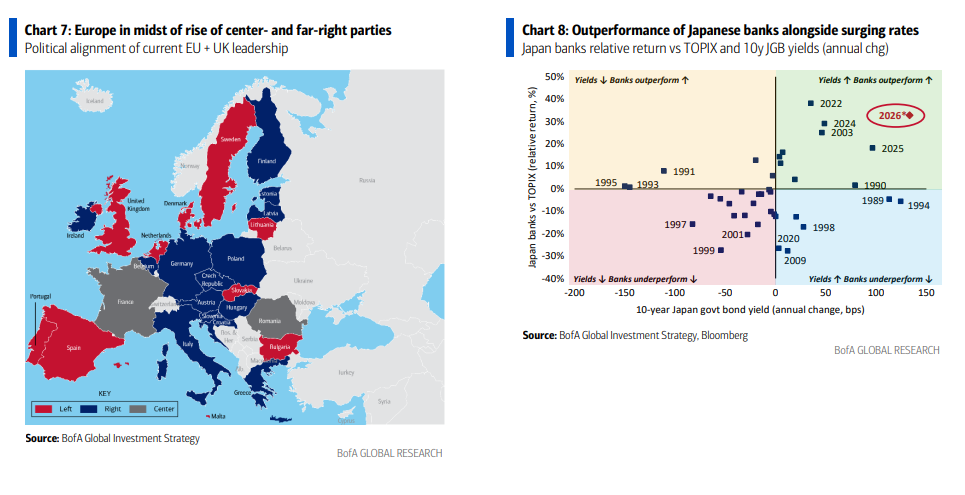
Mientras tanto, Europa sigue atrapada en una narrativa de problemas fiscales, energéticos y de crecimiento, pero también está girando políticamente hacia el centroderecha y la extrema derecha (Italia, Alemania y Le Pen liderando las encuestas presidenciales en Francia, con elecciones el 18 de abril de 2027).
En España, las encuestas para las elecciones del 29 de noviembre muestran al partido de centroderecha en cabeza… un posible acontecimiento positivo futuro infravalorado para los castigados bonos europeos.
Elecciones de mitad de mandato: Midterms, Bidterms, Skidterms
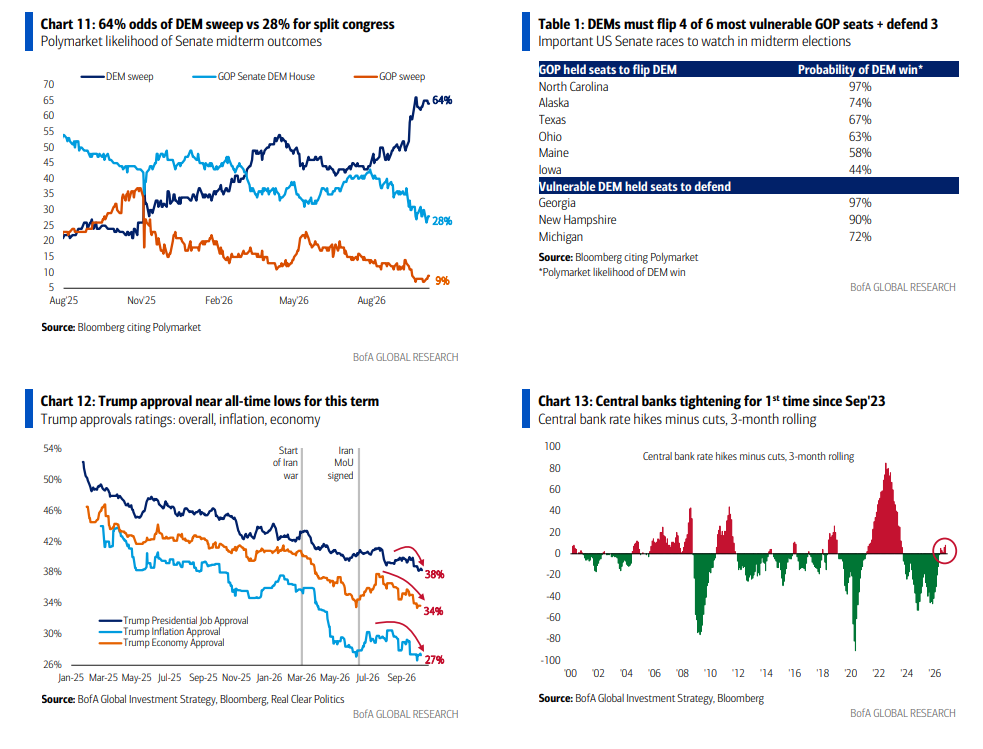
Elecciones de mitad de mandato en Estados Unidos el 4 de noviembre. Probabilidades actuales de los resultados:
-
Victoria demócrata en ambas cámaras: 64%.
-
Senado republicano y Cámara de Representantes demócrata: 28%.
-
Victoria republicana en ambas cámaras: 9%.
(Gráfico 11).
La última tasa de aprobación de Trump se sitúa en el 38% (34% en materia económica y 27% en inflación; gráfico 12).
La probabilidad de una victoria demócrata en ambas cámaras está aumentando (desde el 49% en septiembre), ya que la guerra y la inteligencia artificial están erosionando el apoyo a los republicanos en la principal preocupación de los votantes: el coste de la vida.
Sin embargo, el difícil mapa electoral del Senado para los demócratas explica por qué los estrategas políticos siguen pronosticando un resultado de Gobierno dividido.
Los demócratas necesitan arrebatar a los republicanos 4 de los 6 escaños más vulnerables:
-
Carolina del Norte: probabilidad actual de victoria demócrata del 97% (tabla 1).
-
Alaska: 74%.
-
Texas: 67%.
-
Ohio: 63%.
-
Maine: 58%.
-
Iowa: 44%.
Y defender sus escaños vulnerables en:
-
Georgia: probabilidad actual de mantener el escaño demócrata del 97%.
-
Nuevo Hampshire: 90%.
-
Michigan: 72%.
La posibilidad de una victoria demócrata en ambas cámaras queda reflejada en la sorprendentemente ajustada carrera por la gobernación de Texas entre el actual gobernador republicano Abbott (con un 48% de intención de voto según Real Clear Politics) y la candidata demócrata Hinojosa (46%).
Creemos que se trata de un gran referéndum sobre el coste de la vida frente a los centros de datos de inteligencia artificial.
El anuncio de una suspensión temporal de la expansión de los centros de datos por parte de Abbott, tradicionalmente favorable a las empresas, refleja la inquietud electoral por el coste de la vida y los riesgos para la red eléctrica.
Así vemos los resultados de las elecciones de mitad de mandato y sus consecuencias para los mercados…
Victoria demócrata en ambas cámaras (DEM sweep) = fuerte aversión al riesgo: las acciones caerían más de un 10%, mientras que el dólar estadounidense y las rentabilidades de los bonos bajarían de aquí a finales de año.
Las acciones internacionales superarían a las estadounidenses gracias a una reducción de las guerras comerciales y militares, pero Europa lo haría mejor que Asia (que perdería a Trump como aliado de la inteligencia artificial).
Una victoria demócrata en ambas cámaras señalaría un giro electoral del capitalismo populista hacia el socialismo populista, anticipando que la próxima gran tendencia en impuestos y regulación será al alza, no a la baja (negativo para los beneficios por acción, BPA).
Las políticas de 2027 destinadas a reducir la inflación, mejorar la sanidad y aumentar la asequibilidad pondrían en cuestión el auge de la riqueza de la economía en forma de K, el boom de inversión en inteligencia artificial y la mentalidad predominante en Wall Street de que las acciones son «demasiado grandes para caer».
Lo más importante es que la pérdida de capital político reduciría la capacidad de Trump para presionar a los recursos, las empresas y los gobiernos extranjeros con el fin de que apoyen sus prioridades políticas en la guerra de la inteligencia artificial contra China y la monopolización de los recursos.
Senado republicano y Cámara de Representantes demócrata = apetito por el riesgo: las acciones subirían más de un 5%, impulsadas por la narrativa de que el «bloqueo político equivale a un escenario Goldilocks» (equilibrio económico favorable).
Por tanto, habría que apostar por el patrón histórico del «ciclo presidencial estadounidense», en el que el tercer año suele ser el de mejor comportamiento bursátil.
Que Trump mantenga el control del Senado y Abbott conserve la gobernación de Texas sería positivo para el sector tecnológico (sin temor a restricciones sobre los centros de datos de IA y con la continuidad de la protección implícita del Gobierno estadounidense al desarrollo de la inteligencia artificial).
Esto incluiría una garantía implícita del Gobierno estadounidense para los bonos destinados a financiar la expansión de la infraestructura de IA en Estados Unidos.
También sería positivo para el dólar estadounidense (regresaría la narrativa del «excepcionalismo estadounidense»), pero menos favorable para los bonos, al no producirse una ola electoral centrada en «mejorar el coste de la vida».
La mayor sorpresa y el escenario más alcista sería una victoria republicana en ambas cámaras (GOP sweep): las acciones subirían más de un 10%, mientras que la inteligencia artificial se dispararía hacia un 2027 marcado por una posible burbuja.
El mercado bursátil entraría de lleno en una dinámica de inversión «darwiniana», apostando por comprar «inteligencia artificial» (NDX, Nasdaq 100) y vender «irrelevancia artificial» (SPW, S&P 500 equiponderado).