


Desde GS Research:
Esperamos un aumento del 0.29% en el IPC subyacente de febrero (frente al +0.3% del consenso), lo que corresponde a una tasa interanual del 3.21% (frente al +3.2% del consenso);
-
Esperamos un aumento del 0.27% en el IPC general de febrero (frente al +0.3% del consenso), reflejando un aumento del 0.2% en los precios de los alimentos y un 0.2% en los precios de la energía. Nuestra previsión es consistente con un aumento del 0.32% en los servicios del IPC subyacente, excluyendo alquiler y alquiler imputado de propietarios, y con un aumento del 0.25% en el PCE subyacente de febrero.
-
Destacamos tres tendencias clave a nivel de componentes que esperamos ver en el informe de este mes:
- Esperamos que los precios de los autos usados aumenten un 0.6%, reflejando un incremento en los precios de subasta, y que los precios de los autos nuevos aumenten un 0.3%, debido a una reducción en los incentivos de los concesionarios.
- Esperamos otro gran aumento en la categoría de seguros de automóviles (+1.0%), basado en aumentos de primas en nuestro conjunto de datos en línea.
- Esperamos distorsiones estacionales que impulsen las categorías de comunicaciones (+0.3%) y tarifas aéreas (+2.5%).
-
De cara al futuro, vemos una mayor desinflación en camino durante el próximo año debido a un reequilibrio en los mercados de automóviles, alquiler de viviendas y trabajo, pero con un efecto compensatorio derivado de una escalada en la política arancelaria.
-
Previsión para diciembre de 2025:
- Inflación del IPC subyacente interanual del 3.2%.
- Inflación del PCE subyacente interanual del 2.9%.
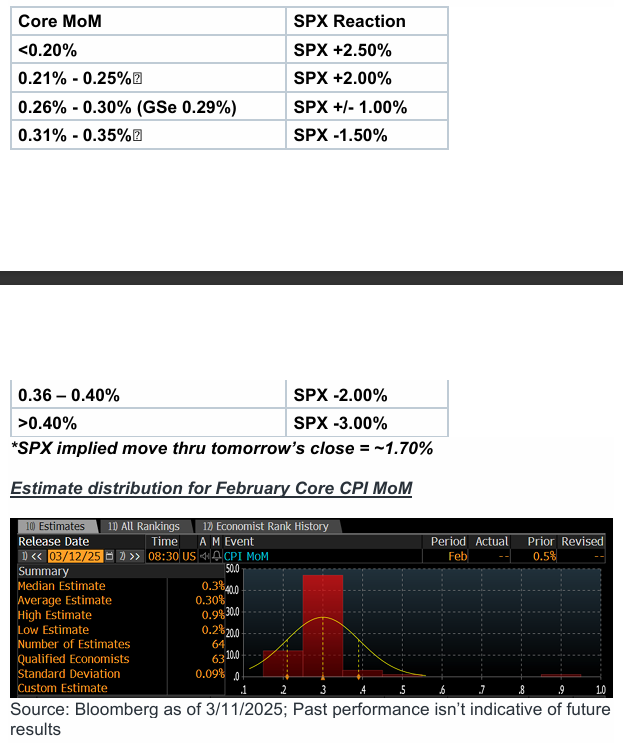
En cuanto a la reacción del mercado…
Opinión desde Goldman Sachs:
Dom Wilson (Asesor Principal de Mercados)
El IPC probablemente tendrá un papel secundario frente a las preocupaciones más amplias sobre el crecimiento de EE.UU., que han dominado en las últimas semanas.
El tema principal será si la gran rebaja en las previsiones de crecimiento que hemos visto hasta ahora es suficiente para reflejar los mayores riesgos a la baja para la economía de EE.UU. derivados de la política y la incertidumbre política.
Nuestra previsión central de IPC subyacente (+0.29% mensual) y PCE (+0.25%) está en línea con el consenso. Un resultado así mantendría el enfoque en otras dinámicas.
En torno a este resultado, creemos que los riesgos son probablemente algo asimétricos.
- Un dato significativamente más alto, antes de un esperado aumento de la inflación debido a los aranceles, podría llevar al mercado a preocuparse más sobre las restricciones de la Fed y su “put” de política monetaria.
- Pero con los efectos de los aranceles aún por materializarse y las expectativas inflacionarias en juego, un buen dato podría no ser tan efectivo en cambiar la percepción del mercado.
Lo que el mercado más necesita es certeza sobre un suelo para el crecimiento.
- La principal preocupación no proviene de la Fed o de los datos, sino del impacto de la incertidumbre política, los aranceles y los recortes de gasto.
- La vía más rápida hacia la estabilización probablemente vendría si viéramos un cambio en la comunicación o el mensaje de la Administración sobre estos temas.
Karen Fishman (Estratega Senior de FX)
Los mercados han estado enfocados principalmente en los riesgos a la baja del crecimiento de EE.UU. y en el posible fin del “excepcionalismo estadounidense”, especialmente frente a Europa.
Esto ha restado importancia al impacto inflacionario (+positivo para el dólar) de los aranceles ya impuestos la semana pasada y a la posibilidad de que vengan más.
- Si vemos otra sorpresa alcista en el IPC, eso podría cambiar y revivir la relación positiva del dólar con mayores aranceles.
- En caso de un dato superior al esperado:
- Aumentarían los rendimientos de los bonos a corto plazo en EE.UU.
- Caerían más las acciones
- Sería positivo para el dólar, especialmente frente al yen (JPY).
Pero para una apreciación del dólar más sostenida y basada en el riesgo, necesitaríamos ver mejores datos de actividad económica en EE.UU. en las próximas semanas (por ejemplo, reclamos iniciales de desempleo aún bajos), lo que ayudaría a disipar preocupaciones sobre la economía y el rendimiento del mercado de valores.
- Por otro lado, si el IPC sale en línea o más bajo de lo esperado, los mercados podrían extender la tendencia reciente.
- Mientras el foco siga en los riesgos de desaceleración en EE.UU. y en mejores oportunidades de inversión fuera del país, será difícil frenar la tendencia de:
- Acciones más débiles
- Rendimientos más bajos
- Un dólar más débil, especialmente frente al JPY, CHF y EUR.
Joe Clyne (Trader de Volatilidad en Índices)
De cara al IPC, el mercado de renta variable está al borde de una corrección, con caídas del 10% en las acciones de EE.UU..
El mercado de volatilidad refleja este nuevo nivel de estrés, con la volatilidad a corto plazo por encima del percentil 90 en una perspectiva de 10 años.
- El movimiento esperado en el S&P 500 para mañana supera el 1.5%, según el straddle de un día en el índice SPX.
- El equipo de trading cree que, dado el dolor ya digerido por el mercado y los niveles de volatilidad elevados, un buen dato del IPC podría dar lugar a un rebote de alivio mañana.
- Sin embargo, con la volatilidad aún en niveles elevados, preferimos estrategias con spreads de calls a corto plazo o ratios de calls en lugar de comprar volatilidad neta.
- También creemos que la volatilidad del QQQ (Nasdaq) está algo elevada en comparación con la del SPX, por lo que preferimos estrategias de call spread collars en QQQ con vencimiento a tres meses.



