El Banco Central Europeo decidió subir los tipos oficiales 0.25 puntos en la reunión de ayer, la primera subida desde septiembre de 2023, hasta situarlos en el 2.25% tal como se esperaba y el consenso apostaba de manera muy unánime tras observar el repunte de la inflación y la elevada posibilidad de que las presiones de precios continúen.

Después de 6 reuniones consecutivas con los tipos mantenidos en el 2% y debido al impacto de la guerra en Irán sobre los precios, de la energía primero y después sobre fertilizantes, transporte, alimentos en general etc…, el BCE ha optado por la prudencia a pesar del impacto adverso sobre la economía.
El BCE dijo ayer que «esta revisión al alza responde a una senda más elevada de los precios de la energía, que se espera que se transmita en cierta medida a la inflación de los alimentos, los bienes y los servicios».
La inflación interanual ha pasado de 2,6% en marzo al 3,0% de abril y 3,2% en mayo, la subyacente desde el 2,3% de marzo a un 2,2% en abril, y 2,5% mayo, unas cifras muy alineadas con las previsiones pero negativas y preocupantes para las autoridades monetarias.
Preocupación referida en su nota de ayer con estas palabras: «Las perspectivas siguen siendo inciertas, con riesgos al alza para la inflación y a la baja para el crecimiento económico. Las plenas implicaciones de la guerra para la inflación y el crecimiento a medio plazo dependerán de la intensidad y la duración de la perturbación de los precios energéticos, así como de la magnitud de sus efectos indirectos y de segunda vuelta. Esta incertidumbre se refleja también en el amplio abanico de resultados para la inflación y el crecimiento en los escenarios ilustrativos actualizados elaborados por los expertos del Eurosistema. Los escenarios se publicarán con las proyecciones de los expertos en el sitio web del BCE”.
Las proyecciones publicadas sobre IPC y PIB son las siguientes, más inflación y menos crecimiento:

El BCE señaló en su comunicado que:
- “Con la decisión de hoy, el Consejo de Gobierno continúa estando en una buena posición para navegar la incertidumbre causada por la guerra. El Consejo de Gobierno realizará un atento seguimiento de la situación y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria.
- En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos.”
La decisión de elevar tipos era tan esperada que las bolsas reaccionaron de manera impasible, subiendo y además con cierta alegría, el IBEX se anotó un +0.81%.
Poco en comparación con el +2.5% que sube hoy el IBEX, o el +1.6% del DAX alemán. Esta reacción al alza viene en un momento inesperado para muchos, tras la subida de tipos del BCE, pero perfectamente argumentada desde la perspectiva técnica y escenario más probable aquí defendido.
IBEX-35, diario.

En EEUU la inflación también está subiendo, el dato de mayo de IPC publicado esta semana ha alcanzado el 4.2% tras una subida de 4 décimas respecto al mes 3.8% de abril. La tasas subyacente queda en un más moderado 2.9%

La inflación en EEUU se encuentra de nuevo por encima del 4%, aunque en vista de la desaceleración del crecimiento de los salarios y la falta de apoyo fiscal, como si hubo en el shock post pandemia, y con las finanzas de las familias cada vez más asfixiadas, es altamente improbable que se repita un repunte de IPC como el posterior al Covid.
No obstante, no esperar un shock tampoco asegura comodidad en el frente inflacionista, por el momento, cuando los precios a la producción ayer publicados han subido hasta el 6.5% interanual en mayo y en estas condiciones será difícil ver caer al IPC, en el corto plazo al menos.
Cambiando de asunto, hoy es el gran día de SpaceX.
La Oferta Pública de Venta de acciones de SpaceX va a ser un éxito rotundo de colocación, la demanda supera los $70.000 millones solo de órdenes de inversores minoristas. La intención de SpaceX es recaudar $75.000 millones, la potente demanda minorista es suficiente para cubrir casi la totalidad de la OPV y con semejante aceptación muy probablemente el precio de salida de $135 será la base desde la que avanzar y quizá dirigir la valoración total de la compañía hacia los $2 billones.
El récord hasta de papel colocado en una OPV h asta ahora registrado fue de Aramco, la empresa energética de Arabia Saudi, en 2020 con $29.400 millones.
La posibilidad de que la cotización suba cuando comience a cotizar es alta, tan alta como las valoraciones o las expectativas depositadas en su capacidad de generación de beneficios futuros, por lo que SpaceX tendrá mucho que demostrar para justificar tan elevada valoración. En caso de asistir a subida de la cotización en el corto plazo, muy probable, una vez se absorba la demanda inicial, institucional incluida, mucha atención a lo que muy previsiblemente vendrá después.
Con SpaceX cotizando a partir de hoy y con Anthropic y OpenAI habiendo presentado sus folletos de colocación de acciones -OPV- el 1 y 8 de este mes respectivamente, el mercado tendrá que afrontar una importante desviación de flujos hacia estas tres compañías cuya capitalización agregada ascenderá a cerca de $3,6 billones.
Hará falta muchísimo dinero para mantener esas cotizaciones arriba y simultáneamente al conjunto del mercado, justamente ahora que el efectivo que mantienen los fondos en sus carteras está en mínimos del 3,9%, el nivel de posicionamiento de los particulares está en máximos históricos y cuando, además, resulta que las propias tecnológicas se verán obligadas a reducir sus compras de acciones propias (autocartera) debido a los potentes compromisos de inversión y CapEx adquiridos.

Los anuncios de aumento de autocartera irán disminuyendo en próximos meses, como suele suceder en la segunda mitad de año y muestra el gráfico anterior, y se estima que alrededor del 30% de las alzas del SP500 en los últimos años se debe exclusivamente a las compras derivadas de aumento de autocartera. Ojo.
¿De dónde saldrá el dinero fresco necesario para sostener la fiesta?. Todas las fuentes de demanda se van agotando.
Además, la inflación obliga a la Reserva Federal a cambiar su predisposición respecto a las condiciones monetarias y la tan esperada bajada de tipos puede no sólo no producirse sino convertirse en alzas en próximos meses si la inflación no corrige. La FED reúne a su consejo -FOMC- la semana próxima, el debut de Kevin Warsh como nuevo presidente de la FED y por eso es probable que decida estrenarse subiendo tipos. Será particularmente interesante e importante vigilar de cerca su tono y comunicado para medir su visión de los acontecimientos y calibrar posibilidades futuras de tipos,
El mercado de renta fija también drena fondos del sistema y este año solo Google, META, Amazon, Oracle y Microsoft han emitido $159.000 millones en bonos desde que empezó el año. Pero aún hay más.

Se espera que la emisión global de deuda relacionada con la IA alcanzará este 2026 un récord de aproximadamente $570.000 millones, según Morgan Stanley.
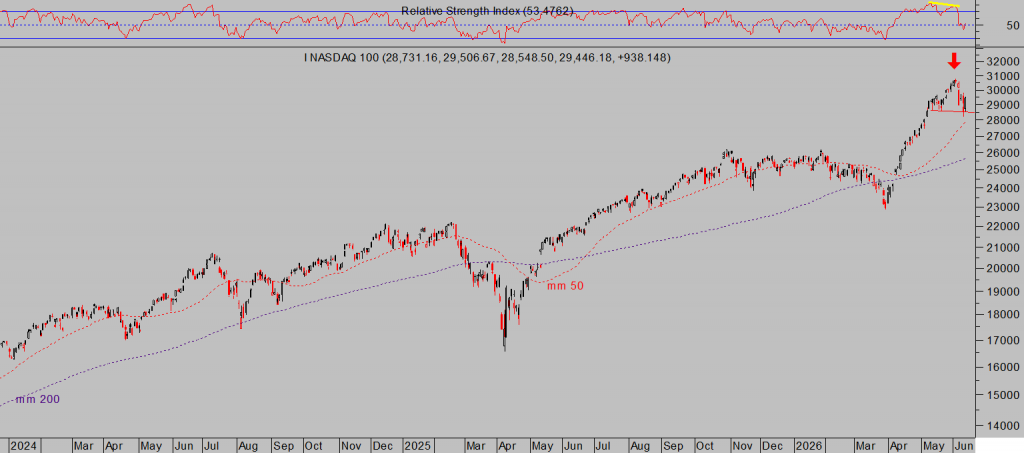
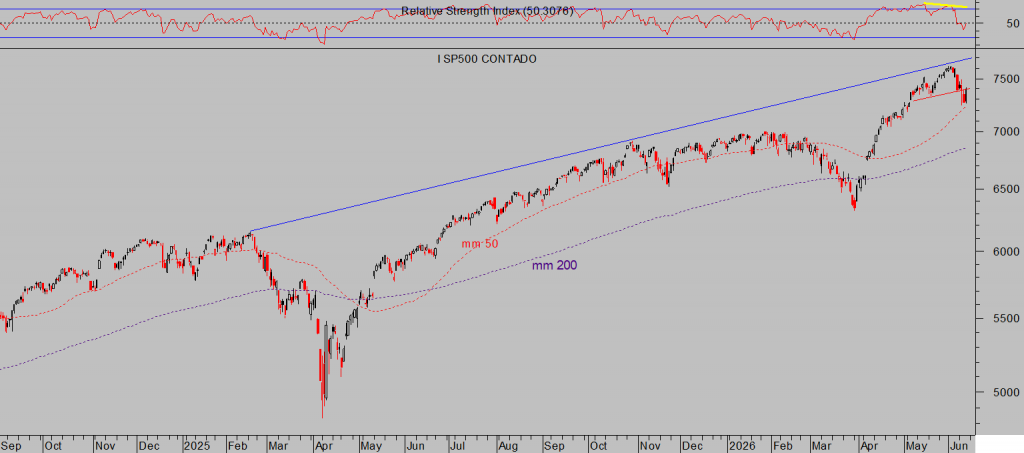
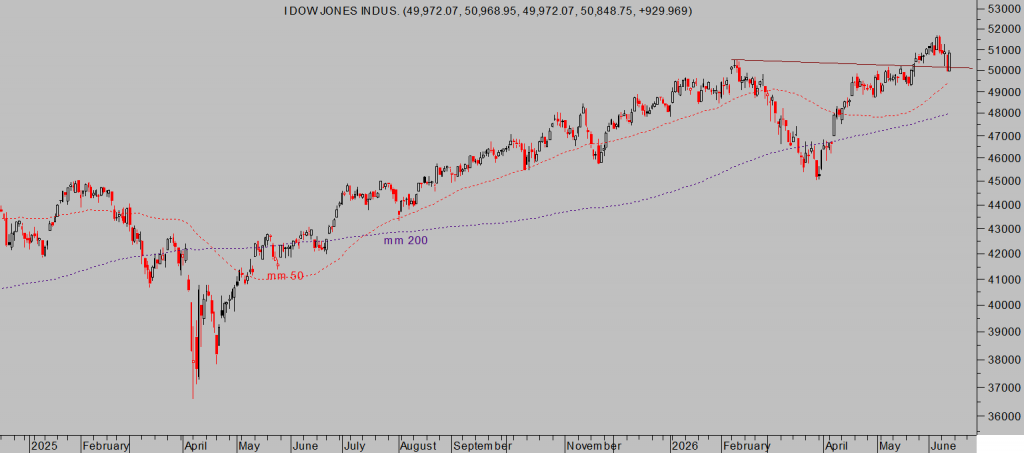
Los mercados de acciones se vistieron de largo en la sesión de ayer para recibir hoy a SpaceX, a pesar de unos datos de inflación muy negativos y después de la subida de tipos en Europa, las bolsas se engalanaron para la ocasión y rebotaron con fuerza, el Nasdaq ganó un +2.54%, el SP5000 +1.75% y el Dow Jones un +1.86%.
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario.
La caída del precio del petróleo de ayer, ignorando por completo el aumento de tensiones en Oriente Medio, así como la subida del precio de los bonos, caída de la rentabilidad, fue de gran ayuda para alimentar las compras de acciones.
Hoy el crudo West Texas cae otro 3.5% y se aproxima hacia su importante referencia técnica de los $80 por barril, donde previsiblemente detendrá la bajada al menos temporalmente.
Este comportamiento bajista del petróleo en medio de un conflicto que lejos de apaciguarse se está recrudeciendo no nos sorprende, en diversos posts hemos compartido análisis de situación, posicionamiento y sentimiento de los granes operadores así como la interesante situación de «Backwardation» que reflejan los mercados de futuros sobre el West Texas.
WEST TEXAS, diario.

Los bonos se comportaron muy bien ayer, subieron bastante de precio y la rentabilidad cayó, la del bono a 30 años hasta el 4.95%, plasmando una mejora técnica de gran interés alineada con nuestras expectativas y previsiones…
T BOND, diario.
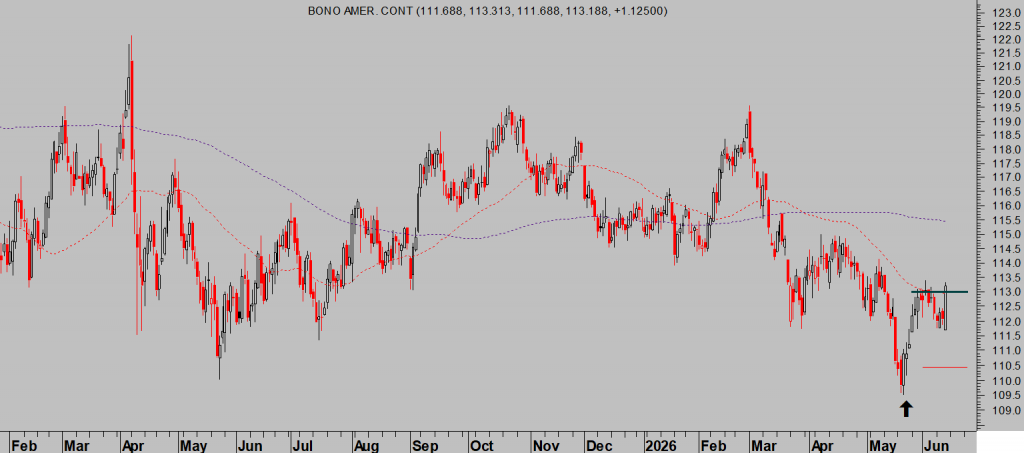
… y también alineadas con el interés de nuestros lectores cuya estrategia sugerida va de camino a generar una rentabilidad superior al 40%.. Una muy suculenta rentabilidad para tratarse de Renta fija si, debido a que el ETF recomendado ofrece un apalancamiento de 5 veces.
ETF BONOS USA x5 -5TLT-, diario.

Buen fin de semana a todos.
Stay tunned!.
Interesados en recibir más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta