Mercados asiáticos
Los mercados siguen a la defensiva. Asia cae de forma generalizada, con el Nikkei retrocediendo alrededor de un 1,4%, el KOSPI sometido a una presión aún mayor y Taiwán también a la baja, a pesar de los resultados excepcionalmente sólidos de Samsung y TSMC. El petróleo vuelve a superar los 103 dólares, el bono estadounidense a 10 años se sitúa alrededor del 5,3% y las actas de la Fed refuerzan la posibilidad de otra subida de tipos a finales de este año.
El contraste es bastante llamativo… los fundamentales de la IA siguen acelerándose mientras el entorno macroeconómico se vuelve progresivamente más complicado. Los buenos resultados empresariales simplemente no son suficientes para compensar la presión de los tipos de interés, la energía y la oferta de capital.
Europa / Sectores cíclicos
Sesión complicada ayer. El breve repunte de los bonos franceses (OAT) y de los activos domésticos se revirtió, con el contagio extendiéndose más allá de Francia hacia el riesgo soberano italiano y griego.
La presión se concentra en los vencimientos más largos de la curva, mientras que el tramo corto permanece relativamente más contenido. Estamos en un equilibrio frágil.
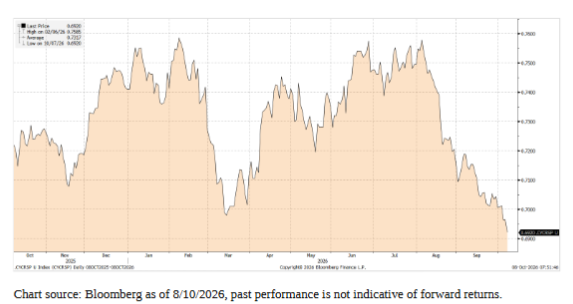
Los sectores cíclicos estadounidenses, en relación con el S&P 500 equiponderado, vuelven a situarse cerca de los mínimos del año (véase más abajo), y el conjunto de los activos de riesgo europeos está teniendo dificultades.
Capital
Creo que aquí se está desarrollando un problema mucho mayor.
Después de la crisis financiera mundial de 2008, vivimos en un mundo de ahorro abundante y tipos de interés estructuralmente bajos. Los gobiernos, en la práctica, dieron por hecho que ese equilibrio se mantendría indefinidamente, ampliando los déficits fiscales y el gasto en prestaciones sociales bajo el supuesto de que el capital seguiría siendo abundante.
Ese mundo está cambiando.
Las necesidades de financiación de los gobiernos a escala mundial son enormes y ahora tenemos un auge tecnológico con unas necesidades de capital como nunca habíamos visto.
La noticia de ayer de que SpaceX busca captar 40.000 millones de dólares, seguida de las informaciones de que Broadcom estaría explorando una financiación superior a 50.000 millones, no hace más que reforzar este argumento.
El efecto desplazamiento (crowding out) podría ser inmenso.
Si crees que una capacidad de computación escasa puede generar tasas internas de rentabilidad (TIR) compuestas del 20%-30%, estarás encantado de endeudarte a tipos elevados de un solo dígito para desarrollarla.
Pero eso ejerce una presión enorme sobre todos los demás… consumidores, pequeñas empresas y, en última instancia, gobiernos cuyos balances fueron diseñados para un mundo de capital barato.
Esto podría ayudar a explicar por qué las rentabilidades reales se resisten a bajar.
¿Por qué apresurarse a comprar deuda soberana de larga duración cuando está llegando al mercado una cantidad extraordinaria de deuda privada de alta calidad?
Los diferenciales de crédito siguen relativamente contenidos porque, paradójicamente, la rentabilidad total que reciben los inversores parece relativamente atractiva.
Pero si proyectamos esta situación hacia el futuro, tenemos dos posibles desenlaces.
O bien la IA genera suficiente flujo de caja orgánico como para financiarse cada vez más por sí misma, lo que hace especialmente importantes los próximos resultados de los hiperescaladores, o bien el capital comienza a racionarse en otros sectores y las partes más débiles de la economía empiezan a quebrarse.
Puede que ya estemos viendo los primeros indicios de ello en los diferenciales de crédito de las empresas con calificación CCC.
Inteligencia artificial
Samsung y TSMC ya han presentado sus cifras, y ambas demuestran una demanda subyacente excepcionalmente fuerte.
El beneficio operativo de Samsung de 107,4 billones de wones es extraordinario, mientras que las ventas de TSMC en el tercer trimestre son aproximadamente un 50% superiores a las del año anterior y superan las expectativas.
Se puede señalar la debilidad en otras divisiones de Samsung, especialmente la de teléfonos inteligentes, presionada por el aumento de los costes de memoria, y argumentar que las expectativas eran simplemente demasiado elevadas como para que las cifras tuvieran un impacto significativo.
Pero la tendencia subyacente sigue siendo increíblemente favorable.
LG Electronics ofrece quizá una lectura negativa más interesante… sus beneficios decepcionan a pesar del crecimiento de los ingresos, con los costes logísticos y de los insumos convirtiéndose en una carga cada vez mayor.
Otro recordatorio de que, fuera de la IA, la situación empresarial general se está volviendo considerablemente más complicada.
Petróleo
Fuerte subida durante la noche, ante el renovado riesgo de escalada del conflicto.
El ataque contra el petrolero frente a las costas de Qatar es especialmente preocupante… otro recordatorio de que los ataques pueden extenderse más allá del propio estrecho de Ormuz e impedir cualquier retorno significativo a la normalidad, con implicaciones evidentes tanto para el gas como para el petróleo.
Los costes del transporte marítimo siguen siendo extraordinariamente elevados, y la divergencia entre los precios del crudo físico y los índices de referencia del mercado financiero demuestra que el mercado está muy lejos de funcionar con normalidad.
Las conversaciones continúan, pero parecen cada vez más estancadas.
Con las elecciones de mitad de mandato acercándose, estoy cada vez menos convencido de que exista una vía de salida creíble.
Tipos de interés
La subasta del bono a 10 años de ayer fue, en realidad, muy positiva, con una ratio de cobertura de 2,77 veces y apenas un 2,5% de la emisión quedando en manos de los intermediarios.
Un alivio bienvenido.
Hoy tenemos la subasta del bono a 30 años y, si conseguimos superar las tres subastas sin problemas, quizá los factores técnicos del mercado de tipos estén empezando a recuperarse.
Pero la volatilidad del tramo largo de la curva sigue siendo elevada, y la prima de volatilidad implícita frente a la realizada todavía no se ha normalizado.
Necesitamos ver una compresión de estas primas de riesgo como prueba de que la capacidad de intermediación está regresando… algo que, en última instancia, es un requisito previo para lograr una estabilidad más duradera entre las distintas clases de activos.
Riesgo
El indicador de sentimiento alcista/bajista de la AAII ha vuelto a terreno neutral, por lo que ya no contamos con tanto impulso favorable procedente del sentimiento extremadamente negativo que habíamos disfrutado anteriormente.
El Nasdaq ya ha puesto a prueba sus máximos y está claro que los inversores han perseguido las subidas del sector de la IA.
El Russell ha tenido un comportamiento inferior al Nasdaq 100 en 17 de las últimas 20 sesiones.
Una divergencia bastante extraordinaria, pero quizá completamente racional teniendo en cuenta el contexto.
Todo lo demás sigue estancado.
La combinación de petróleo caro y tipos de interés reales elevados es cada vez más difícil de soportar para los consumidores, las pequeñas empresas y los balances altamente endeudados.
Sigo siendo optimista con la IA… prácticamente todas las señales a nivel microeconómico son positivas, salvo el coste del capital.
Pero cada vez tengo menos claro cuál puede ser la vía de salida para el riesgo soberano europeo y para todo lo demás en un mundo de tipos de interés elevados.
La energía podría haber sido la solución, pero sigue moviéndose en la dirección equivocada.
Estaré pendiente de la subasta del bono a 30 años de hoy.
Nota adicional:
GSXUCYCL/RSP: Sectores cíclicos estadounidenses frente al S&P 500 equiponderado.