


El índice de precios o deflactor del consumo (PCE) de agosto, el principal indicador de inflación de la Reserva Federal, registra un aumento interanual del 3,4% y del 3% la tasa subyacente, situándose ambos por debajo de las estimaciones del consenso, 3.7% y 3.3% respectivamente.
El PCE mensual creció una décima en julio, también la subyacente y en agosto subieron 3 y 2 décimas respectivamente.
PERSONAL CONSUMPTION EXPENDITURES, mensual.

Aunque los precios aumentaron en el mes de agosto por encima de los de julio, en términos interanuales ambos quedaron en los mismos niveles que el mes anterior.
PERSONAL CONSUMPTION EXPENDITURES, interanual

El informe del PCE reportó unos datos de gasto de los consumidores del +0.9% y superiores a lo esperado frente a un crecimiento de los ingresos de sólo el +0.2%, es decir, siguiendo en la línea de empobrecimiento del consumidor que lleva tiempo gastando más de lo que ingresa y motivo por el que la tasa de ahorro ha caído a zona de mínimos y el endeudamiento ha subido a máximos.
En estas condiciones, que vienen siendo la norma de los últimos años, con la inflación devorando los escasos recursos de la gente y amenazando con aumentar, el sentimiento del consumidor sigue cayendo con fuerza tal como vimos en las encuestas elaboradas por la Universidad de Michigan en post reciente (en mínimos históricos de una serie que comienza en 1977) y ayer refrendó el Conference Board con su índice de confianza cayendo en picado también.
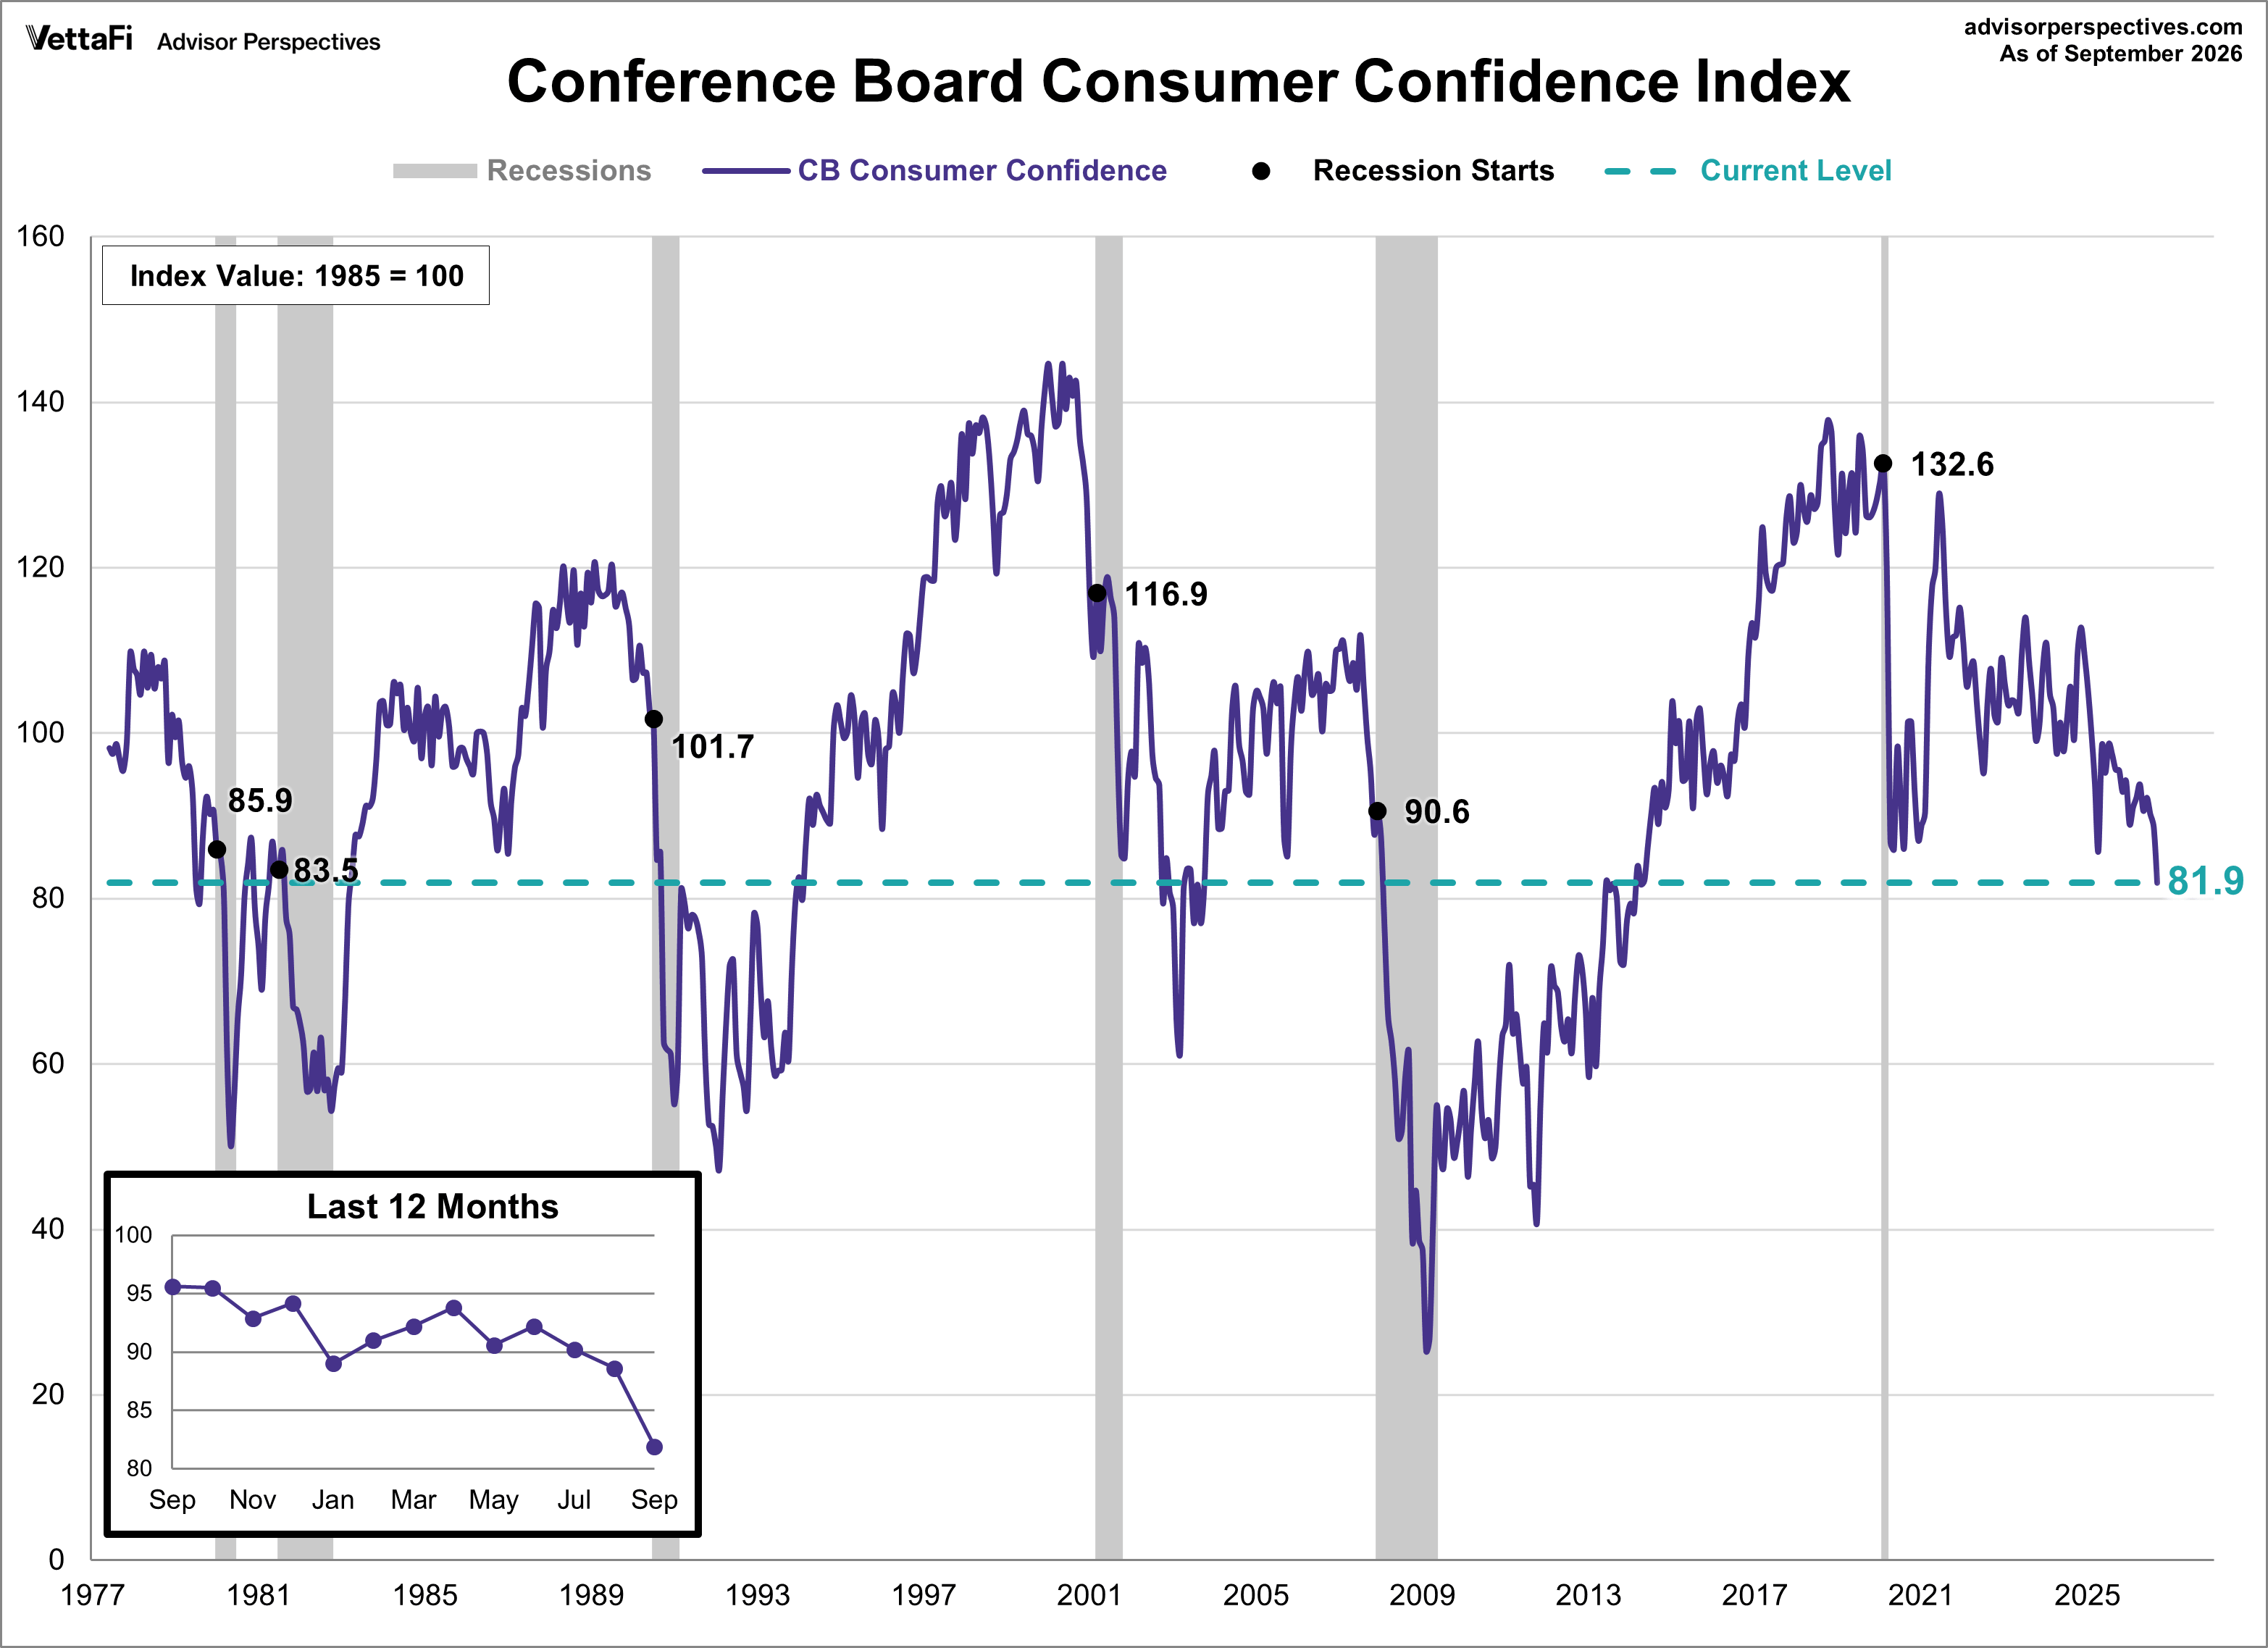
El sentimiento del consumidor está cayendo precipitadamente, lo peor es que las expectativas de los consumidores son bastante más pesimistas que su percepción sobre la situación de las condiciones actuales.
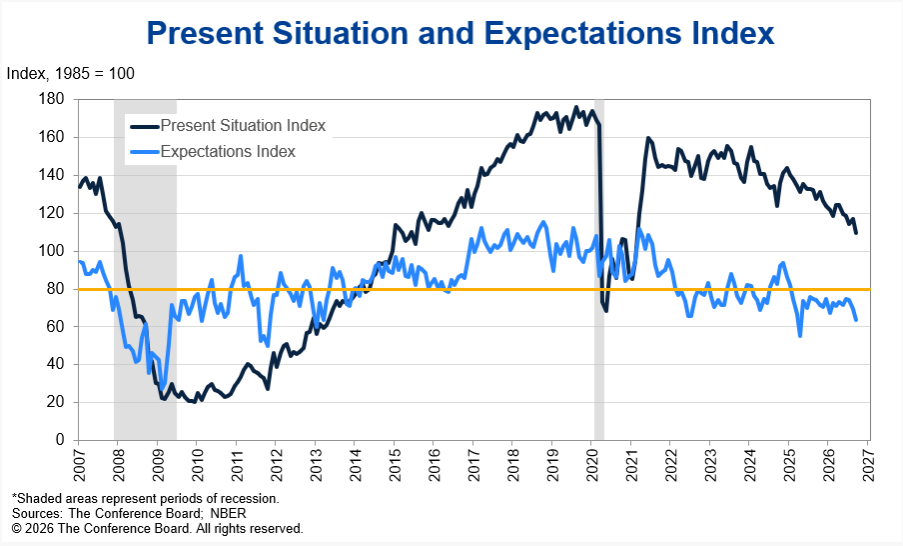
Es cuestión de tiempo que este deterioro se traslade al consumo, por el momento el «efecto riqueza» que proporcionan las bolsas en máximos, en buena medida, está sosteniendo las cifras de consumo.
Podía haber sido peor!.
Las bolsas cerraron ayer la jornada en tono mixto, con el Nasdaq arriba un +0.24% pero el SP500 y Dow Jones perdiendo sendos -0.25% y -0.86%.
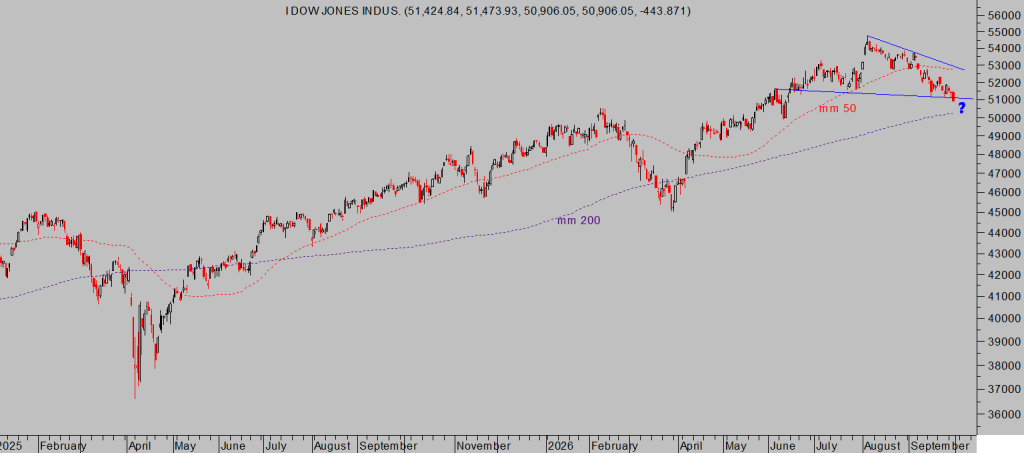
Así finalizó un septiembre en rojo para el SP500 con una caída del 0,45% y también para el Dow Jones que sufrió un castigo mensual muy superior al dejarse un -4.29%, mientras el Nasdaq se desmarcó de nuevo del conjunto del mercado y consiguió ganancias del +1.86%.
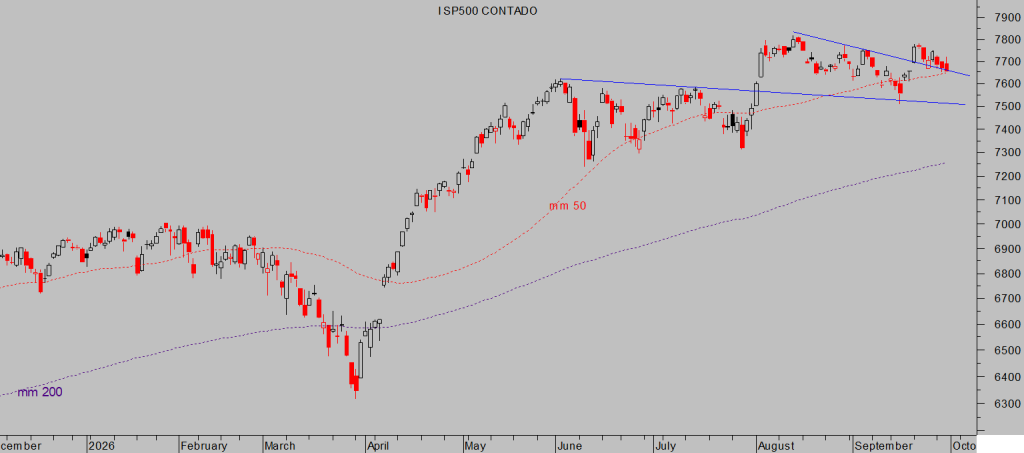
De los últimos 4 meses el SP500 ha cerrado 3 en negativo y se encuentra prácticamente en los mismos niveles de cierre del mes de mayo. Han sido meses de consolidación lateral y muy ordenada tras la espantada alcista furiosa de los meses previos en la que el índice se anotó un ~20% entre el mínimo de marzo y máximo del mes de mayo.
SP500, mensual.
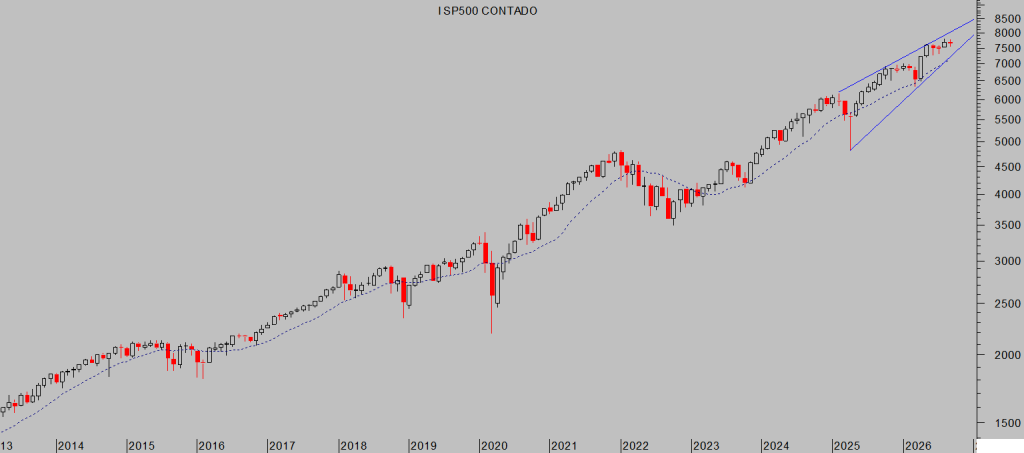
Desde que comenzó el año Nasdaq sube un +15.6%, el SP500 acumula una subida del +11,8% y el Dow Jones más rezagado pero también un positivo +5.2%.
El comportamiento de las bolsas en septiembre podía haber sido peor,
se anticipaba tumultuoso y volátil por motivos de peso que independientemente cada uno de ellos podría haber causado volatilidad y todos al unísono problemas. Pero las bolsas han demostrado una resistencia reseñable al aguantar mientras todos los frentes han estado abiertos al mismo tiempo; geopolítica, petróleo, inflación, subida de tipos, estacionalidad y rentabilidad de la deuda a largo plazo disparada.
Ayer los bonos volvieron a sufrir caídas de precio elevando la rentabilidad de nuevo hasta niveles máximos del año, máximos no vistos desde hacía 24 años, el Bono a 10 años cerró en el 5.3 y el T.Bond en 5.63%.
T BOND, diario
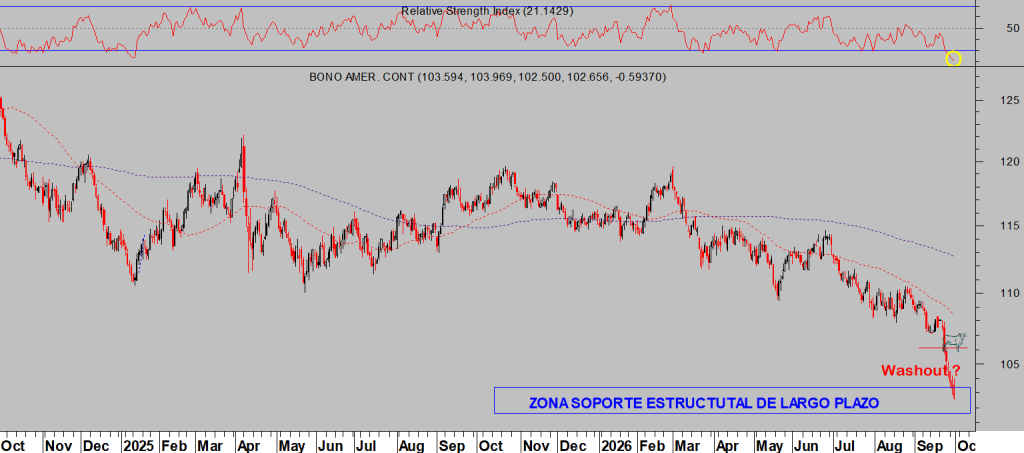
La situación en los mercados de deuda es cada día más inquietante, aunque mantenemos las ideas y pronóstico aquí explicado en el post de ayer Bonos en zona crítica, ¿qué es y qué sugiere la duración?. ¿Techo en SP500?
Las bolsas encaran en estas condiciones el inicio del cuarto trimestre, con grandes dudas e incertidumbre generada por múltiples frentes y los inversores particulares temerosos (según encuesta de ayer de AAII el 34.6% son alcistas vs 46.8% bajistas).
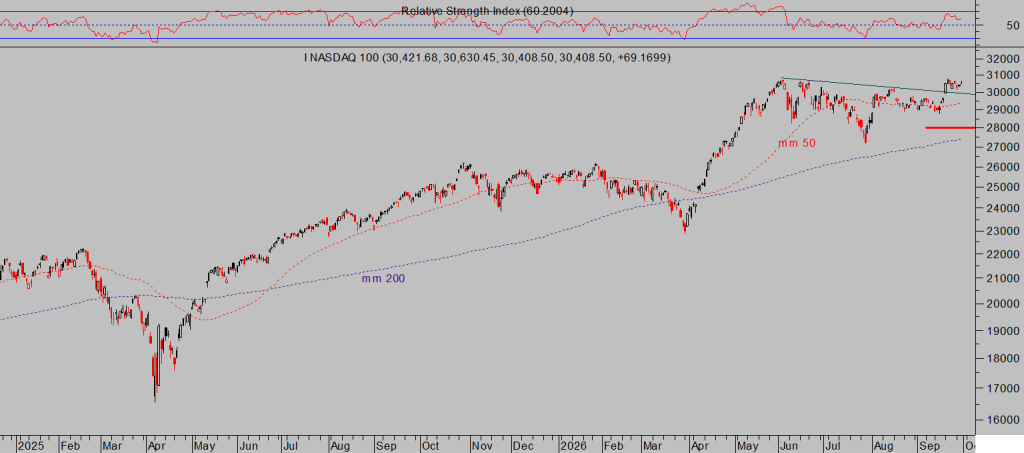
Indicaba en post de ayer que «Hoy finaliza el temido mes rojo, septiembre es el mes del año peor comportamiento de las bolsas, con los inversores pendientes de la publicación de datos macro y también de las referencias técnicas de control de los índices. Siempre cabe que se produzcan rupturas en falso de niveles técnicos, barridas de posiciones, y tanto el Dow Jones como el SP500 cotizan en niveles muy próximos aunque el sector tecnológico es el líder del mercado y su índice Nasdaq presenta un amplio margen para moverse sin poner en aprietos sus referencias técnicas ni su desarrollo de pauta».
Nada ha cambiado y la predisposición para próximas fechas continúa también inalterada, ¿SP500-> 8.200?.
NASDAQ-100, diario.
SP500, diario.
DOW JONES, diario.
A pesar de las previsiones para el futuro más próximo, es importante no descuidar la situación general de la economía y de los mercados. Si bien existen fundamentos para esperar un repunte adicional de las cotizaciones también hay un reguero de datos, indicadores y testigos para la reflexión respecto a las posibilidades a futuro.
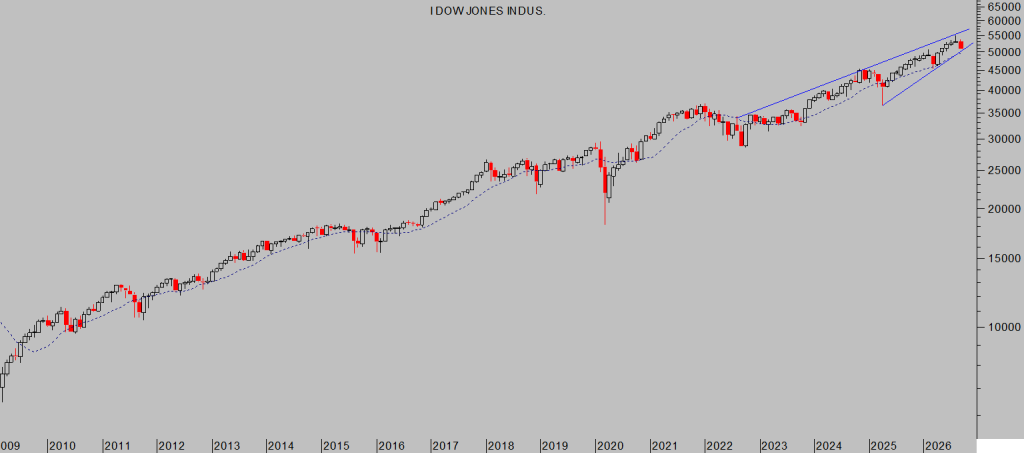
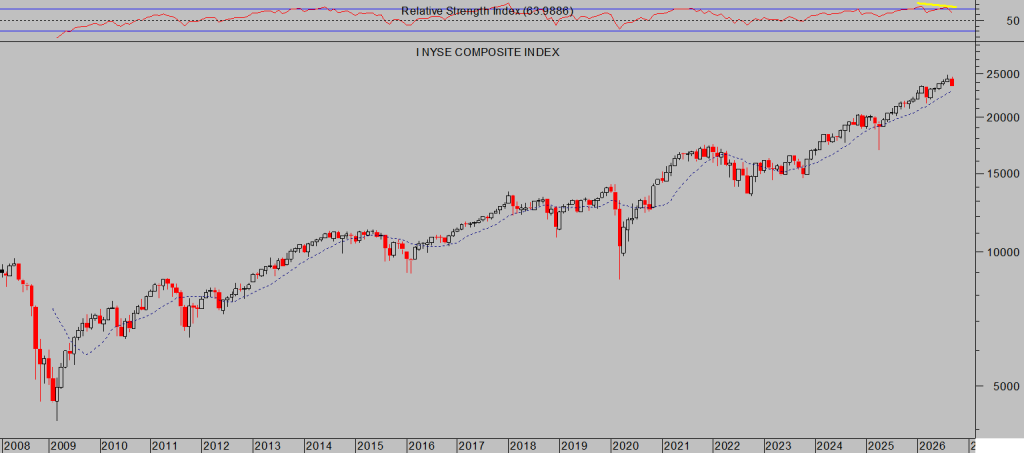
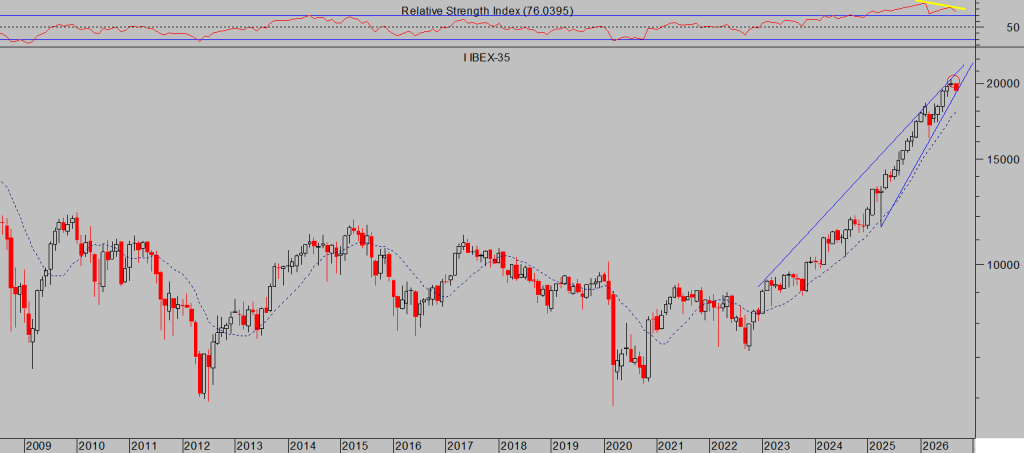
Los técnicos de largo plazo de distintos índices (gráficos mensuales, mañana revisaremos los trimestrales cuya evolución es clave para entender las tendencias estructurales) presentan un aspecto de máximo interés y motivos para la cautela, no sólo los índices americanos, vean más abajo también al IBEX-35 como ejemplo de los índices europeos.
DOW JONES, mensual.
NYSE, mensual.
IBEX-35, mensual.
Ahora es más importante que nunca analizar minuciosamente cada movimiento de las bolsas y de los bonos, cada decisión de inversión. Es un entorno que premia a quienes son más selectivos en la identificación de activos y flexibles ante cualquier alteración que pueda desvirtuar los escenarios así como rápidos con la respuesta operativa y la disciplina en la gestión del riesgo. Es nuestra especialidad.
El universo de las cripto monedas sigue atrayendo el interés y capital de los grandes inversores (Big Money flowing in!) y es candidato a comportarse mucho mejor que el conjunto del mercado.
Es, por tanto, de gran interés el seguimiento estrecho y análisis de posibilidades del universo cripto, cuanto más se estudia más confianza genera y existen diversos activos con un excelente aspecto para capitalizar el potente rally que está por venir, vean ejemplo compartido con nuestros lectores.
Algunas de las estrategias van camino de alcanzar la rentabilidad de triple dígito esperada y anunciada antes de compartir la estrategia de compra, vean ejemplo. No es tarde para entrar en el sector, lo mejor está aún por delante.
SHARPLINK -SBET-, semana.

Interesados en recibir información gratuita relacionada con expectativas del universo cripto y nombres de empresas concretas con proyecciones alcistas de triple dígito pueden enviar solicitud al correo: cefauno@gmail.com, sin ningún compromiso.
Stay Tunned.
Más información de mercados, gráficos, estrategias… suscríbanse al blog por sólo €39 al mes o €99 al trimestre, recibirán análisis, claves para invertir y ganarán dinero con sencillas estrategias de probada eficacia y riesgo limitado, siempre bajo control.
Información en cefauno@gmail.com.
Twitter: @airuzubieta



